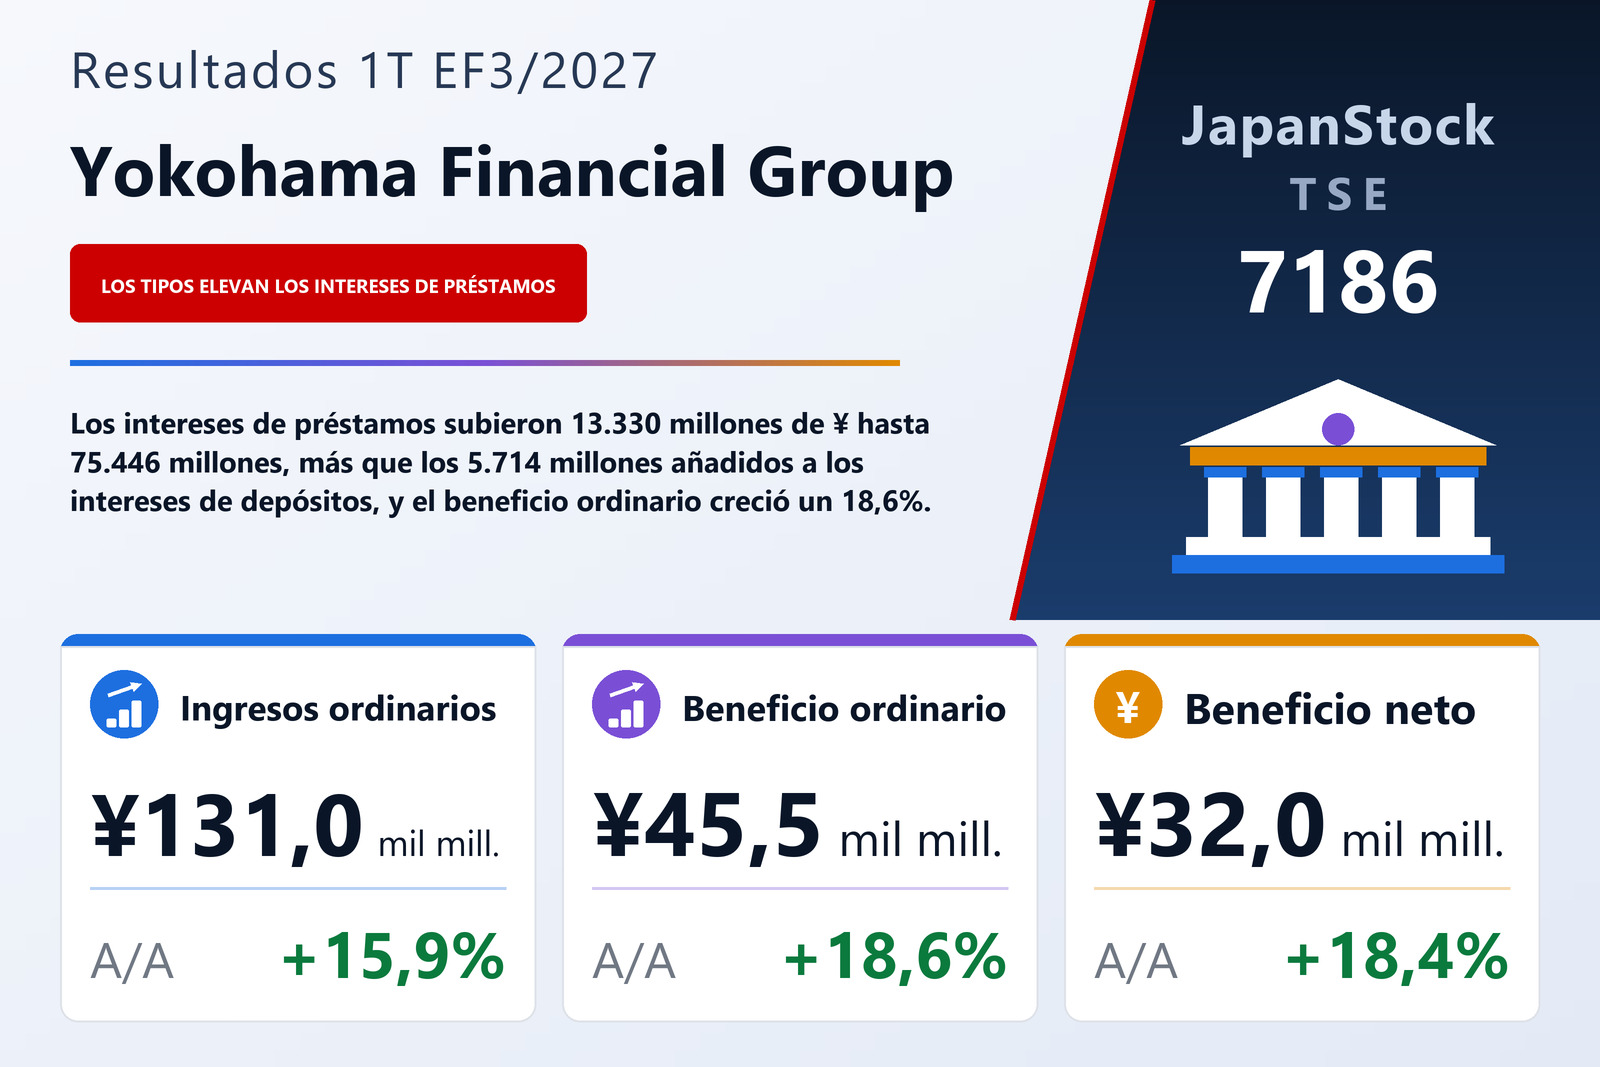
Unos mayores intereses de préstamos elevan un 15,9% los ingresos ordinarios
Yokohama Financial Group, Inc. (TSE: 7186), sociedad holding de Bank of Yokohama, Higashi-Nippon Bank y Kanagawa Bank, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, que abarcan del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos ordinarios subieron un 15,9% hasta 130.998 millones de ¥, el beneficio ordinario un 18,6% hasta 45.462 millones de ¥ y el beneficio neto atribuible a los propietarios de la matriz un 18,4% hasta 32.028 millones de ¥, lo que el grupo describe como su cuarto año consecutivo de aumento del beneficio en un primer trimestre. El beneficio por acción aumentó un 21,7%, de 23,68 ¥ a 28,81 ¥, más deprisa que el beneficio neto, porque el número medio de acciones en circulación bajó de 1.141.449.109 a 1.111.562.727.
El grupo atribuye el aumento de los ingresos ordinarios a unos mayores ingresos por intereses gracias a la mejora del entorno de tipos, encabezados por los intereses de préstamos. Los ingresos por intereses crecieron un 22,9% hasta 97.662 millones de ¥; dentro de ellos, los intereses de préstamos subieron un 21,5% hasta 75.446 millones de ¥ y los intereses y dividendos de valores un 23,1% hasta 9.622 millones de ¥. Los otros ingresos de explotación aumentaron un 12,4% hasta 9.207 millones de ¥ y los otros ingresos ordinarios un 14,7% hasta 5.302 millones de ¥, pero los ingresos por comisiones cayeron un 9,3% hasta 18.660 millones de ¥, desde 20.566 millones de ¥. El informe no explica ese descenso.
Los intereses de depósitos y las pérdidas por venta de bonos elevan los gastos
Los gastos ordinarios subieron un 14,6% hasta 85.536 millones de ¥. El grupo cita dos causas: unos mayores costes de financiación, sobre todo por los intereses de depósitos, y las pérdidas registradas por la venta de bonos en yenes y la cancelación de fondos de inversión realizadas para mejorar la cartera de valores, que elevaron los otros gastos de explotación. Los costes de financiación aumentaron un 30,5% hasta 28.563 millones de ¥, con los intereses de depósitos un 43,4% más altos, en 18.871 millones de ¥ frente a 13.157 millones de ¥, y los otros gastos de explotación crecieron un 29,4% hasta 13.495 millones de ¥. Los gastos generales y de administración solo avanzaron un 3,2% hasta 37.219 millones de ¥. En yenes, los intereses de préstamos aportaron 13.330 millones de ¥ más y los intereses de depósitos costaron 5.714 millones de ¥ más; los ingresos ordinarios crecieron 18.059 millones de ¥ frente a 10.928 millones de ¥ de los gastos ordinarios, lo que dejó el beneficio ordinario 7.131 millones de ¥ por encima.
Por debajo del resultado ordinario hubo pocos cambios. Las pérdidas extraordinarias, todas ellas por enajenación de inmovilizado, fueron de 191 millones de ¥ frente a 220 millones de ¥, de modo que el beneficio antes de impuestos subió un 18,8% hasta 45.272 millones de ¥. Los impuestos sobre beneficios aumentaron un 19,6% hasta 12.899 millones de ¥, el 28,5% del beneficio antes de impuestos frente al 28,3% un año antes, y el beneficio atribuible a los minoritarios fue de 344 millones de ¥ frente a 285 millones de ¥. El resultado global se disparó un 56,2% hasta 75.462 millones de ¥, porque el otro resultado global se duplicó con creces, de 20.989 millones de ¥ a 43.089 millones de ¥, al aportar la diferencia de valoración de los valores disponibles para la venta 44.110 millones de ¥ frente a 21.641 millones de ¥.
El beneficio neto básico sube un 27,2% en los tres bancos
La documentación complementaria, que agrega las cifras individuales de los tres bancos, muestra de dónde vino la mejora. El beneficio bruto de explotación creció un 12,9% hasta 78.366 millones de ¥, al aumentar el margen de intereses nacional en 13.083 millones de ¥ hasta 69.473 millones de ¥, algo que el grupo atribuye a los mayores intereses de préstamos y depósitos y de valores con la mejora de los tipos. Esa ganancia absorbió una caída de 2.036 millones de ¥ en las comisiones netas, hasta 11.579 millones de ¥, y una pérdida mayor en otros negocios, que se amplió de 3.513 millones de ¥ a 6.360 millones de ¥ e incluyó pérdidas netas en bonos del Estado y otros de 6.781 millones de ¥ frente a 3.097 millones de ¥. Los gastos subieron un 4,0% hasta 33.824 millones de ¥, sobre todo por el coste de personal, que el grupo vincula a las subidas salariales de base y a la introducción de una prima ligada a resultados; la ratio de eficiencia mejoró del 46,8% al 43,1%. El beneficio neto básico sin las ganancias y pérdidas por cancelación de fondos de inversión creció un 27,2% hasta 51.329 millones de ¥.
Los costes crediticios de los tres bancos fueron de 2.227 millones de ¥ frente a una reversión neta de 406 millones de ¥ un año antes, mientras que las ganancias netas en acciones e instrumentos relacionados aumentaron en 3.068 millones de ¥ hasta 4.023 millones de ¥. El beneficio ordinario agregado subió un 22,4% hasta 47.496 millones de ¥ y el beneficio neto agregado un 23,4% hasta 36.010 millones de ¥. Solo en Bank of Yokohama, el beneficio neto básico sin cancelaciones de fondos de inversión creció un 27,9% hasta 48.775 millones de ¥. En base consolidada, el grupo sitúa su rentabilidad sobre fondos propios anualizada (criterio de la TSE) en el 8,9%, 0,6 puntos más, y su ratio de préstamos dudosos según la Ley de Reconstrucción Financiera se mantuvo en el 1,3% a 30 de junio de 2026, con créditos divulgados por 240.524 millones de ¥.
Los depósitos caen con la salida de fondos públicos; los préstamos suben ligeramente
Los activos totales bajaron un 2,3% hasta 25.082.919 millones de ¥ respecto al 31 de marzo de 2026, con el efectivo y los depósitos en bancos reducidos de 4.152.428 millones de ¥ a 3.584.362 millones de ¥. Los depósitos disminuyeron en 612.982 millones de ¥, un 2,9%, hasta 20.264.272 millones de ¥, y los certificados de depósito negociables cayeron un 17,1% hasta 227.676 millones de ¥. El informe no da una razón, pero el desglose de depósitos nacionales de los tres bancos muestra que los depósitos del sector público bajaron 718.200 millones de ¥ desde el 31 de marzo de 2026, hasta 782.800 millones de ¥, mientras que los depósitos de particulares subieron 66.100 millones de ¥ y los de empresas 48.200 millones de ¥. Los préstamos avanzaron un 0,1%, 19.938 millones de ¥, hasta 17.687.342 millones de ¥, y los valores bajaron un 1,4% hasta 3.034.189 millones de ¥.
El patrimonio neto subió un 3,6% hasta 1.469.601 millones de ¥, impulsado por la diferencia de valoración de los valores disponibles para la venta, que pasó de 123.229 millones de ¥ a 167.339 millones de ¥, y la ratio de fondos propios subió del 5,4% al 5,8%. El grupo advierte que esta ratio no es el coeficiente de solvencia definido en la normativa japonesa de adecuación de capital, y que publicará su coeficiente de solvencia (estándar internacional) a 30 de junio de 2026 en cuanto lo haya calculado. Las plusvalías latentes netas consolidadas de la cartera de valores ascendían a 181.467 millones de ¥ frente a 117.954 millones de ¥ a 31 de marzo de 2026, ya que 213.172 millones de ¥ de plusvalías netas en acciones superaron los 99.839 millones de ¥ de minusvalías netas en bonos.
Previsión y dividendo previsto de 47 ¥ sin cambios
La previsión anual se mantuvo: un beneficio ordinario de 191.500 millones de ¥ (+23,5%) y un beneficio neto atribuible a los propietarios de la matriz de 129.000 millones de ¥ (+21,1%), para un beneficio por acción de 116,06 ¥. El informe no ofrece previsión de ingresos ordinarios. El beneficio neto del primer trimestre equivale al 24,8% del objetivo anual, según el cálculo del propio grupo, y el beneficio ordinario al 23,7%. La previsión de BPA no refleja una recompra de acciones que el grupo acordó y anunció en un comunicado aparte ese mismo día.
El dividendo previsto tampoco cambia: 23 ¥ a cuenta y 24 ¥ complementario, 47 ¥ en el año, frente a 38 ¥ en el EF3/2026 (17 ¥ a cuenta y 21 ¥ complementario), un 23,7% más. Como hecho posterior, el grupo firmó el 30 de julio de 2026 un acuerdo definitivo con Sumitomo Mitsui Trust Bank y Fuyo General Lease para adquirir parte de las acciones de Sumitomo Mitsui Trust Panasonic Finance. La adquisición está prevista para el 1 de octubre de 2026, tras lo cual esa sociedad pasaría a ser una asociada por el método de la participación; el grupo indica que aún está analizando el efecto en sus resultados consolidados.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos ordinarios (millones de ¥) | 130.998 | 112.939 | +15,9% |
| — ingresos por intereses (millones de ¥) | 97.662 | 79.445 | +22,9% |
| —— intereses de préstamos (millones de ¥) | 75.446 | 62.116 | +21,5% |
| —— intereses y dividendos de valores (millones de ¥) | 9.622 | 7.815 | +23,1% |
| — ingresos por comisiones (millones de ¥) | 18.660 | 20.566 | −9,3% |
| — otros ingresos de explotación (millones de ¥) | 9.207 | 8.188 | +12,4% |
| Gastos ordinarios (millones de ¥) | 85.536 | 74.608 | +14,6% |
| — costes de financiación (millones de ¥) | 28.563 | 21.886 | +30,5% |
| —— intereses de depósitos (millones de ¥) | 18.871 | 13.157 | +43,4% |
| — otros gastos de explotación (millones de ¥) | 13.495 | 10.432 | +29,4% |
| — gastos generales y de administración (millones de ¥) | 37.219 | 36.048 | +3,2% |
| Beneficio ordinario (millones de ¥) | 45.462 | 38.331 | +18,6% |
| Beneficio antes de impuestos (millones de ¥) | 45.272 | 38.110 | +18,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 32.028 | 27.036 | +18,4% |
| Resultado global (millones de ¥) | 75.462 | 48.311 | +56,2% |
| BPA (¥) | 28,81 | 23,68 | +21,7% |
| Beneficio neto básico sin cancelaciones de fondos de inversión, tres bancos agregados (millones de ¥) | 51.329 | 40.332 | +27,2% |
| Activos totales (millones de ¥) | 25.082.919 | 25.670.496 | −2,3% |
| Depósitos (millones de ¥) | 20.264.272 | 20.877.254 | −2,9% |
| Certificados de depósito negociables (millones de ¥) | 227.676 | 274.750 | −17,1% |
| Préstamos y efectos descontados (millones de ¥) | 17.687.342 | 17.667.404 | +0,1% |
| Valores (millones de ¥) | 3.034.189 | 3.077.662 | −1,4% |
| Patrimonio neto (millones de ¥) | 1.469.601 | 1.418.344 | +3,6% |
| Ratio de fondos propios | 5,8% | 5,4% | +0,4 pt |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 191.500 | — | +23,5% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 129.000 | — | +21,1% |
| Previsión EF3/2027 — BPA (¥) | 116,06 | — | — |
| Dividendo anual por acción (¥) | 47,00 | 38,00 | +23,7% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.