El trimestre lo sostuvieron los precios del cobre y del oro, no los volúmenes
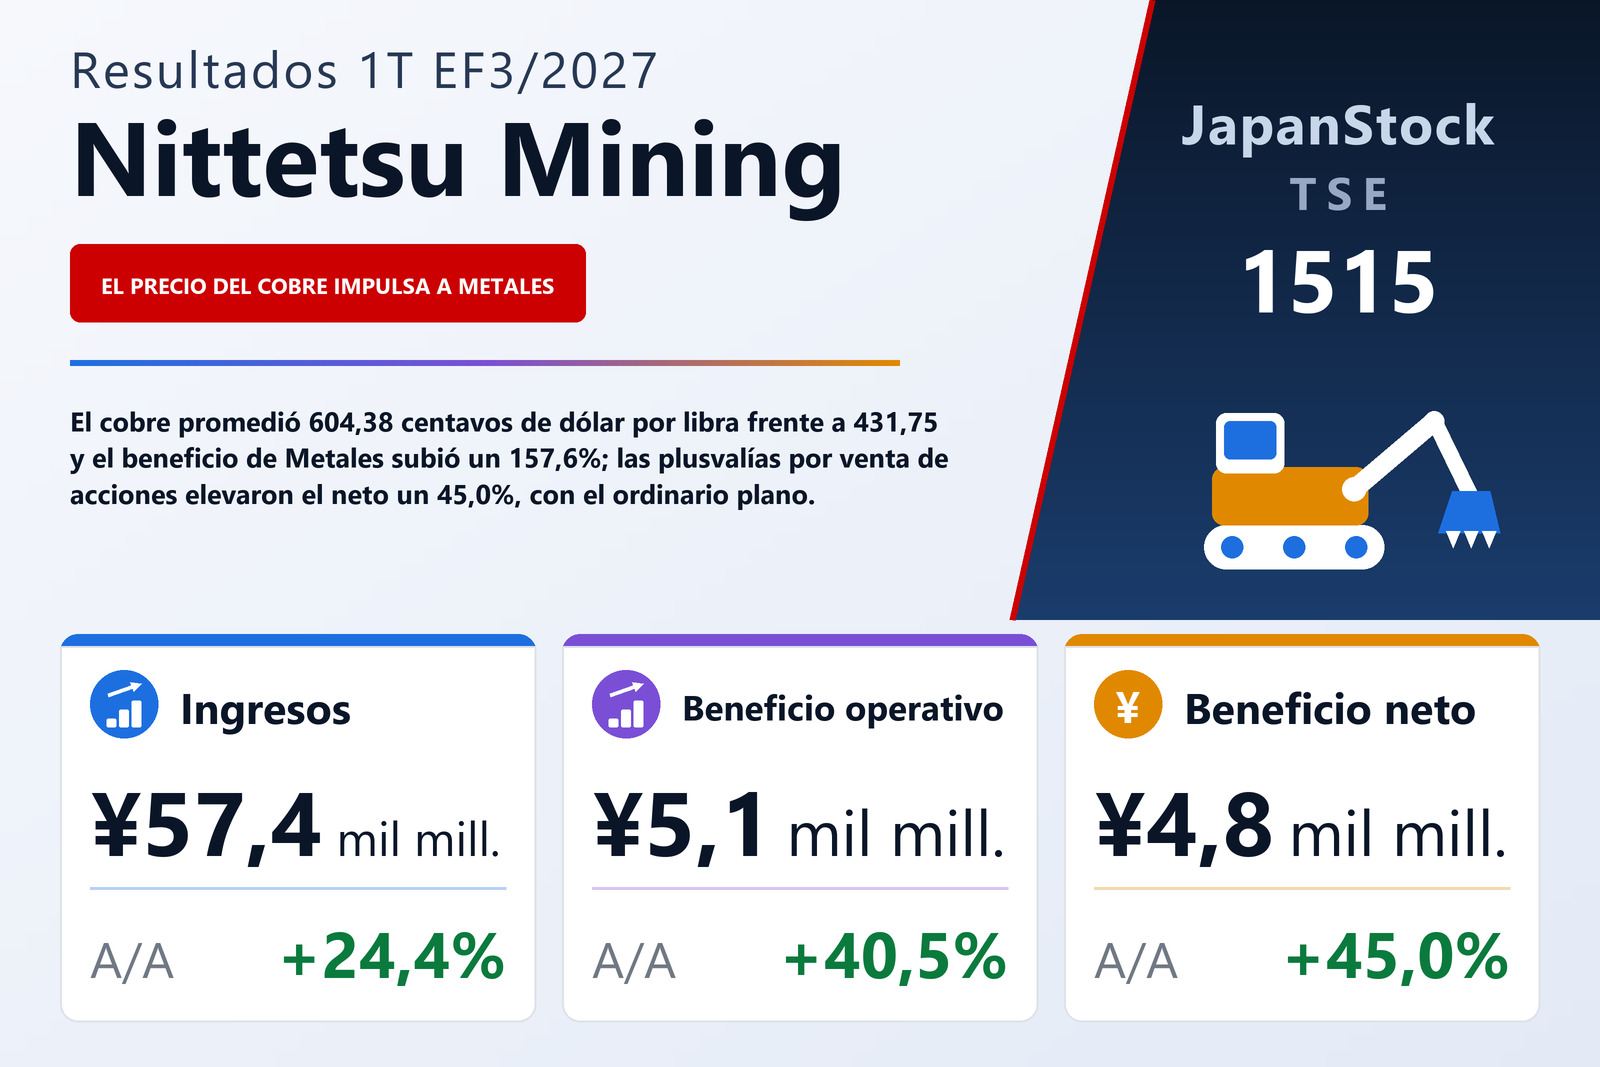
Nittetsu Mining Co., Ltd. (TSE: 1515), el grupo de recursos cuyas actividades abarcan la caliza, el cobre electrolítico y el concentrado de cobre, la maquinaria industrial y los productos medioambientales, el negocio inmobiliario y la energía geotérmica y solar, publicó el 6 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Las ventas netas crecieron un 24,4% hasta 57.406 millones de yenes, el beneficio operativo un 40,5% hasta 5.088 millones y el beneficio atribuible a los propietarios de la matriz un 45,0% hasta 4.782 millones, mientras que el beneficio ordinario retrocedió un 0,6% hasta 4.470 millones. El beneficio por acción fue de 61,27 yenes frente a 41,91, cifra del año anterior reexpresada por el desdoblamiento de acciones de cinco por una que entró en vigor el 1 de octubre de 2025. La compañía cotiza en la Bolsa de Tokio.
El informe atribuye el aumento de ventas al segmento de Metales, donde la subida de los precios de venta nacionales del cobre electrolítico y del oro electrolítico elevó las ventas un 41,8% hasta 34.737 millones. Los datos complementarios muestran cuánto de ello fue precio. El cobre promedió 604,38 centavos de dólar por libra frente a 431,75, un 40,0% más, y el yen promedió 159,49 por dólar frente a 144,59. Los volúmenes fueron en sentido contrario: el cobre electrolítico vendido bajó a 11.028 toneladas desde 11.964 y el concentrado de cobre a 7.497 toneladas desde 10.067. Aun así, los ingresos por cobre electrolítico crecieron un 42,9% hasta 23.787 millones desde 16.648 millones —según nuestros cálculos, en torno a un 55% más de ingresos por tonelada—, los del concentrado subieron ligeramente a 5.019 millones desde 4.964 millones, y los de otros metales, una línea que el informe no desglosa, pasaron a 5.930 millones desde 2.882 millones.
Los costes crecieron más que las ventas, pero los gastos generales apenas se movieron
El coste de ventas subió un 26,4% hasta 45.789 millones, dos puntos más que las ventas, de modo que el beneficio bruto creció a un ritmo menor, un 17,3% hasta 11.617 millones, y el margen bruto se estrechó del 21,5% al 20,2%. Lo que convirtió eso en un avance operativo del 40,5% fueron los gastos generales: los gastos de venta, generales y administrativos subieron solo un 3,9% hasta 6.529 millones, lo que elevó el margen operativo del 7,8% al 8,9%. Por segmentos, el beneficio de Metales pasó de 783 millones a 2.019 millones, algo que el informe atribuye a los movimientos del tipo de cambio y al mayor beneficio de la mina Atacama por el encarecimiento del cobre. Ese salto de 1.236 millones superó el aumento del beneficio total de los segmentos, de 4.383 millones a 5.545 millones, porque los otros cuatro segmentos en conjunto retrocedieron ligeramente. El resto de la mejora operativa procedió de la línea de conciliación: los gastos corporativos no asignados —principalmente gastos de administración general, investigación y exploración no atribuidos a ningún segmento— bajaron a 505 millones desde 811 millones, un descenso que el informe no explica.
Las pérdidas por puesta en equivalencia y de cambio dejaron plano el beneficio ordinario
Por debajo de la línea operativa se devolvió algo más que toda la mejora operativa de 1.468 millones. Los ingresos no operativos bajaron a 947 millones desde 1.184 millones, al no repetirse una ganancia por puesta en equivalencia de 263 millones y una pequeña ganancia de cambio del año anterior. Los gastos no operativos subieron a 1.564 millones desde 308 millones: una pérdida por inversiones en sociedades por puesta en equivalencia de 450 millones, una pérdida de cambio de 322 millones, una pérdida por valoración de derivados de 290 millones, gastos por intereses de 242 millones frente a 126 millones y costes de mantenimiento de minas paradas y cerradas de 117 millones frente a 62 millones. Las partidas no operativas netas pasaron así de +876 millones a −617 millones, y el beneficio ordinario quedó en 4.470 millones frente a 4.496 millones. El informe señala como causas el deterioro de los resultados por puesta en equivalencia y la pérdida de cambio; no identifica las participadas ni las posiciones en derivados afectadas.
El beneficio neto lo impulsó la venta de acciones, no el negocio
Los beneficios extraordinarios subieron a 3.183 millones desde 543 millones, sobre todo por una plusvalía de 2.759 millones por la venta de valores de inversión, frente a menos de 1 millón un año antes, y una ganancia de 421 millones por la venta de inmovilizado frente a 8 millones. La cifra del año pasado correspondía en su mayor parte a 535 millones de ingresos por contribuciones al desarrollo, que no se repitieron. Las pérdidas extraordinarias fueron de 85 millones frente a 44 millones. El beneficio antes de impuestos creció por tanto un 51,5% hasta 7.568 millones. Los impuestos sobre beneficios subieron a 2.340 millones desde 1.311 millones, un tipo efectivo del 30,9% frente al 26,2%, y tras 444 millones atribuibles a los intereses minoritarios, el beneficio atribuible a los propietarios de la matriz fue de 4.782 millones. El informe atribuye el aumento a mayores plusvalías por la venta de acciones en cartera. El resultado global fue de 8.256 millones frente a 2.490 millones, un 231,5% más, con otro resultado global de 3.028 millones frente a −1.194 millones, que incluye plusvalías latentes en valores de 1.371 millones frente a una minusvalía de 948 millones y diferencias de conversión de +763 millones frente a −1.677 millones.
Menos caliza vendida; los segmentos menores apenas se movieron
El segmento de Minerales aumentó sus ventas un 4,1% hasta 17.363 millones gracias a los productos relacionados con combustibles y a mayores ventas de algunas filiales, pero su beneficio cedió un 0,3% hasta 2.478 millones por las menores ventas de caliza, su producto principal: el volumen bajó a 5.199 miles de toneladas desde 5.722 miles y los ingresos por caliza a 8.949 millones desde 9.380 millones. Maquinaria y medio ambiente aumentó sus ventas un 10,7% hasta 4.141 millones, con la maquinaria estable y los productos medioambientales al alza, hasta 3.111 millones desde 2.701 millones, pero su beneficio cayó un 14,4% hasta 419 millones por el encarecimiento de las materias primas de los agentes de tratamiento de agua, principal producto de la división medioambiental. En Inmobiliario, las ventas bajaron un 5,6% hasta 684 millones mientras el beneficio subía un 3,9% hasta 445 millones gracias a una menor amortización. Energías renovables redujo sus ventas un 1,3% hasta 478 millones, con la geotermia estable y la solar a la baja, y su beneficio cayó un 5,9% hasta 183 millones por mayores costes de reparación en la geotermia.
Subieron existencias y deuda, y dos filiales estadounidenses se incorporaron al grupo
El activo total creció un 5,3% hasta 326.951 millones desde 310.412 millones a 31 de marzo de 2026. Los productos en curso subieron a 29.766 millones desde 20.166 millones y las materias primas y suministros a 9.492 millones desde 4.010 millones, mientras el efectivo y depósitos bajaba a 39.586 millones desde 43.459 millones. En el pasivo, las cuentas a pagar comerciales subieron a 34.767 millones desde 24.826 millones y la deuda a largo plazo a 53.069 millones desde 44.719 millones, con lo que el pasivo total aumentó un 10,9% hasta 158.299 millones. El patrimonio neto subió solo un 0,6% hasta 168.651 millones porque la compañía recompró acciones —la autocartera pasó a 2.522.877 títulos desde 1.317.977—, de modo que la ratio de fondos propios bajó del 50,7% al 48,4%.
Dos sociedades se consolidaron por primera vez. El 20 de abril de 2026 el consejo acordó ampliar el capital de su filial estadounidense participada al 100%, Nittetsu Mining USA LLC, y adquirir a través de ella participaciones en una sociedad estadounidense, Wedgetail Operations LLC; la inversión se ejecutó el 28 de abril de 2026, y ambas son filiales específicas porque su capital equivale al menos a una décima parte del de la matriz. El informe no describe la actividad de Wedgetail ni el importe invertido.
Previsión sin cambios, con supuestos por debajo de los precios del primer trimestre
La previsión anual no varía respecto a la del 13 de mayo de 2026: ventas netas de 232.500 millones (+10,9%), beneficio operativo de 14.000 millones (−25,6%), beneficio ordinario de 11.500 millones (−43,1%) y beneficio atribuible a los propietarios de 12.000 millones (−14,5%), para un beneficio por acción de 153,72 yenes. El primer trimestre aportó el 24,7% de las ventas previstas, el 36,3% del beneficio operativo, el 38,9% del beneficio ordinario y el 39,9% del beneficio neto. Los supuestos anuales de 550,00 centavos de dólar por libra de cobre y 155,00 yenes por dólar están ambos por debajo de las medias del primer trimestre, de 604,38 centavos y 159,49 yenes; este informe no explica los descensos de beneficio que implica la previsión.
La previsión de dividendo tampoco cambia: 31,00 yenes a cuenta y 31,00 yenes al cierre, 62,00 yenes en total. El informe deja en blanco el total anual del EF3/2026 por el desdoblamiento: el dividendo a cuenta fue de 117,00 yenes antes del desdoblamiento y el complementario de 48,00 yenes después. Dividir el primero entre cinco da 23,40 yenes, lo que situaría el EF3/2026 en 71,40 yenes en términos posteriores al desdoblamiento; el cálculo es nuestro, no de la compañía. Tras el cierre del trimestre, varios días de lluvias torrenciales desde mediados de julio afectaron al centro y sur de Chile, incluida la Región de Coquimbo, donde se ubica la filial consolidada Arqueros Mining; la compañía indica que el impacto en los resultados del grupo sigue en estudio.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 57.406 | 46.132 | +24,4% |
| Beneficio bruto (millones de ¥) | 11.617 | 9.905 | +17,3% |
| Margen bruto | 20,2% | 21,5% | −1,3 pt |
| Gastos de venta y administración (millones de ¥) | 6.529 | 6.284 | +3,9% |
| Beneficio operativo (millones de ¥) | 5.088 | 3.620 | +40,5% |
| Beneficio ordinario (millones de ¥) | 4.470 | 4.496 | −0,6% |
| Beneficios extraordinarios (millones de ¥) | 3.183 | 543 | +486,2% |
| Beneficio antes de impuestos (millones de ¥) | 7.568 | 4.996 | +51,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 4.782 | 3.297 | +45,0% |
| BPA (¥) | 61,27 | 41,91 | +46,2% |
| Minerales — ingresos (millones de ¥) | 17.363 | 16.687 | +4,1% |
| Minerales — beneficio del segmento (millones de ¥) | 2.478 | 2.486 | −0,3% |
| Metales — ingresos (millones de ¥) | 34.737 | 24.495 | +41,8% |
| Metales — beneficio del segmento (millones de ¥) | 2.019 | 783 | +157,6% |
| Maquinaria y medio ambiente — ingresos (millones de ¥) | 4.141 | 3.740 | +10,7% |
| Maquinaria y medio ambiente — beneficio del segmento (millones de ¥) | 419 | 489 | −14,4% |
| Inmobiliario — ingresos (millones de ¥) | 684 | 725 | −5,6% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 445 | 428 | +3,9% |
| Energías renovables — ingresos (millones de ¥) | 478 | 484 | −1,3% |
| Energías renovables — beneficio del segmento (millones de ¥) | 183 | 195 | −5,9% |
| Volumen de ventas de cobre electrolítico (t) | 11.028 | 11.964 | −7,8% |
| Precio medio del cobre (centavos de US$/lb) | 604,38 | 431,75 | +40,0% |
| Tipo de cambio medio (¥/US$) | 159,49 | 144,59 | +10,3% |
| Activos totales (millones de ¥) | 326.951 | 310.412 | +5,3% |
| Patrimonio neto (millones de ¥) | 168.651 | 167.622 | +0,6% |
| Patrimonio atribuible a la matriz (millones de ¥) | 158.111 | 157.307 | +0,5% |
| Ratio de fondos propios | 48,4% | 50,7% | −2,3 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 232.500 | — | +10,9% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 14.000 | — | −25,6% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 11.500 | — | −43,1% |
| Previsión EF3/2027 — beneficio neto atribuible a la matriz (millones de ¥) | 12.000 | — | −14,5% |
| Previsión EF3/2027 — BPA (¥) | 153,72 | — | — |
| Dividendo anual por acción (¥) | 62,00 | — | — |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.