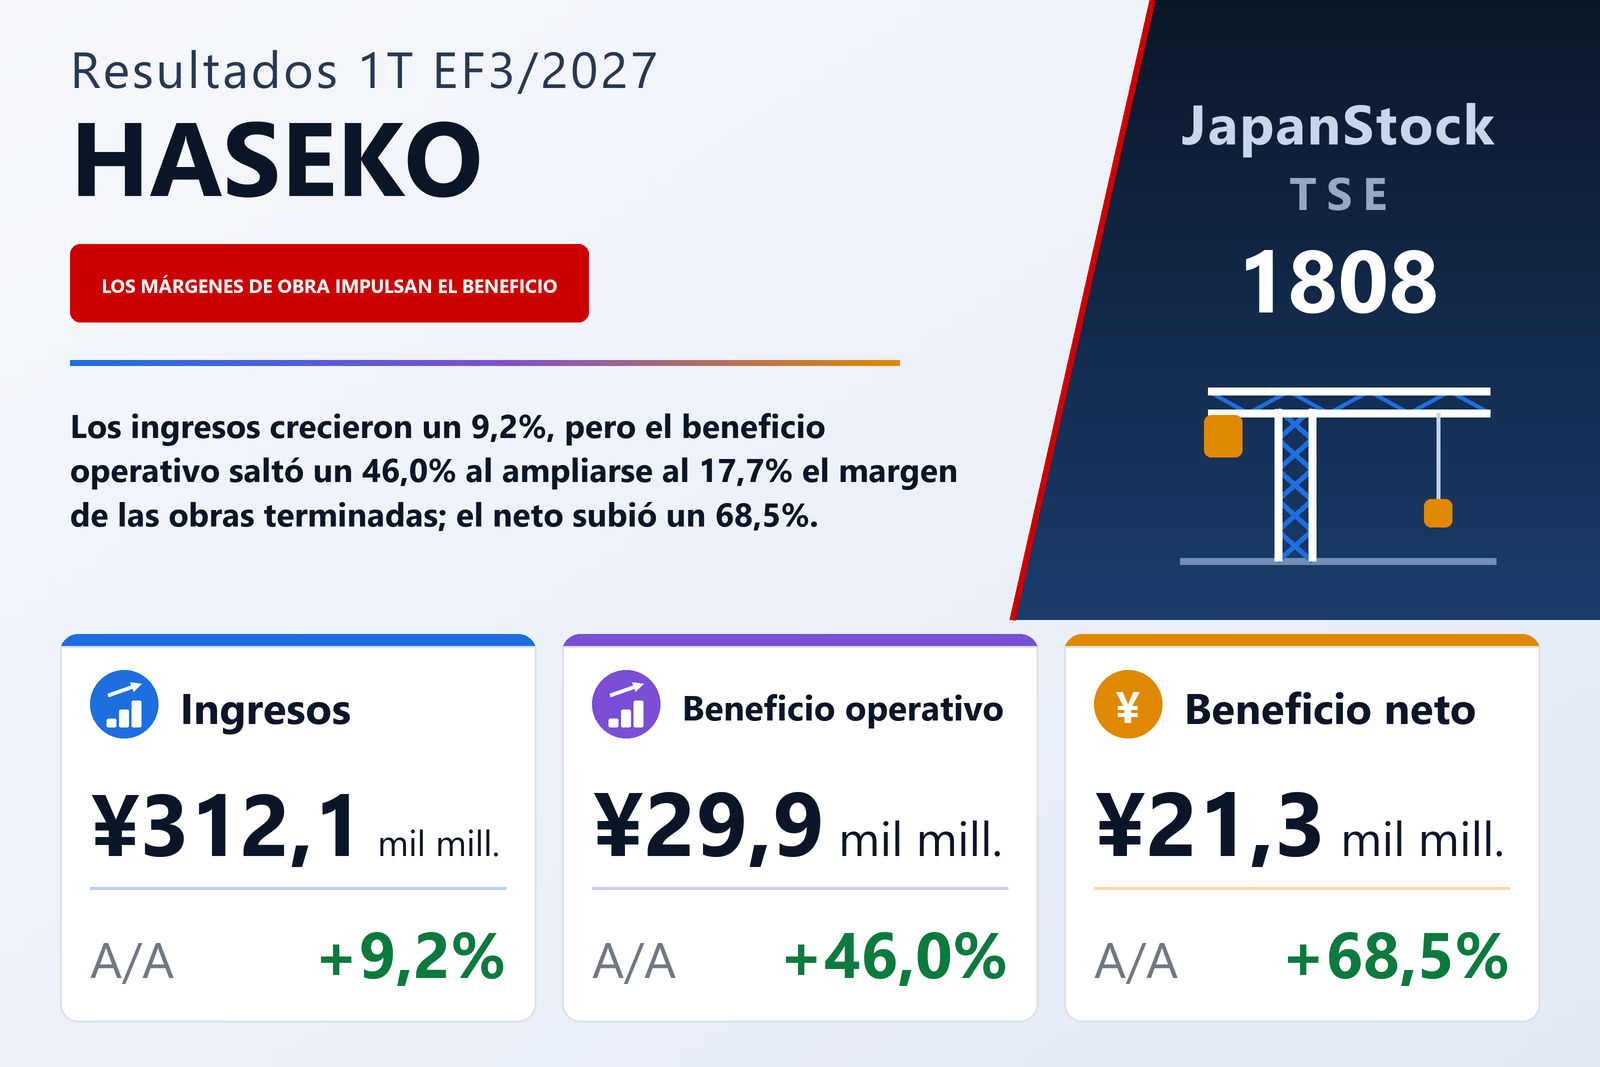
Ingresos, +9,2%; beneficio operativo, +46,0%
HASEKO Corporation (TSE: 1808), la constructora cuyo negocio central es la edificación de bloques de viviendas en régimen de propiedad horizontal, publicó el 6 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 9,2% hasta 312.148 millones de yenes, el beneficio operativo un 46,0% hasta 29.857 millones, el beneficio ordinario un 58,9% hasta 30.455 millones y el beneficio neto atribuible a los propietarios de la matriz un 68,5% hasta 21.287 millones. El beneficio por acción fue de 80,39 yenes frente a 46,34, un 73,5% más, por encima del beneficio neto porque el número medio de acciones en circulación bajó a 264.800.425 desde 272.641.364.
El informe da una sola causa del salto: un mayor margen bruto en las obras terminadas. Los ingresos por obras terminadas se mantuvieron prácticamente planos, en 153.362 millones frente a 153.762 millones, pero su coste bajó a 126.187 millones desde 133.501 millones, de modo que el beneficio bruto de obra subió un 34,1% hasta 27.175 millones y el margen se amplió hasta el 17,7% desde el 13,2%. Las ventas inmobiliarias aportaron volumen más que margen: crecieron un 23,7% hasta 127.166 millones, mientras su beneficio bruto subía un 16,9% hasta 17.467 millones. El beneficio bruto total aumentó un 24,3% hasta 51.788 millones, lo que llevó el margen bruto del grupo al 16,6% desde el 14,6%. Como los gastos de venta, generales y administrativos solo crecieron un 3,4% hasta 21.931 millones, casi toda la mejora de 10.129 millones del beneficio bruto llegó a la línea operativa, y el margen operativo subió al 9,6% desde el 7,2%.
Por debajo de la línea operativa, un vuelco en la puesta en equivalencia
El beneficio ordinario creció más que el operativo, y la cuenta de resultados muestra por qué, aunque el comentario de gestión no lo menciona. El resultado de las inversiones por el método de la participación fue de 1.120 millones frente a una pérdida de 563 millones un año antes, lo que elevó los ingresos no operativos a 2.195 millones desde 616 millones, mientras los gastos por intereses subían a 1.453 millones desde 1.116 millones. Las partidas extraordinarias fueron pequeñas: 82 millones de pérdidas, incluido un deterioro de 77 millones. El beneficio antes de impuestos creció un 59,2% hasta 30.374 millones y los impuestos un 40,8% hasta 9.071 millones, un tipo efectivo del 29,9% frente al 33,8%, lo que explica que el beneficio neto avanzara más que el ordinario. El resultado global fue de 20.212 millones, un 147,5% más, pero inferior al beneficio neto, porque el otro resultado global fue negativo en 1.091 millones, sobre todo por una caída de 3.014 millones en las plusvalías latentes de valores, compensada en parte por 2.014 millones positivos de diferencias de conversión.
Construcción y afines sostuvo el trimestre
Construcción y afines, con diferencia el mayor segmento, elevó sus ingresos un 3,7% hasta 235.010 millones y su beneficio un 50,6% hasta 23.159 millones. La compañía vincula la mejora del margen a la valoración que los promotores hacen de su capacidad para reunir información sobre suelo, su planificación de producto, la calidad de ejecución, el cumplimiento de plazos y su eficiente sistema de producción. Los ingresos de Inmobiliario y afines crecieron un 18,6% hasta 59.846 millones y su beneficio un 12,2% hasta 6.904 millones, por el aumento de las entregas de viviendas nuevas en venta. Gestión y explotación retrocedió, con ingresos un 0,4% menores, de 37.523 millones, y un beneficio un 3,9% inferior, de 1.742 millones, porque disminuyeron los proyectos de edificios de viviendas desarrollados y vendidos para captar contratos de gestión de alquileres. Internacional, que explota un centro comercial y desarrolla un nuevo proyecto de viviendas unifamiliares en Oahu (Hawái), registró unos ingresos de 1.167 millones frente a 1.370 millones y una pérdida de segmento de 413 millones frente a 143 millones. Las cifras por segmento incluyen 21.398 millones de ventas entre segmentos, de los que 18.581 millones corresponden a Construcción y afines.
Los pedidos de la matriz casi se duplicaron
Los datos de pedidos son individuales. Los pedidos recibidos por la sociedad matriz subieron un 93,8% hasta 248.776 millones, de los que las obras sumaron 243.593 millones, un 97,5% más. Los pedidos de viviendas en venta crecieron un 66,9% hasta 199.694 millones, y los de viviendas de alquiler y alojamiento para empleados saltaron a 41.294 millones desde 313 millones. La matriz obtuvo 19 nuevos contratos de construcción de edificios de viviendas —13 en el área metropolitana de Tokio, seis de ellos grandes proyectos de 200 unidades o más, y seis en las regiones de Kinki y Tokai, cuatro de ellos de 200 unidades o más— y terminó 13 obras, entre ellas dos edificios de viviendas de alquiler o similares. Los pedidos alcanzan ya el 75,4% de la previsión de la matriz para el primer semestre, de 330.000 millones, algo que la compañía considera en línea con lo previsto; tanto esa previsión como la de pedidos anuales, de 730.000 millones, se mantienen.
La caja bajó con los depósitos recibidos y la ratio de fondos propios subió
El activo total cayó un 4,6% hasta 1.353.050 millones desde 1.417.724 millones a 31 de marzo de 2026, sobre todo porque el efectivo y los depósitos bajaron a 230.293 millones desde 279.968 millones al reducirse los depósitos recibidos a 46.196 millones desde 68.413 millones. Los costes de proyectos inmobiliarios en curso aumentaron a 317.744 millones desde 296.445 millones, mientras los inmuebles destinados a la venta bajaron a 243.497 millones desde 254.820 millones. El pasivo disminuyó en 71.867 millones, hasta 782.407 millones, y el patrimonio neto subió un 1,3% hasta 570.643 millones, de modo que la ratio de fondos propios mejoró al 42,1% desde el 39,7%. Préstamos y bonos sumaban 418.544 millones, frente a 425.000 millones. No se elabora estado de flujos de efectivo del trimestre; la amortización fue de 2.178 millones frente a 1.907 millones. Una sociedad, Haseko Home Holdings, entró en el perímetro de consolidación durante el trimestre.
Previsión sin cambios, y una revisión solo de la matriz que no la afecta
La previsión consolidada no se revisó. Para el semestre que termina el 30 de septiembre de 2026, HASEKO espera unos ingresos de 630.000 millones (+5,8%), un beneficio operativo de 49.000 millones (+18,5%), un beneficio ordinario de 47.000 millones (+19,5%) y un beneficio neto de 30.000 millones (+23,9%). Para el ejercicio completo que termina el 31 de marzo de 2027 espera unos ingresos de 1.380.000 millones (+8,4%), un beneficio operativo de 110.000 millones (+11,4%), un beneficio ordinario de 105.000 millones (+11,6%) y un beneficio neto de 66.000 millones (+20,4%), es decir, 249,19 yenes por acción. El primer trimestre aportó por sí solo el 60,9% del beneficio operativo previsto para el semestre y el 71,0% del beneficio neto previsto, lo que deja un segundo trimestre implícito de unos 19.143 millones de beneficio operativo frente a los 29.857 millones recién contabilizados; el informe no comenta ese perfil.
Lo que sí cambió fue la previsión de la sociedad matriz. HASEKO contaba con un beneficio extraordinario derivado de una reorganización interna del grupo; tras un análisis adicional ya no espera registrarlo y recortó en 7.000 millones su previsión de beneficio neto individual, hasta 46.500 millones para el semestre (−13,1%) y 69.000 millones para el ejercicio (−9,2%). Al tratarse de una operación entre sociedades consolidadas, la compañía afirma que la previsión consolidada no se ve afectada. La previsión de dividendo tampoco cambia: 100,00 yenes en el año —50,00 a cuenta y 50,00 al cierre—, frente a 95,00 en el EF3/2026. Tras el trimestre, el consejo acordó el 6 de agosto de 2026 enajenar 4.151.500 acciones propias a 2.659,5 yenes cada una, 11.040.914.250 yenes en total, el 21 de agosto de 2026, a los fideicomisos de sus planes de retribución en acciones para consejeros y empleados, lo que equivale al 1,42% de las acciones emitidas.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 312.148 | 285.906 | +9,2% |
| Beneficio bruto (millones de ¥) | 51.788 | 41.659 | +24,3% |
| Margen bruto | 16,6% | 14,6% | +2,0 pt |
| Margen bruto — obras terminadas | 17,7% | 13,2% | +4,5 pt |
| Gastos de venta y administración (millones de ¥) | 21.931 | 21.206 | +3,4% |
| Beneficio operativo (millones de ¥) | 29.857 | 20.453 | +46,0% |
| Margen operativo | 9,6% | 7,2% | +2,4 pt |
| Beneficio ordinario (millones de ¥) | 30.455 | 19.163 | +58,9% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 21.287 | 12.633 | +68,5% |
| Resultado global (millones de ¥) | 20.212 | 8.166 | +147,5% |
| BPA (¥) | 80,39 | 46,34 | +73,5% |
| Construcción y afines — ingresos (millones de ¥) | 235.010 | 226.655 | +3,7% |
| Construcción y afines — beneficio del segmento (millones de ¥) | 23.159 | 15.375 | +50,6% |
| Inmobiliario y afines — ingresos (millones de ¥) | 59.846 | 50.450 | +18,6% |
| Inmobiliario y afines — beneficio del segmento (millones de ¥) | 6.904 | 6.152 | +12,2% |
| Gestión y explotación — ingresos (millones de ¥) | 37.523 | 37.674 | −0,4% |
| Gestión y explotación — beneficio del segmento (millones de ¥) | 1.742 | 1.811 | −3,9% |
| Internacional — ingresos (millones de ¥) | 1.167 | 1.370 | −14,8% |
| Internacional — beneficio del segmento (millones de ¥) | −413 | −143 | pérdida ampliada |
| Pedidos recibidos — sociedad matriz (millones de ¥) | 248.776 | 128.336 | +93,8% |
| de los cuales, obras — sociedad matriz (millones de ¥) | 243.593 | 123.368 | +97,5% |
| Activos totales (millones de ¥) | 1.353.050 | 1.417.724 | −4,6% |
| Patrimonio neto (millones de ¥) | 570.643 | 563.451 | +1,3% |
| Ratio de fondos propios | 42,1% | 39,7% | +2,4 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 1.380.000 | — | +8,4% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 110.000 | — | +11,4% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 105.000 | — | +11,6% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 66.000 | — | +20,4% |
| Previsión EF3/2027 — BPA (¥) | 249,19 | — | — |
| Dividendo anual por acción (¥) | 100,00 | 95,00 | +5,3% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.