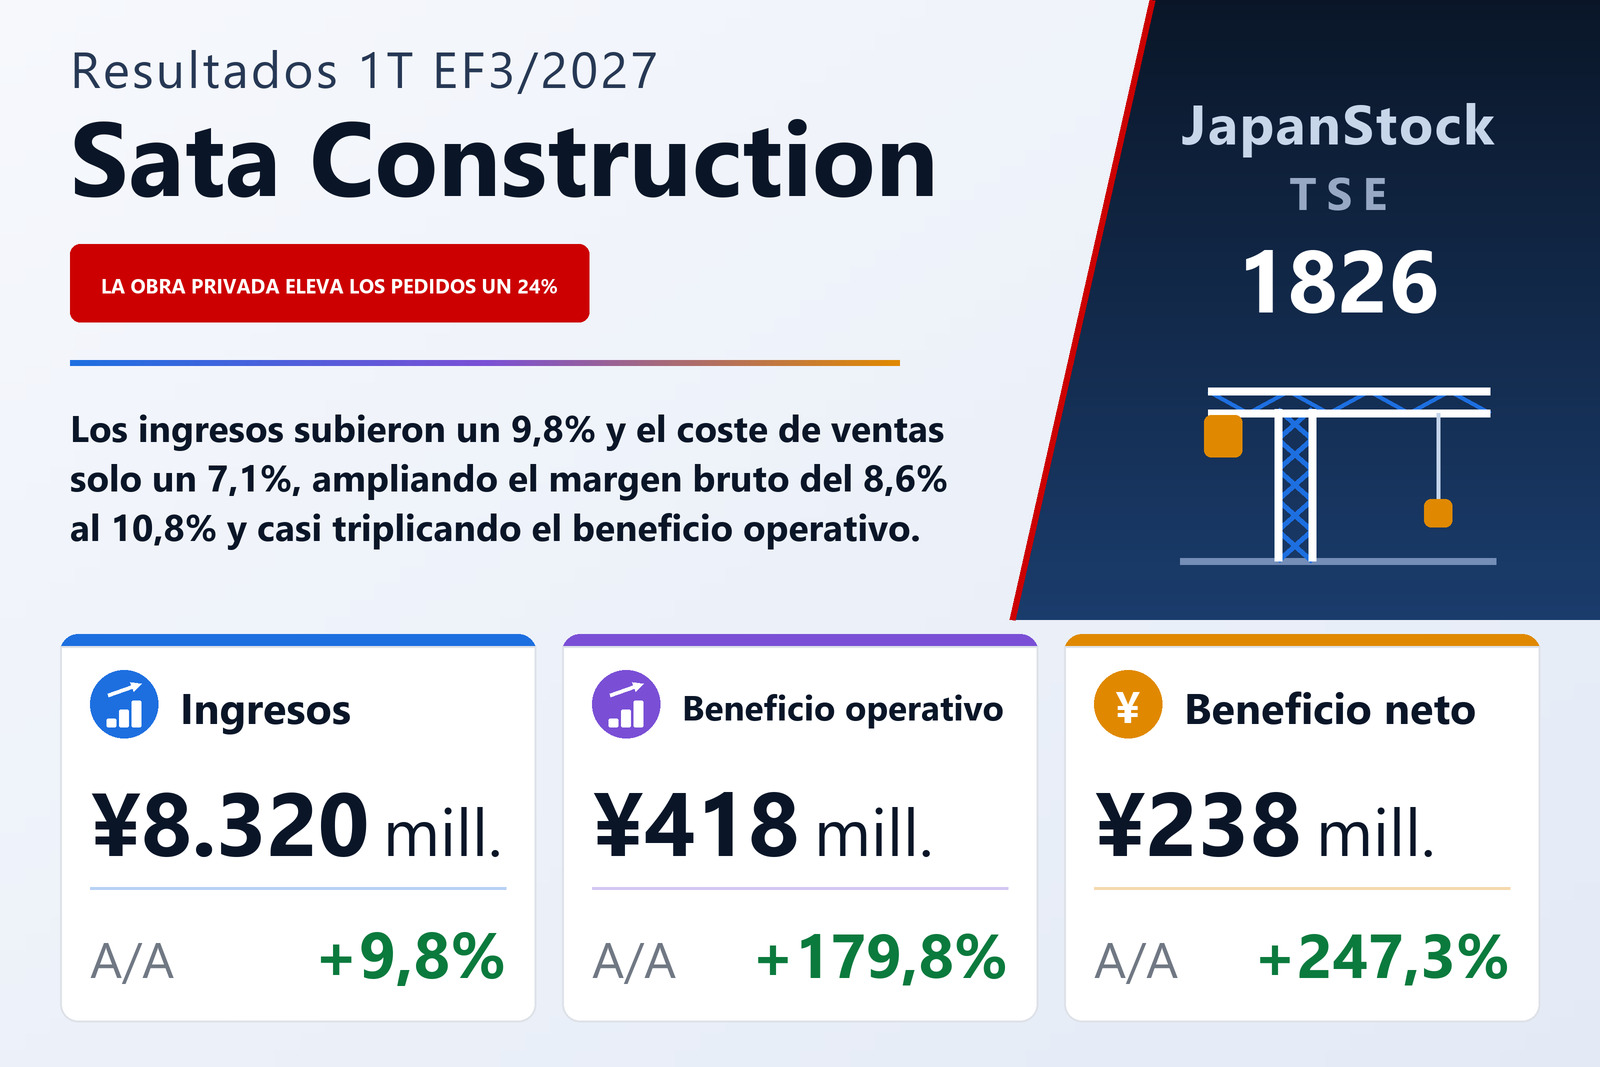
Una ganancia de 2,2 puntos de margen bruto convirtió un 9,8% más de ingresos en un 180% más de beneficio
Sata Construction Co., Ltd. (TSE: 1826), la constructora general japonesa cuyo trabajo se reparte entre contratos de obra civil y de edificación, publicó el 6 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 9,8% hasta 8.320 millones de yenes, el beneficio operativo un 179,8% hasta 418 millones, el beneficio ordinario un 180,8% hasta 420 millones y el beneficio atribuible a los propietarios de la matriz un 247,3% hasta 238 millones, para un resultado de 19,84 yenes por acción frente a 4,50. La compañía cotiza en la Bolsa de Tokio.
Toda esa mejora operativa cabe en dos líneas. El coste de ventas subió un 7,1% hasta 7.421 millones frente a un avance de ingresos del 9,8%: una diferencia de unos 2,7 puntos porcentuales sobre una base de costes superior a 7.000 millones. El beneficio bruto creció por tanto un 38,5% hasta 899 millones, casi cuatro veces el ritmo de los ingresos, y el margen bruto se amplió del 8,6% al 10,8%. Los gastos de venta, generales y administrativos no solo crecieron menos que los ingresos: cayeron un 3,6%, hasta 481 millones. Ambos movimientos llegaron intactos a la línea operativa y llevaron el margen operativo del 2,0% al 5,0%. La compañía atribuye la mejora del margen bruto a los mayores ingresos, a una mejor rentabilidad de las obras grandes y al avance de las negociaciones para repercutir costes.
Pedidos un 24% arriba y cartera un 19% arriba, pero todo el crecimiento es edificación privada
Los pedidos recibidos subieron un 24,0% hasta 11.655 millones, un aumento de 2.259 millones, y la cartera de pedidos un 19,1% hasta 37.744 millones, un aumento de 6.046 millones. Dentro de los contratos de obra, los pedidos de obra civil subieron un 70,6% hasta 2.183 millones y los de edificación un 16,4% hasta 9.331 millones, mientras que los negocios complementarios captaron 140 millones en pedidos, un 44,5% más. La cartera, sin embargo, se reparte de forma muy distinta. La cartera de edificación subió un 33,7% hasta 28.448 millones, mientras que la de obra civil cayó un 10,8% hasta 9.296 millones, de modo que la edificación supone ya el 75,4% de la cartera frente al 67,1% de un año antes. La carga de trabajo futura del grupo depende mucho más de los proyectos privados de edificación.
El mismo giro se ve en los ingresos del trimestre por tipo de cliente. Los ingresos procedentes de clientes públicos cayeron de 2.897 millones a 1.956 millones, un 32,5% menos, mientras que los procedentes de clientes privados subieron de 4.679 millones a 6.364 millones, un 36,0% más. La obra privada aportó así 1.685 millones de ingresos adicionales y la pública devolvió 941 millones, lo que arroja el aumento del grupo de 744 millones. La razón que da el informe es la misma para el crecimiento de ingresos y para el de pedidos: el aumento de la obra privada de edificación.
Los tres segmentos mejoraron y el más pequeño pasó a beneficio
El beneficio de segmento en esta compañía es el beneficio bruto, conciliado con la cuenta de resultados consolidada. Edificación, el mayor segmento, obtuvo unos ingresos de 5.763 millones, un 10,7% más, y un beneficio bruto de segmento de 606 millones, un 33,4% más, con lo que su margen bruto pasó del 8,7% al 10,5%. Obra civil creció menos en ingresos, 2.416 millones, un 6,2% más, pero mejoró más su margen, con un beneficio bruto de segmento de 288 millones, un 40,5% más, lo que llevó su margen bruto del 9,0% al 11,9%. Negocios complementarios, con 140 millones de ingresos, un 44,5% más, convirtió una pérdida bruta de 14 millones en un beneficio bruto de 6 millones. Los tres suman 902 millones frente a un beneficio bruto consolidado de 899 millones; la diferencia es la eliminación de operaciones entre segmentos, un ajuste de −2 millones este año frente a +3 millones el pasado.
El informe advierte de que el primer trimestre es el pequeño
Sata Construction afirma sin rodeos en el informe que su negocio de construcción tiene un patrón estacional: como los contratos concentran la terminación y entrega en el cuarto trimestre, los ingresos reconocidos allí son notablemente mayores que en los tres primeros trimestres. Las cifras lo confirman frente a la propia expectativa anual de la compañía. Unos ingresos de 8.320 millones son el 22,1% de los 37.600 millones previstos para el año, y un beneficio operativo de 418 millones es el 27,9% de los 1.500 millones previstos. La mejora operativa del 179,8% se mide además contra una base débil: la propia línea del año anterior del informe muestra el trimestre de junio de 2025 con los ingresos un 10,0% abajo y el beneficio operativo un 26,0% abajo. Un trimestre que es a la vez estacionalmente pequeño y comparado con otro deprimido dice menos sobre el año de lo que sugiere su porcentaje.
Un cargo fiscal diferido de 160 millones frenó el beneficio neto
Por debajo de la línea operativa los movimientos son pequeños. Los ingresos no operativos fueron de 8 millones frente a 4 millones y los gastos no operativos de 6 millones frente a 4 millones, de los cuales los gastos financieros fueron 5 millones frente a 4 millones, de modo que el beneficio ordinario subió un 180,8% hasta 420 millones. Este año no hubo partidas extraordinarias de ningún tipo, frente a una plusvalía de 4 millones por venta de inmovilizado y una pérdida por baja insignificante un año antes, lo que deja un beneficio antes de impuestos de 420 millones frente a 153 millones. Los impuestos sobre beneficios se llevaron 181 millones frente a 84 millones, un tipo efectivo del 43,1%, y el informe da la razón: 160 millones de cargo por impuesto diferido derivados de la reversión de activos por impuestos diferidos. Los activos por impuestos diferidos dentro de inversiones y otros activos cayeron en consecuencia de 268 millones a 105 millones. El beneficio neto atribuible a los propietarios de la matriz subió aun así un 247,3% hasta 238 millones, y el resultado global un 187,5% hasta 245 millones.
El beneficio por acción subió más que el beneficio — un 340,9%, de 4,50 a 19,84 yenes — porque el número medio de acciones en circulación cayó un 21,3%, de 15.297.833 a 12.045.608. Las acciones emitidas se mantuvieron en 13.386.233 y la autocartera subió en 820 títulos hasta 1.341.051, de modo que la caída de la media refleja movimientos accionariales del año anterior y no algo hecho en este trimestre.
El activo cayó un 12% al cobrarse las cuentas del cierre de ejercicio
El balance compara el 30 de junio de 2026 con el 31 de marzo de 2026, y se encogió. El activo total cayó un 12,2% hasta 22.251 millones desde 25.352 millones, al bajar las cuentas por cobrar de obra terminada 4.524 millones hasta 6.478 millones y subir el efectivo y los depósitos 1.592 millones hasta 10.313 millones: el patrón habitual de una constructora cuyas entregas se agrupan en el cuarto trimestre y cuyo cobro llega un trimestre después. El pasivo cayó un 18,7% hasta 11.377 millones, con las cuentas por pagar de obra 1.806 millones abajo hasta 4.073 millones y la deuda a corto plazo 1.016 millones abajo hasta 290 millones. El patrimonio neto cayó un 4,2% hasta 10.873 millones, sobre todo por 722 millones de dividendos pagados. Como el activo cayó más deprisa que el patrimonio, la ratio de solvencia subió 4,1 puntos hasta el 48,9%: una mejora producida por un balance que se encoge y no por beneficios retenidos, que de hecho bajaron de 8.283 millones a 7.799 millones. No se elaboró estado de flujos de efectivo trimestral; la amortización fue de 44 millones frente a 48 millones.
Previsión y dividendo se quedaron exactamente donde estaban
La compañía dejó intacta la previsión anual que publicó el 11 de mayo de 2026: ingresos de 37.600 millones (+2,3%), beneficio operativo de 1.500 millones (−15,3%), beneficio ordinario de 1.410 millones (−17,9%) y beneficio atribuible a los propietarios de 910 millones (−5,6%), para un resultado de 75,54 yenes por acción. La razón que da para no revisarla es que las condiciones a partir de ahora son inciertas. Tomada al pie de la letra, esa previsión implica 1.082 millones de beneficio operativo en los nueve meses restantes frente a los 418 millones ya contabilizados, y un ejercicio completo en el que el beneficio operativo cae un 15,3% pese a que el primer trimestre casi lo triplicó. El informe no ofrece conciliación alguna entre ambas cosas, y la nota sobre estacionalidad es el único contexto que aporta.
La previsión de dividendo tampoco se revisó. Sata Construction espera pagar 60,00 yenes por acción al cierre del ejercicio y 60,00 yenes en el año, sin dividendo a cuenta, igual que los 60,00 yenes pagados por el ejercicio cerrado en marzo de 2026: un reparto de alrededor del 79% de los 75,54 yenes de beneficio por acción previstos. El propio trimestre soportó el coste en caja del dividendo del cierre anterior, 722 millones. El informe no registra ningún cambio en el perímetro de consolidación, ningún cambio de política contable o de estimación ni reexpresión alguna, y los estados trimestrales no fueron revisados por un auditor de cuentas. La compañía no elaboró material explicativo complementario ni celebró presentación de resultados.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 8.320 | 7.576 | +9,8% |
| Beneficio bruto (millones de ¥) | 899 | 649 | +38,5% |
| Margen bruto | 10,8% | 8,6% | +2,2 pt |
| Gastos de venta y administración (millones de ¥) | 481 | 499 | −3,6% |
| Beneficio operativo (millones de ¥) | 418 | 149 | +179,8% |
| Beneficio ordinario (millones de ¥) | 420 | 149 | +180,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 238 | 68 | +247,3% |
| Resultado global (millones de ¥) | 245 | 85 | +187,5% |
| BPA (¥) | 19,84 | 4,50 | +340,9% |
| Pedidos recibidos (millones de ¥) | 11.655 | 9.396 | +24,0% |
| Cartera de pedidos (millones de ¥) | 37.744 | 31.698 | +19,1% |
| Obra civil — ingresos (millones de ¥) | 2.416 | 2.274 | +6,2% |
| Obra civil — beneficio bruto del segmento (millones de ¥) | 288 | 205 | +40,5% |
| Obra civil — pedidos recibidos (millones de ¥) | 2.183 | 1.280 | +70,6% |
| Edificación — ingresos (millones de ¥) | 5.763 | 5.204 | +10,7% |
| Edificación — beneficio bruto del segmento (millones de ¥) | 606 | 454 | +33,4% |
| Edificación — pedidos recibidos (millones de ¥) | 9.331 | 8.018 | +16,4% |
| Negocios complementarios — ingresos (millones de ¥) | 140 | 97 | +44,5% |
| Negocios complementarios — beneficio bruto del segmento (millones de ¥) | 6 | −14 | de pérdida a beneficio |
| Activos totales (millones de ¥) | 22.251 | 25.352 | −12,2% |
| Patrimonio neto (millones de ¥) | 10.873 | 11.351 | −4,2% |
| Ratio de fondos propios | 48,9% | 44,8% | +4,1 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 37.600 | — | +2,3% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 1.500 | — | −15,3% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 1.410 | — | −17,9% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 910 | — | −5,6% |
| Previsión EF3/2027 — BPA (¥) | 75,54 | — | — |
| Dividendo anual por acción (¥) | 60,00 | 60,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.