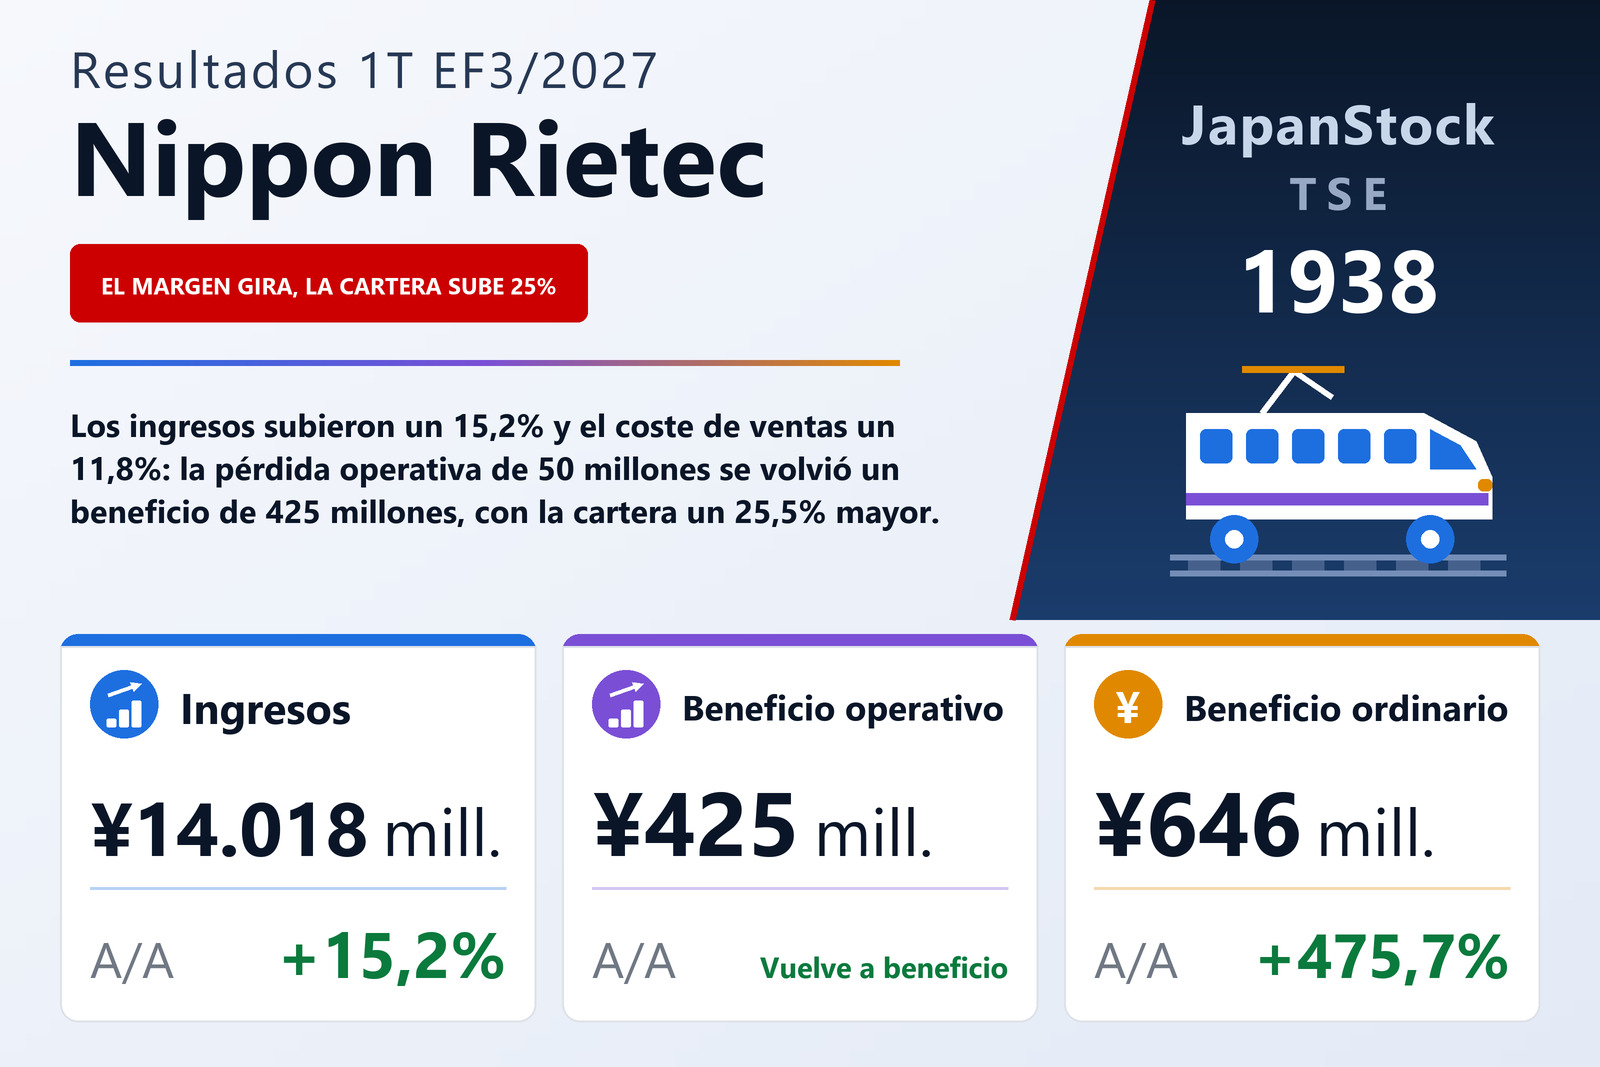
Los ingresos crecieron un 15,2% y el coste de ventas un 11,8%: la línea operativa cruzó el cero
Nippon Rietec Co., Ltd. (TSE: 1938), la contratista de instalaciones eléctricas cuyos cuatro departamentos de obra abarcan equipamiento eléctrico ferroviario, equipamiento viario, instalaciones eléctricas de interior y exterior y líneas aéreas de transporte de energía, publicó el 6 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 15,2% hasta 14.018 millones de yenes, la línea operativa pasó de una pérdida de 50 millones a un beneficio de 425 millones, el beneficio ordinario subió un 475,7% hasta 646 millones y el beneficio atribuible a los propietarios de la matriz fue de 406 millones frente a 18 millones, para un resultado de 16,39 yenes por acción frente a 0,74. El informe señala a la Bolsa de Tokio como mercado de cotización y no indica segmento de mercado.
La aritmética entre esas líneas es todo el trimestre. El coste de ventas subió un 11,8% hasta 12.176 millones frente a un avance de ingresos del 15,2%: una diferencia de unos tres puntos y medio porcentuales aplicada a una base de costes superior a 12.000 millones. El beneficio bruto creció por tanto un 43,4% hasta 1.842 millones, casi el triple que los ingresos, y el margen bruto se amplió del 10,6% al 13,1%, una ganancia de unos 2,6 puntos. Los gastos de venta, generales y administrativos aumentaron solo un 6,1% hasta 1.417 millones, mucho menos que los ingresos, de modo que hasta la línea operativa llegó más que toda esa mejora del margen bruto: el margen operativo pasó del −0,4% al 3,0%. La compañía atribuye la mejora al propio efecto de los mayores ingresos junto con la negociación continua de precios, las ganancias de productividad y el control de costes. No menciona ninguna partida extraordinaria.
Por debajo de la línea operativa, los dividendos cobrados y una carga fiscal más ligera hacen el resto
El beneficio ordinario alcanzó 646 millones frente a 112 millones, un alza del 475,7%, muy por encima de la línea operativa, porque en un negocio de este tamaño la cuenta no operativa es grande en relación con el beneficio operativo. Los ingresos no operativos fueron de 326 millones frente a 263 millones, de los cuales los dividendos cobrados sumaron 211 millones frente a 160 millones y los beneficios por venta de mercancías 98 millones frente a 91 millones. Los gastos no operativos fueron de 104 millones frente a 101 millones, casi todo ello una pérdida por puesta en equivalencia de 84 millones (85 millones un año antes) y gastos financieros de 7 millones (11 millones). El saldo neto no operativo de 221 millones equivale por tanto a alrededor de la mitad de todo el beneficio operativo del trimestre, que es la razón aritmética de que la línea ordinaria subiera mucho más deprisa que la operativa.
Más abajo, un beneficio extraordinario de 1,6 millones por la venta de activos fijos sustituyó a la pérdida de 9,7 millones por bajas del año anterior, de modo que el beneficio trimestral antes de impuestos creció un 531,8% hasta 648 millones desde 102 millones. Los impuestos sobre beneficios fueron de 242 millones frente a 84 millones, un tipo efectivo del 37,4% frente al 82,2%, cifra esta última distorsionada por una base preimpositiva casi en equilibrio y no por nada ocurrido en este trimestre. No hay intereses minoritarios, así que el beneficio trimestral y el atribuible a los propietarios de la matriz son los mismos 406 millones, frente a 18 millones; el propio informe no publica porcentaje para esa línea, por ser demasiado pequeña la base del año anterior. El resultado global creció solo un 68,3% hasta 463 millones, mucho menos que el beneficio neto, porque el otro resultado global cayó a 56 millones desde 257 millones, sobre todo por una menor plusvalía de valoración de valores, 105 millones frente a 381 millones.
La construcción de instalaciones eléctricas es el 93% de los ingresos, y la obra ferroviaria es la mitad de eso
El grupo reporta tres segmentos, y uno de ellos es casi toda la compañía. Construcción de instalaciones eléctricas registró unos ingresos externos de 13.061 millones, un 14,1% más —el 93% de los ingresos del grupo—, con un beneficio de segmento de 1.123 millones, un 55,3% más. Actividades complementarias siguió con 856 millones, un 36,2% más, y un beneficio de segmento de 159 millones frente a 43 millones. Arrendamiento inmobiliario, con 100 millones, un 0,5% más, ganó 16 millones frente a 15 millones. Los tres beneficios de segmento suman 1.300 millones frente a 783 millones un año antes; un ajuste de −875 millones (−833 millones el año pasado), casi todo él gastos corporativos de 891 millones no asignados a ningún segmento, es lo que reduce ese total a los 425 millones de beneficio operativo efectivamente publicados.
Dentro del segmento de construcción, el anexo del informe distingue cuatro departamentos, y se movieron de forma muy distinta. Equipamiento eléctrico ferroviario fue el mayor, con 6.600 millones, un 9,2% más, algo más de la mitad de los ingresos de construcción y el de crecimiento más lento entre los tres que crecieron. Equipamiento de líneas de transporte fue el más rápido, un 46,1% hasta 3.530 millones, un aumento de 1.114 millones que es la mayor contribución individual al crecimiento del grupo. Equipamiento viario subió un 30,8% hasta 2.127 millones. Frente a ellos, las instalaciones eléctricas de interior y exterior cayeron un 40,8% hasta 802 millones, el único departamento que se contrajo, sin que el informe ofrezca explicación alguna. Los cuatro juntos sumaron 13.061 millones, un 14,1% más.
El mercado que describe la compañía y los pedidos que consiguió
El propio relato del entorno que hace el informe es ecuánime. Describe una economía japonesa en recuperación moderada por la mejora del empleo y las rentas, las subidas continuadas de salarios, la fuerte demanda de turismo receptivo favorecida por el yen débil y una inversión empresarial activa, a la vez que cita como factores de riesgo a la baja las subidas graduales del tipo de interés oficial del Banco de Japón, la evolución de los precios y el riesgo geopolítico, incluido Oriente Medio. Para la construcción en concreto califica de firme la inversión privada en medidas contra el envejecimiento de las infraestructuras, en obras de resiliencia nacional y en la red de transporte y las infraestructuras energéticas de nueva generación que exige una sociedad digitalizada y descarbonizada, pero afirma que el entorno se ha endurecido notablemente por la escasez crónica de mano de obra y el alza de los costes laborales y de materiales, lo que hace imprescindibles las ganancias de productividad y una disciplina adecuada de márgenes. El trimestre es el segundo año del Plan de Gestión a Medio Plazo 2027, primer paso hacia la visión a largo plazo NR Vision 2035, bajo la cual la compañía refuerza la rentabilidad de sus negocios existentes mientras acelera su entrada en áreas de crecimiento como los centros de datos y las infraestructuras energéticas de nueva generación.
El trimestre arrancó con obra arrastrada del ejercicio anterior por 59.624 millones frente a 47.717 millones un año antes, y los pedidos siguieron llegando: 17.154 millones, un 18,3% más. Equipamiento eléctrico ferroviario se llevó 8.716 millones, un 14,3% más, con trabajos como la sustitución de enclavamientos de estación; equipamiento de líneas de transporte, 3.619 millones, un 22,2% más, incluida la renovación de torres; equipamiento viario, 3.013 millones, un 12,9% más; e instalaciones eléctricas de interior y exterior, 1.805 millones, un 45,3% más, por reformas eléctricas de organismos públicos: el departamento cuyos ingresos más cayeron fue el que registró el crecimiento de pedidos más rápido. El informe menciona además grandes obras eléctricas vinculadas a centros de datos entre los contratos obtenidos.
La cartera de pedidos a 30 de junio de 2026 se situó en 63.717 millones, un 25,5% más que en la misma fecha del año anterior, un aumento de 12.948 millones. Las líneas de transporte aportaron 7.386 millones de esa cifra, con su cartera subiendo un 72,0% hasta 17.638 millones; el equipamiento eléctrico ferroviario seguía teniendo la mayor cartera absoluta, 31.200 millones, un 12,7% más, con las instalaciones de interior y exterior en 8.756 millones, un 19,6% más, y el equipamiento viario en 6.120 millones, un 11,0% más. Una cartera equivalente a unas cuatro veces y media los ingresos de un solo trimestre es el mejor indicador adelantado del informe, y la mayor parte de su crecimiento está en el negocio hacia el que la compañía dice estar expandiéndose.
El balance se redujo en 8.855 millones, casi todo ello por cobros de clientes
El activo total cayó un 8,7% hasta 92.480 millones desde 101.335 millones a 31 de marzo de 2026, un descenso de 8.855 millones que se concentra prácticamente en una sola línea: los efectos y cuentas a cobrar por obra terminada bajaron 11.688 millones hasta 36.529 millones al cobrarse las entregas del cuarto trimestre del ejercicio anterior. La tesorería subió 985 millones hasta 9.380 millones y los costes de obra en curso subieron 848 millones hasta 1.921 millones al arrancar nuevos trabajos. El pasivo cayó 7.286 millones hasta 24.779 millones: proveedores por obra, 4.176 millones menos; la provisión para pagas extra, 2.311 millones menos, hasta 530 millones; y el impuesto a pagar, 1.873 millones menos, hasta 64 millones, frente a nueva deuda a corto plazo de 500 millones donde no había ninguna. El patrimonio neto bajó 1.568 millones hasta 67.700 millones, con las reservas cayendo 1.625 millones por el dividendo de cierre mientras la reserva de valoración de valores subía 98 millones. Como el activo cayó más deprisa que el patrimonio, la ratio de fondos propios subió del 68,4% al 73,2%; sin intereses minoritarios, fondos propios y patrimonio neto son la misma cifra. Las acciones emitidas se mantuvieron en 25.117.717 y la autocartera en 337.168.
Previsión sin cambios, y el primer trimestre es el 5,8% de ella
Nippon Rietec dejó intacta la previsión anual del EF3/2027 que publicó el 12 de mayo de 2026: ingresos de 75.300 millones (+1,7%), beneficio operativo de 7.350 millones (+3,3%), beneficio ordinario de 8.360 millones (+6,9%), beneficio atribuible a los propietarios de 6.140 millones (+10,6%) y un resultado de 247,42 yenes por acción. El trimestre recién publicado supone el 18,6% de los ingresos previstos, pero solo el 5,8% del beneficio operativo previsto, y el informe explica esa brecha en vez de dejarla en el aire: los costes fijos, como los gastos de venta y administración, se devengan de forma bastante uniforme a lo largo de los cuatro trimestres, mientras que la terminación y entrega de obra se concentra en el cuarto, de modo que tanto los ingresos como el beneficio tienen un sesgo estacional hacia el cierre del ejercicio. Leído así, un primer trimestre que apenas cruzó al beneficio es coherente con la previsión y no contradictorio con ella.
La previsión de dividendo tampoco se revisó. No hay dividendo a pagar por el primer trimestre y el informe no fija fecha de inicio de pago; la compañía prevé 47,00 yenes en el semestre y 50,00 yenes al cierre, un total anual de 97,00 yenes frente a los 82,00 abonados por el EF3/2026, que llegaron íntegros en un único pago de cierre. Eso supone un alza del 18,3% y repartir alrededor del 39% de los 247,42 yenes de beneficio por acción previstos. El informe añade que estos estados financieros consolidados trimestrales no están sujetos a revisión por auditor de cuentas o sociedad de auditoría, y que no los acompaña material explicativo complementario ni presentación de resultados.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 14.018 | 12.173 | +15,2% |
| Beneficio bruto (millones de ¥) | 1.842 | 1.284 | +43,4% |
| Margen bruto | 13,1% | 10,6% | +2,6 pt |
| Gastos de venta y administración (millones de ¥) | 1.417 | 1.335 | +6,1% |
| Beneficio operativo (millones de ¥) | 425 | −50 | de pérdida a beneficio |
| Beneficio ordinario (millones de ¥) | 646 | 112 | +475,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 406 | 18 | +2.128,3% |
| BPA (¥) | 16,39 | 0,74 | +2.114,9% |
| Pedidos recibidos (millones de ¥) | 17.154 | 14.495 | +18,3% |
| Cartera de pedidos (millones de ¥) | 63.717 | 50.768 | +25,5% |
| Construcción de instalaciones eléctricas — ingresos (millones de ¥) | 13.061 | 11.444 | +14,1% |
| Construcción de instalaciones eléctricas — beneficio del segmento (millones de ¥) | 1.123 | 723 | +55,3% |
| Actividades complementarias — ingresos (millones de ¥) | 856 | 628 | +36,2% |
| Actividades complementarias — beneficio del segmento (millones de ¥) | 159 | 43 | +270,6% |
| Arrendamiento inmobiliario — ingresos (millones de ¥) | 100 | 100 | +0,5% |
| Arrendamiento inmobiliario — beneficio del segmento (millones de ¥) | 16 | 15 | +4,6% |
| Activos totales (millones de ¥) | 92.480 | 101.335 | −8,7% |
| Patrimonio neto (millones de ¥) | 67.700 | 69.269 | −2,3% |
| Ratio de fondos propios | 73,2% | 68,4% | +4,8 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 75.300 | — | +1,7% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 7.350 | — | +3,3% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 8.360 | — | +6,9% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 6.140 | — | +10,6% |
| Previsión EF3/2027 — BPA (¥) | 247,42 | — | — |
| Dividendo anual por acción (¥) | 97,00 | 82,00 | +18,3% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.