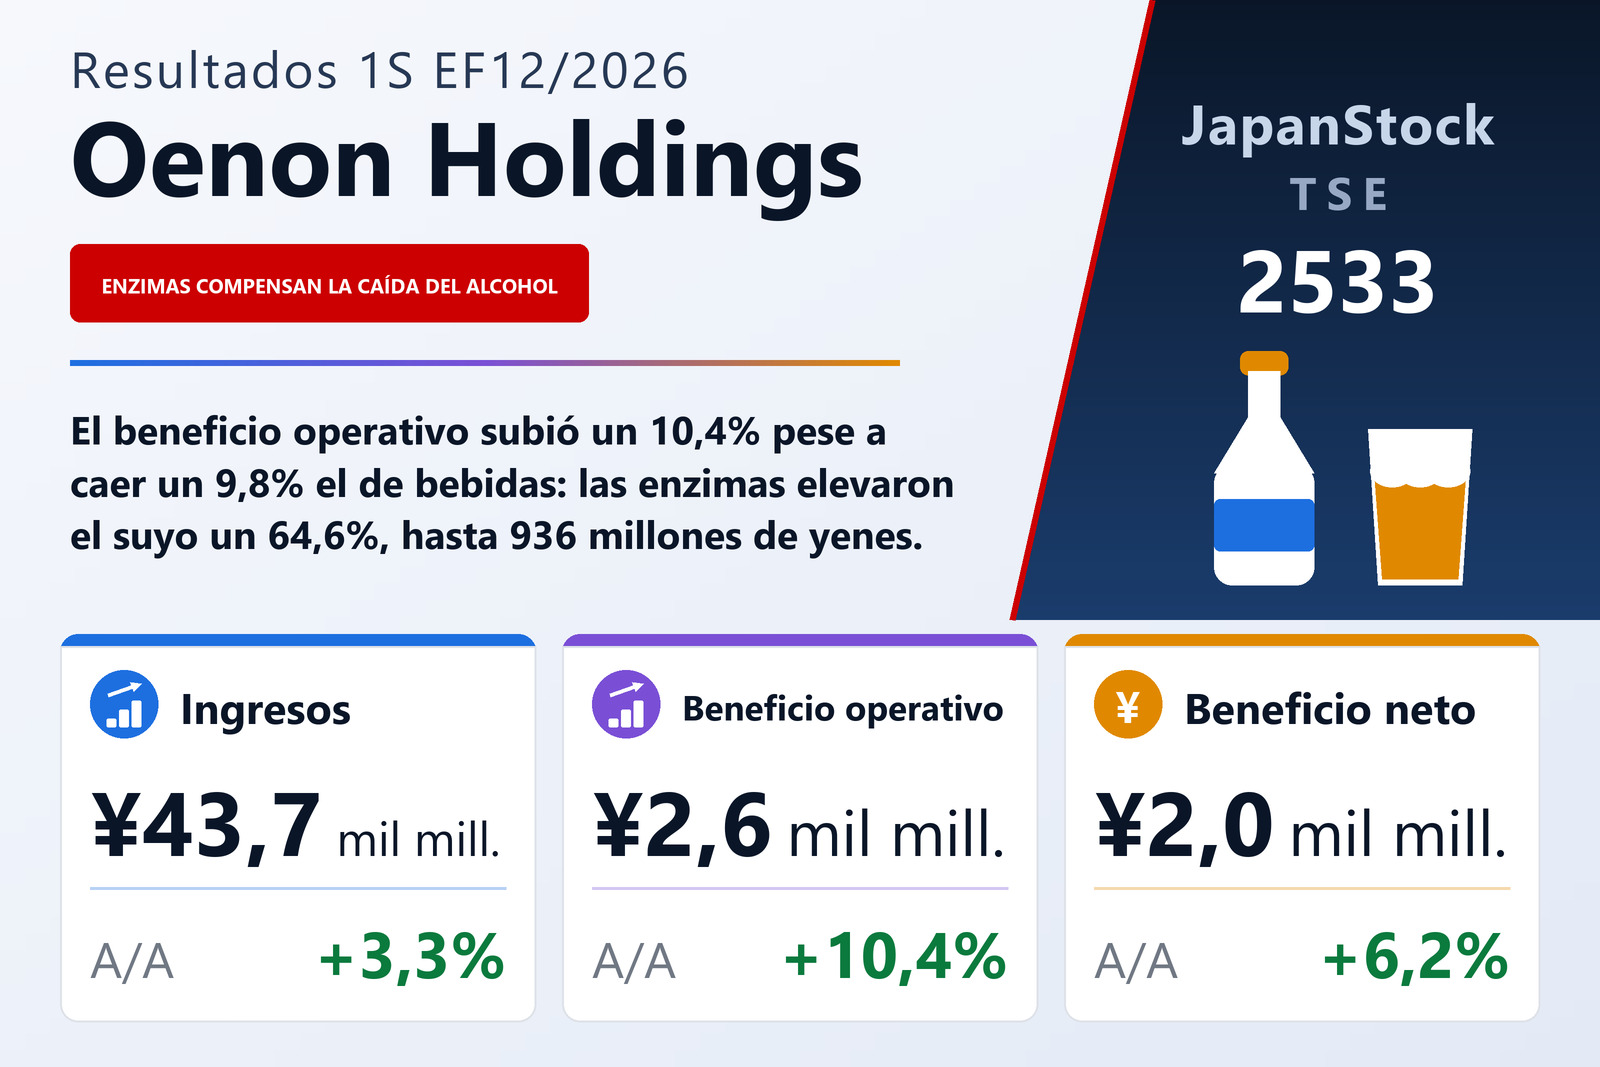
Unos ingresos un 3,3% mayores y un beneficio un 10,4% mayor, ganados en sitios distintos
Oenon Holdings, Inc. (TSE: 2533), el grupo japonés que elabora shochu, chuhai, sake, sake sintético, mirin y licores occidentales, suministra alcohol para uso alimentario e industrial y explota además negocios de enzimas y farmacia e inmobiliario, publicó el 6 de agosto de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 3,3% hasta 43.673 millones de yenes, el beneficio operativo un 10,4% hasta 2.557 millones, el beneficio ordinario un 10,5% hasta 2.650 millones y el beneficio atribuible a los propietarios de la matriz un 6,2% hasta 1.970 millones, para un resultado de 35,06 yenes por acción frente a 32,57. El informe indica como mercado de cotización la Bolsa de Tokio y no menciona ningún segmento de mercado.
La aritmética del grupo es estrecha, pero positiva. El coste de ventas subió un 2,7% hasta 35.496 millones frente a un avance de ingresos del 3,3%, de modo que el beneficio bruto creció más deprisa que ambos, un 6,0% hasta 8.177 millones, y el margen bruto se amplió del 18,3% al 18,7%. Los gastos de venta, generales y administrativos aumentaron un 4,1% hasta 5.620 millones —más que los ingresos, pero menos que el beneficio bruto—, lo que dejó el beneficio operativo un 10,4% arriba y el margen operativo en el 5,9% frente al 5,5%. Vista desde el grupo, la primera mitad parece una mejora moderada y ordenada. La nota de segmentos dice otra cosa.
Las bebidas alcohólicas vendieron más y ganaron menos
El negocio de bebidas supone el 92% de los ingresos del grupo, y creció: las ventas del segmento a clientes externos fueron de 39.997 millones, un 2,4% más. El beneficio del segmento fue en dirección contraria, con una caída del 9,8% hasta 1.219 millones. La compañía publica su propio desglose de ese descenso de 132 millones, y es inusualmente explícito: el mayor volumen aportó 110 millones de beneficio bruto y la subida de precios de venta otros 250 millones, pero el encarecimiento de las materias primas restó 380 millones y los costes de personal y otros gastos comerciales 150 millones más, mientras que la combinación de productos devolvió 38 millones. Dicho de otro modo, las subidas de precios recuperaron alrededor de dos tercios del alza de los costes de materia prima y nada de la inflación de costes situada por debajo.
Bajo el total del segmento, las líneas de producto se movieron juntas más que separadas. El shochu, la mayor de ellas, subió un 1,2% hasta 17.387 millones: dentro de esa línea, el shochu de tipo kourui bajó un 0,4% hasta 5.895 millones mientras el de tipo otsurui subía un 2,1% hasta 11.492 millones. El chuhai y otros productos listos para beber crecieron un 3,3% hasta 9.741 millones, el sake un 2,4% hasta 1.748 millones, el sake sintético un 2,5% hasta 861 millones y el alcohol vendido como materia prima un 0,7% hasta 6.933 millones; solo cayó el mirin, un 3,4% hasta 163 millones. Los licores occidentales fueron la línea de mayor crecimiento, con 2.778 millones, un 11,6% más. La compañía atribuye el avance del shochu a que sus gamas mezcladas «Sugomugi» y «Sugoimo» y la auténtica «Hakata no Hana» compensaron el menor volumen de marca blanca; el de los listos para beber, a los productos de marca blanca y a su chuhai «NIPPON PREMIUM» con ingredientes regionales; y el de los licores occidentales, a las bases para chuhai y a su whisky «Kokun», con retroceso del licor occidental destinado a materia prima. Dentro de la línea de alcohol, el destinado a bebidas se mantuvo firme y el industrial cayó. El trasfondo que describe para la categoría es una población menguante y envejecida, menos ocasiones de consumo y un consumidor más ahorrador: en sus propias palabras, una competencia cada vez más intensa.
Todo el crecimiento del semestre ocurrió en el primer trimestre
El material complementario de la compañía desglosa el semestre por trimestres, y el segundo revierte al primero. Entre abril y junio de 2026 los ingresos cayeron un 1,9% hasta 22.406 millones, el beneficio bruto un 6,5% hasta 4.177 millones mientras los gastos comerciales seguían subiendo, y el beneficio operativo cayó un 20,4% hasta 1.289 millones, el ordinario un 20,5% hasta 1.337 millones y el beneficio atribuible a la matriz un 21,9% hasta 1.030 millones, o 18,37 yenes por acción frente a 23,15. El segmento de bebidas cargó con ese vuelco casi en solitario: sus ventas del segundo trimestre cayeron un 2,7% hasta 20.589 millones y su beneficio un 47,6% hasta 583 millones. Toda cifra publicada del semestre es por tanto una cifra del primer trimestre diluida por un segundo más débil, y el informe no ofrece comentario específico del trimestre.
Las enzimas son el 6,8% de los ingresos y todo el crecimiento del beneficio
El segmento de enzimas y farmacia registró unos ingresos de 2.966 millones, un 17,8% más, y un beneficio de segmento de 936 millones, un 64,6% más, que la compañía atribuye a la fortaleza de las ventas de enzimas en el exterior y al trabajo de fermentación por contrato. Son 367 millones de beneficio adicional en un negocio que vale el 6,8% de los ingresos del grupo, frente al descenso de 132 millones del segmento de bebidas: el aumento de 240 millones del beneficio operativo del grupo queda así más que explicado por el negocio pequeño, con el grande restando. El inmobiliario fue plano y muy rentable: ingresos de 665 millones, un 0,7% más, y beneficio de 396 millones, un 1,7% más, un margen cercano al 60% que convierte el 1,5% de los ingresos del grupo en alrededor del 15% de su beneficio operativo. El resto de actividades de almacenaje y manipulación de mercancías, reportadas como Otros, aportaron 43 millones de ingresos y 5 millones de beneficio. Los ingresos por segmento son ventas a clientes externos y suman los ingresos del grupo salvo por el redondeo que introduce el truncamiento a millones enteros del informe.
Por debajo de la línea operativa, y un balance que encogió
Unos ingresos no operativos de 207 millones frente a unos gastos de 114 millones —los primeros ayudados por subvenciones, los segundos con 76 millones de intereses— elevaron el beneficio ordinario algo más deprisa que el operativo, hasta 2.650 millones, un 10,5% más. Por debajo, el periodo del año anterior fue el más fuerte: los beneficios extraordinarios bajaron a 89 millones desde 120 millones al reducirse a la mitad las plusvalías por venta de inmovilizado, hasta 69 millones, y las pérdidas extraordinarias subieron a 33 millones desde 23 millones. El beneficio semestral antes de impuestos fue de 2.706 millones, un 8,4% más, los impuestos de 728 millones y el beneficio semestral de 1.978 millones; los intereses minoritarios se llevaron 7 millones este año frente a una pérdida de 3 millones el pasado, de modo que el beneficio atribuible a la matriz solo creció un 6,2% donde el operativo crecía un 10,4%. El resultado global fue de 2.209 millones, un 20,0% más, impulsado por 329 millones de plusvalías latentes en valores.
El activo total cayó 3.420 millones hasta 55.815 millones frente al 31 de diciembre de 2025, al reducirse las cuentas a cobrar comerciales en 5.037 millones hasta 14.690 millones por la estacionalidad del negocio y aumentar las existencias en 1.829 millones hasta 10.251 millones. El pasivo cayó más, en 4.684 millones hasta 27.575 millones: solo el impuesto sobre bebidas alcohólicas pendiente de pago bajó 3.728 millones hasta 5.045 millones y las cuentas a pagar 1.305 millones, mientras la deuda a corto plazo subía 2.500 millones hasta 4.450 millones. El patrimonio neto creció 1.264 millones hasta 28.240 millones por beneficios retenidos. La ratio de solvencia trepó por tanto del 44,2% al 49,2%: un movimiento de cinco puntos producido sobre todo por la contracción del balance, no por capital nuevo, y que cabe esperar que se deshaga en parte cuando los pasivos estacionales vuelvan a acumularse.
El flujo de caja operativo mejoró en 412 millones y siguió siendo pequeño
El flujo de caja de explotación fue una entrada de 35 millones frente a una salida de 377 millones un año antes, una mejora de 412 millones. La composición explica lo pequeño de la cifra: la caída de 5.037 millones de las cuentas a cobrar y los 2.706 millones de beneficio antes de impuestos quedaron en gran parte consumidos por la reducción de 3.728 millones del impuesto sobre bebidas pendiente de pago y por los 1.829 millones de aumento de existencias. El flujo de inversión fue una salida de 1.109 millones, sobre todo 1.110 millones destinados a inmovilizado, con una inversión del semestre de 525 millones frente a 451 millones. La financiación aportó 1.021 millones: el aumento de 2.500 millones de la deuda a corto plazo financió 626 millones de dividendos, 316 millones de recompra de acciones y 300 millones de amortización de deuda a largo plazo. El efectivo y equivalentes cerró el semestre en 826 millones, 53 millones menos que al cierre del ejercicio. Al amparo de un acuerdo del consejo del 12 de mayo de 2026, la compañía compró 649.300 acciones propias durante el semestre, con lo que la autocartera alcanzó 3.151 millones.
Previsión intacta, y lo que implica es un segundo semestre mucho más flojo
Oenon dejó sin cambios la previsión anual del EF12/2026 que publicó el 10 de febrero de 2026: ingresos de 89.000 millones (+1,6%), beneficio operativo de 3.950 millones (−4,5%), beneficio ordinario de 4.000 millones (−6,8%) y beneficio atribuible a los propietarios de 2.900 millones (−6,5%), para un beneficio por acción de 51,47 yenes. Leída contra el semestre recién presentado, esa previsión es exigente en un sentido y poco exigente en el otro. Sitúa el 49,1% de los ingresos anuales previstos en el primer semestre, pero el 64,7% del beneficio operativo previsto, lo que deja un segundo semestre implícito de unos 1.393 millones de beneficio operativo frente a los 1.820 millones ganados en el segundo semestre de 2025. El informe no explica ese descenso implícito; se limita a decir que la previsión no se ha revisado.
El detalle por segmentos que hay detrás de la previsión apunta en la misma dirección que el semestre. El beneficio anual de bebidas se prevé en 1.900 millones frente a 2.555 millones en 2025, una caída del 25,7%, mientras que el de enzimas y farmacia se prevé en 1.270 millones frente a 807 millones, un 57,3% más: el mismo reparto de papeles que mostró el primer semestre, acentuado. En ingresos, el plan es que bebidas sume un 0,8% hasta 82.240 millones y enzimas un 14,9% hasta 5.335 millones. La previsión de dividendo también quedó sin revisar, en 12,00 yenes por acción para el año frente a 11,00, un 9,1% más, todo ello al cierre del ejercicio y sin pago a cuenta; no se indica fecha de inicio del pago. Supone repartir alrededor del 23% de los 51,47 yenes de beneficio por acción previstos.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 43.673 | 42.268 | +3,3% |
| Coste de ventas (millones de ¥) | 35.496 | 34.553 | +2,7% |
| Beneficio bruto (millones de ¥) | 8.177 | 7.714 | +6,0% |
| Margen bruto | 18,7% | 18,3% | +0,4 pt |
| Gastos de venta y administración (millones de ¥) | 5.620 | 5.397 | +4,1% |
| Beneficio operativo (millones de ¥) | 2.557 | 2.316 | +10,4% |
| Margen operativo | 5,9% | 5,5% | +0,4 pt |
| Beneficio ordinario (millones de ¥) | 2.650 | 2.398 | +10,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.970 | 1.855 | +6,2% |
| BPA (¥) | 35,06 | 32,57 | +7,6% |
| Resultado global (millones de ¥) | 2.209 | 1.841 | +20,0% |
| Bebidas alcohólicas — ingresos (millones de ¥) | 39.997 | 39.044 | +2,4% |
| Bebidas alcohólicas — beneficio del segmento (millones de ¥) | 1.219 | 1.352 | −9,8% |
| Enzimas y productos farmacéuticos — ingresos (millones de ¥) | 2.966 | 2.517 | +17,8% |
| Enzimas y productos farmacéuticos — beneficio del segmento (millones de ¥) | 936 | 568 | +64,6% |
| Inmobiliario — ingresos (millones de ¥) | 665 | 660 | +0,7% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 396 | 389 | +1,7% |
| Otros — ingresos (millones de ¥) | 43 | 44 | −2,1% |
| Otros — beneficio del segmento (millones de ¥) | 5 | 6 | −16,7% |
| Activos totales (millones de ¥) | 55.815 | 59.235 | −5,8% |
| Patrimonio neto (millones de ¥) | 28.240 | 26.976 | +4,7% |
| Ratio de fondos propios | 49,2% | 44,2% | +5,0 pt |
| Inversión en inmovilizado (millones de ¥) | 525 | 451 | +16,6% |
| Previsión EF12/2026 — ingresos (millones de ¥) | 89.000 | — | +1,6% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 3.950 | — | −4,5% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 4.000 | — | −6,8% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 2.900 | — | −6,5% |
| Previsión EF12/2026 — BPA (¥) | 51,47 | — | — |
| Dividendo anual por acción (¥) | 12,00 | 11,00 | +9,1% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.