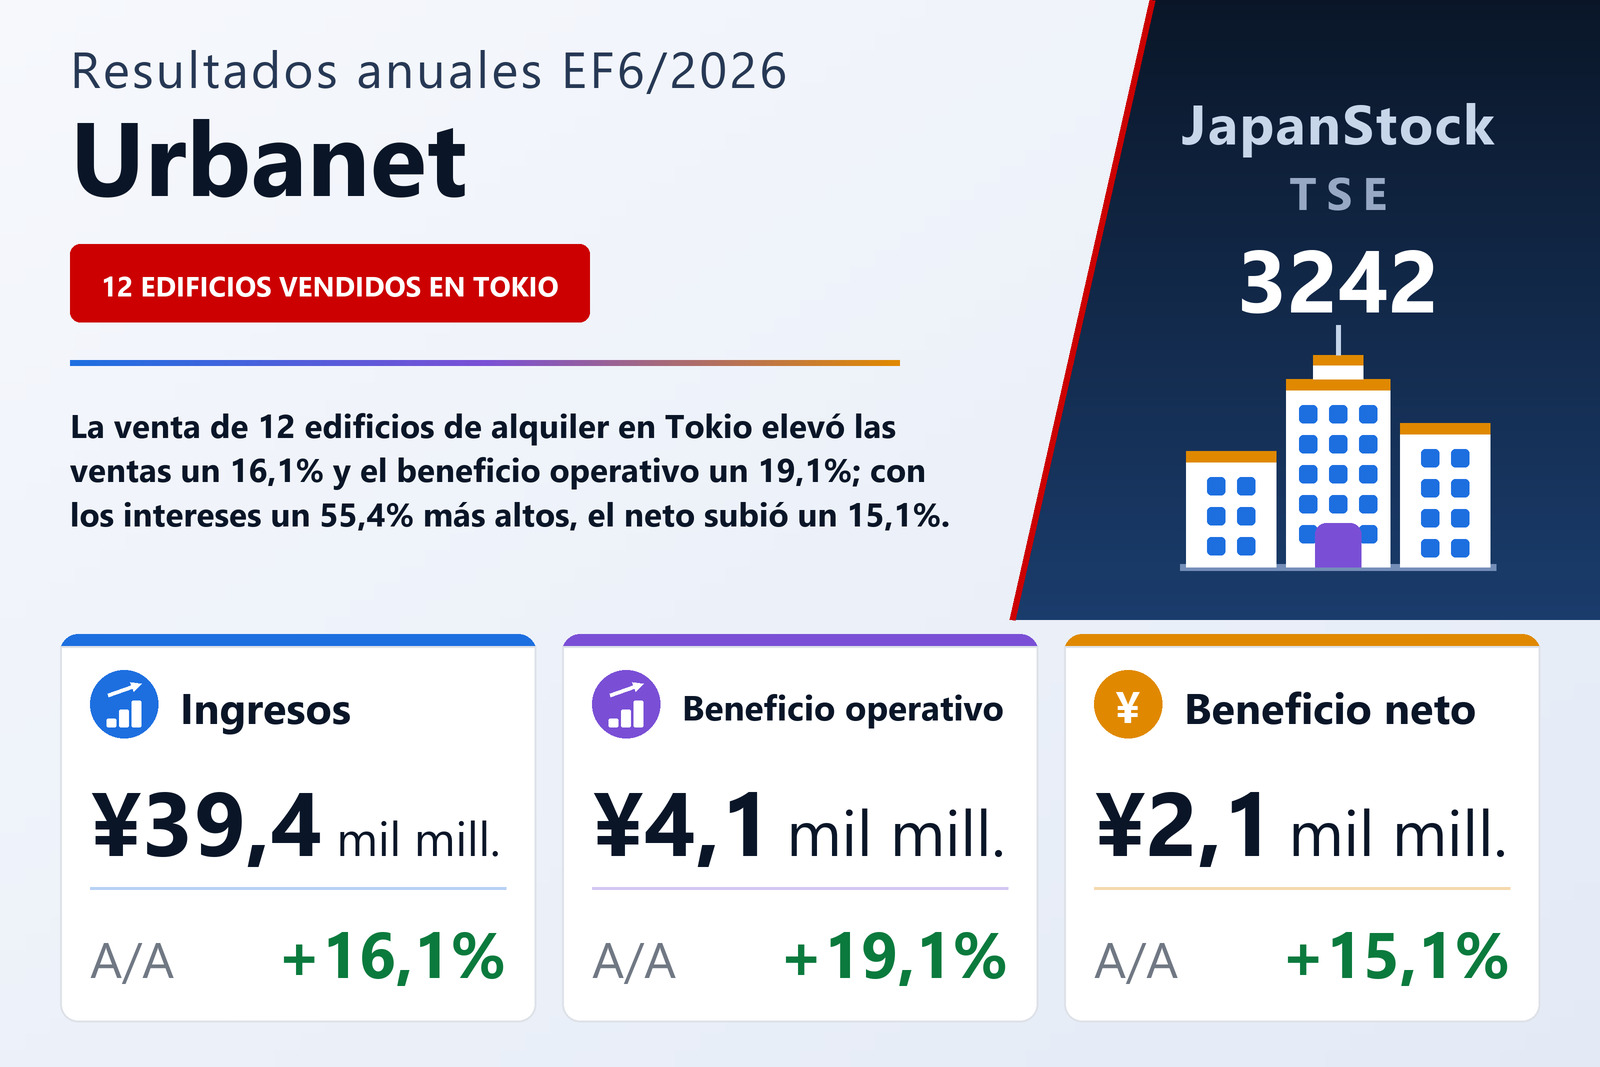
Doce edificios de viviendas sostuvieron un alza de ventas del 16%
URBANET CORPORATION CO., LTD. (TSE: 3242), promotora de Tokio que construye edificios de viviendas de alquiler dentro de los 23 distritos de la ciudad y vende cada uno completo, publicó el 6 de agosto de 2026 sus resultados consolidados del ejercicio comprendido entre el 1 de julio de 2025 y el 30 de junio de 2026, bajo normas contables japonesas. Las ventas netas crecieron un 16,1% hasta 39.394 millones de yenes, el beneficio operativo un 19,1% hasta 4.147 millones, el beneficio ordinario un 12,5% hasta 3.135 millones y el beneficio atribuible a los propietarios de la matriz un 15,1% hasta 2.129 millones. La compañía afirma que todas esas cifras superaron su previsión inicial para el ejercicio. El beneficio por acción solo subió un 3,4%, hasta 58,15 yenes desde 56,26, porque el número medio de acciones aumentó un 11,4% tras el ejercicio de derechos de suscripción de acciones.
Casi todo el negocio es inmobiliario. El segmento Inmobiliario registró ventas de 39.157 millones, un 16,2% más, y un beneficio de segmento de 5.909 millones, un 17,7% más. Dentro de él, la promoción y venta aportó 38.025 millones, un 18,3% más, procedentes de 12 edificios urbanos de viviendas de alquiler con 541 unidades, 52 viviendas unifamiliares y adosadas, y 13 parcelas vendidas como suelo. La compañía atribuye el resultado de los edificios a haber terminado todos los proyectos previstos para el ejercicio pese a la inquietud generalizada por el suministro de materiales de construcción —mérito que atribuye a su larga relación con los contratistas y a un estricto control de plazos— y a haber reforzado y diversificado su relación con los compradores. Las viviendas unifamiliares y adosadas las vendió una filial que construye sobre todo en el suroeste de Tokio. Los ingresos de compra y reventa cayeron un 26,2% hasta 537 millones (un edificio de alquiler usado y dos viviendas usadas), y los de intermediación, alquiler y otras actividades inmobiliarias un 26,7% hasta 595 millones.
El segmento Hotel, un único hotel en Kamata (Tokio), ingresó 237 millones, un 0,4% menos, con un beneficio de segmento de 39 millones, un 14,5% menos. Las tarifas y la ocupación se mantuvieron en torno al nivel del año anterior; la caída del beneficio se debió al aumento de las comisiones por ventas en el mercado nacional.
El margen se amplió en la línea bruta y casi todo se quedó ahí
El coste de ventas subió un 14,8% hasta 31.546 millones, menos que las ventas, de modo que el beneficio bruto creció un 21,4% hasta 7.848 millones y el margen bruto pasó del 19,0% al 19,9%. Sin embargo, los gastos de venta, generales y administrativos aumentaron un 24,1% hasta 3.700 millones. Los honorarios pagados subieron a 481 millones desde 264 millones y la retribución de los consejeros a 424 millones desde 304 millones —los dos mayores aumentos—, mientras los costes de subcontratación se duplicaron con creces hasta 121 millones y aparecieron por primera vez 39 millones de amortización del fondo de comercio. El margen operativo solo mejoró del 10,3% al 10,5%. Los costes corporativos no asignados —la diferencia entre el beneficio de los segmentos y el beneficio operativo— crecieron un 13,7% hasta 1.800 millones.
Los costes financieros absorbieron casi la mitad de la mejora operativa
Por debajo de la línea operativa se notó el coste de financiar una cartera de suelo creciente. Los gastos por intereses subieron un 55,4% hasta 757 millones y las comisiones de préstamos contabilizadas como gastos no operativos un 28,1% hasta 272 millones, lo que elevó los gastos no operativos a 1.031 millones desde 703 millones, frente a unos ingresos no operativos de apenas 19 millones. El beneficio operativo aumentó en 666 millones y el ordinario en 348 millones, de modo que el mayor coste financiero neto absorbió cerca de la mitad de la mejora. Las partidas extraordinarias fueron pequeñas —una ganancia de 19 millones por venta de inmovilizado frente a 25 millones de pérdidas por bajas y deterioro— y el beneficio antes de impuestos quedó en 3.129 millones, un 12,3% más. Los impuestos totales solo subieron un 6,8%, hasta 1.000 millones: los impuestos corrientes bajaron a 979 millones desde 1.285 millones, más que compensando la desaparición del abono por impuestos diferidos de 348 millones del año anterior. La carga efectiva se redujo de aproximadamente el 33,6% al 32,0%, y por eso el beneficio neto creció más que el ordinario.
Un balance un 27% mayor, sostenido con deuda
El activo total creció un 26,8% hasta 79.050 millones desde 62.322 millones un año antes. Las existencias aumentaron en 14.742 millones porque la compañía siguió comprando solares bien situados para edificios de viviendas en Tokio, adquirió suelo para atender la demanda de viviendas corporativas y de desarrollo hotelero en el centro de Tokio, y su filial constructora compró solares para viviendas unifamiliares, adosados y apartamentos; los inmuebles para la venta, incluidos los que están en curso, alcanzaron 56.172 millones frente a 41.431 millones. El inmovilizado material creció 1.581 millones por la compra de inmuebles de renta, y aparecieron 278 millones de fondo de comercio después de que esa filial adquiriera todas las acciones de Kagurazaka Heights, consolidada por primera vez este ejercicio. Los préstamos a largo plazo, incluida la parte corriente, aumentaron en 12.475 millones; con los préstamos a corto plazo, la deuda total alcanzó 54.750 millones frente a 41.582 millones. El patrimonio neto creció un 12,4% hasta 19.496 millones, ayudado por 896 millones obtenidos con el ejercicio de derechos de suscripción, pero la ratio de fondos propios bajó del 27,8% al 24,7%.
El flujo de caja operativo fue una salida de 9.690 millones, frente a una salida de 7.279 millones un año antes, porque el aumento de 13.248 millones en existencias superó al beneficio antes de impuestos; el crecimiento se sostiene con deuda y no con caja operativa. Las actividades de inversión consumieron 3.232 millones, entre ellos 2.286 millones en inmovilizado material y 983 millones en la adquisición de la filial. La financiación aportó 13.112 millones: 29.997 millones de nuevos préstamos a largo plazo menos 17.522 millones de amortizaciones a medida que se vendían edificios, más los 896 millones de los derechos de suscripción y menos 839 millones de dividendos. El efectivo y equivalentes cerró el ejercicio en 11.587 millones, 189 millones más.
Previsión: más unidades, casi ningún crecimiento del beneficio y una revisión del plan ya anunciada
Para el EF6/2027 Urbanet prevé unas ventas netas de 43.500 millones (+10,4%), un beneficio operativo de 4.200 millones (+1,3%), un beneficio ordinario de 3.150 millones (+0,5%) y un beneficio neto de 2.150 millones (+1,0%), o 58,24 yenes por acción. El plan incluye 13 edificios de viviendas de alquiler y similares con 618 unidades —576 de ellas ya con contrato de venta—, además de 35 viviendas unifamiliares y adosadas, siete edificios de apartamentos para promoción y venta, y reventas de suelo: 653 unidades de viviendas frente a 593 este ejercicio. El informe no explica por qué unas ventas que crecen un 10,4% dejarían el beneficio operativo casi sin cambios. Sí señala que la previsión ya supera los objetivos de su plan a medio plazo, y que está revisando ese plan y prevé modificarlo y publicarlo en torno a sus resultados del segundo trimestre, a principios de febrero de 2027.
La política de dividendos consiste en repartir el 40% del beneficio neto excluido el efecto de los ajustes por impuestos diferidos. Un comunicado aparte publicado el mismo día elevó el dividendo final del EF6/2026 en 2 yenes sobre lo previsto, hasta 13,00 yenes, que con los 11,00 yenes a cuenta suman un total anual de 24,00 yenes frente a 22,00, con una ratio de reparto del 41,3%. Para el EF6/2027 la compañía prevé de nuevo 24,00 yenes, 12,00 a cuenta y 12,00 al cierre, con una ratio de reparto prevista del 41,2%.
| Indicador | EF6/2026 | EF6/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 39.394 | 33.933 | +16,1% |
| Beneficio bruto (millones de ¥) | 7.848 | 6.463 | +21,4% |
| Margen bruto | 19,9% | 19,0% | +0,9 pt |
| Gastos de venta y administración (millones de ¥) | 3.700 | 2.981 | +24,1% |
| Beneficio operativo (millones de ¥) | 4.147 | 3.481 | +19,1% |
| Margen operativo | 10,5% | 10,3% | +0,2 pt |
| Gastos por intereses (millones de ¥) | 757 | 487 | +55,4% |
| Beneficio ordinario (millones de ¥) | 3.135 | 2.787 | +12,5% |
| Beneficio antes de impuestos (millones de ¥) | 3.129 | 2.787 | +12,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 2.129 | 1.850 | +15,1% |
| BPA (¥) | 58,15 | 56,26 | +3,4% |
| Inmobiliario — ingresos (millones de ¥) | 39.157 | 33.695 | +16,2% |
| Inmobiliario — ingresos de promoción y venta (millones de ¥) | 38.025 | — | +18,3% |
| Inmobiliario — ingresos de compra y reventa (millones de ¥) | 537 | — | −26,2% |
| Inmobiliario — intermediación, alquiler y otros (millones de ¥) | 595 | — | −26,7% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 5.909 | 5.019 | +17,7% |
| Hotel — ingresos (millones de ¥) | 237 | 238 | −0,4% |
| Hotel — beneficio del segmento (millones de ¥) | 39 | 45 | −14,5% |
| Activos totales (millones de ¥) | 79.050 | 62.322 | +26,8% |
| Inmuebles para la venta, incl. en curso (millones de ¥) | 56.172 | 41.431 | +35,6% |
| Préstamos a corto y largo plazo (millones de ¥) | 54.750 | 41.582 | +31,7% |
| Patrimonio neto (millones de ¥) | 19.496 | 17.347 | +12,4% |
| Ratio de fondos propios | 24,7% | 27,8% | −3,1 pt |
| Flujo de caja operativo (millones de ¥) | −9.690 | −7.279 | n.s. |
| Previsión EF6/2027 — ingresos (millones de ¥) | 43.500 | — | +10,4% |
| Previsión EF6/2027 — beneficio operativo (millones de ¥) | 4.200 | — | +1,3% |
| Previsión EF6/2027 — beneficio ordinario (millones de ¥) | 3.150 | — | +0,5% |
| Previsión EF6/2027 — beneficio neto (millones de ¥) | 2.150 | — | +1,0% |
| Previsión EF6/2027 — BPA (¥) | 58,24 | — | +0,2% |
| Dividendo anual por acción, EF6/2026 frente a EF6/2025 (¥) | 24,00 | 22,00 | +9,1% |
| Dividendo anual por acción, previsión EF6/2027 frente a EF6/2026 (¥) | 24,00 | 24,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.