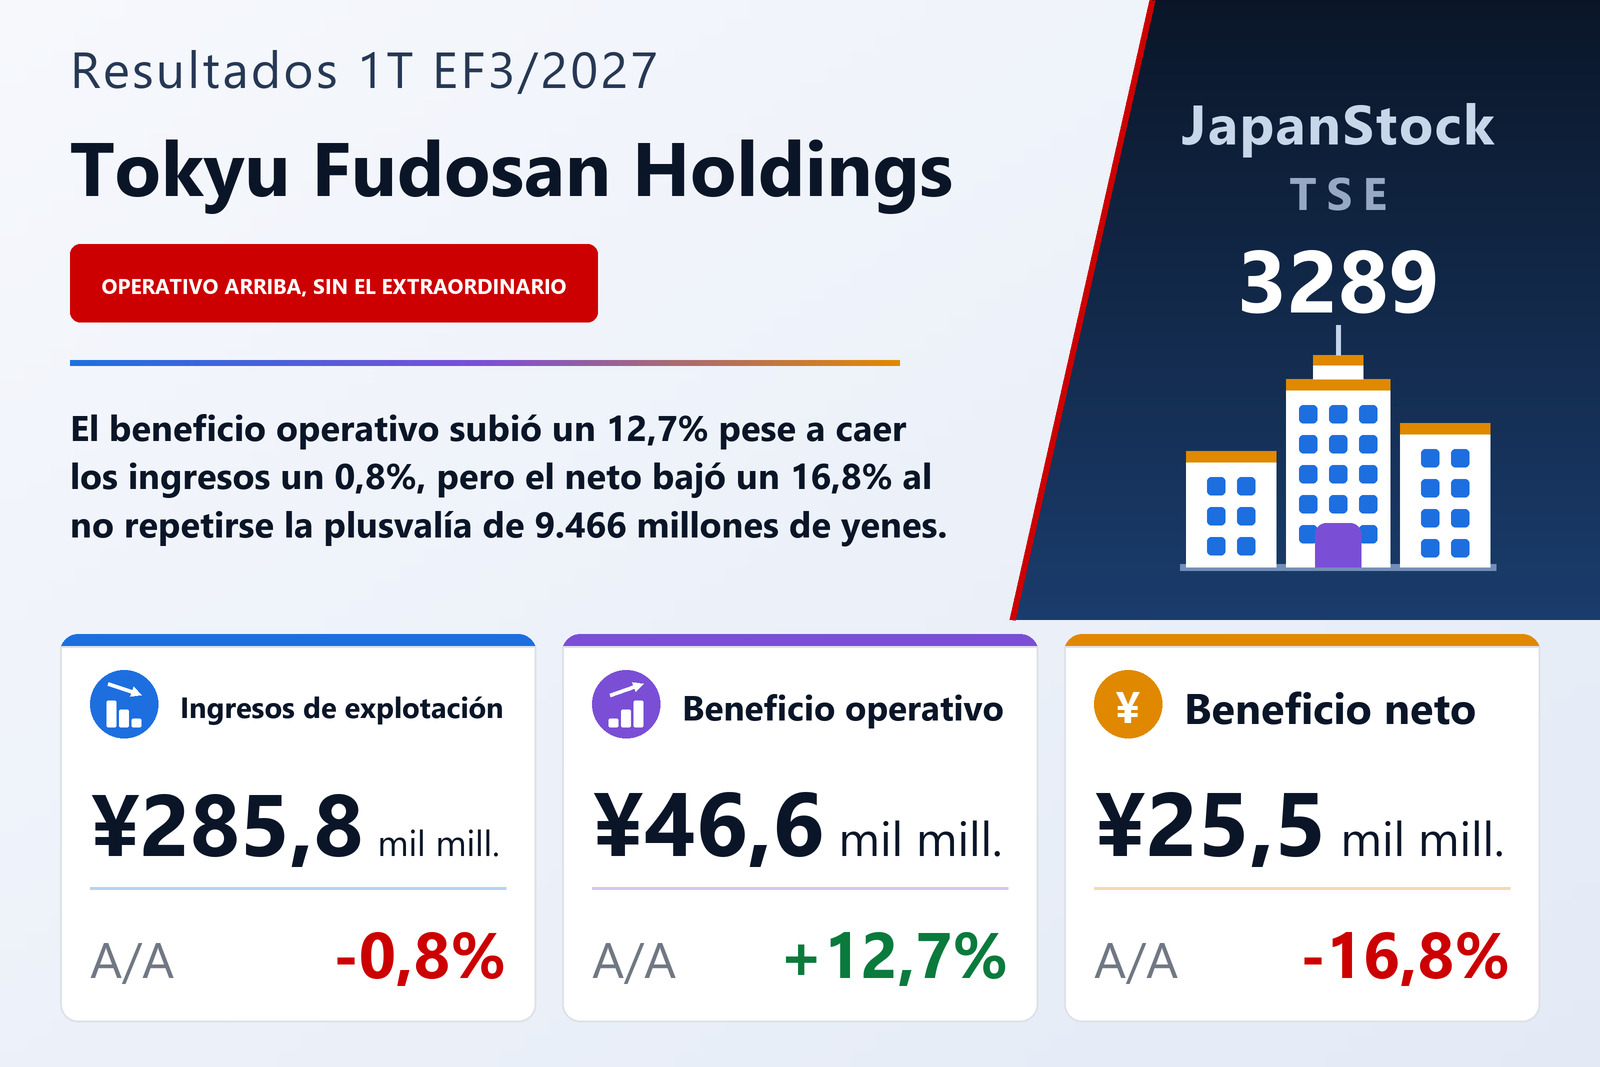
Los ingresos de explotación bajaron un 0,8% y aun así el beneficio operativo subió un 12,7%
Tokyu Fudosan Holdings Corporation (TSE: 3289), sociedad matriz de un grupo inmobiliario que desarrolla, arrienda y explota edificios de oficinas, centros comerciales y vivienda, gestiona bloques de apartamentos y edificios y opera hoteles de resort, hoteles urbanos, campos de golf, estaciones de esquí y residencias para mayores, publicó el 6 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos de explotación bajaron un 0,8% hasta 285.774 millones de yenes, el beneficio operativo subió un 12,7% hasta 46.593 millones y el beneficio ordinario un 8,6% hasta 40.725 millones, mientras el beneficio neto atribuible a la matriz caía un 16,8% hasta 25.502 millones, para un resultado de 35,77 yenes por acción frente a 42,83. El informe identifica la Bolsa de Tokio como mercado de cotización y no indica segmento de mercado.
La diferencia entre esas dos primeras líneas es donde se hizo el trimestre. Los costes de explotación cayeron un 5,1% hasta 209.700 millones mientras los ingresos bajaban solo un 0,8%, de modo que el beneficio bruto de explotación creció un 13,4% hasta 76.074 millones y el margen bruto de explotación se amplió del 23,3% al 26,6%: un salto de 3,3 puntos sobre una base de ingresos de 285.774 millones. Los gastos de venta, generales y administrativos aumentaron un 14,4% hasta 29.481 millones, más deprisa que los ingresos y que el beneficio bruto, lo que devolvió parte de esa mejora; aun así el margen operativo pasó del 14,4% al 16,3%. Un grupo cuyos ingresos se redujeron ganó por tanto 5.267 millones más de beneficio operativo, y lo hizo solo por costes y por mezcla de negocios.
Los mayores costes financieros absorbieron dos quintas partes de la mejora operativa
Por debajo de la línea operativa la dirección se invierte. Los gastos no operativos subieron de 5.201 millones a 7.672 millones, impulsados por los intereses pagados, que crecieron un 35,7% hasta 6.135 millones desde 4.521 millones, y por el vuelco del resultado por puesta en equivalencia, de un beneficio de 43 millones a una pérdida de 176 millones. Los ingresos no operativos mejoraron de forma más modesta, de 1.384 millones a 1.804 millones, con la ayuda de 692 millones de subvenciones frente a 417 millones. El saldo neto no operativo se amplió así en 2.051 millones, absorbiendo en torno a dos quintas partes de los 5.267 millones de mejora operativa y dejando el beneficio ordinario en un +8,6% frente al 12,7% de la línea operativa.
El beneficio neto cayó porque no se repitió un extraordinario del año anterior
La caída de la última línea tiene una causa única e identificable, y no es el negocio. En el trimestre del año anterior el grupo contabilizó 9.701 millones de resultados extraordinarios positivos, de los que 9.466 millones fueron una plusvalía por la venta de acciones de sociedades del grupo; este año no contabilizó ninguno y registró en su lugar una pérdida de 13 millones por otra venta de acciones. El beneficio trimestral antes de impuestos cayó en consecuencia un 13,8%, de 47.210 millones a 40.712 millones, pese a que el beneficio ordinario subió. Unos impuestos de 14.442 millones frente a 16.470 millones dejaron el beneficio trimestral en 26.269 millones desde 30.739 millones, y como los intereses minoritarios se llevaron 766 millones frente a 103 millones un año antes, el beneficio atribuible a la matriz bajó un 16,8% hasta 25.502 millones. Medida antes de los extraordinarios —es decir, en el beneficio ordinario— la misma comparación es un alza del 8,6%.
El resultado global se movió en sentido contrario al beneficio neto y subió un 65,9% hasta 31.514 millones desde 18.994 millones. El propio informe cifra el otro resultado global en +5.244 millones frente a −11.745 millones, un vuelco de casi 17.000 millones que queda por completo fuera de las líneas de beneficio. Su mayor componente es la participación en el otro resultado global de las sociedades puestas en equivalencia, +3.726 millones frente a −10.006 millones; las diferencias de conversión también giraron, hasta +1.020 millones desde −5.942 millones. Las plusvalías latentes en valores disponibles para la venta fueron en sentido opuesto, hasta −609 millones desde +3.423 millones.
Gestión y explotación sostuvo el trimestre; Desarrollo urbano devolvió una cuarta parte de sus ingresos
Los cuatro segmentos declarados se movieron en direcciones muy distintas, y el avance del beneficio del grupo es casi todo uno de ellos. Gestión y explotación —gestión integral y reformas de bloques de apartamentos y edificios, hoteles de resort de socios, hoteles urbanos, campos de golf, estaciones de esquí y residencias para mayores, más el negocio de jardinería ambiental— elevó sus ingresos un 25,8% hasta 101.324 millones y su beneficio de segmento un 374,4% hasta 21.157 millones desde 4.460 millones, una ganancia de 16.697 millones por sí sola. Inversión estratégica —plantas de generación renovable, instalaciones logísticas, gestión de REIT y fondos e inversión en desarrollo inmobiliario en el exterior— creció un 29,1% hasta 23.533 millones de ingresos y volvió a un beneficio de segmento de 590 millones desde una pérdida de 593 millones. Frente a ellos, Desarrollo urbano —promoción, arrendamiento y venta de oficinas, comercio y vivienda— bajó un 26,4% hasta 72.339 millones de ingresos y un 46,2% hasta 11.596 millones de beneficio de segmento, e Intermediación inmobiliaria —corretaje, compra y reventa, agencia de ventas y gestión de vivienda en alquiler y para estudiantes— cayó un 6,7% hasta 95.032 millones y un 20,1% hasta 16.345 millones. Estos ingresos por segmento incluyen ventas y transferencias entre segmentos, eliminadas por 6.455 millones frente a 10.991 millones un año antes.
El vuelco entre dos de ellos resume el trimestre: Desarrollo urbano perdió 9.977 millones de beneficio de segmento y Gestión y explotación ganó 16.697 millones, mientras Intermediación inmobiliaria devolvía otros 4.124 millones. El ajuste corporativo fue un cargo de 3.097 millones frente a 4.584 millones, del que la amortización del fondo de comercio supuso 588 millones en ambos periodos y los costes no asignados de la sociedad matriz 2.471 millones frente a 2.121 millones; el resto es la eliminación entre segmentos, que bajó a 37 millones desde 1.874 millones. El informe no da ninguna explicación de estos movimientos. Su apartado de panorama de resultados —el lugar donde un informe trimestral japonés suele exponer las causas— remite al lector a la presentación de resultados publicada ese mismo día en la web de la compañía, de modo que este artículo expone lo que muestra la nota de segmentos y no lo atribuye.
Un balance más grande, financiado con nuevo papel comercial
El activo total subió un 1,7% hasta 3.475.651 millones desde 3.419.052 millones a 31 de marzo de 2026, y el patrimonio neto un 1,5% hasta 929.992 millones, del que el patrimonio atribuible a la matriz fue de 910.719 millones frente a 898.082 millones. La ratio de fondos propios cedió del 26,3% al 26,2% y el patrimonio neto por acción subió a 1.276,89 yenes desde 1.260,05. Dentro del activo la composición se movió: los inmuebles destinados a la venta subieron 56.807 millones hasta 672.260 millones mientras el efectivo y los depósitos caían 35.113 millones hasta 152.700 millones, los valores de inversión subían 17.849 millones hasta 416.382 millones y el fondo de comercio se amortizaba hasta 48.013 millones desde 49.269 millones.
El pasivo muestra de dónde salió todo eso. El grupo dispuso de 93.000 millones en papel comercial, una partida que estaba a cero el 31 de marzo de 2026, mientras la deuda a corto plazo bajaba 24.305 millones hasta 181.837 millones y la deuda a largo plazo subía 21.282 millones hasta 1.300.874 millones; los bonos quedaron sin cambios en 331.050 millones más 10.160 millones con vencimiento a un año. Sumadas, esas partidas con coste financiero alcanzaban 1.916.921 millones frente a 1.826.944 millones tres meses antes, un aumento de 89.977 millones. No se elaboró estado consolidado trimestral de flujos de efectivo; en su lugar el informe recoge una amortización de 16.544 millones frente a 15.604 millones y una amortización del fondo de comercio de 1.255 millones frente a 1.230 millones. El gasto por impuestos del trimestre se calcula con un tipo efectivo estimado para todo el ejercicio y no con el cálculo ordinario, una simplificación que el informe señala de forma expresa.
Previsión y dividendo, ambos exactamente donde estaban
Tokyu Fudosan Holdings mantuvo sin cambios su previsión anual del EF3/2027 e indicó que no ha habido revisión respecto a la última previsión publicada. Espera unos ingresos de explotación de 1.400.000 millones (+12,4%), un beneficio operativo de 190.000 millones (+13,9%), un beneficio ordinario de 161.000 millones (+8,9%) y un beneficio atribuible a la matriz de 100.000 millones (+3,4%), para un resultado de 140,02 yenes por acción. El primer trimestre aportó el 20,4% de los ingresos anuales previstos, pero el 24,5% del beneficio operativo previsto y el 25,5% del beneficio neto previsto: el beneficio va una cuarta parte del ejercicio por delante mientras los ingresos van una quinta. El informe no detalla qué forma espera para los nueve meses restantes.
La previsión de dividendo tampoco se tocó: 25,00 yenes en el segundo trimestre y 25,00 yenes al cierre, para un total anual de 50,00 yenes frente a los 48,00 pagados en el EF3/2026, un alza del 4,2% y un reparto de en torno al 36% del beneficio por acción previsto. No se declaró dividendo del primer trimestre ni se fija fecha de inicio de pago. Las acciones emitidas se mantuvieron en 719.830.974, mientras la autocartera bajaba en 497.109 títulos hasta 6.599.668, y el número medio ponderado de acciones del trimestre fue de 712.977.796 frente a 715.287.762. Una advertencia comparativa recorre todo lo anterior: el informe señala que durante el EF3/2026 se cerró la contabilización provisional de una combinación de negocios, y las cifras del primer trimestre del EF3/2026 que aquí figuran ya reflejan ese cierre.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 285.774 | 287.983 | −0,8% |
| Beneficio bruto (millones de ¥) | 76.074 | 67.088 | +13,4% |
| Gastos de venta y administración (millones de ¥) | 29.481 | 25.762 | +14,4% |
| Beneficio operativo (millones de ¥) | 46.593 | 41.326 | +12,7% |
| Margen operativo | 16,3% | 14,4% | +1,9 pt |
| Beneficio ordinario (millones de ¥) | 40.725 | 37.509 | +8,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 25.502 | 30.636 | −16,8% |
| Resultado global (millones de ¥) | 31.514 | 18.994 | +65,9% |
| BPA (¥) | 35,77 | 42,83 | −16,5% |
| Desarrollo urbano — ingresos (millones de ¥) | 72.339 | 98.325 | −26,4% |
| Desarrollo urbano — beneficio del segmento (millones de ¥) | 11.596 | 21.573 | −46,2% |
| Inversión estratégica — ingresos (millones de ¥) | 23.533 | 18.228 | +29,1% |
| Inversión estratégica — beneficio del segmento (millones de ¥) | 590 | −593 | de pérdida a beneficio |
| Gestión y explotación — ingresos (millones de ¥) | 101.324 | 80.543 | +25,8% |
| Gestión y explotación — beneficio del segmento (millones de ¥) | 21.157 | 4.460 | +374,4% |
| Intermediación inmobiliaria — ingresos (millones de ¥) | 95.032 | 101.877 | −6,7% |
| Intermediación inmobiliaria — beneficio del segmento (millones de ¥) | 16.345 | 20.469 | −20,1% |
| Activos totales (millones de ¥) | 3.475.651 | 3.419.052 | +1,7% |
| Patrimonio neto (millones de ¥) | 929.992 | 916.600 | +1,5% |
| Ratio de fondos propios | 26,2% | 26,3% | −0,1 pt |
| Previsión EF3/2027 — ingresos de explotación (millones de ¥) | 1.400.000 | — | +12,4% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 190.000 | — | +13,9% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 161.000 | — | +8,9% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 100.000 | — | +3,4% |
| Previsión EF3/2027 — BPA (¥) | 140,02 | — | n.s. |
| Dividendo anual por acción (¥) | 50,00 | 48,00 | +4,2% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.