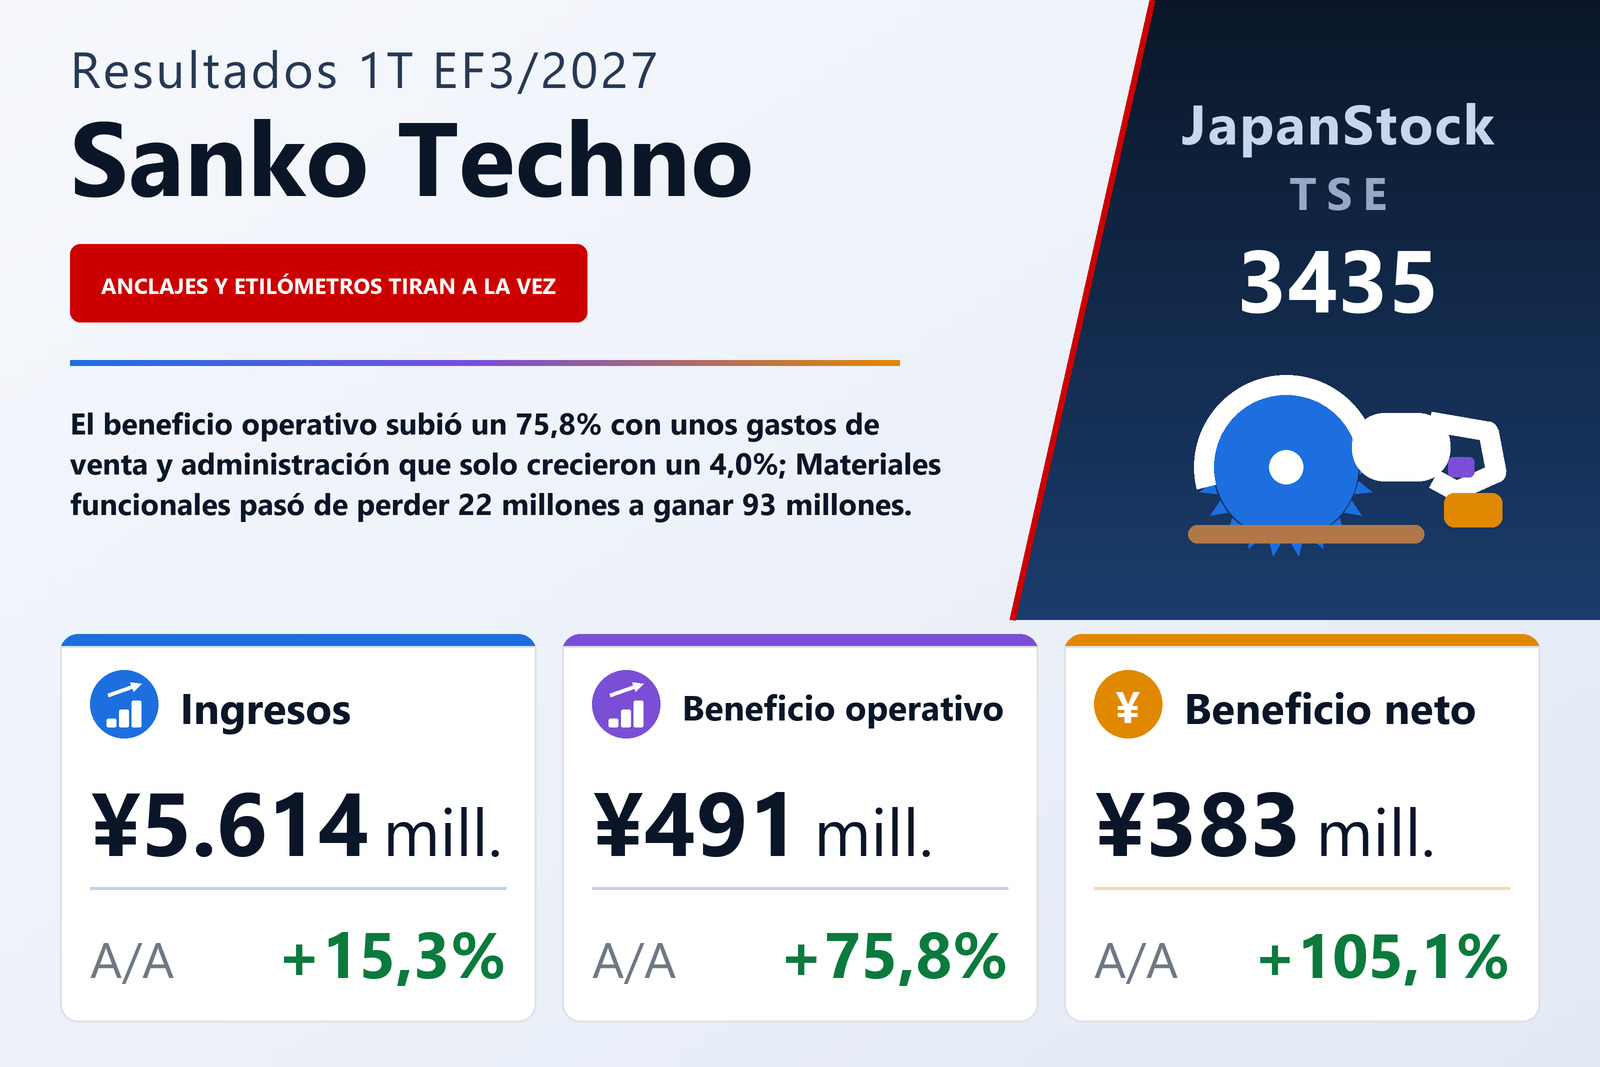
Los ingresos suben un 15,3% y el beneficio operativo un 75,8%: la diferencia está sobre todo en los gastos
Sanko Techno Co., Ltd. (TSE: 3435), el grupo de herrajes de fijación y materiales funcionales cuyo producto principal es el anclaje de posinstalación empleado para sujetar elementos sobre hormigón ya endurecido, publicó el 6 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 15,3% hasta 5.614 millones de yenes, el beneficio operativo un 75,8% hasta 491 millones, el beneficio ordinario un 86,8% hasta 521 millones y el beneficio atribuible a los propietarios de la matriz un 105,1% hasta 383 millones, para un resultado de 48,41 yenes por acción frente a 23,63. El informe señala la Bolsa de Tokio como mercado de cotización.
El salto de un avance del 15,3% en ingresos a uno del 75,8% en beneficio operativo es aritmética, y merece explicarse porque es casi todo el trimestre. El coste de ventas subió un 14,2% hasta 3.885 millones, algo más despacio que los ingresos, de modo que el beneficio bruto creció un 17,7% hasta 1.728 millones y el margen bruto se amplió del 30,16% al 30,79%, una ganancia de 0,63 puntos. El movimiento mayor está por debajo de esa línea: los gastos de venta, generales y administrativos subieron solo un 4,0% hasta 1.237 millones, menos de un tercio del ritmo de los ingresos, y su peso sobre ventas bajó del 24,43% al 22,04%. Los dos diferenciales juntos llevaron el margen operativo del 5,74% al 8,75%, y alrededor de cuatro quintas partes de esa ganancia de tres puntos vino de la línea de gastos y no de los precios.
Una plusvalía de una cuenta en participación es lo que lleva la línea ordinaria por delante de la operativa
El beneficio ordinario creció un 86,8% hasta 521 millones, once puntos porcentuales más deprisa que la línea operativa, y una sola partida explica casi todo ese tramo adicional. Los ingresos no operativos subieron un 82,6%, hasta 68 millones desde 37 millones, por una plusvalía de 39 millones procedente de una inversión en cuenta en participación que fue nula un año antes; en sentido contrario, la ganancia por diferencias de cambio de 9 millones del trimestre anterior no se repitió y en su lugar apareció una pequeña pérdida de cambio de 0,5 millones. Los gastos no operativos quedaron planos, en 38 millones frente a 37 millones, con los intereses pagados subiendo a 10 millones desde 7 millones y los descuentos por ventas cediendo a 25 millones desde 26 millones. Si se descuenta esa plusvalía, el beneficio ordinario habría crecido aproximadamente al ritmo de la línea operativa, un 72,8%.
Por debajo, el trimestre se compone de partidas pequeñas. Los beneficios extraordinarios fueron de 1,8 millones —1,7 millones por la venta de valores de inversión y 0,1 millones por la venta de inmovilizado— frente a unas pérdidas extraordinarias de 0,5 millones por bajas de inmovilizado, de modo que el beneficio antes de impuestos, 522 millones, subió un 86,3%. Los impuestos sobre beneficios, 138 millones, aumentaron un 53,5%, mucho menos que el beneficio antes de impuestos, y el tipo efectivo implícito bajó del 32,2% al 26,5%. Ese tipo es una estimación y no un cálculo: el informe indica que aplica el tratamiento trimestral específico consistente en estimar el tipo efectivo del ejercicio completo y aplicarlo al beneficio trimestral antes de impuestos. El beneficio del trimestre fue de 384 millones, de los que 0,9 millones correspondieron a intereses minoritarios frente a 3 millones un año antes, dejando 383 millones para los propietarios de la matriz.
El resultado global fue de 398 millones frente a 23 millones, un salto de diecisiete veces que ninguna línea de beneficio situada por debajo iguala. La razón es el otro resultado global, que pasó de −167 millones a +14 millones: las plusvalías latentes de valores disponibles para la venta viraron de −41 millones a +70 millones, mientras que el ajuste por conversión de moneda extranjera siguió siendo negativo pero se estrechó, de −126 millones a −56 millones. Ese vuelco es contable y no de negocio, y por eso el resultado global se movió mucho más que el beneficio.
Los anclajes aguantaron una subida de precios; los detectores de alcohol dieron la vuelta al segmento menor
Fijación, el mayor de los dos segmentos con el 77% de los ingresos externos, creció un 12,0% hasta 4.330 millones, con un beneficio de segmento que subió un 22,5% hasta 643 millones. El informe lo explica producto a producto: los anclajes de posinstalación, a los que llama producto principal de la compañía, se mantuvieron firmes pese a que en junio de 2026 entró en vigor una revisión de precios; las herramientas electrohidráulicas se movieron al nivel del año anterior; y la obra ejecutada quedó por debajo. La revisión de precios es la más relevante de las tres, porque una subida que la demanda absorbe cae directamente sobre el margen, y un beneficio de segmento que crece a casi el doble del ritmo de sus ingresos es justamente eso.
Materiales funcionales es el segmento menor e hizo lo más llamativo: los ingresos subieron un 27,6% hasta 1.283 millones y pasó de una pérdida de segmento de 22 millones a un beneficio de segmento de 93 millones. El informe lo atribuye a los detectores de alcohol, impulsados por los sistemas automatizados de control de presencia, que describe como fuertes y por encima del año anterior; los equipos de envasado y logística también crecieron, los sustratos electrónicos se mantuvieron y las láminas de FRP cayeron. En términos absolutos los dos segmentos aportaron casi lo mismo al trimestre: Fijación sumó 118 millones de beneficio de segmento y Materiales funcionales 115 millones, aunque uno creciera un 22,5% y el otro cruzara de pérdida a beneficio. Esos ingresos por segmento son ventas a clientes externos; las ventas y transferencias entre segmentos, 45 millones, se eliminan en la consolidación. Los gastos corporativos no asignados, que no se cargan a ninguno de los dos, subieron un 9,5% hasta 252 millones, y la partida de conciliación completa entre los 736 millones de beneficio de segmentos y los 491 millones de beneficio operativo declarado fue de −245 millones.
El balance se encogió, y por eso subió la ratio de fondos propios
El activo total bajó un 2,5% hasta 28.024 millones desde 28.752 millones a 31 de marzo de 2026, una reducción de 727 millones. Todo lo hizo el activo corriente, que cayó un 4,3% hasta 16.829 millones: los efectos y cuentas a cobrar y los activos contractuales bajaron 980 millones hasta 3.469 millones, mientras el efectivo y los depósitos subían 254 millones hasta 5.053 millones, es decir, cobro que convierte cuentas a cobrar en caja y no un cambio de tamaño del negocio. El activo no corriente quedó prácticamente igual, un 0,2% más, en 11.195 millones.
El pasivo bajó más deprisa que el activo, un 9,4% hasta 7.621 millones. El pasivo corriente cayó un 10,0% hasta 3.980 millones, con los impuestos a pagar bajando a 158 millones desde 362 millones y la provisión por pagas extraordinarias subiendo a 303 millones desde 163 millones; el pasivo no corriente cayó un 8,8% hasta 3.641 millones, sobre todo porque la deuda a largo plazo se amortizó hasta 2.184 millones desde 2.525 millones. Sumando los bonos a los préstamos corrientes y no corrientes, la deuda con coste financiero fue de 3.527 millones frente a 3.952 millones, un 10,8% menos en un solo trimestre. El patrimonio neto avanzó un 0,3% hasta 20.403 millones: las reservas subieron solo 50 millones, porque los 383 millones de beneficio del trimestre quedaron casi enteramente compensados por el dividendo final del EF3/2026, de 42,00 yenes por acción, pagado durante él. Con el pasivo a la baja y el patrimonio al alza, la ratio de fondos propios subió del 69,4% al 71,4%. No se preparó estado de flujos de efectivo trimestral; el informe sí declara una amortización de 93 millones y una amortización del fondo de comercio de 4 millones, ambas cercanas a las del año anterior.
La previsión anual es de caída, y el primer trimestre ya es casi todo el semestre
Sanko Techno mantuvo ambas previsiones sin cambios respecto de las publicadas el 13 de mayo de 2026. Para el primer semestre prevé unos ingresos de 11.000 millones (+7,1%), un beneficio operativo de 700 millones (−6,2%), un beneficio ordinario de 700 millones (−15,2%) y un beneficio neto de 500 millones (−10,9%), para un resultado de 63,18 yenes por acción. Para el ejercicio completo hasta el 31 de marzo de 2027 prevé unos ingresos de 24.000 millones (+10,3%), un beneficio operativo de 1.770 millones (−1,3%), un beneficio ordinario de 1.780 millones (−4,1%) y un beneficio atribuible a los propietarios de 1.250 millones (−21,5%), para un resultado de 157,94 yenes por acción.
Puesto el trimestre recién publicado frente a esas cifras, la forma es inusual. Los 5.614 millones de ingresos del primer trimestre son el 51,0% del semestre previsto y el 23,4% del año previsto, aproximadamente un trimestre normal. Pero los 491 millones de beneficio operativo del trimestre son el 70,2% del semestre previsto y el 27,7% del año, y los 383 millones de beneficio neto son el 76,6% del semestre previsto. Tomada al pie de la letra, la previsión implica un beneficio operativo de unos 208 millones en el trimestre de julio a septiembre frente a los 491 millones recién contabilizados, y de unos 1.070 millones en todo el segundo semestre. El informe ni revisa la previsión ni explica la diferencia; su único comentario al respecto es que las cifras del 13 de mayo no cambian.
Conviene separar dos rasgos de la previsión anual. Los ingresos se prevén un 10,3% al alza mientras todas las líneas de beneficio se prevén a la baja, de modo que la compañía anticipa un año en el que crece y gana menos, lo contrario del trimestre que acaba de publicar, y el informe no da ninguna razón. Y el descenso previsto se agrava a medida que se baja por la cuenta de resultados, del −1,3% en la línea operativa al −4,1% en la ordinaria y al −21,5% en la neta. Los 17 puntos de diferencia entre la caída ordinaria y la neta se sitúan por debajo de la línea ordinaria, en impuestos o en partidas que no se repiten, y el informe no los identifica.
Dividendo elevado a 46,00 yenes, todo él al cierre del ejercicio
La previsión de dividendo también quedó sin cambios. Sanko Techno prevé pagar 46,00 yenes por acción en el EF3/2027 frente a 42,00 en el EF3/2026, un 9,5% más, y —como el año anterior— todo al cierre del ejercicio, sin nada en el semestre: el dividendo del segundo trimestre se prevé en 0,00 yenes y en este informe no se indica fecha de inicio de pago. Contra los 157,94 yenes de beneficio por acción previstos, eso supone repartir en torno al 29%.
El apartado administrativo del informe no tiene sobresaltos, lo que en sí mismo merece anotarse. No hubo cambios en el perímetro de consolidación, ni en las políticas contables, ni en las estimaciones contables, ni reexpresiones; el único tratamiento específico aplicado es el tipo impositivo efectivo anual estimado ya señalado. Las acciones emitidas se mantuvieron en 8.745.408 y la autocartera subió en 96 títulos hasta 831.039, dejando una media de 7.914.369 acciones en el trimestre frente a 7.907.565 un año antes. Los estados trimestrales no han sido revisados por un auditor de cuentas ni por una sociedad de auditoría, y la compañía no preparó material complementario ni celebró presentación de resultados. Reitera su plan a medio plazo, 'S.T.G Vision2026', iniciado en el EF3/2025 y con final en el EF3/2027, y enumera sus ejes: desarrollo del personal, optimización del conjunto y creación de nuevos negocios. Su descripción del mercado de la construcción es de escasez de mano de obra derivada de la regulación de horas extra de 2024, que se traslada a retrasos en los plazos de obra, y de unos precios del acero que pasan de una meseta alta a una tendencia al alza, frente a una demanda sostenida por la obra de infraestructuras.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 5.614 | 4.871 | +15,3% |
| Beneficio bruto (millones de ¥) | 1.728 | 1.469 | +17,7% |
| Margen bruto | 30,79% | 30,16% | +0,63 pt |
| Gastos de venta y administración (millones de ¥) | 1.237 | 1.189 | +4,0% |
| Beneficio operativo (millones de ¥) | 491 | 279 | +75,8% |
| Margen operativo | 8,75% | 5,74% | +3,01 pt |
| Beneficio ordinario (millones de ¥) | 521 | 279 | +86,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 383 | 186 | +105,1% |
| BPA (¥) | 48,41 | 23,63 | +104,9% |
| Resultado global (millones de ¥) | 398 | 23 | +1.615,1% |
| Fijación — ingresos (millones de ¥) | 4.330 | 3.865 | +12,0% |
| Fijación — beneficio del segmento (millones de ¥) | 643 | 525 | +22,5% |
| Materiales funcionales — ingresos (millones de ¥) | 1.283 | 1.006 | +27,6% |
| Materiales funcionales — beneficio del segmento (millones de ¥) | 93 | −22 | de pérdida a beneficio |
| Ajuste del beneficio de segmentos (incl. gastos corporativos no asignados) (millones de ¥) | −245 | −223 | +10,0% |
| Efectivo y depósitos (millones de ¥) | 5.053 | 4.798 | +5,3% |
| Deuda con coste financiero (bonos y préstamos) (millones de ¥) | 3.527 | 3.952 | −10,8% |
| Activos totales (millones de ¥) | 28.024 | 28.752 | −2,5% |
| Patrimonio neto (millones de ¥) | 20.403 | 20.337 | +0,3% |
| Fondos propios (millones de ¥) | 20.021 | 19.951 | +0,4% |
| Ratio de fondos propios | 71,4% | 69,4% | +2,0 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 24.000 | — | +10,3% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 1.770 | — | −1,3% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 1.780 | — | −4,1% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 1.250 | — | −21,5% |
| Previsión EF3/2027 — BPA (¥) | 157,94 | — | — |
| Dividendo anual por acción (¥) | 46,00 | 42,00 | +9,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.