Los ingresos crecieron un 57% y el coste de ventas un 25%: en esa diferencia está el semestre
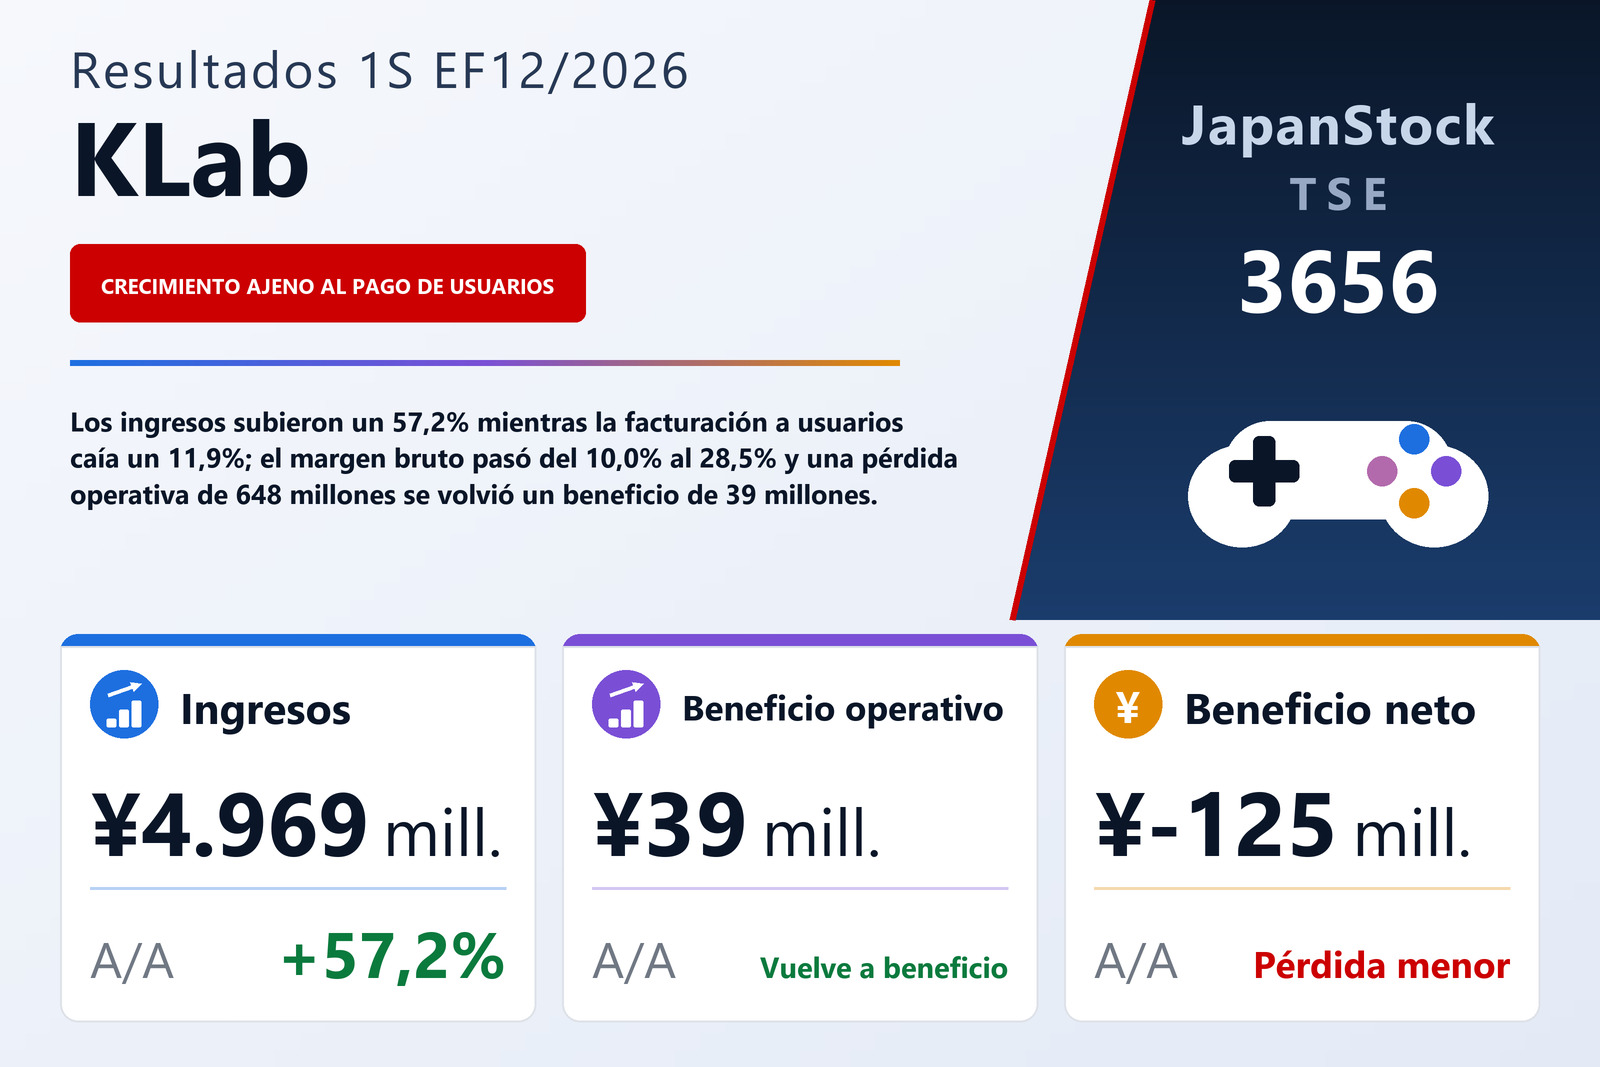
KLab Inc. (TSE: 3656), la desarrolladora japonesa de videojuegos para móviles cuyo único segmento reportable es su negocio de videojuegos, publicó el 6 de agosto de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 57,2% hasta 4.969 millones de yenes desde 3.161 millones, y la compañía pasó de una pérdida operativa de 648 millones a un beneficio operativo de 39 millones. Por debajo de esa línea siguió en pérdidas: la pérdida ordinaria se redujo a 95 millones desde 830 millones y la pérdida atribuible a los propietarios de la matriz a 125 millones desde 4.748 millones, para una pérdida de 1,58 yenes por acción frente a 90,96. El informe indica como mercado de cotización la Bolsa de Tokio y no menciona segmento de mercado alguno.
La aritmética entre los ingresos y la línea operativa es todo el semestre. El coste de ventas subió un 24,9% hasta 3.552 millones frente a un avance de ingresos del 57,2%: una diferencia de más de treinta puntos porcentuales. El beneficio bruto creció por tanto un 347,6% hasta 1.416 millones desde 316 millones, y el margen bruto se amplió del 10,0% al 28,5%. Los gastos de venta, generales y administrativos aumentaron un 42,8% hasta 1.376 millones, mucho menos que el beneficio bruto pero mucho más que el coste de ventas, y absorbieron casi todo lo que aportó la línea bruta: el beneficio operativo que sobrevivió fue de 39 millones, un margen operativo del 0,8%. El giro a números negros es real, pero es estrecho: 39 millones sobre 4.969 millones de ingresos.
Un deterioro de criptoactivos devolvió el resultado a números rojos bajo la línea operativa
Las partidas no operativas volvieron a convertir ese beneficio operativo en pérdida. Los ingresos no operativos fueron de 75 millones frente a 50 millones, ayudados por una ganancia por diferencias de cambio de 61 millones que el semestre anterior no tuvo, y por 8 millones de ingresos financieros. Los gastos no operativos fueron de 210 millones frente a 232 millones, pero su composición cambió por completo: la mayor partida de este año fue una pérdida de valoración de criptoactivos de 192 millones, inexistente un año antes, mientras que la mayor partida del semestre anterior —una pérdida por diferencias de cambio de 118 millones— se dio la vuelta hasta la ganancia de este año. Los gastos financieros bajaron a 2 millones desde 25 millones. La carga neta no operativa de 135 millones es lo que convirtió un beneficio operativo de 39 millones en una pérdida ordinaria de 95 millones.
El desplome del 97% de la pérdida neta es el deterioro del año pasado saliendo de la base
Casi toda la mejora de la última línea es la desaparición de un único cargo del año anterior. En el primer semestre de 2025 KLab contabilizó pérdidas extraordinarias de 4.469 millones, de los que 4.426 millones correspondieron al deterioro de software en curso en el segmento de videojuegos, compensadas en parte por ganancias extraordinarias de 621 millones por la venta de valores de inversión. Este semestre no registró ninguna pérdida extraordinaria y sus ganancias extraordinarias no llegaron a 1 millón. La pérdida antes de impuestos fue en consecuencia de 95 millones frente a 4.678 millones, y los impuestos sobre beneficios —calculados, según indican las notas, aplicando al resultado semestral antes de impuestos un tipo efectivo estimado para el ejercicio completo— sumaron 30 millones frente a 70 millones. La pérdida atribuible a los propietarios de la matriz quedó en 125 millones frente a 4.748 millones, un 97,4% menos, y la pérdida global en 236 millones frente a 4.889 millones.
La pérdida por acción cayó todavía más, un 98,3%, hasta 1,58 yenes desde 90,96, porque al mismo tiempo aumentó el número de acciones. Las acciones medias en circulación del semestre fueron 79.703.553 frente a 52.206.093, un 52,7% más, y las acciones emitidas alcanzaron 83.792.600 a 30 de junio de 2026 desde 76.832.200 al cierre del ejercicio de diciembre, por el ejercicio de derechos de suscripción de acciones. La autocartera se mantuvo en 641.617 títulos. Quien compare las dos cifras por acción está comparando, por tanto, dos denominadores distintos además de dos pérdidas distintas.
Los ingresos crecieron, pero no gracias a los jugadores
La nota de segmentos divide los ingresos entre facturación y todo lo demás, y ambos se movieron en direcciones opuestas. Los ingresos por facturación a usuarios cayeron un 11,9%, hasta 2.163 millones desde 2.457 millones. El resto de los ingresos casi se cuadruplicó, hasta 2.805 millones desde 704 millones. Los ingresos del grupo crecieron 1.807 millones en total; los otros ingresos crecieron 2.101 millones mientras la facturación a usuarios se reducía en 293 millones. Todo el aumento de ingresos del semestre, y algo más, vino por tanto de fuera de la monetización dentro del juego que mide la línea de facturación, y el informe no dice en qué consisten esos otros ingresos.
Un segmento reportable que gana y un «otros» que no
KLab reporta un único segmento, el negocio de videojuegos, y agrupa todo lo demás como «Otros». Los ingresos de videojuegos subieron un 44,3% hasta 4.551 millones y el beneficio del segmento un 415,2% hasta 1.614 millones. La agrupación «Otros», que no es un segmento reportable, generó unos ingresos de 417 millones frente a 6 millones —una base tan pequeña que una tasa de crecimiento carece de sentido— pero una pérdida de segmento de 197 millones frente a un beneficio de 3 millones. No hubo ventas ni transferencias entre segmentos en ninguno de los dos periodos, de modo que los ingresos externos de cada segmento y su total son la misma cifra.
Un detalle importa para leer esas líneas de beneficio: la compañía declara que el beneficio de segmento coincide con el beneficio bruto consolidado y no practica ajuste de conciliación alguno. Los 1.614 millones y los −197 millones son por tanto cifras de beneficio bruto y no operativo, y los gastos de venta, generales y administrativos del grupo, 1.376 millones, quedan por debajo sin repartir. Sobre esa base, el negocio de videojuegos produjo 1.614 millones de beneficio bruto, las actividades de «Otros» consumieron 197 millones, y lo que sobrevivió a los gastos de estructura fue el beneficio operativo de 39 millones.
El patrimonio subió por el ejercicio de derechos mientras la caja caía un 30%
El activo total subió un 10,3% hasta 14.637 millones desde 13.273 millones a 31 de diciembre de 2025, y el patrimonio neto un 13,6% hasta 11.706 millones, de los que los fondos propios fueron 11.427 millones frente a 10.201 millones. La ratio de fondos propios subió del 76,9% al 78,1%. El pasivo total bajó un 1,3% hasta 2.930 millones, de modo que el crecimiento del balance es patrimonio y no deuda: el capital social y la prima de emisión subieron cada uno 731 millones por el ejercicio de derechos de suscripción, hasta 9.345 millones y 9.099 millones respectivamente, mientras las pérdidas acumuladas se ampliaban a 6.084 millones desde 5.959 millones al sumarse la pérdida del semestre.
Dentro del activo los movimientos son mayores de lo que sugieren los totales. El efectivo y los depósitos cayeron un 30,0%, hasta 3.649 millones desde 5.214 millones, mientras las cuentas a cobrar comerciales más que se duplicaban, hasta 2.453 millones desde 1.151 millones: un aumento de 1.301 millones en importes facturados y aún no cobrados. En intangibles, el software subió a 2.583 millones desde 12 millones mientras el software en curso bajaba a 1.120 millones desde 3.150 millones, lo que se lee como desarrollo capitalizado que entra en servicio y no como nuevo gasto; el intangible total subió un 16,9% hasta 3.704 millones. Este informe semestral no incluye estado de flujos de efectivo, así que el movimiento de caja no puede atribuirse a actividades de explotación, inversión o financiación a partir del propio documento.
La previsión no cambia y deja el 96% del beneficio operativo del año en el segundo semestre
La previsión anual del EF12/2026 no se revisó. KLab espera unos ingresos de 17.000 millones, un 147,9% más, y un beneficio operativo de 1.000 millones; la tabla de previsiones imprime como guion el porcentaje del beneficio operativo e imprime guiones para el beneficio ordinario, para el beneficio atribuible a los propietarios de la matriz y para el beneficio por acción, de modo que la compañía no publica cifra anual alguna para esas tres líneas. Frente al objetivo de ingresos, el primer semestre aportó el 29,2%, y frente al de beneficio operativo, alrededor del 4%. El segundo semestre implícito es por tanto de 12.031 millones de ingresos y 961 millones de beneficio operativo: unas 2,4 veces los ingresos del primer semestre y unas 24 veces su beneficio operativo. El informe no ofrece explicación de esa forma.
No se pagó dividendo por el EF12/2025 ni se prevé para el EF12/2026: la tabla de dividendos muestra 0,00 yenes en todos los puntos de ambos ejercicios, la previsión no se revisó y la fecha de inicio de pago aparece como un guion. Dos cuestiones sobre el propio documento merecen decirse con claridad. No incluye ninguna discusión de la dirección sobre los resultados —los anexos se limitan al balance, a las cuentas de resultados y de resultado global, a las notas y a la nota de segmentos, y la compañía remite al material de presentación de su web—, de modo que las causas del alza del 57,2% de los ingresos, de la caída de la facturación a usuarios y del deterioro de criptoactivos no se explican en ninguna parte del informe. Y, como el propio documento señala, un informe del segundo trimestre no está sujeto a revisión por un auditor de cuentas ni por una firma de auditoría.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 4.969 | 3.161 | +57,2% |
| Ingresos por facturación a usuarios (millones de ¥) | 2.163 | 2.457 | −11,9% |
| Otros ingresos (millones de ¥) | 2.805 | 704 | +298,4% |
| Beneficio bruto (millones de ¥) | 1.416 | 316 | +347,6% |
| Margen bruto | 28,5% | 10,0% | +18,5 pt |
| Gastos de venta y administración (millones de ¥) | 1.376 | 964 | +42,8% |
| Beneficio operativo (millones de ¥) | 39 | −648 | de pérdida a beneficio |
| Beneficio ordinario (millones de ¥) | −95 | −830 | pérdida reducida |
| Beneficio neto atribuible a la matriz (millones de ¥) | −125 | −4.748 | pérdida reducida |
| BPA (¥) | −1,58 | −90,96 | pérdida reducida |
| Videojuegos — ingresos (millones de ¥) | 4.551 | 3.155 | +44,3% |
| Videojuegos — beneficio del segmento (millones de ¥) | 1.614 | 313 | +415,2% |
| Otros — ingresos (millones de ¥) | 417 | 6 | n.s. |
| Otros — beneficio del segmento (millones de ¥) | −197 | 3 | de beneficio a pérdida |
| Activos totales (millones de ¥) | 14.637 | 13.273 | +10,3% |
| Patrimonio neto (millones de ¥) | 11.706 | 10.304 | +13,6% |
| Ratio de fondos propios | 78,1% | 76,9% | +1,2 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 17.000 | — | +147,9% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 1.000 | — | — |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | — | — | — |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | — | — | — |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.