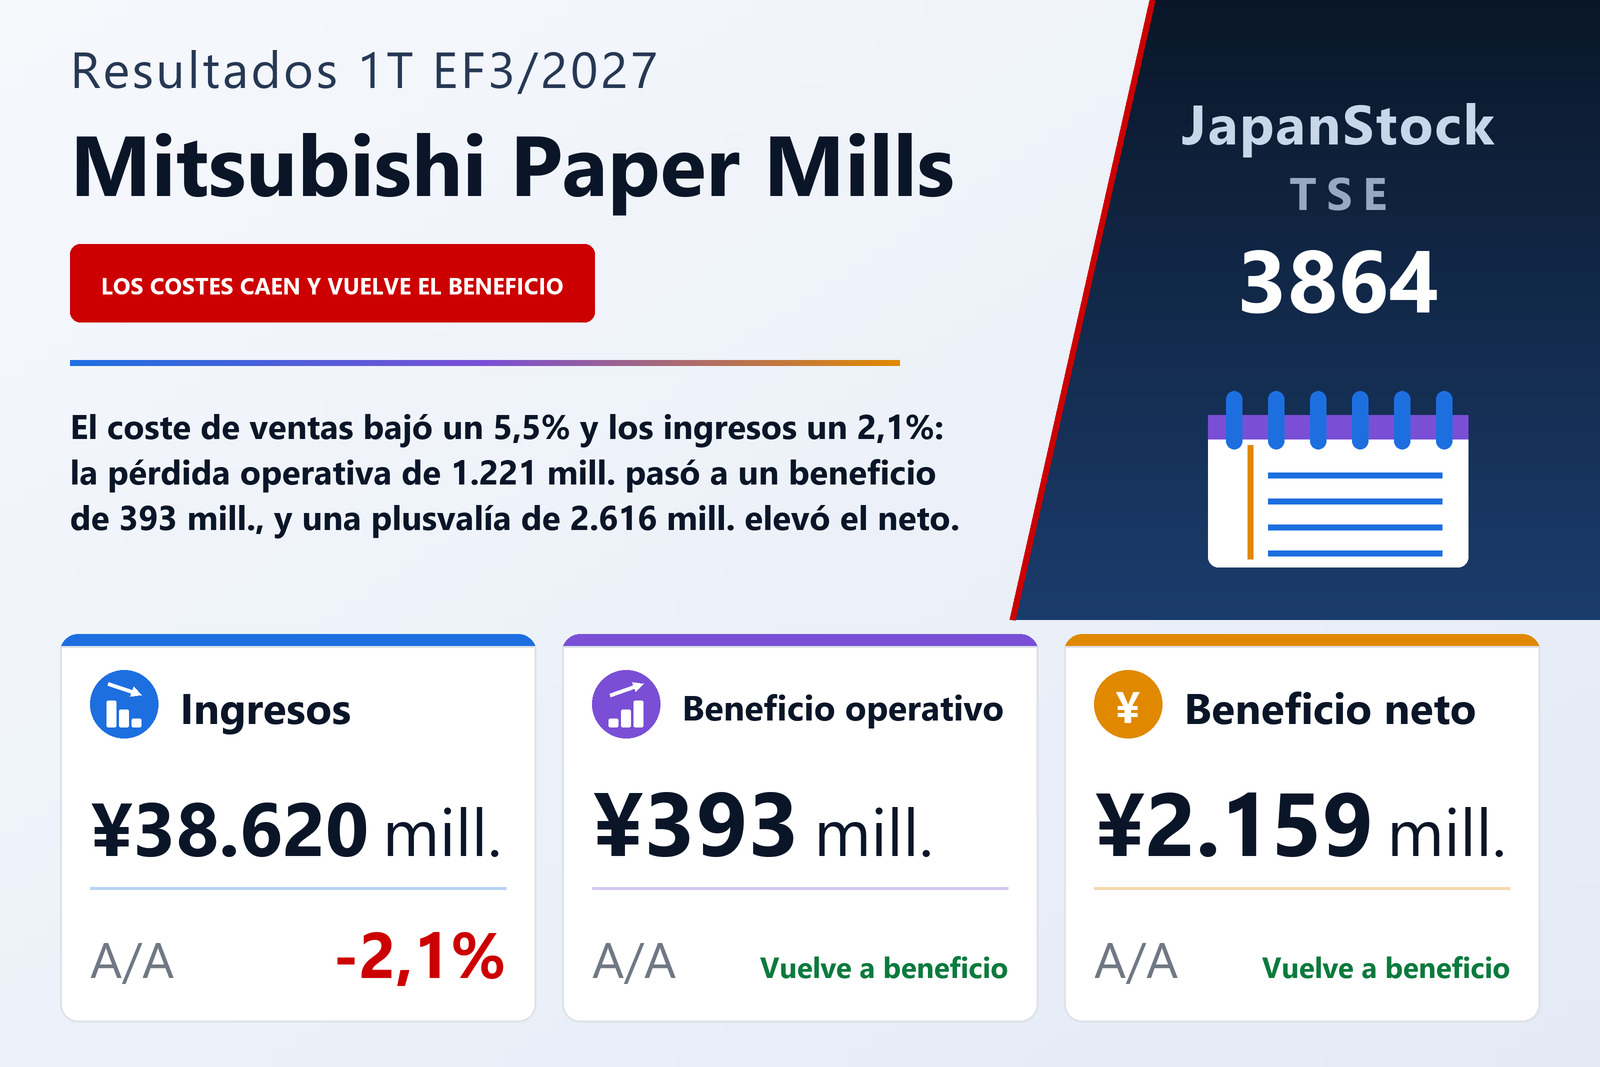
Los ingresos cayeron un 2,1% y el coste de ventas un 5,5%: en esa diferencia está todo el vuelco
Mitsubishi Paper Mills Limited (TSE: 3864), la papelera cuyas fábricas de Hachinohe, Kitakami, Takasago, Kioto y Fuji producen papel de impresión y de embalaje, pasta de mercado, papel térmico y autocopiativo y materiales funcionales como separadores para dispositivos de almacenamiento de energía y sustratos de membranas de tratamiento de agua, publicó el 6 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 2,1% hasta 38.620 millones de yenes. El beneficio operativo fue de 393 millones frente a una pérdida operativa de 1.221 millones un año antes, el beneficio ordinario de 611 millones frente a una pérdida ordinaria de 1.093 millones, y el beneficio atribuible a los propietarios de la matriz de 2.159 millones frente a una pérdida de 1.316 millones, para un resultado de 49,29 yenes por acción frente a una pérdida de 30,04. El informe señala la Bolsa de Tokio como mercado de cotización y no indica un segmento de mercado.
El vuelco es enteramente una cuestión de costes, porque los ingresos no ayudaron. El coste de ventas bajó un 5,5% hasta 33.653 millones mientras los ingresos solo caían un 2,1%, de modo que el beneficio bruto subió un 29,2% hasta 4.967 millones y el margen bruto se amplió del 9,7% al 12,9%. Los gastos de venta, generales y administrativos cayeron además un 9,7% hasta 4.574 millones. En dinero y no en porcentajes: los ingresos fueron 841 millones menores, el beneficio bruto 1.122 millones mayor y los gastos 493 millones menores, y esos dos últimos explican la mejora de 1.614 millones del beneficio operativo que recoge la propia tabla de segmentos de la compañía. El margen operativo pasó del −3,1% al 1,0%. El informe atribuye la reducción de costes sobre todo a los efectos de la reestructuración realizada el año anterior en la filial alemana, Mitsubishi HiTec Paper Europe GmbH, y señala que esos ahorros se materializaron pese al encarecimiento de las materias primas y los combustibles.
Por qué el beneficio neto supera en más de cinco veces al operativo
Por debajo de la línea operativa el trimestre cambia de naturaleza. Unos ingresos no operativos de 498 millones —286 millones de dividendos cobrados, 117 millones de ganancias por diferencias de cambio, 84 millones de otros ingresos, 7 millones por puesta en equivalencia y 1 millón de intereses— superaron unos gastos no operativos de 280 millones, de los que 219 millones fueron intereses pagados, y elevaron el beneficio ordinario a 611 millones. Llegaron después unos beneficios extraordinarios de 2.653 millones, casi todos ellos una plusvalía de 2.616 millones por venta de valores de inversión frente a 3 millones un año antes, junto a 37 millones de beneficios por enajenación de inmovilizado. Las pérdidas extraordinarias fueron de 173 millones: 41 millones por enajenación de inmovilizado y 131 millones por daños de catástrofe. El beneficio antes de impuestos fue por tanto de 3.091 millones, los impuestos de 929 millones y el beneficio trimestral de 2.162 millones, de los que 2 millones correspondieron a intereses minoritarios. La plusvalía por sí sola supera todo el beneficio neto y multiplica por más de seis el beneficio operativo.
La compañía explica de dónde salieron esas acciones. Durante el trimestre vendió la totalidad de las acciones mantenidas en su fideicomiso de prestaciones por jubilación dentro de un programa de reducción de participaciones estratégicas conforme al Código de Gobierno Corporativo, lo que situó esas participaciones en el 16% del patrimonio neto y permitió cumplir por adelantado el objetivo declarado de bajar del 20%. Dice estar en conversaciones con expertos externos sobre una devolución parcial de los activos del fideicomiso, que aspira a completar dentro del ejercicio en curso, y que destinaría cualquier importe obtenido a inversión de crecimiento y retribución al accionista. La otra cara de la operación aparece de inmediato: el resultado global fue de solo 1.037 millones frente a un beneficio trimestral de 2.162 millones, porque el otro resultado global fue de −1.124 millones, dominado por una revaluación negativa de 1.072 millones de los planes de prestación definida. Frente al año anterior sigue siendo una mejora amplia —el resultado global fue de −2.225 millones—, pero parte de lo que reconoció la cuenta de resultados quedó compensado dentro del patrimonio.
Productos funcionales aportó el beneficio; Materiales de papel redujo su pérdida a menos de la mitad
Los tres segmentos se movieron, y solo uno creció. Materiales de papel fue el mayor, con 20.399 millones, un 1,4% más, y redujo su pérdida de segmento de 1.218 millones a 453 millones. Productos funcionales se contrajo hasta 18.562 millones, un 5,5% menos, y aun así pasó a un beneficio de segmento de 832 millones desde 24 millones, un movimiento que el informe renuncia a expresar en porcentaje por superar el 1.000%. Ingeniería, con mucho el menor, cayó un 45,8% hasta 838 millones por la menor facturación de obra externa en las filiales de ingeniería, con un beneficio de segmento un 34,5% inferior, de 27 millones. Estas cifras por segmento incluyen ventas y transferencias entre segmentos por 1.179 millones, razón por la que los tres suman 39.800 millones frente a unos ingresos de grupo de 38.620 millones; la misma eliminación resta 13 millones de beneficio.
Las causas son concretas y difieren por segmento. En Productos funcionales, los separadores para dispositivos de almacenamiento de energía vendieron más en valor por la demanda exterior de condensadores, los sustratos de membranas de tratamiento de agua ganaron pese a la creciente competencia en China, los elementos de intercambio térmico total se mantuvieron gracias a la firme demanda estadounidense, y los no tejidos para materiales de construcción, el papel base para laminados decorativos y el papel base para cintas subieron todos por revisiones de precios que trasladaron el encarecimiento de las materias primas. En sentido contrario, el papel autocopiativo cayó por la menor demanda y los productos de imagen por el efecto comparativo de un trimestre fuerte en Europa el año anterior, mientras la operación alemana vio caer volumen y valor de venta ante la debilidad persistente de los mercados europeos y vecinos, aun cuando sus propios resultados mejoraron por la reestructuración. El segmento registró así menos ingresos y mucho más beneficio. En Materiales de papel, el papel de impresión cayó por la contracción de la demanda interna y por un aprovisionamiento de materias primas y combustibles alterado por la situación en Oriente Medio, mientras el papel de embalaje subió gracias al papel kraft blanqueado en el mercado interno y a canales de exportación más amplios, y la pasta de mercado creció por las exportaciones, con la ayuda de una nueva calidad de pasta de conífera. Ingeniería es el único segmento que el informe explica en una sola línea: menos obra externa.
Un terremoto en Hachinohe y una parada de mantenimiento trasladada a noviembre
Dos hechos en la fábrica de Hachinohe están detrás de las cifras de Materiales de papel y tiran en sentidos opuestos. Un terremoto frente a la prefectura de Iwate el 25 de junio de 2026 alcanzó una intensidad de 6 bajo en la escala japonesa en Hachinohe, Aomori; algunos equipos resultaron dañados y la producción se vio afectada, pero la compañía informa de que no hubo daños personales ni impacto ambiental y de que la operación se reanudó tras las comprobaciones de seguridad. Los 131 millones de pérdidas por catástrofe contabilizados en pérdidas extraordinarias cubren costes de restauración y parte de los costes fijos de la parada provocada por los terremotos intermitentes frente a Sanriku e Iwate durante el trimestre, tras el seísmo de diciembre de 2025 frente a la costa este de Aomori. En sentido contrario, la parada anual de mantenimiento periódico de la fábrica —que se realizaba cada junio y caía por tanto dentro del trimestre comparativo— se ha trasladado a noviembre a partir de este ejercicio, de modo que el trimestre recién publicado no la soportó. El informe no cuantifica ninguno de los dos efectos, así que no se detalla cuánto aporta cada uno a la reducción de 765 millones de la pérdida de Materiales de papel. Por separado, la compañía impulsa el proyecto de renovación Reborn60 Hachinohe anunciado en diciembre de 2025, que prevé 25.000 millones de inversión hasta el ejercicio 2030.
El balance apenas creció, pero su composición se movió
El activo total subió 1.787 millones hasta 224.564 millones desde el 31 de marzo de 2026, un alza del 0,8% que el informe atribuye sobre todo a mayores activos por impuestos diferidos; dentro de inversiones y otros activos, la partida de otros pasó de 1.519 millones a 4.229 millones. El pasivo subió 1.407 millones hasta 120.998 millones por mayor deuda con coste e impuestos sobre beneficios a pagar: el papel comercial se duplicó de 3.000 millones a 6.000 millones y los impuestos a pagar más que se duplicaron, de 4.538 millones a 10.341 millones. Bajo ese total casi plano, unos 7.200 millones se desplazaron de no corriente a corriente: el pasivo corriente pasó de 82.286 millones a 90.914 millones y el no corriente bajó de 37.303 millones a 30.083 millones, esto último por una partida de otros pasivos no corrientes que cayó de 11.288 millones a 4.093 millones. El patrimonio neto subió 380 millones hasta 103.566 millones, con el beneficio trimestral parcialmente compensado por la caída de los ajustes acumulados de los planes de prestación definida, y la ratio de fondos propios bajó del 46,3% al 46,1%. No se elaboró un estado de flujos de efectivo trimestral; la amortización fue de 1.349 millones frente a 1.442 millones.
Previsión sin cambios y dividendo elevado a 20,00 yenes
Mitsubishi Paper Mills dejó intacta la previsión anual del EF3/2027 que publicó el 14 de mayo de 2026: ingresos de 175.000 millones, un 11,1% más, beneficio operativo de 6.000 millones, beneficio ordinario de 6.000 millones, un 248,8% más, beneficio atribuible a los propietarios de 6.500 millones, un 242,0% más y un resultado de 148,31 yenes por acción. No se imprime ninguna variación porcentual junto a la línea de beneficio operativo, de modo que su base del año anterior no se divulga en este documento. El informe recoge además una línea semestral: ingresos de 85.000 millones, un 7,6% más, beneficio operativo de 1.000 millones, beneficio ordinario de 1.000 millones, un 176,1% más, beneficio neto de 2.500 millones y un resultado de 57,04 yenes por acción.
Medido contra esas cifras, el trimestre va muy por delante en la última línea y muy por detrás en la operativa. Los ingresos de 38.620 millones son el 22,1% del ejercicio previsto y el 45,4% del semestre previsto, aproximadamente en línea. El beneficio operativo de 393 millones es solo el 6,6% de los 6.000 millones previstos y el 39,3% de los 1.000 millones previstos para el semestre, de modo que se espera que el segundo trimestre genere por sí solo más beneficio operativo que el primero, y el segundo semestre unos 5.000 millones del total anual. El beneficio atribuible a los propietarios de 2.159 millones ya supone el 33,2% de los 6.500 millones previstos, pero eso refleja la plusvalía por valores y no el negocio. La previsión de dividendo quedó sin revisar, en 7,00 yenes al semestre y 13,00 al cierre, para un total anual de 20,00 yenes, frente a 15,00 del EF3/2026: una subida del 33,3% y un reparto de alrededor del 13% del beneficio por acción previsto. El informe no fija una fecha de inicio de pago para este trimestre.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 38.620 | 39.461 | −2,1% |
| Coste de ventas (millones de ¥) | 33.653 | 35.615 | −5,5% |
| Beneficio bruto (millones de ¥) | 4.967 | 3.845 | +29,2% |
| Margen bruto | 12,9% | 9,7% | +3,1 pt |
| Gastos de venta y administración (millones de ¥) | 4.574 | 5.067 | −9,7% |
| Beneficio operativo (millones de ¥) | 393 | −1.221 | de pérdida a beneficio |
| Margen operativo | 1,0% | −3,1% | +4,1 pt |
| Beneficio ordinario (millones de ¥) | 611 | −1.093 | de pérdida a beneficio |
| Beneficio por venta de valores de inversión (millones de ¥) | 2.616 | 3 | n.s. |
| Beneficio antes de impuestos (millones de ¥) | 3.091 | −1.153 | de pérdida a beneficio |
| Beneficio neto atribuible a la matriz (millones de ¥) | 2.159 | −1.316 | de pérdida a beneficio |
| BPA (¥) | 49,29 | −30,04 | de pérdida a beneficio |
| Resultado global (millones de ¥) | 1.037 | −2.225 | de pérdida a beneficio |
| Productos funcionales — ingresos (millones de ¥) | 18.562 | 19.633 | −5,5% |
| Productos funcionales — beneficio del segmento (millones de ¥) | 832 | 24 | n.s. |
| Materiales de papel — ingresos (millones de ¥) | 20.399 | 20.124 | +1,4% |
| Materiales de papel — beneficio del segmento (millones de ¥) | −453 | −1.218 | pérdida reducida |
| Ingeniería — ingresos (millones de ¥) | 838 | 1.547 | −45,8% |
| Ingeniería — beneficio del segmento (millones de ¥) | 27 | 42 | −34,5% |
| Activos totales (millones de ¥) | 224.564 | 222.776 | +0,8% |
| Patrimonio neto (millones de ¥) | 103.566 | 103.185 | +0,4% |
| Ratio de fondos propios | 46,1% | 46,3% | −0,2 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 175.000 | — | +11,1% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 6.000 | — | — |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 6.000 | — | +248,8% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 6.500 | — | +242,0% |
| Previsión EF3/2027 — BPA (¥) | 148,31 | — | — |
| Dividendo anual por acción (¥) | 20,00 | 15,00 | +33,3% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.