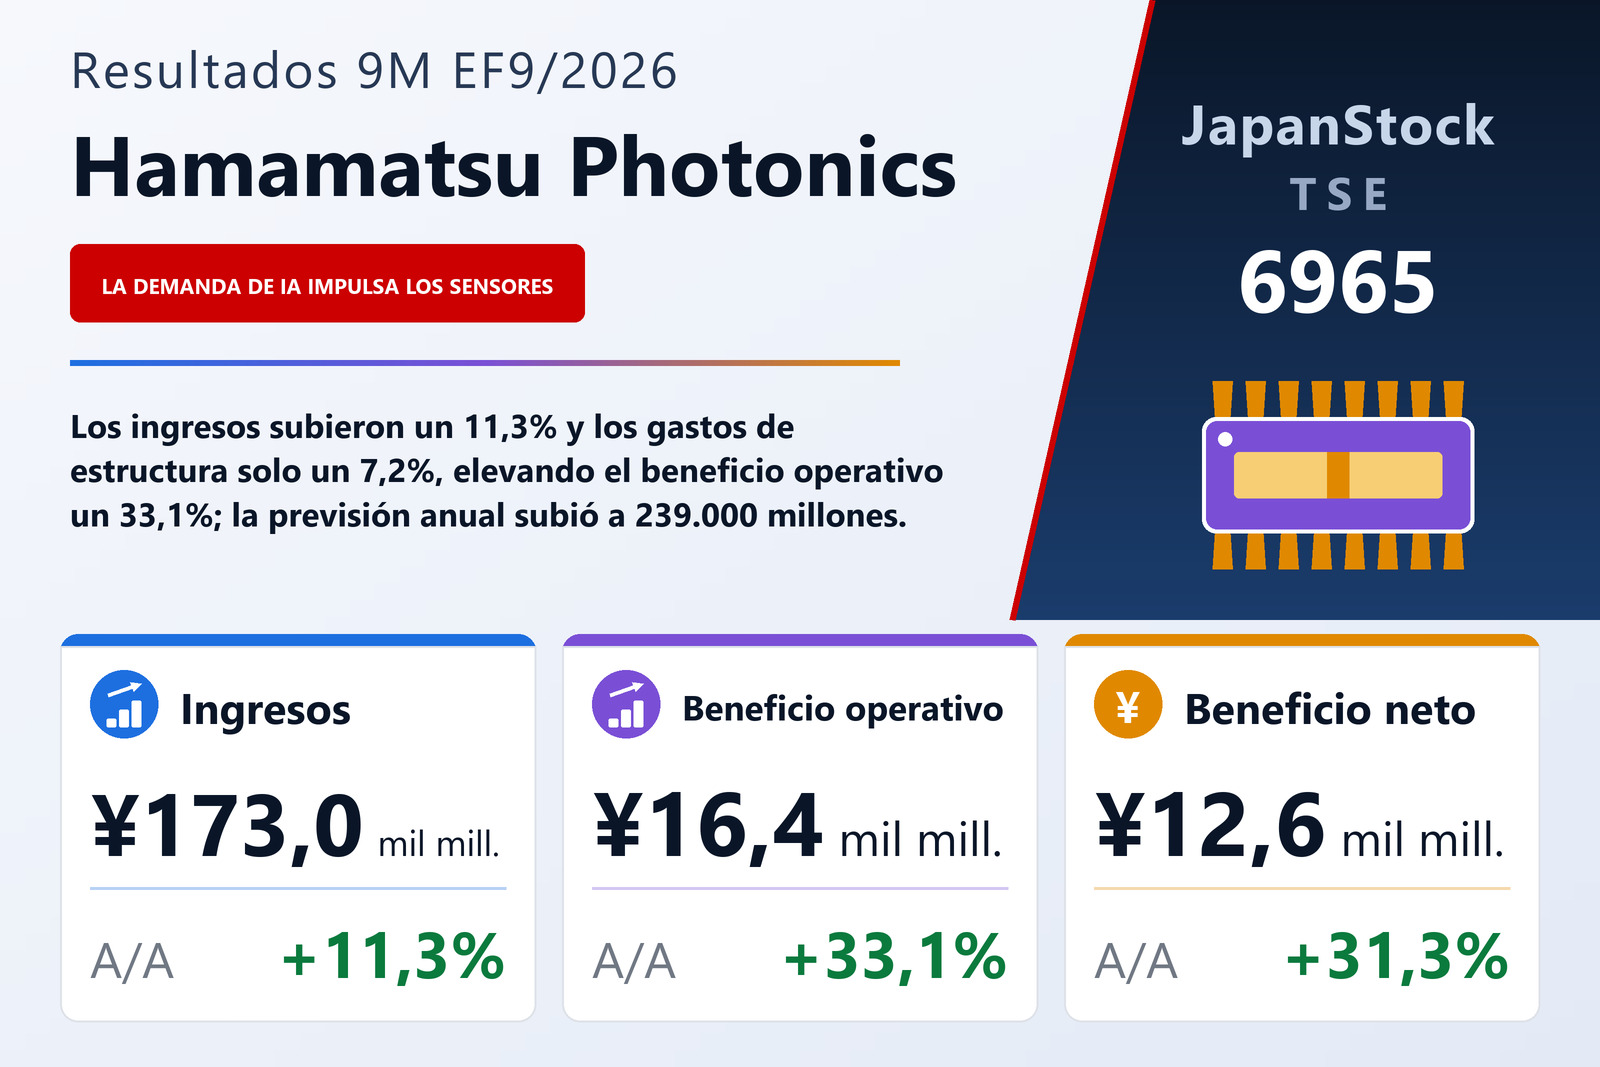
Los ingresos crecieron un 11,3% y los gastos de estructura solo un 7,2%: en esa diferencia está el beneficio
Hamamatsu Photonics K.K. (TSE: 6965), el grupo de fotónica con sede en Hamamatsu cuyos productos van de los tubos fotomultiplicadores y las lámparas de xenón a los dispositivos optosemiconductores, los sistemas de imagen y medición y los láseres industriales, publicó el 6 de agosto de 2026 sus resultados consolidados de los primeros nueve meses de su ejercicio cerrado en septiembre —el periodo del 1 de octubre de 2025 al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 11,3% hasta 173.047 millones de yenes, el beneficio operativo un 33,1% hasta 16.354 millones, el beneficio ordinario un 38,5% hasta 19.363 millones y el beneficio atribuible a los propietarios de la matriz un 31,3% hasta 12.619 millones, para un resultado de 43,05 yenes por acción frente a 31,96. El informe señala la Bolsa de Tokio como mercado de cotización y no indica ningún segmento de mercado.
La aritmética entre esas líneas es insólitamente limpia. El coste de ventas subió un 11,2% hasta 89.426 millones, casi al mismo ritmo que los ingresos, de modo que el beneficio bruto creció un 11,4% hasta 83.620 millones y el margen bruto se mantuvo prácticamente plano en el 48,3%. La mejora operativa procede por entero de la línea siguiente: los gastos de venta, generales y administrativos aumentaron un 7,2% hasta 67.266 millones frente a un avance de ingresos del 11,3%, lo que los rebajó del 40,4% de los ingresos al 38,9%. Ese ahorro de 1,5 puntos es exactamente el movimiento del margen operativo, del 7,9% al 9,4%. Una empresa que elevó sus ingresos alrededor de una novena parte elevó el beneficio operativo un 33,1% por contener la estructura, no por ganar más en cada unidad vendida.
Una sola historia de demanda atraviesa tres de los cuatro segmentos
El informe atribuye el crecimiento de los ingresos a una única cadena de demanda. La expansión de la demanda de semiconductores centrada en los centros de datos de IA impulsó las ventas de tubos fotomultiplicadores y lámparas de xenón empleados en equipos de fabricación e inspección de semiconductores; el aumento de la demanda de inspección de placas de circuito, de nuevo para centros de datos de IA, impulsó las fuentes de rayos X de microfoco utilizadas en ensayos no destructivos; esa misma demanda de semiconductores impulsó los sensores de imagen para equipos de fabricación e inspección; y la pujante inversión en centros de datos de IA mantuvo firmes las ventas de motores de corte sigiloso, los láseres que seccionan obleas de silicio a alta velocidad. En torno a ello, la compañía describe un entorno incierto, con una inflación de precios continuada, costes volátiles de materias primas y energía por el aumento del riesgo geopolítico centrado en Oriente Medio y una logística internacional inestable.
Los intereses y la divisa suman en la línea ordinaria; los extraordinarios del año pasado restan por debajo
El beneficio ordinario creció un 38,5% hasta 19.363 millones, más de cinco puntos por encima de la línea operativa, y la diferencia está en las cuentas no operativas. Los ingresos no operativos casi se duplicaron, hasta 4.645 millones desde 2.544 millones, con intereses cobrados de 1.592 millones frente a 1.155 millones, ganancias por diferencias de cambio de 984 millones frente a 116 millones y resultados por el método de la participación de 438 millones frente a 229 millones. Los gastos no operativos también se duplicaron aproximadamente, hasta 1.637 millones desde 848 millones, casi por completo porque los intereses pagados se más que triplicaron, hasta 1.477 millones desde 456 millones: el coste de una cartera de deuda y arrendamientos que se amplió con fuerza en el periodo. Netas ambas, las cuentas no operativas aportaron 3.008 millones frente a 1.696 millones.
Por debajo, la dirección se invierte. Los ingresos extraordinarios cayeron a 184 millones desde 2.950 millones, porque el ejercicio anterior incluía 1.935 millones de subvenciones y 942 millones de fondo de comercio negativo que no se repitieron; las pérdidas extraordinarias bajaron a 106 millones desde 1.874 millones, ya que el año previo cargaba una pérdida de 1.662 millones por reducción del valor contable de activos fijos. La aportación extraordinaria neta fue por tanto de 78 millones frente a 1.076 millones, y el beneficio antes de impuestos creció un 29,1% hasta 19.441 millones, más despacio que la línea ordinaria, no más deprisa. Los impuestos sobre beneficios fueron de 6.692 millones frente a 5.193 millones, los intereses minoritarios se llevaron 128 millones frente a 257 millones y el beneficio atribuible a los propietarios de la matriz terminó un 31,3% más alto, en 12.619 millones. El resultado global, de 25.606 millones frente a 11.925 millones, duplica la cifra de beneficio, porque solo el ajuste por conversión de moneda extranjera aportó 12.267 millones frente a 2.351 millones un año antes.
Tres segmentos elevaron su beneficio; el de láser casi duplicó su pérdida
Optosemiconductores, el mayor segmento, elevó sus ingresos un 13,6% hasta 66.584 millones y su beneficio de segmento un 29,8% hasta 12.741 millones. Los sensores de imagen para equipos de fabricación e inspección de semiconductores crecieron por esa misma demanda impulsada por la IA, y los fotodiodos crecieron en aplicaciones de automatización industrial como el control de robots, compensando ambos la caída de los conjuntos de fotodiodos para experimentos de física de altas energías tras completarse y entregarse un proyecto europeo. Tubos electrónicos, el segundo mayor y con diferencia el más rentable, elevó sus ingresos un 9,5% hasta 58.822 millones y su beneficio de segmento un 24,5% hasta 17.897 millones: más que todo el beneficio operativo del grupo, con un tercio de sus ingresos.
Imagen y medición elevó sus ingresos un 12,5% hasta 25.759 millones gracias a los sistemas de análisis de fallos de semiconductores, que según la compañía fueron bien acogidos por su manejabilidad y funcionalidad, y a los escáneres digitales de preparaciones de anatomía patológica empleados en el diagnóstico remoto, con una demanda europea y estadounidense en expansión sostenida. El beneficio de segmento, en cambio, subió solo un 4,1% hasta 6.857 millones, un tercio del ritmo de los ingresos, y el informe no explica la divergencia. Láser elevó sus ingresos un 4,3% hasta 16.912 millones —los motores de corte sigiloso se mantuvieron firmes y los láseres de fibra para usos cuánticos y de inspección de semiconductores superaron el plan, mientras los láseres de fibra para microscopía retrocedían—, pero su pérdida operativa se amplió hasta 4.896 millones desde 2.553 millones. El informe declara esa pérdida y no da razón alguna de su ampliación, lo que en un segmento que creció en ingresos es la laguna más llamativa de la información.
La categoría residual Otros —un negocio hotelero del grupo en Iwata y la actividad de productos propios de la filial del grupo en Pekín— elevó sus ingresos un 22,9% hasta 4.968 millones, pero viró a una pérdida operativa de 475 millones desde un beneficio de 529 millones. En conjunto, los cuatro segmentos sobre los que se informa ganaron 32.600 millones de beneficio de segmento frente a 28.228 millones un año antes, y con Otros el total del grupo fue de 32.124 millones; unos gastos corporativos no asignados de 15.095 millones —sobre todo costes administrativos del grupo e investigación básica— más 674 millones de eliminaciones entre segmentos los reducen hasta los 16.354 millones declarados. Esos costes corporativos fueron 831 millones menores que un año antes y forman parte, ellos mismos, de la contención de estructura descrita más arriba.
Un edificio terminado, una recompra de 17.800 millones y una ratio de solvencia cinco puntos menor
El activo total subió un 7,0% hasta 486.751 millones desde 455.008 millones a 30 de septiembre de 2025. El activo corriente creció 14.856 millones, con el efectivo y los depósitos al alza en 12.252 millones hasta 102.811 millones y las cuentas a cobrar comerciales en 4.266 millones, frente a una caída de 3.994 millones en valores negociables. Los movimientos del inmovilizado cuentan lo más interesante: las inmovilizaciones en curso se desplomaron en 29.143 millones hasta 4.423 millones al completarse y entrar en servicio un nuevo edificio y sus equipos, mientras los activos por arrendamiento subían 17.247 millones, los edificios y construcciones 11.909 millones y la maquinaria y los vehículos 10.142 millones, para un aumento neto del inmovilizado de 16.885 millones. La amortización de los nueve meses fue de 14.091 millones frente a 13.538 millones, con 2.849 millones de amortización del fondo de comercio. No se elaboró estado de flujos de efectivo del periodo.
El pasivo subió 36.411 millones hasta 167.965 millones, sobre todo por un aumento de 16.111 millones en las deudas por arrendamiento —la contrapartida de esos activos por arrendamiento— y una subida de 12.142 millones en la deuda a corto plazo, hasta 65.640 millones, compensados en parte por una reducción de 3.558 millones en la deuda a largo plazo. El patrimonio neto cayó un 1,4% hasta 318.785 millones pese a que el ajuste por conversión aportó 12.250 millones, porque la compañía adquirió 9.736.800 acciones propias por 17.844 millones al amparo de un acuerdo del consejo del 7 de noviembre de 2025. Un activo un 7,0% mayor frente a un patrimonio un 1,4% menor explica por entero la caída de la ratio de solvencia, del 70,7% al 65,2%. La recompra también redujo el número medio de acciones a 293.118.904 desde 300.645.235, y por eso el beneficio por acción subió un 34,7% con un alza del beneficio del 31,3%.
Previsión elevada por la demanda de IA y un yen más débil; el dividendo no cambia
Hamamatsu Photonics revisó al alza la previsión anual del EF9/2026 que había publicado el 14 de mayo de 2026. Ahora espera unos ingresos de 239.000 millones (+12,7%), un beneficio operativo de 22.000 millones (+36,1%), un beneficio ordinario de 25.500 millones (+35,6%) y un beneficio atribuible a los propietarios de 17.500 millones (+23,2%), para un beneficio por acción de 60,53 yenes: subidas de 7.000 millones, 2.000 millones, 2.000 millones y 1.100 millones respectivamente, es decir, del 3,0%, 10,0%, 8,5% y 6,7%. Las razones que da son que las ventas y los pedidos de equipos industriales, sobre todo para fabricación e inspección de semiconductores, han sido sólidos gracias a la expansión de la inversión en centros de datos de IA, y que el yen se ha movido en niveles más débiles de lo previsto; frente a ello reitera su preocupación por los precios de materias primas y energía ante el riesgo geopolítico en Oriente Medio.
Medidos contra esa previsión, los nueve meses aportaron el 72,4% de los ingresos, el 74,3% del beneficio operativo y el 72,1% del beneficio neto, lo que deja un cuarto trimestre implícito de 65.953 millones de ingresos y 5.646 millones de beneficio operativo: un margen operativo del 8,6% frente al 9,4% recién registrado. La previsión de dividendo no se revisó: se han pagado 19,00 yenes por el segundo trimestre y se prevén 19,00 yenes al cierre del ejercicio, para un total anual de 38,00 yenes, el mismo que en el EF9/2025, sin dividendo del tercer trimestre. Frente a los 60,53 yenes de beneficio por acción previstos, eso supone repartir alrededor del 63%.
| Indicador | 9M EF9/2026 | 9M EF9/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 173.047 | 155.467 | +11,3% |
| Beneficio bruto (millones de ¥) | 83.620 | 75.045 | +11,4% |
| Margen bruto | 48,3% | 48,3% | sin cambios |
| Gastos de venta y administración (millones de ¥) | 67.266 | 62.759 | +7,2% |
| Beneficio operativo (millones de ¥) | 16.354 | 12.286 | +33,1% |
| Margen operativo | 9,4% | 7,9% | +1,5 pt |
| Beneficio ordinario (millones de ¥) | 19.363 | 13.983 | +38,5% |
| Beneficio antes de impuestos (millones de ¥) | 19.441 | 15.059 | +29,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 12.619 | 9.608 | +31,3% |
| BPA (¥) | 43,05 | 31,96 | +34,7% |
| Resultado global (millones de ¥) | 25.606 | 11.925 | +114,7% |
| Tubos electrónicos — ingresos (millones de ¥) | 58.822 | 53.702 | +9,5% |
| Tubos electrónicos — beneficio del segmento (millones de ¥) | 17.897 | 14.380 | +24,5% |
| Optosemiconductores — ingresos (millones de ¥) | 66.584 | 58.612 | +13,6% |
| Optosemiconductores — beneficio del segmento (millones de ¥) | 12.741 | 9.816 | +29,8% |
| Imagen y medición — ingresos (millones de ¥) | 25.759 | 22.890 | +12,5% |
| Imagen y medición — beneficio del segmento (millones de ¥) | 6.857 | 6.585 | +4,1% |
| Láser — ingresos (millones de ¥) | 16.912 | 16.220 | +4,3% |
| Láser — beneficio del segmento (millones de ¥) | −4.896 | −2.553 | pérdida ampliada |
| Otros — ingresos (millones de ¥) | 4.968 | 4.041 | +22,9% |
| Otros — beneficio del segmento (millones de ¥) | −475 | 529 | de beneficio a pérdida |
| Activos totales (millones de ¥) | 486.751 | 455.008 | +7,0% |
| Patrimonio neto (millones de ¥) | 318.785 | 323.455 | −1,4% |
| Ratio de fondos propios | 65,2% | 70,7% | −5,5 pt |
| Previsión EF9/2026 — ingresos (millones de ¥) | 239.000 | — | +12,7% |
| Previsión EF9/2026 — beneficio operativo (millones de ¥) | 22.000 | — | +36,1% |
| Previsión EF9/2026 — beneficio ordinario (millones de ¥) | 25.500 | — | +35,6% |
| Previsión EF9/2026 — beneficio neto (millones de ¥) | 17.500 | — | +23,2% |
| Previsión EF9/2026 — BPA (¥) | 60,53 | — | — |
| Dividendo anual por acción (¥) | 38,00 | 38,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.