Ingresos +10,7%, coste de ventas +2,9%: todo el resultado está en esa brecha
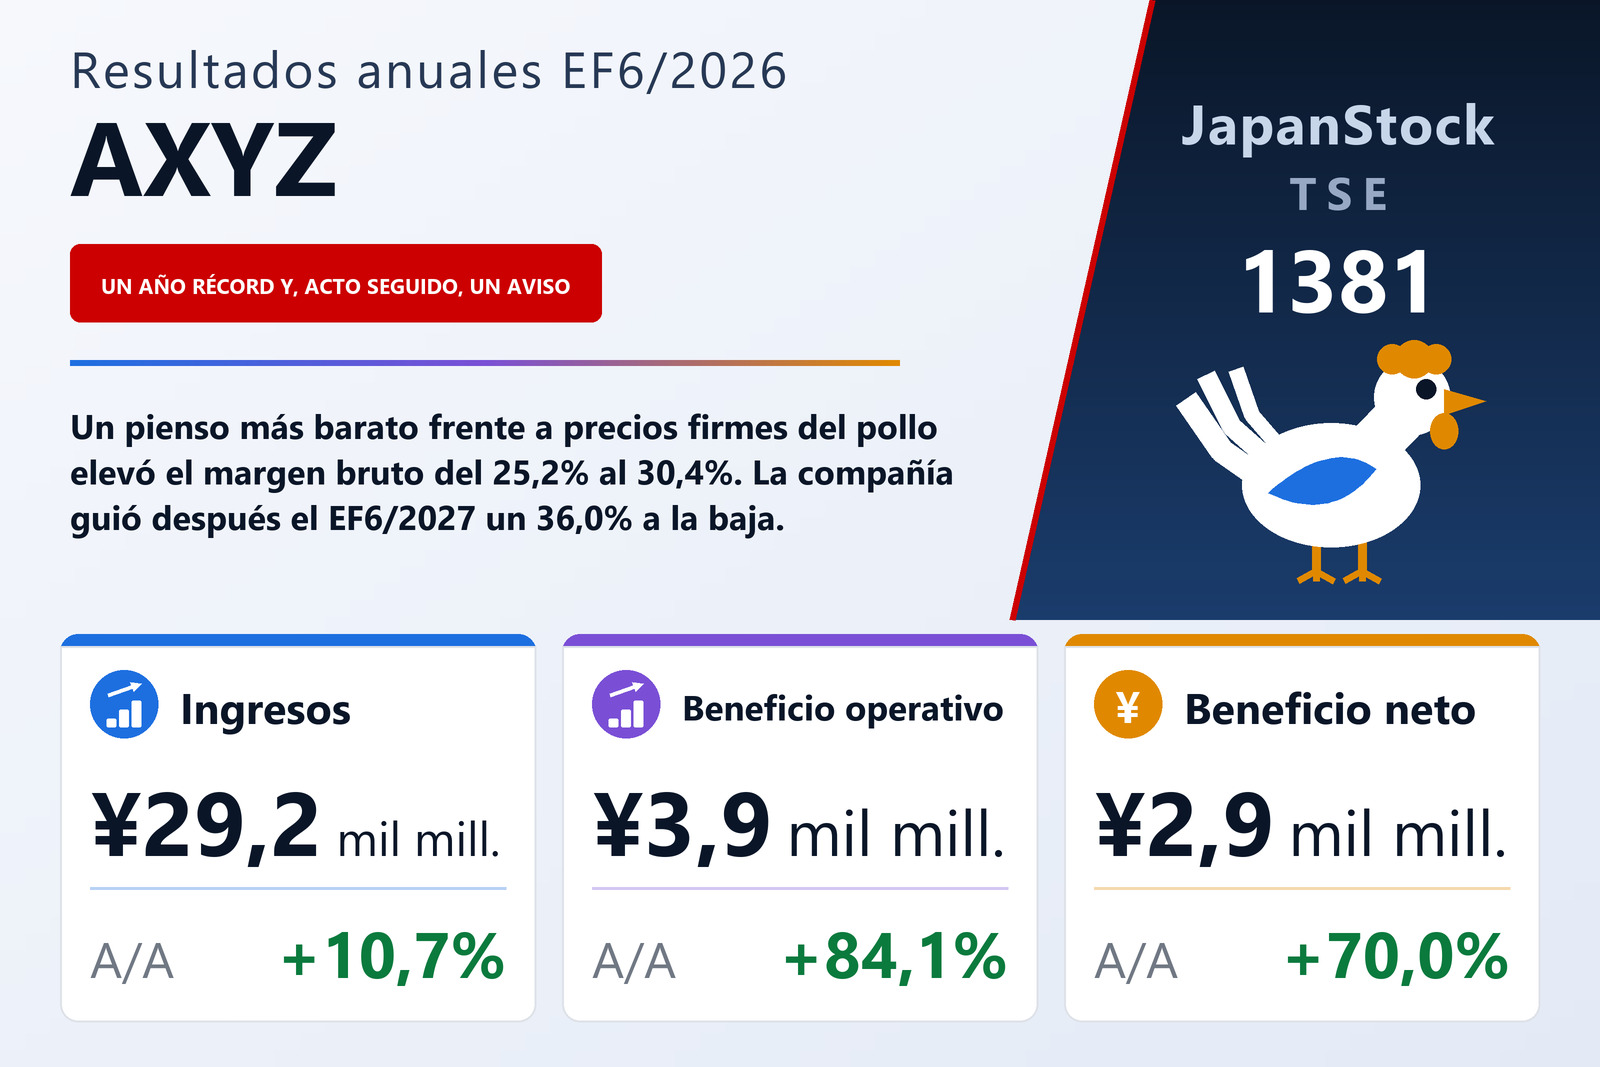
AXYZ Co., Ltd. (TSE: 1381), el productor de pollo de engorde con sede en Kagoshima que mantiene dentro de un mismo grupo la fabricación de pienso, la cría, la producción de pollo y su procesado, publicó el 7 de agosto de 2026 sus resultados consolidados del ejercicio cerrado el 30 de junio de 2026 bajo normas contables japonesas. Los ingresos subieron un 10,7% hasta 29.244 millones de yenes. El coste de ventas subió un 2,9% hasta 20.343 millones. El beneficio bruto, por tanto, subió un 33,6% hasta 8.901 millones y el margen bruto se amplió del 25,2% al 30,4%.
Los gastos de venta y administración subieron un 10,0% hasta 4.996 millones, aproximadamente en línea con los ingresos, de modo que casi toda la mejora del beneficio bruto llegó a la línea operativa: el beneficio operativo subió un 84,1% hasta 3.905 millones y el beneficio ordinario un 88,7% hasta 4.098 millones. El margen operativo declarado pasó del 8,0% al 13,4%, la rentabilidad sobre fondos propios del 8,1% al 12,8% y el beneficio ordinario sobre activo total del 8,8% al 15,3%. El informe expone con claridad la razón por el lado de los costes: los precios del grano forrajero, el principal coste de producción del sector, se han ido moderando de forma gradual, mientras que el resto de costes de producción, incluido el personal, ha seguido subiendo.
Alimentación es el 84% de los ingresos y más que duplicó su beneficio
El segmento de Alimentación facturó 24.674 millones, un 11,2% más, y su beneficio de segmento subió un 121,7% hasta 3.332 millones. La compañía atribuye el crecimiento de los ingresos al buen funcionamiento de las ventas a los grandes clientes y a la firmeza de los precios del pollo durante todo el ejercicio, y el del beneficio a la eficiencia operativa y a las reducciones de coste. La inversión en la renovación de las instalaciones de cría —orientada a futuros aumentos de capacidad y también a la eficiencia y al ahorro de mano de obra— se está ejecutando por fases para construir un sistema de producción ampliado.
Los dos negocios menores fueron en dirección contraria en beneficio. Restauración facturó 4.112 millones, un 9,3% más, pero el beneficio de segmento cayó un 13,1% hasta 230 millones, algo que el informe atribuye a los costes anticipados de los nuevos establecimientos junto con el encarecimiento de las materias primas y del personal. Energía facturó 457 millones, un 4,0% menos, con un beneficio de segmento de 341 millones, un 2,9% menos. Alimentación es aproximadamente el 84% de los ingresos del grupo, de modo que el resultado del grupo se parece mucho al de Alimentación.
Por debajo de la línea operativa, la plusvalía de valores del año pasado estrecha la comparación
El beneficio antes de impuestos subió un 61,5% hasta 4.093 millones, un aumento menor que el 88,7% del ordinario, y la razón está en el ejercicio anterior más que en este. El EF6/2025 incluía una plusvalía de 371 millones por la venta de valores de inversión junto a un deterioro de 9 millones; el EF6/2026 no incluye ningún beneficio extraordinario y sí un deterioro de 5 millones. El resultado de las inversiones por puesta en equivalencia fue una pérdida de 1 millón frente a una pérdida de 15 millones. El impuesto sobre beneficios subió un 43,7% hasta 1.168 millones, y el beneficio atribuible a la matriz subió un 70,0% hasta 2.925 millones, o 520,91 yenes por acción frente a 306,43 yenes. El resultado global más que se duplicó, con una subida del 117,6% hasta 3.115 millones.
La caja creció y el balance es casi todo fondos propios
El activo total subió un 13,5% hasta 28.461 millones y el patrimonio neto un 11,5% hasta 24.084 millones. Como el activo creció más deprisa que el patrimonio, el ratio de fondos propios bajó del 86,1% al 84,6%, un nivel en el que, en cualquier caso, la compañía se financia casi por completo con capital propio. El patrimonio neto por acción subió un 11,5% hasta 4.288,83 yenes.
El flujo de caja operativo subió a 4.885 millones desde 2.915 millones, bastante por encima de los 2.925 millones de beneficio neto. Las salidas de inversión fueron de 1.534 millones frente a 1.719 millones un año antes, y las de financiación de 671 millones frente a 578 millones. El efectivo y equivalentes cerró el ejercicio en 10.412 millones frente a 7.733 millones: un aumento de 2.679 millones y más de un tercio del activo total.
La primera previsión de la propia compañía para el EF6/2027 recorta el beneficio entre un 36% y un 38%
La previsión para el ejercicio que cierra en junio de 2027 es de unos ingresos de 28.400 millones (−2,9%), un beneficio operativo de 2.500 millones (−36,0%), un beneficio ordinario de 2.550 millones (−37,8%) y un beneficio atribuible a la matriz de 1.800 millones (−38,5%), para un beneficio por acción de 320,53 yenes. El informe da la razón en lugar de dejarla a la deducción: los precios del grano forrajero se moderan, pero el resto de costes de producción, incluido el personal, sigue subiendo, y los precios de mercado del pollo se han reblandecido recientemente, por lo que la compañía espera un entorno más duro. Las dos cosas que produjeron el ejercicio récord aparecen citadas como ya en contra.
El dividendo solo subió de forma moderada. El EF6/2026 paga 120,00 yenes por acción, todo en el cierre, frente a 112,50 yenes del EF6/2025; el dividendo a cuenta ha sido de 0,00 yenes en todos los ejercicios mostrados. El importe total pagado sube a 673 millones desde 631 millones y, como el beneficio creció más deprisa que el pago, el pay-out bajó del 36,7% al 23,0%, mientras que el dividendo sobre fondos propios se mantuvo en el 3,0%. El EF6/2027 está previsto en 120,00 yenes, plano: alrededor de un 37% de pay-out frente a los 320,53 yenes de beneficio por acción previstos. La junta general está convocada para el 25 de septiembre de 2026 y el pago comienza el 28 de septiembre de 2026.
| Indicador | EF6/2026 | EF6/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 29.244 | 26.426 | +10,7% |
| Beneficio bruto (millones de ¥) | 8.901 | 6.663 | +33,6% |
| Margen bruto | 30,4% | 25,2% | +5,2 pt |
| Gastos de venta y administración (millones de ¥) | 4.996 | 4.542 | +10,0% |
| Beneficio operativo (millones de ¥) | 3.905 | 2.121 | +84,1% |
| Margen operativo | 13,4% | 8,0% | +5,4 pt |
| Beneficio ordinario (millones de ¥) | 4.098 | 2.171 | +88,7% |
| Beneficio antes de impuestos (millones de ¥) | 4.093 | 2.534 | +61,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 2.925 | 1.720 | +70,0% |
| Resultado global (millones de ¥) | 3.115 | 1.431 | +117,6% |
| BPA (¥) | 520,91 | 306,43 | +70,0% |
| Alimentación — ingresos (millones de ¥) | 24.674 | 22.187 | +11,2% |
| Alimentación — beneficio del segmento (millones de ¥) | 3.332 | 1.503 | +121,7% |
| Restauración — ingresos (millones de ¥) | 4.112 | 3.762 | +9,3% |
| Restauración — beneficio del segmento (millones de ¥) | 230 | 265 | −13,1% |
| Energía — ingresos (millones de ¥) | 457 | 476 | −4,0% |
| Energía — beneficio del segmento (millones de ¥) | 341 | 352 | −2,9% |
| Activos totales (millones de ¥) | 28.461 | 25.075 | +13,5% |
| Patrimonio neto (millones de ¥) | 24.084 | 21.601 | +11,5% |
| Ratio de fondos propios | 84,6% | 86,1% | −1,5 pt |
| Previsión EF6/2027 — ingresos (millones de ¥) | 28.400 | — | −2,9% |
| Previsión EF6/2027 — beneficio operativo (millones de ¥) | 2.500 | — | −36,0% |
| Previsión EF6/2027 — beneficio ordinario (millones de ¥) | 2.550 | — | −37,8% |
| Previsión EF6/2027 — beneficio neto (millones de ¥) | 1.800 | — | −38,5% |
| Previsión EF6/2027 — BPA (¥) | 320,53 | — | −38,5% |
| Dividendo anual por acción (¥) | 120,00 | 120,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.