Un primer trimestre récord, y estrecho
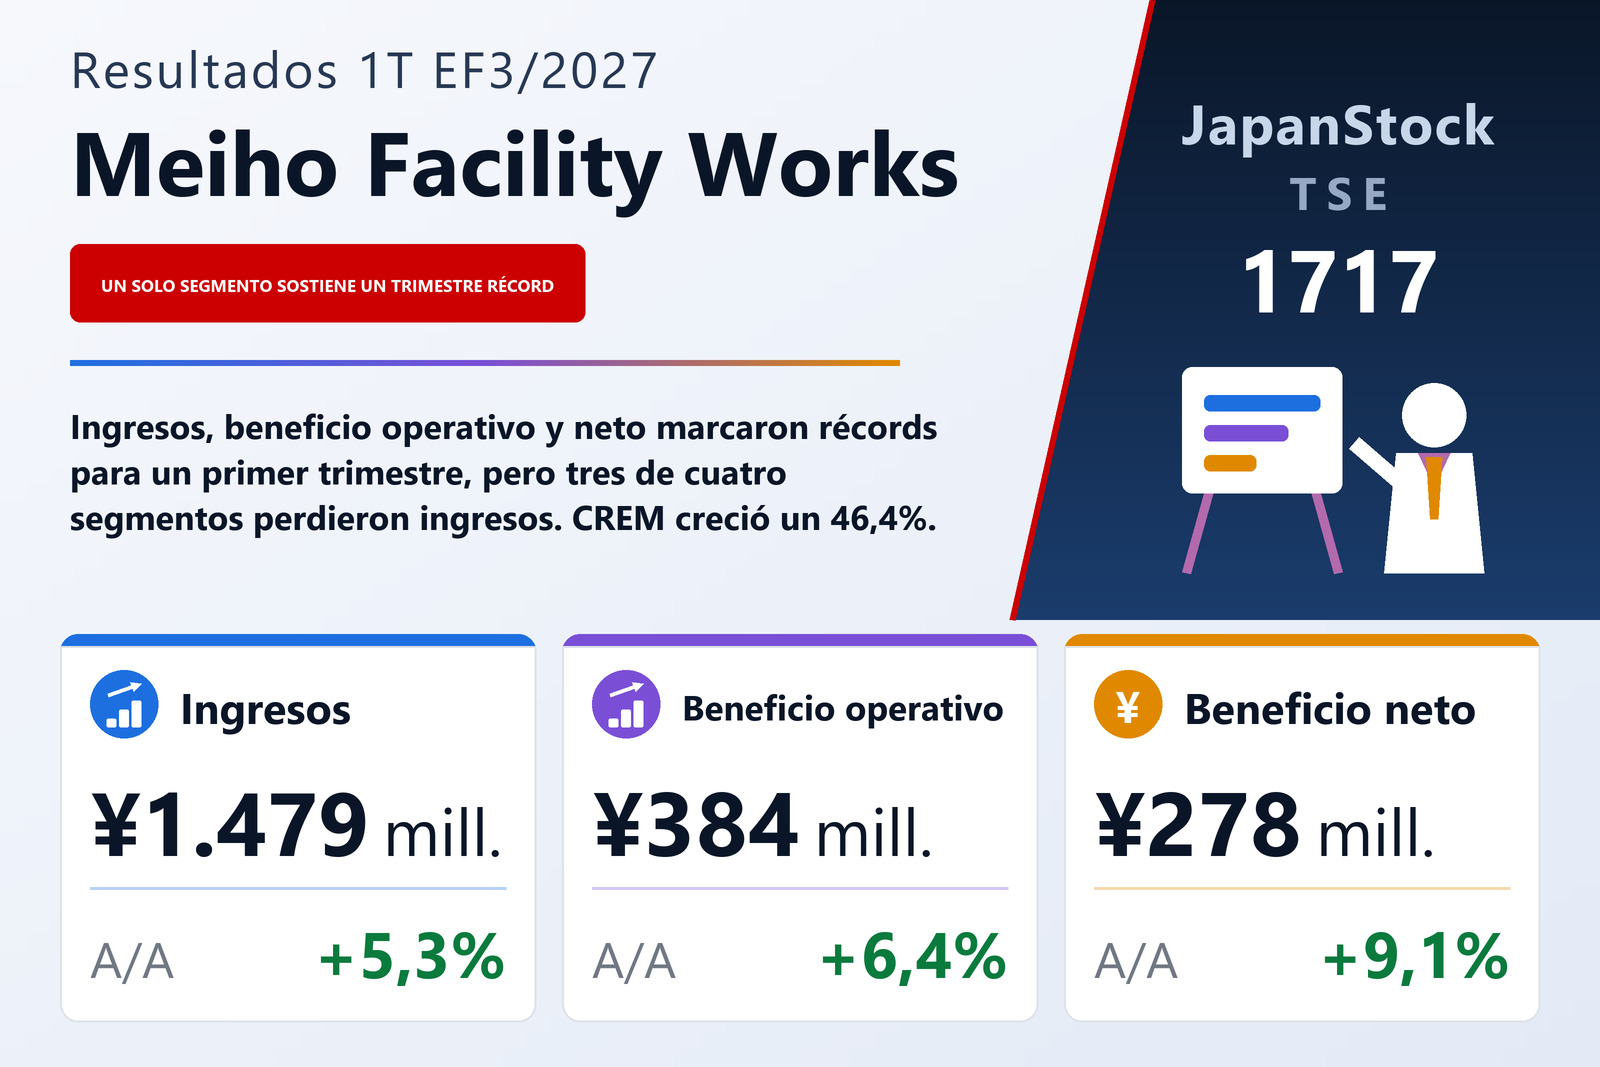
Meiho Facility Works Ltd. (TSE: 1717), una firma cotizada de gestión de construcción que trabaja del lado de la propiedad y no del contratista, publicó el 7 de agosto de 2026 sus resultados individuales de los tres meses cerrados el 30 de junio de 2026 bajo normas contables japonesas. Los ingresos subieron un 5,3% hasta 1.479 millones de yenes, el beneficio bruto un 5,1% hasta 855 millones, el beneficio operativo un 6,4% hasta 384 millones, el beneficio ordinario un 6,6% hasta 385 millones y el beneficio neto trimestral un 9,1% hasta 278 millones, o 23,71 yenes por acción frente a 21,90. La compañía afirma que esas cinco líneas fueron récords para un primer trimestre.
El margen se sostuvo más que ampliarse. El margen bruto fue del 57,8% frente al 57,9%, de modo que el crecimiento del beneficio vino por debajo de la línea bruta: los gastos de venta y administración subieron un 4,0% hasta 471 millones, más despacio que los ingresos, y el margen operativo subió al 26,0% desde el 25,7%. El informe no desglosa el coste de ventas como partida separada, así que la cifra bruta y la de gastos son lo que tiene el lector.
CREM creció un 46,4% y sostuvo todo el resultado
CREM, el negocio de gestión del patrimonio inmobiliario corporativo, fue el único de los cuatro segmentos que creció. Sus ingresos subieron un 46,4% hasta 331 millones y su beneficio de segmento un 90,5% hasta 114 millones: aumentos de unos 105 millones y 54 millones. Los ingresos del conjunto crecieron unos 75 millones en el mismo trimestre y el beneficio operativo unos 23 millones, de modo que un segmento de cuatro aportó más ingresos que la compañía entera y más del doble de beneficio. El beneficio de segmento coincide aquí con el operativo, sin ajuste de costes corporativos, así que la aritmética es directa.
CM, el mayor segmento, perdió un 12,7% de su beneficio
CM, con 714 millones casi la mitad de los ingresos, cayó un 2,0%, y su beneficio de segmento cayó un 12,7% hasta 184 millones: un descenso de unos 27 millones, mayor que todo el aumento del beneficio operativo de la compañía. El informe no explica por qué el beneficio cayó más de seis veces más rápido que los ingresos. Sí describe el mercado: las decisiones de inversión privadas están temporalmente cautas al subir los costes de construcción y estrecharse la capacidad de suministro, aunque la cartera incluye proyectos difíciles como centros de datos y nuevas plantas farmacéuticas. En el sector público, las consultas para instalación de aire acondicionado subieron de forma notable a medida que el calor extremo se normaliza, junto a nuevas obras de edificios administrativos, planes de reconstrucción y prolongación de vida útil de escuelas públicas, planes de reforma de auditorios y otras instalaciones públicas, y la digitalización de la gestión de proyectos.
La compañía plantea ese contexto como el argumento de su propio negocio: el encarecimiento de materiales y mano de obra, la escasez de personal y los plazos de entrega cada vez más largos de equipos y materiales hacen que la propiedad sea cada vez menos capaz de sacar adelante una inversión constructiva por sí sola, lo que, dice, eleva la función social de la gestión de construcción. Sus principios declarados son la equidad, la transparencia y profesionales que se sitúan del lado del cliente, y el trabajo consiste en hacer visible el riesgo de una inversión constructiva, verificar la base y la razonabilidad de los costes de aprovisionamiento y apoyar las decisiones de la propiedad sobre coste, calidad y plazos. Sus proyectos también recibieron premios este trimestre: en los CM Selection Awards 2026, convocados por la Asociación Japonesa de Gestión de Construcción, su Minowa Sustainable Energy PG Project obtuvo un premio especial, y sus trabajos para la sede integrada de educación e investigación en enfermedades infecciosas de la Universidad de Osaka en Suita y para la implantación de la línea de llenado aséptico de Takeda Pharmaceutical recibieron premios CM.
Los ingresos de Oficinas cayeron y su beneficio subió
Los ingresos de Oficinas cayeron un 3,1% hasta 332 millones porque el trimestre del año anterior incluía un gran traslado de sede que ya ha concluido, pero el beneficio del segmento subió un 11,7% hasta 76 millones, algo que la compañía atribuye a mejoras internas de productividad. El segmento ofrece gestión integral de proyectos para traslados, nuevas oficinas y reforma del puesto de trabajo, desde el estudio de viabilidad y la selección del edificio hasta la mudanza; la sucesión de nuevos edificios de oficinas en el centro de Tokio surgida de las grandes remodelaciones le está trayendo encargos privados exigentes, incluidos traslados sincronizados con la entrega de un edificio y proyectos con requisitos especiales como instalaciones de investigación anexas. En el sector público fue seleccionada por concurso abierto para la consultoría de reforma de oficinas del Ministerio de Asuntos Exteriores, el quinto año consecutivo que se adjudica ese trabajo.
Soporte DX fue la línea más débil del informe: los ingresos cayeron un 4,8% hasta 103 millones y el beneficio del segmento un 54,4% hasta 10 millones, un descenso de unos 12 millones que el informe no explica. La compañía fue certificada como Operador Empresarial Certificado en DX por el Ministerio de Economía, Comercio e Industria de Japón en abril de 2024 y renovó esa certificación el 1 de abril de 2026. También señala que su personal no está confinado deliberadamente a su propio segmento: un sistema de gestión de proyectos de desarrollo propio permite trabajar entre proyectos, lo que según la compañía equilibra la carga entre segmentos y mejora la eficiencia general, una estructura que hace que las cuatro líneas de beneficio por segmento sean menos independientes entre sí de lo que sugiere una tabla.
El balance se encogió mientras el trimestre ganaba dinero
El activo total cayó un 0,9% hasta 8.459 millones desde 8.539 millones a 31 de marzo de 2026, y el patrimonio neto cayó un 4,2% hasta 5.834 millones: un descenso de 257 millones en un trimestre que ganó 278 millones. Los fondos propios cayeron a la par, hasta 5.807 millones desde 6.064 millones, y el ratio de fondos propios bajó 2,4 puntos hasta el 68,6%. El resumen del informe no detalla ese movimiento; el dividendo de cierre de 44,00 yenes del EF3/2026 cae dentro del periodo y es la única distribución divulgada.
La previsión no cambia, e implica un crecimiento del 2,2%
La previsión anual del EF3/2027 queda sin cambios: ingresos de 6.419 millones (+5,0%), beneficio operativo de 1.297 millones (+2,2%), beneficio ordinario de 1.300 millones (+2,3%) y beneficio neto de 940 millones (+0,2%), para un beneficio por acción de 79,36 yenes. El primer semestre se prevé con ingresos de 3.069 millones (+2,7%), beneficio operativo de 791 millones (+2,8%), beneficio ordinario de 792 millones (+2,7%) y beneficio neto de 572 millones (+0,2%), o 48,44 yenes por acción. El trimestre recién publicado aportó el 29,6% de la previsión anual de beneficio operativo y creció un 6,4% frente a un plan anual del 2,2%.
El dividendo tampoco cambia. El EF3/2027 se prevé en 44,00 yenes por acción, todo al cierre y sin pago interino, el mismo importe y la misma forma que en el EF3/2026. No se anunció ninguna revisión con estos resultados. Ni la contracción de tres segmentos ni el 46,4% de CREM se ven en la previsión: la compañía mantiene un plan fijado antes del trimestre, y el informe no concilia ese plan con la forma del trimestre.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.479 | 1.405 | +5,3% |
| Beneficio bruto (millones de ¥) | 855 | 814 | +5,1% |
| Gastos de venta y administración (millones de ¥) | 471 | 453 | +4,0% |
| Beneficio operativo (millones de ¥) | 384 | 361 | +6,4% |
| Beneficio ordinario (millones de ¥) | 385 | 361 | +6,6% |
| Beneficio neto (millones de ¥) | 278 | 255 | +9,1% |
| BPA (¥) | 23,71 | 21,90 | +8,3% |
| Margen bruto | 57,8% | 57,9% | −0,1 pt |
| Margen operativo | 26,0% | 25,7% | +0,3 pt |
| Oficinas — ingresos (millones de ¥) | 332 | 342 | −3,1% |
| Oficinas — beneficio del segmento (millones de ¥) | 76 | 68 | +11,7% |
| CM — ingresos (millones de ¥) | 714 | 729 | −2,0% |
| CM — beneficio del segmento (millones de ¥) | 184 | 211 | −12,7% |
| CREM — ingresos (millones de ¥) | 331 | 226 | +46,4% |
| CREM — beneficio del segmento (millones de ¥) | 114 | 60 | +90,5% |
| Soporte DX — ingresos (millones de ¥) | 103 | 108 | −4,8% |
| Soporte DX — beneficio del segmento (millones de ¥) | 10 | 22 | −54,4% |
| Activos totales (millones de ¥) | 8.459 | 8.539 | −0,9% |
| Patrimonio neto (millones de ¥) | 5.834 | 6.091 | −4,2% |
| Fondos propios (millones de ¥) | 5.807 | 6.064 | −4,2% |
| Ratio de fondos propios | 68,6% | 71,0% | −2,4 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 6.419 | — | +5,0% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 1.297 | — | +2,2% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 1.300 | — | +2,3% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 940 | — | +0,2% |
| Previsión EF3/2027 — BPA (¥) | 79,36 | — | n.s. |
| Dividendo anual por acción (¥) | 44,00 | 44,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.