Un solo segmento explica el descenso
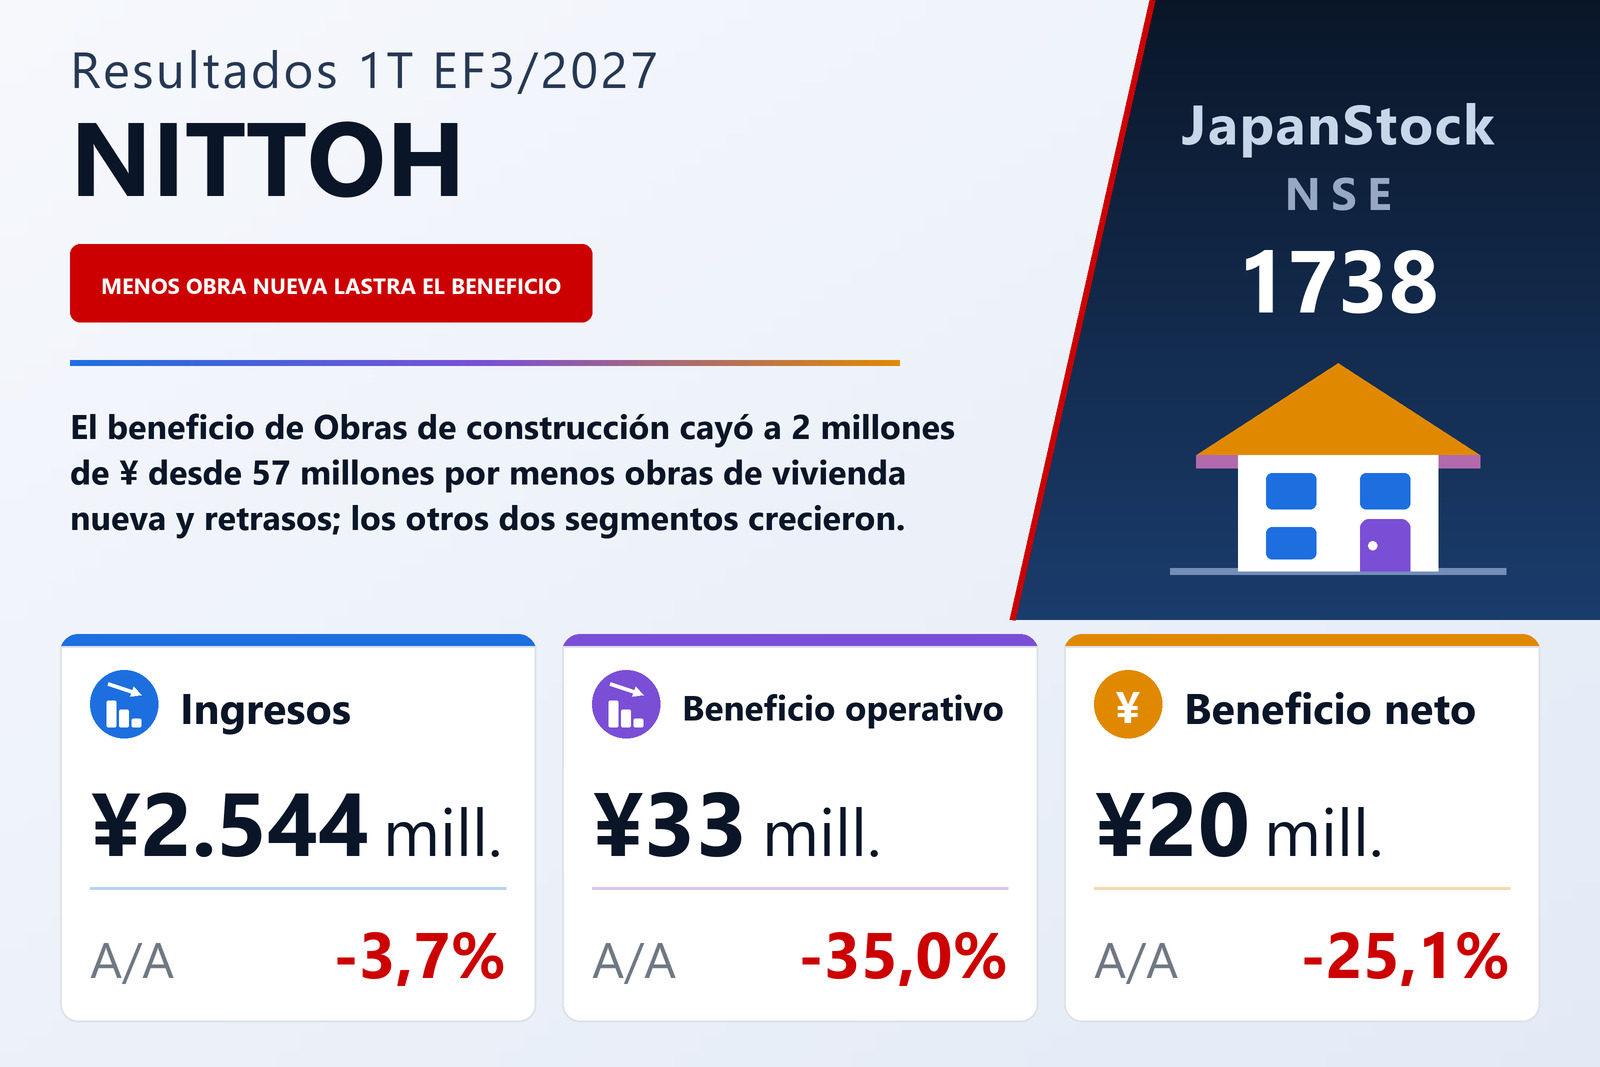
NITTOH Co., Ltd. (NSE: 1738), grupo cuyos segmentos sobre los que informa son obras de construcción, servicios para la vivienda y afines, y mantenimiento de edificios, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —los tres meses del 1 de abril al 30 de junio de 2026— conforme a las normas contables japonesas. Los ingresos cayeron un 3,7%, hasta 2.544 millones de ¥; el beneficio operativo, un 35,0%, hasta 33 millones de ¥; el beneficio ordinario, un 35,0%, hasta 35 millones de ¥, y el beneficio atribuible a los propietarios de la dominante, un 25,1%, hasta 20 millones de ¥, es decir, 4,96 ¥ por acción frente a 6,63 ¥. El informe indica la Bolsa de Nagoya como su único mercado de cotización.
Obras de construcción, el mayor negocio, vio caer sus ingresos un 8,8%, hasta 1.628 millones de ¥ desde 1.785 millones, y su beneficio de segmento se desplomó a 2 millones de ¥ desde 57 millones, un descenso del 95,2%. El informe expone los motivos: menos encargos de obra para viviendas unifamiliares de nueva construcción, unidos a unos precios de los materiales persistentemente altos, retrasos en las entregas y falta de personal, que aplazaron el inicio y la finalización de algunos proyectos y lastraron los resultados. Sobre el sector de la construcción residencial en general, señala que las nuevas viviendas iniciadas siguieron en niveles bajos, que los costes de materiales, logística, energía y mano de obra continuaron elevados y que el encarecimiento de la compra de vivienda y la inquietud por los tipos de interés mantuvieron cautos a los compradores particulares.
Los otros dos segmentos crecieron, desde una base menor
Servicios para la vivienda y afines elevó sus ingresos un 11,1%, hasta 418 millones de ¥ desde 376 millones, y su beneficio de segmento un 67,1%, hasta 74 millones de ¥ desde 44 millones. Los ingresos de Mantenimiento de edificios subieron un 3,2%, hasta 497 millones de ¥ desde 481 millones, y su beneficio de segmento un 30,7%, hasta 40 millones de ¥ desde 31 millones. El informe solo dice que ambos negocios evolucionaron con solidez y no da más explicaciones.
En yenes, el puente es breve. El beneficio de Obras de construcción cayó unos 54 millones de ¥; los otros dos segmentos sumaron entre ambos unos 40 millones, y el ajuste por eliminaciones entre segmentos y gastos corporativos no asignados se amplió en unos 3 millones, hasta −84 millones de ¥, al subir los gastos corporativos no asignados a 92 millones desde 88 millones. En conjunto explican la caída de 18 millones de ¥ del beneficio operativo. Los ingresos por segmento incluyen ventas entre segmentos, que en el trimestre fueron inferiores a 1 millón de ¥.
El margen bruto aguantó; los gastos de venta y administración no bajaron
A nivel de grupo, el margen bruto incluso mejoró ligeramente. El coste de ventas cayó un 4,4%, hasta 1.862 millones de ¥, algo más deprisa que los ingresos, de modo que el beneficio bruto solo retrocedió un 2,0%, hasta 681 millones de ¥, y el margen bruto se amplió al 26,80% desde el 26,33%. Los gastos de venta, generales y de administración, en cambio, subieron un 0,6%, hasta 648 millones de ¥, y con un beneficio bruto inferior a 700 millones apenas quedó margen: el margen operativo se estrechó al 1,32% desde el 1,96%. De la caída de 18 millones de ¥ del beneficio operativo, 14 millones corresponden al menor beneficio bruto y 4 millones al aumento de esos gastos.
Un cambio de presentación reexpresa las cifras del año anterior
Desde este trimestre, NITTOH contabiliza los ingresos por alquiler de sus propios inmuebles como ingresos y los costes correspondientes como coste de ventas, en lugar de como ingresos y gastos no operativos, al considerar el arrendamiento de sus inmuebles una actividad de obtención de beneficios continuada. El trimestre del año anterior se ha reexpresado con el mismo criterio: 5,1 millones de ¥ de ingresos por alquiler y 0,2 millones de otros ingresos pasaron a ingresos, y 2,4 millones de costes de alquiler a coste de ventas. El negocio de alquiler se presenta dentro del segmento Obras de construcción, y las comparaciones interanuales de ingresos y beneficio operativo de este artículo usan las cifras reexpresadas, como hace el informe. Los ingresos por arrendamiento dentro de Obras de construcción fueron de 15 millones de ¥, frente a 10 millones un año antes.
Por debajo del resultado operativo
Los ingresos no operativos bajaron a 4,0 millones de ¥ desde 4,5 millones, sobre todo porque las indemnizaciones de seguros cayeron a 67 mil ¥ desde 1.047 mil ¥, mientras los dividendos cobrados subieron a 2,1 millones desde 1,6 millones. Los gastos no operativos aumentaron a 2,5 millones de ¥ desde 2,2 millones, al crecer los intereses pagados a 2,4 millones desde 2,1 millones. El beneficio ordinario cayó por tanto el mismo 35,0% que el operativo, hasta 35 millones de ¥, y, sin partidas extraordinarias, el beneficio antes de impuestos fue igualmente de 35 millones.
Los impuestos bajaron a 15 millones de ¥ desde 27 millones, una carga del 42,8% del beneficio antes de impuestos frente al 50,4% un año antes, lo que explica que el beneficio neto cayera menos que el operativo, un 25,1%. El resultado global fue de 23 millones de ¥, un 4,3% menos, apoyado en una plusvalía por valoración de valores disponibles para la venta de 3,5 millones de ¥, frente a una minusvalía de 2,2 millones un año antes.
Un balance más pequeño y una ratio de fondos propios algo mayor
Los activos totales cayeron 122 millones de ¥ respecto al cierre de marzo, hasta 7.499 millones de ¥. Los efectos y cuentas a cobrar, incluidos los activos contractuales, disminuyeron 63 millones y el efectivo y los depósitos 42 millones, hasta 1.797 millones de ¥, mientras las existencias aumentaron 7 millones. Los pasivos bajaron 73 millones, hasta 2.622 millones de ¥, sobre todo porque la provisión para bonificaciones se redujo 72 millones, hasta 83 millones, y el impuesto sobre sociedades a pagar 48 millones, compensado en parte por un aumento de 97 millones de otros pasivos corrientes. Los préstamos a corto plazo, la parte corriente de los préstamos a largo plazo y los préstamos a largo plazo sumaron 680 millones de ¥, frente a 705 millones al cierre del ejercicio.
El patrimonio neto cayó 49 millones, hasta 4.877 millones de ¥. Las reservas por ganancias acumuladas disminuyeron 52 millones, lo que concuerda con el beneficio trimestral de 20 millones de ¥ menos el dividendo final de 18,00 ¥ por acción del EF3/2026 sobre 4.053.103 acciones en circulación. La ratio de fondos propios subió al 65,0% desde el 64,6%. NITTOH no elaboró estado de flujos de efectivo trimestral; la depreciación y amortización ascendió a 18 millones de ¥, frente a 16 millones.
Previsión sin cambios, con un trimestre descrito como en línea con el plan
NITTOH mantuvo las previsiones que publicó el 8 de mayo de 2026 y afirmó que los resultados del trimestre evolucionaron en líneas generales conforme al plan. Para el primer semestre espera ingresos de 5.630 millones de ¥, un 5,1% más, un beneficio operativo de 160 millones de ¥, un 11,1% menos, un beneficio ordinario de 170 millones, un 8,3% menos, y un beneficio neto de 100 millones, un 14,6% menos. Para el conjunto del EF3/2027 prevé ingresos de 11.500 millones de ¥, un 3,2% más, un beneficio operativo de 420 millones de ¥, un 10,2% menos, un beneficio ordinario de 440 millones, un 4,5% menos, y un beneficio neto atribuible a los propietarios de la dominante de 310 millones de ¥, un 6,1% menos, o 76,48 ¥ por acción.
El primer trimestre aportó el 45,2% de los ingresos previstos para el semestre, pero solo el 21,0% del beneficio operativo previsto, de modo que alcanzar 160 millones de ¥ en el semestre exigiría unos 126 millones de beneficio operativo solo en el segundo trimestre. Frente al plan anual, el trimestre representa el 22,1% de los ingresos y el 8,0% del beneficio operativo. La previsión de dividendo tampoco cambia: sin dividendo a cuenta y un dividendo final de 18,00 ¥ por acción, igual que en el EF3/2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 2.544 | 2.642 | −3,7% |
| Beneficio bruto (millones de ¥) | 681 | 695 | −2,0% |
| Margen bruto | 26,80% | 26,33% | +0,47 pt |
| Gastos de venta y administración (millones de ¥) | 648 | 644 | +0,6% |
| Beneficio operativo (millones de ¥) | 33 | 51 | −35,0% |
| Margen operativo | 1,32% | 1,96% | −0,64 pt |
| Beneficio ordinario (millones de ¥) | 35 | 54 | −35,0% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 20 | 26 | −25,1% |
| BPA (¥) | 4,96 | 6,63 | −25,2% |
| Resultado global (millones de ¥) | 23 | 24 | −4,3% |
| Obras de construcción — ingresos (millones de ¥) | 1.628 | 1.785 | −8,8% |
| Obras de construcción — beneficio del segmento (millones de ¥) | 2 | 57 | −95,2% |
| Servicios para la vivienda y afines — ingresos (millones de ¥) | 418 | 376 | +11,1% |
| Servicios para la vivienda y afines — beneficio del segmento (millones de ¥) | 74 | 44 | +67,1% |
| Mantenimiento de edificios — ingresos (millones de ¥) | 497 | 481 | +3,2% |
| Mantenimiento de edificios — beneficio del segmento (millones de ¥) | 40 | 31 | +30,7% |
| Ajuste del beneficio de segmentos (incl. gastos corporativos no asignados) (millones de ¥) | −84 | −81 | +4,2% |
| Efectivo y depósitos (millones de ¥) | 1.797 | 1.840 | −2,3% |
| Activos totales (millones de ¥) | 7.499 | 7.622 | −1,6% |
| Patrimonio neto (millones de ¥) | 4.877 | 4.926 | −1,0% |
| Ratio de fondos propios | 65,0% | 64,6% | +0,4 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 11.500 | — | +3,2% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 420 | — | −10,2% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 440 | — | −4,5% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 310 | — | −6,1% |
| Previsión EF3/2027 — BPA (¥) | 76,48 | — | — |
| Dividendo anual por acción (¥) | 18,00 | 18,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.