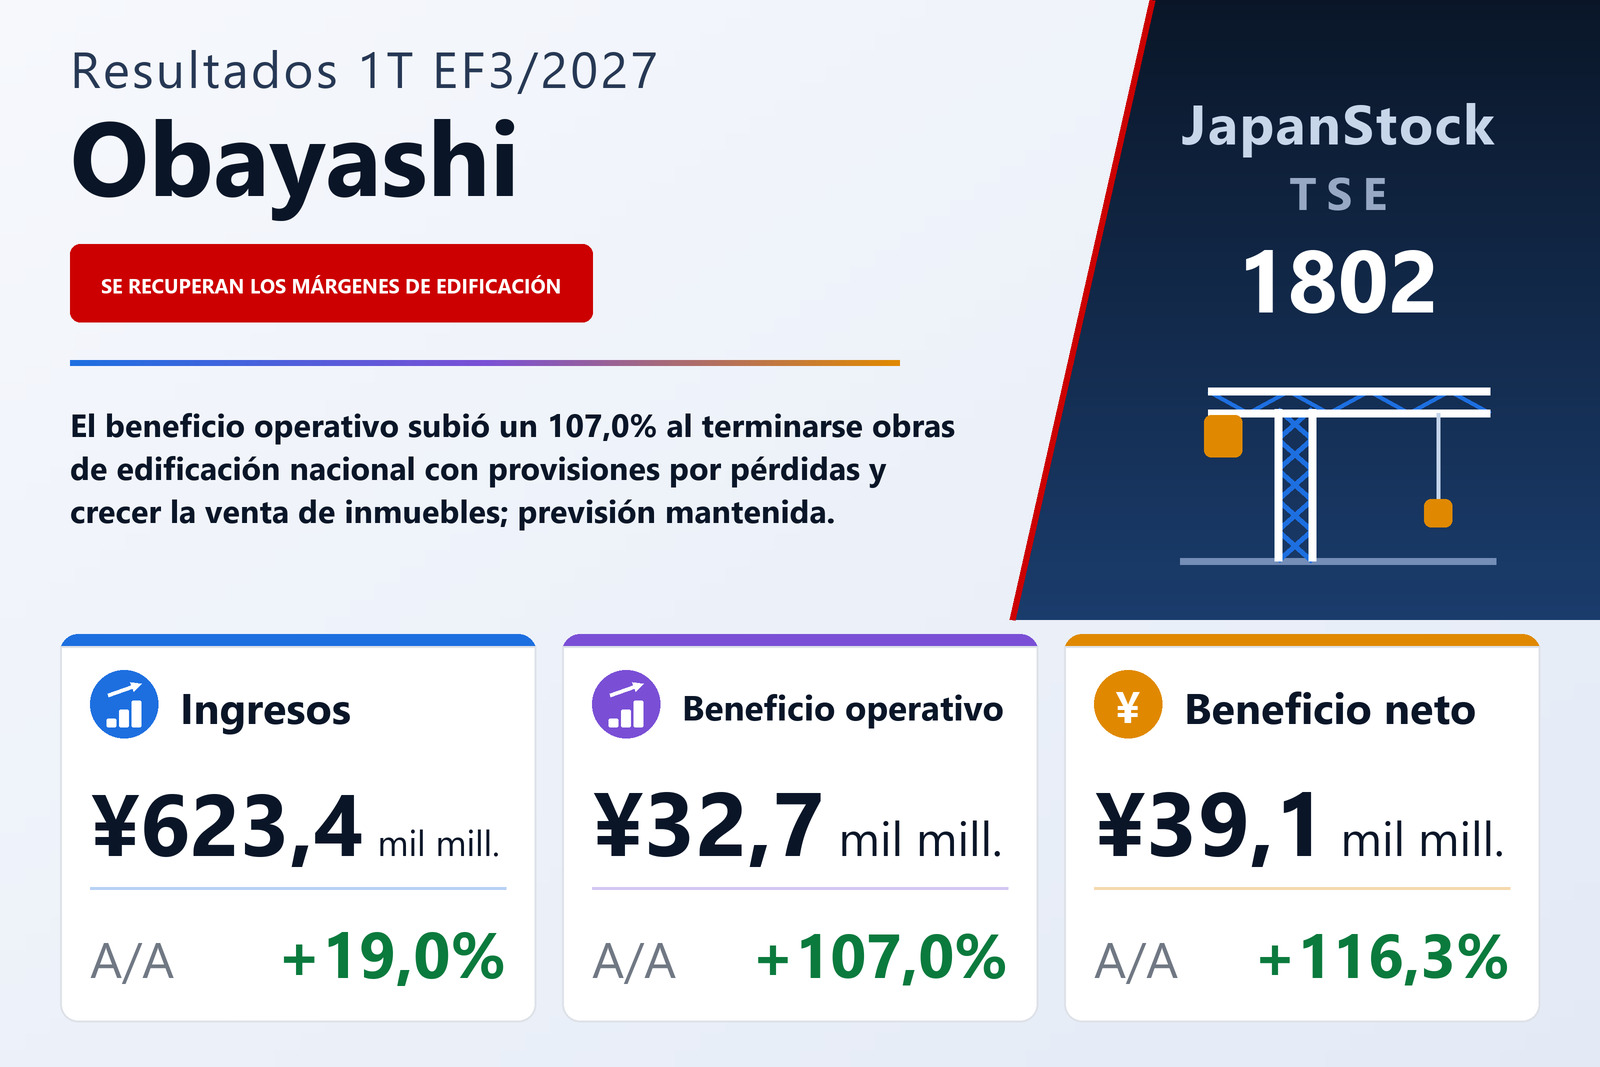
Ingresos, +19,0%; beneficio operativo, +107,0%
Obayashi Corporation (TSE: 1802), contratista general cuya actividad abarca la edificación y la obra civil en Japón y en el extranjero, además del negocio inmobiliario, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que termina en marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026—, elaborados según las normas contables japonesas. Los ingresos crecieron un 19,0%, hasta 623.429 millones de yenes; el beneficio operativo, un 107,0%, hasta 32.700 millones; el beneficio ordinario, un 98,2%, hasta 36.468 millones, y el beneficio atribuible a los accionistas de la matriz, un 116,3%, hasta 39.091 millones. El beneficio por acción fue de 56,87 yenes, frente a 25,59.
El informe atribuye el aumento de los ingresos al avance ordenado de una amplia cartera de obras en edificación nacional, obra civil nacional y obra civil internacional; a la consolidación de GCON, empresa adquirida en diciembre de 2025 e integrada en edificación internacional, y a la venta de inmuebles en el negocio inmobiliario. Los ingresos por obras terminadas subieron un 16,3%, hasta 577.492 millones de yenes, y los del negocio inmobiliario y otros un 67,8%, hasta 45.937 millones. Los márgenes se movieron más que el volumen. El margen bruto de las obras terminadas pasó del 9,8% al 11,1% y el inmobiliario del 21,0% al 28,9%, de modo que el beneficio bruto total aumentó un 42,8%, hasta 77.538 millones, y el margen bruto global pasó del 10,4% al 12,4%. Los gastos de venta y administración crecieron menos que los ingresos, un 16,4%, hasta 44.838 millones. Absorbieron 6.323 millones de los 23.225 millones de aumento del beneficio bruto, y el margen operativo subió del 3,0% al 5,2%.
La edificación nacional y el inmobiliario aportaron casi todo el aumento
Las cifras por segmento corresponden a las ventas a clientes externos y al beneficio operativo asociado a ellas, la base de las tablas complementarias del informe y aquella en la que los segmentos suman los totales del grupo. Edificación nacional, el mayor segmento, elevó sus ingresos un 16,3%, hasta 264.387 millones de yenes, y su beneficio operativo un 165,0%, hasta 13.254 millones, con lo que su margen pasó del 2,2% al 5,0%. Según el informe, la mayoría de las obras de edificación nacional para las que se habían dotado provisiones por pérdidas en obras quedaron prácticamente terminadas, y los proyectos rentables tuvieron más peso. Los ingresos de Inmobiliario casi se triplicaron, con un alza del 191,8% hasta 30.488 millones, y su beneficio operativo subió un 562,1%, hasta 9.538 millones, gracias a la venta de inmuebles. Entre ambos segmentos sumaron 16.351 millones de beneficio operativo, frente a un aumento de 16.902 millones en el grupo.
El resto de segmentos mostró resultados dispares. Los ingresos de Edificación internacional crecieron un 13,7%, hasta 130.608 millones de yenes, en un periodo que ya incluía a GCON, pero su beneficio operativo cayó un 54,1%, hasta 1.328 millones, con un margen del 1,0% frente al 2,5%; el informe no explica el descenso. La amortización del fondo de comercio del grupo subió a 813 millones desde 424 millones, sin desglose por segmentos en el informe. Obra civil nacional elevó sus ingresos un 13,9%, hasta 102.904 millones, y su beneficio operativo un 53,7%, hasta 4.738 millones, y Obra civil internacional sus ingresos un 24,5%, hasta 79.592 millones, y su beneficio operativo un 55,2%, hasta 3.532 millones. En otros negocios, que incluyen proyectos PFI, energías renovables y servicios financieros, los ingresos bajaron un 8,7%, hasta 15.449 millones, y el beneficio operativo un 72,1%, hasta 307 millones.
Por debajo del resultado operativo, la venta de acciones aportó 20.064 millones
Los ingresos no operativos subieron a 5.401 millones de yenes desde 4.232 millones y los gastos no operativos se mantuvieron en 1.632 millones, de modo que el beneficio ordinario superó al operativo en 3.768 millones y creció un 98,2%, hasta 36.468 millones. Los ingresos extraordinarios fueron de 20.110 millones, frente a 8.938 millones, casi en su totalidad plusvalías por la venta de valores de inversión de 20.064 millones, frente a 8.585 millones; el informe señala el aumento de las plusvalías por la venta de participaciones estratégicas como uno de los factores del resultado neto. El beneficio antes de impuestos creció un 106,4%, hasta 56.277 millones. Los impuestos, de 16.135 millones, equivalieron al 28,7% del beneficio antes de impuestos, frente al 31,9% un año antes, y el beneficio atribuible a participaciones no dominantes fue de 1.050 millones, frente a 507 millones. El beneficio por acción aumentó un 122,2%, más que el beneficio neto, porque el número medio de acciones en circulación bajó a 687.420.953 desde 706.249.614.
El resultado global subió a 18.708 millones de yenes desde 4.637 millones, pero fue inferior a la mitad del beneficio trimestral de 40.142 millones, porque el otro resultado global arrojó una pérdida de 21.433 millones. Su principal componente fue una caída de 23.799 millones en las plusvalías latentes de valores disponibles para la venta, en un trimestre en el que, según el informe, los valores de inversión también disminuyeron por la venta de participaciones estratégicas.
Los pedidos del grupo cayeron un 7,2%; los de la matriz subieron un 54,2%
Los pedidos consolidados, que el informe solo publica en cientos de millones de yenes, fueron de 577,5 mil millones de yenes, un 7,2% menos que los 622,0 mil millones de un año antes. La caída se produjo en edificación internacional, cuyos pedidos bajaron a 39,0 mil millones desde 234,5 mil millones, mientras que los de edificación nacional crecieron un 75,1%, hasta 306,8 mil millones. En la sociedad matriz, los pedidos recibidos aumentaron un 54,2%, hasta 358.545 millones, y los pedidos de edificación del sector público nacional fueron de 132.897 millones, frente a 1.901 millones un año antes. La cartera de pedidos de la matriz ascendía a 2.912.356 millones a 30 de junio de 2026, un 7,5% más que un año antes y apenas por encima de los 2.910.999 millones del 31 de marzo de 2026.
En términos individuales, los ingresos subieron un 17,5%, hasta 357.188 millones de yenes, y el beneficio operativo un 108,2%, hasta 15.066 millones, pero el beneficio ordinario cayó un 4,0%, hasta 37.702 millones, porque los ingresos por intereses y dividendos bajaron a 22.396 millones desde 32.269 millones. El beneficio neto individual creció un 11,4%, hasta 46.631 millones.
El balance se redujo al bajar las cuentas por cobrar y la cartera de valores
Los activos totales cayeron un 2,6%, hasta 3.063.036 millones de yenes, desde 3.143.449 millones a 31 de marzo de 2026. El efectivo y los depósitos subieron a 457.543 millones desde 430.885 millones, pero los efectos y cuentas por cobrar de obras terminadas bajaron a 976.366 millones desde 1.083.224 millones, y los valores de inversión a 301.692 millones desde 339.322 millones, lo que el informe atribuye en parte a la venta de participaciones estratégicas. Los pasivos totales se redujeron un 3,5%, hasta 1.763.294 millones, principalmente por menores cuentas por pagar de obras, y la deuda con coste fue de 342,8 mil millones de yenes, frente a 344,0 mil millones. El patrimonio neto cayó un 1,3%, hasta 1.299.742 millones: aumentaron las reservas, pero las plusvalías latentes de valores bajaron a 123.936 millones desde 147.730 millones. Como los pasivos cayeron más que los fondos propios, el ratio de fondos propios subió del 40,0% al 40,6%. La empresa no elaboró estado de flujos de efectivo trimestral; la depreciación fue de 9.285 millones, frente a 8.550 millones.
La previsión anual sigue apuntando a un beneficio menor
Obayashi mantuvo sin cambios la previsión del EF3/2027 anunciada el 13 de mayo de 2026: ingresos de 2.945.000 millones de yenes (+13,9%), beneficio operativo de 180.000 millones (−7,5%), beneficio ordinario de 183.000 millones (−10,4%) y beneficio atribuible a los accionistas de la matriz de 157.000 millones (−9,6%), es decir, 228,39 yenes por acción. El primer trimestre cubrió el 21,2% de los ingresos previstos, el 18,2% del beneficio operativo previsto y el 24,9% del beneficio neto previsto. Alcanzar la previsión de beneficio operativo exige 147.300 millones en los nueve meses restantes, frente a 178.880 millones en los mismos nueve meses del EF3/2026, cuando el beneficio operativo anual fue de 194.678 millones. La previsión por segmentos del informe sitúa el descenso en la edificación nacional, cuyo beneficio operativo caería un 21,2%, hasta 82.000 millones desde 104.088 millones, más que toda la caída prevista para el grupo. El documento no explica esa previsión.
La previsión de dividendo tampoco cambió: 47,00 yenes en el segundo trimestre y 47,00 yenes al cierre, para un total anual de 94,00 yenes frente a 88,00 en el EF3/2026, un 6,8% más. Equivale a cerca del 41% del beneficio por acción previsto.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 623.429 | 523.763 | +19,0% |
| Ingresos — obras terminadas (millones de ¥) | 577.492 | 496.392 | +16,3% |
| Ingresos — negocio inmobiliario y otros (millones de ¥) | 45.937 | 27.370 | +67,8% |
| Beneficio bruto (millones de ¥) | 77.538 | 54.313 | +42,8% |
| Margen bruto | 12,4% | 10,4% | +2,1 pt |
| Margen bruto — obras terminadas | 11,1% | 9,8% | +1,3 pt |
| Gastos de venta y administración (millones de ¥) | 44.838 | 38.515 | +16,4% |
| Beneficio operativo (millones de ¥) | 32.700 | 15.798 | +107,0% |
| Margen operativo | 5,2% | 3,0% | +2,2 pt |
| Beneficio ordinario (millones de ¥) | 36.468 | 18.396 | +98,2% |
| Beneficio antes de impuestos (millones de ¥) | 56.277 | 27.271 | +106,4% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 39.091 | 18.070 | +116,3% |
| Resultado global (millones de ¥) | 18.708 | 4.637 | +303,5% |
| BPA (¥) | 56,87 | 25,59 | +122,2% |
| Edificación nacional — ingresos (millones de ¥) | 264.387 | 227.294 | +16,3% |
| Edificación nacional — beneficio del segmento (millones de ¥) | 13.254 | 5.001 | +165,0% |
| Edificación internacional — ingresos (millones de ¥) | 130.608 | 114.835 | +13,7% |
| Edificación internacional — beneficio del segmento (millones de ¥) | 1.328 | 2.896 | −54,1% |
| Obra civil nacional — ingresos (millones de ¥) | 102.904 | 90.317 | +13,9% |
| Obra civil nacional — beneficio del segmento (millones de ¥) | 4.738 | 3.081 | +53,7% |
| Obra civil internacional — ingresos (millones de ¥) | 79.592 | 63.945 | +24,5% |
| Obra civil internacional — beneficio del segmento (millones de ¥) | 3.532 | 2.276 | +55,2% |
| Inmobiliario — ingresos (millones de ¥) | 30.488 | 10.448 | +191,8% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 9.538 | 1.440 | +562,1% |
| Otros — ingresos (millones de ¥) | 15.449 | 16.922 | −8,7% |
| Otros — beneficio del segmento (millones de ¥) | 307 | 1.102 | −72,1% |
| Pedidos recibidos — sociedad matriz (millones de ¥) | 358.545 | 232.497 | +54,2% |
| Activos totales (millones de ¥) | 3.063.036 | 3.143.449 | −2,6% |
| Patrimonio neto (millones de ¥) | 1.299.742 | 1.316.466 | −1,3% |
| Ratio de fondos propios | 40,6% | 40,0% | +0,6 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 2.945.000 | — | +13,9% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 180.000 | — | −7,5% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 183.000 | — | −10,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 157.000 | — | −9,6% |
| Previsión EF3/2027 — BPA (¥) | 228,39 | — | — |
| Dividendo anual por acción (¥) | 94,00 | 88,00 | +6,8% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.