Una constructora que perdió dinero construyendo
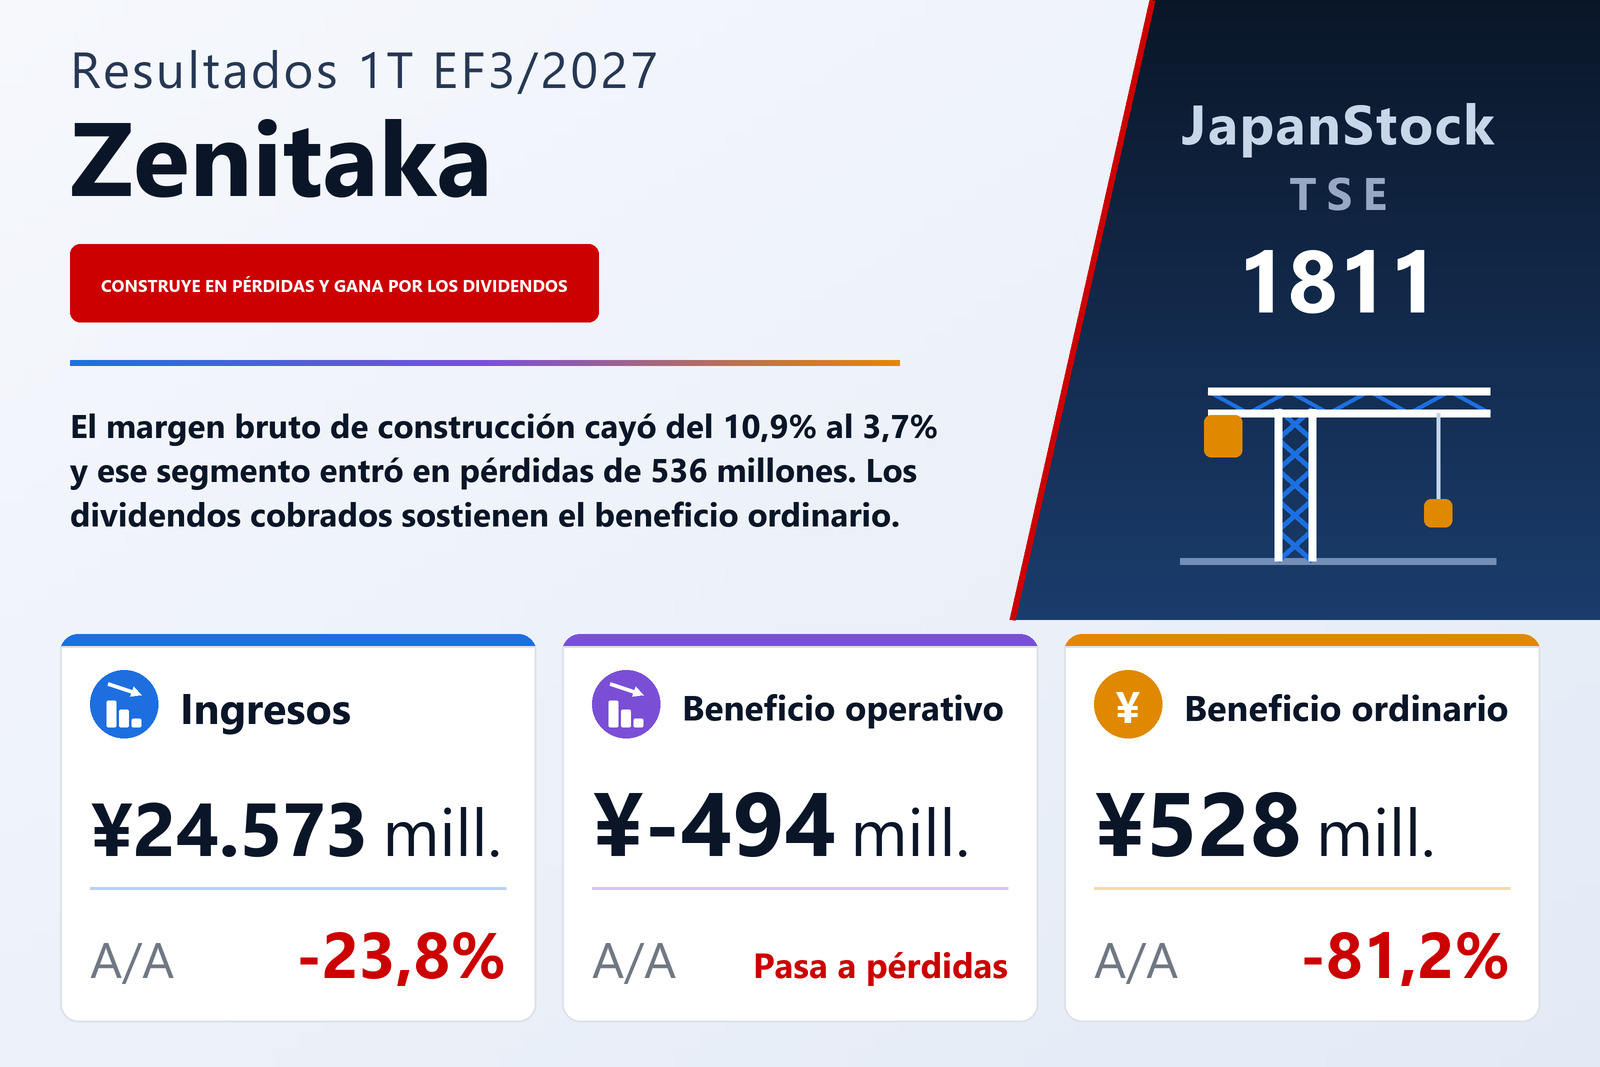
THE ZENITAKA CORPORATION (TSE: 1811), la constructora general con sede en Osaka y cotizada en el mercado Standard de la Bolsa de Tokio y en el mercado principal de la Bolsa de Nagoya, publicó el 7 de agosto de 2026 sus cuentas consolidadas de los tres meses cerrados el 30 de junio de 2026 conforme a las normas contables japonesas. Los ingresos cayeron un 23,8% hasta 24.573 millones de yenes y el grupo pasó a una pérdida operativa de 494 millones desde un beneficio de 2.103 millones. El beneficio ordinario sobrevivió en 528 millones, un 81,2% menos, el beneficio antes de impuestos cayó un 88,5% hasta 306 millones y el beneficio atribuible a la matriz quedó en 55 millones, un 96,9% menos, con un beneficio por acción de 7,78 yenes frente a 248,72 yenes.
La causa mecánica está en una sola línea. Los ingresos por obra terminada cayeron un 24,4% hasta 23.900 millones, pero el beneficio bruto de construcción cayó mucho más deprisa, hasta 889 millones desde 3.432 millones, porque el coste de ventas de construcción solo bajó a 23.010 millones desde 28.177 millones. Eso es un margen bruto de construcción del 3,7%, frente al 10,9% de un año antes. El beneficio bruto del grupo cayó por ello un 65,5% hasta 1.333 millones con unos ingresos un 23,8% menores, mientras los gastos de venta, generales y administrativos subieron un 3,9% hasta 1.828 millones. Ingresos que caen un cuarto, beneficio bruto que cae dos tercios y estructura que sube dan una pérdida operativa por aritmética.
Construcción perdió 536 millones; inmobiliario, con menos del 3% de los ingresos, ganó 415 millones
La nota por segmentos dice lo mismo sin compensaciones. Unos ingresos de construcción de 23.900 millones (−24,4%) produjeron una pérdida de segmento de 536 millones, frente a un beneficio de 1.962 millones un año antes: un vuelco de 2.498 millones. Inmobiliario, el segmento menor con 673 millones de ingresos (+3,1%), obtuvo un beneficio de segmento de 415 millones frente a 404 millones, y su coste de ventas apenas se movió, 229 millones frente a 223 millones. La línea de ajuste, sobre todo costes administrativos de la sede de la matriz, fue de −373 millones frente a −264 millones. Inmobiliario supone menos del 3% de los ingresos del grupo y ganó más de siete veces todo el beneficio declarado del grupo.
El beneficio declarado no viene de construir nada
El beneficio ordinario es positivo solo por lo que hay debajo de la línea operativa. Los ingresos no operativos fueron de 1.138 millones frente a 887 millones, y su mayor partida fueron dividendos cobrados por unos 1.094 millones, mientras los gastos no operativos bajaron a 114 millones desde 185 millones. Eso es lo que convierte una pérdida operativa de 494 millones en 528 millones de beneficio ordinario. Dicho claramente: el beneficio declarado del trimestre es renta de inversión, no renta de construcción.
Las pérdidas extraordinarias se llevaron después 222 millones —una pérdida de 209 millones por valoración de valores de inversión y una pérdida de 13 millones por retiro de activo fijo— frente a 146 millones un año antes, cuando además hubo una ganancia de 10 millones por venta de valores de inversión. El beneficio antes de impuestos fue de 306 millones, el impuesto sobre beneficios de 250 millones (un 71,9% menos) y 55 millones llegaron a la última línea. El contraste con el resultado global merece decirse: subió un 11,0% hasta 3.722 millones desde 3.352 millones. Las plusvalías latentes de la misma clase de cartera de valores pasan por el otro resultado global mientras una pérdida de valoración sobre parte de esa cartera pasó por la cuenta de resultados.
Los pedidos cayeron un 27,8% y la obra pública de edificación casi desapareció
La cartera de pedidos es el indicador adelantado y no ofrece alivio. Los pedidos recibidos por el grupo cayeron un 27,8% hasta 19.957 millones, con los pedidos del sector privado un 29,1% abajo, hasta 19.146 millones. Los pedidos de edificación cayeron un 29,2% hasta 17.925 millones: los privados fueron 17.923 millones (−29,1%) y los públicos quedaron en 1 millón, un 95,1% menos. Los pedidos de obra civil cayeron un 12,7% hasta 2.032 millones, con los privados un 29,2% abajo, hasta 1.222 millones. La única línea que creció fue la obra civil pública, un 34,6% arriba hasta 809 millones, que elevó el total de pedidos públicos un 27,2% hasta 810 millones, en torno al 4% del total del grupo.
El balance se reforzó; la cuenta de resultados no
El activo total subió un 0,6% hasta 218.780 millones desde 217.459 millones al 31 de marzo de 2026, y el patrimonio neto un 2,5% hasta 118.108 millones desde 115.244 millones. El ratio de solvencia subió al 54,0% desde el 53,0%, y el patrimonio neto por acción a 16.492,03 yenes desde 16.092,19 yenes. El patrimonio creció mucho más de lo que ganó el trimestre, que es el eco en balance de la línea de resultado global: 3.722 millones de resultado global frente a 55 millones de beneficio neto son plusvalías de valoración de valores, no beneficio de explotación retenido.
Previsión sin cambios; el dividendo de cierre está sin determinar
La previsión anual del EF3/2027 está sin cambios: ingresos de 112.600 millones (−10,3%), beneficio operativo de 1.300 millones (−72,4%), beneficio ordinario de 2.520 millones (−60,7%) y beneficio atribuible a la matriz de 1.510 millones (−64,5%), con un beneficio por acción de 210,85 yenes. La compañía ya guiaba a un año mucho peor antes de este trimestre y dejó esa previsión en pie tras abrir el ejercicio con una pérdida operativa. La aritmética que eso deja es exigente: los 24.573 millones de ingresos del trimestre son el 21,8% de la guía anual, y los 1.300 millones de beneficio operativo previstos exigen ahora 1.794 millones de beneficio operativo en los nueve meses restantes.
El dividendo queda abierto. En el EF3/2026 la compañía pagó 120,00 yenes por acción, todo al cierre del ejercicio: no hubo dividendo a cuenta. Para el EF3/2027 el dividendo de cierre figura como sin determinar, y el documento lo dice de forma expresa en lugar de dar una cifra; no ha habido revisión de ninguna previsión de dividendo anunciada antes. Frente a un beneficio por acción previsto de 210,85 yenes, el documento no lleva ninguna cifra de dividendo para el ejercicio en curso.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 24.573 | 32.263 | −23,8% |
| Beneficio bruto (millones de ¥) | 1.333 | 3.862 | −65,5% |
| Gastos de venta y administración (millones de ¥) | 1.828 | 1.759 | +3,9% |
| Beneficio operativo (millones de ¥) | −494 | 2.103 | de beneficio a pérdida |
| Beneficio ordinario (millones de ¥) | 528 | 2.806 | −81,2% |
| Beneficio antes de impuestos (millones de ¥) | 306 | 2.670 | −88,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 55 | 1.781 | −96,9% |
| Resultado global (millones de ¥) | 3.722 | 3.352 | +11,0% |
| BPA (¥) | 7,78 | 248,72 | −96,9% |
| Construcción — ingresos (millones de ¥) | 23.900 | 31.609 | −24,4% |
| Construcción — beneficio del segmento (millones de ¥) | −536 | 1.962 | de beneficio a pérdida |
| Inmobiliario — ingresos (millones de ¥) | 673 | 653 | +3,1% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 415 | 404 | +2,7% |
| Pedidos recibidos (millones de ¥) | 19.957 | — | −27,8% |
| Activos totales (millones de ¥) | 218.780 | 217.459 | +0,6% |
| Patrimonio neto (millones de ¥) | 118.108 | 115.244 | +2,5% |
| Ratio de fondos propios | 54,0% | 53,0% | +1,0 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 112.600 | — | −10,3% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 1.300 | — | −72,4% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 2.520 | — | −60,7% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 1.510 | — | −64,5% |
| Dividendo anual por acción (¥) | — | 120,00 | n.s. |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.