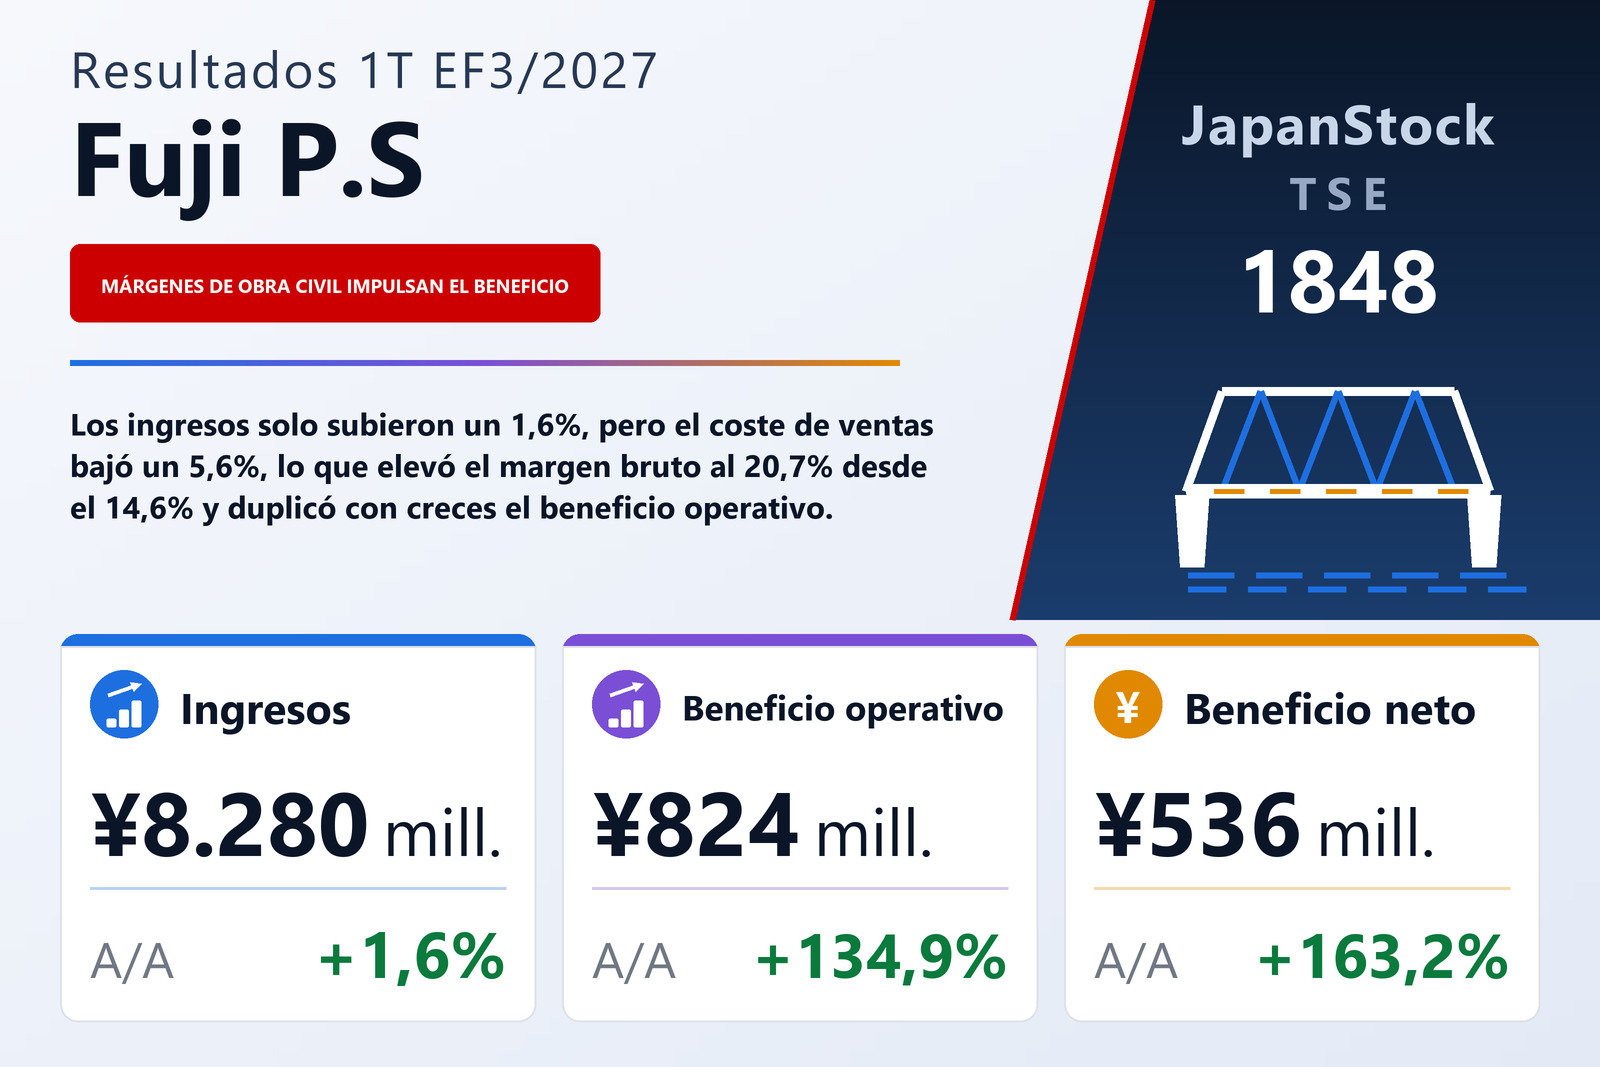
Ingresos, +1,6%; beneficio operativo, +134,9%
FUJI P.S CORPORATION (TSE: 1848), constructora de obra civil y edificación cuyos proyectos incluyen obras de autopistas y edificios prefabricados de hormigón pretensado (PC), publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 1,6% hasta 8.280 millones de yenes, el beneficio operativo un 134,9% hasta 824 millones, el beneficio ordinario un 138,0% hasta 787 millones y el beneficio neto atribuible a los propietarios de la matriz un 163,2% hasta 536 millones. El beneficio por acción fue de 30,37 yenes frente a 11,55, un 162,9% más, algo por debajo del beneficio neto porque el número medio de acciones subió a 17.667.667 desde 17.656.692. Las acciones cotizan en la Bolsa de Tokio y en la Bolsa de Fukuoka.
Una caída del 5,6% en el coste de ventas hizo el trabajo
Los ingresos apenas se movieron, así que el salto del beneficio vino casi por completo del margen. El coste de ventas bajó un 5,6% hasta 6.565 millones desde 6.953 millones aunque los ingresos subieron, lo que elevó el beneficio bruto un 43,8% hasta 1.715 millones y el margen bruto al 20,7% desde el 14,6%. Los gastos de venta, generales y administrativos aumentaron un 5,7% hasta 890 millones, de modo que casi toda la mejora de 522 millones del beneficio bruto llegó a la línea operativa, donde el beneficio creció en 473 millones y el margen operativo subió al 10,0% desde el 4,3%. La compañía atribuye el resultado al aumento de los ingresos y a la mejora de la rentabilidad de los contratos de obra civil.
Por debajo de la línea operativa los movimientos fueron pequeños. Los costes no operativos netos aumentaron a 37 millones desde 20 millones, sobre todo porque los gastos por intereses subieron a 39 millones desde 26 millones y las comisiones de garantía a 6 millones desde 3 millones; aun así, el beneficio ordinario creció un 138,0%, algo más que el operativo en términos porcentuales, porque partía de una base más baja. Hace un año el trimestre incluyó una pérdida extraordinaria de 32 millones por la baja de inmovilizado, y este año no hubo partidas extraordinarias, por lo que el beneficio antes de impuestos subió un 164,1% hasta 787 millones. Los impuestos sobre beneficios fueron de 251 millones frente a 95 millones, un tipo efectivo de alrededor del 31,9% en ambos años. El resultado global fue de 516 millones, un 169,7% más, inferior al beneficio neto porque el otro resultado global fue negativo en 19 millones, sobre todo por un ajuste de 18 millones relativo a prestaciones por jubilación.
La obra civil sostuvo el trimestre; la edificación se contrajo pero ganó más
Obra civil, el 72,0% de los ingresos, creció un 12,2% hasta 5.961 millones, y su beneficio de segmento subió un 49,4% hasta 1.351 millones, con lo que su margen se amplió al 22,7% desde el 17,0%. La compañía afirma que la ejecución en obra y la fabricación de productos avanzaron en líneas generales según lo previsto, con un progreso especialmente bueno de los grandes proyectos para sociedades de autopistas en la región de Kansai, y atribuye la mejora del beneficio al aumento de los ingresos y a sus medidas continuadas para mejorar la rentabilidad de los contratos. Los ingresos de Edificación cayeron un 18,2% hasta 2.297 millones, algo que la compañía atribuye a retrasos, por circunstancias de los clientes, en proyectos prefabricados de PC, un negocio nuevo en el que se está volcando, sobre todo en la región de Kanto. Aun así, su beneficio de segmento subió un 25,9% hasta 346 millones, un margen del 15,1% frente al 9,8%, gracias a la mejor rentabilidad de las obras derivada de un proyecto de mejora de beneficios en marcha desde el ejercicio anterior.
El beneficio de segmento se mide antes de los gastos de venta, generales y administrativos. Los dos segmentos más 17 millones de otros negocios —arrendamiento inmobiliario y alquiler de maquinaria y materiales de construcción, que además aportaron 22 millones de ingresos— suman 1.715 millones, el beneficio bruto del grupo, del que se deducen 890 millones de gastos generales para llegar al beneficio operativo. Del aumento de 522 millones de ese total, 447 millones procedieron de Obra civil y 71 millones de Edificación.
Los pedidos casi se duplicaron gracias a grandes adjudicaciones de obra civil
Los pedidos recibidos consolidados subieron un 98,7% hasta 7.958 millones; el informe da las tasas de variación, pero no los importes del año anterior. Los pedidos de Obra civil se dispararon un 452,5% hasta 6.271 millones. Entre las adjudicaciones que cita el informe figuran un gran proyecto del Chuo Shinkansen (tren de levitación magnética) encargado por la Japan Railway Construction, Transport and Technology Agency, obras de superestructura para la ampliación a cuatro carriles de la carretera Shiida encargadas por la delegación de Kyushu de West Nippon Expressway, y obras de reparación para la delegación de Shikoku de la misma empresa. Los pedidos de Edificación bajaron un 42,5% hasta 1.599 millones: proyectos en fase de planificación, sobre todo en la región de Kanto, se contrataron de forma anticipada, pero el segmento acusó el efecto de comparación con los fuertes pedidos del mismo trimestre del año anterior.
Durante el trimestre la compañía terminó las obras de renovación de su planta Kyushu Kotake, realizadas para mejorar las condiciones de trabajo y la productividad, y puso la planta en pleno funcionamiento. El ejercicio es el sexto de su quinto plan de gestión a medio plazo, VISION2030, cuyo objetivo intermedio la compañía ha aplazado un año ante los cambios del entorno externo.
Las cuentas por cobrar y los depósitos recibidos ampliaron el balance
El activo total subió un 3,8% hasta 36.982 millones desde 35.613 millones a 31 de marzo de 2026, un aumento de 1.368 millones, sobre todo porque los efectos y cuentas por cobrar de obras terminadas y los activos contractuales crecieron en 963 millones hasta 22.682 millones y aparecieron 248 millones de impuesto sobre el consumo por cobrar. El pasivo aumentó en 1.244 millones hasta 23.714 millones: los depósitos recibidos crecieron en 728 millones hasta 4.523 millones, los anticipos recibidos por obras en curso en 559 millones hasta 1.086 millones, el impuesto de sociedades por pagar en 263 millones y las obligaciones registradas electrónicamente en 251 millones, mientras que los otros pasivos corrientes bajaron en 681 millones. Los préstamos a corto plazo sumaban 10.057 millones frente a 9.957 millones, y el efectivo y depósitos 1.953 millones frente a 1.960 millones.
El patrimonio neto subió un 0,9% hasta 13.267 millones, reflejo de 536 millones de beneficio menos 396 millones de dividendos pagados, y como el activo creció más deprisa, la ratio de fondos propios bajó al 35,9% desde el 36,9%. No se elabora estado de flujos de efectivo del trimestre; la amortización fue de 182 millones frente a 185 millones, y la amortización del fondo de comercio de 12 millones en ambos años.
Previsión y dividendo de 25 yenes sin cambios
La previsión anual publicada el 15 de mayo de 2026 se mantuvo: ingresos de 33.128 millones (+2,8%), beneficio operativo de 1.660 millones (+4,5%), beneficio ordinario de 1.480 millones (+0,2%) y beneficio neto atribuible a los propietarios de la matriz de 1.010 millones (+1,7%), es decir, 57,18 yenes por acción. La compañía afirma que el beneficio operativo y el ordinario del trimestre superaron las hipótesis de esa previsión, pero no lo bastante como para justificar una revisión anual, y espera que la ejecución en obra y la producción en fábrica de ambos segmentos avancen en líneas generales según lo previsto a partir del segundo trimestre.
El primer trimestre aportó por sí solo el 25,0% de los ingresos previstos, pero el 49,6% del beneficio operativo previsto y el 53,1% del beneficio neto previsto. Mantener la previsión implica, por tanto, un beneficio operativo de unos 836 millones para los nueve meses restantes en conjunto, más o menos lo que se acaba de ganar en tres; el informe no indica cómo espera que se reparta el beneficio entre esos trimestres. La previsión de dividendo tampoco cambia: 25,00 yenes por acción, pagados íntegramente al cierre del ejercicio, frente a 22,00 yenes en el EF3/2026, lo que supone 3 yenes más que el dividendo ordinario y alrededor del 43,7% del beneficio por acción previsto.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 8.280 | 8.146 | +1,6% |
| Beneficio bruto (millones de ¥) | 1.715 | 1.193 | +43,8% |
| Margen bruto | 20,7% | 14,6% | +6,1 pt |
| Gastos de venta y administración (millones de ¥) | 890 | 842 | +5,7% |
| Beneficio operativo (millones de ¥) | 824 | 351 | +134,9% |
| Margen operativo | 10,0% | 4,3% | +5,7 pt |
| Beneficio ordinario (millones de ¥) | 787 | 331 | +138,0% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 536 | 203 | +163,2% |
| Resultado global (millones de ¥) | 516 | 191 | +169,7% |
| BPA (¥) | 30,37 | 11,55 | +162,9% |
| Obra civil — ingresos (millones de ¥) | 5.961 | 5.314 | +12,2% |
| Obra civil — beneficio del segmento (millones de ¥) | 1.351 | 904 | +49,4% |
| Edificación — ingresos (millones de ¥) | 2.297 | 2.807 | −18,2% |
| Edificación — beneficio del segmento (millones de ¥) | 346 | 275 | +25,9% |
| Pedidos recibidos (millones de ¥) | 7.958 | — | +98,7% |
| Obra civil — pedidos recibidos (millones de ¥) | 6.271 | — | +452,5% |
| Edificación — pedidos recibidos (millones de ¥) | 1.599 | — | −42,5% |
| Activos totales (millones de ¥) | 36.982 | 35.613 | +3,8% |
| Patrimonio neto (millones de ¥) | 13.267 | 13.143 | +0,9% |
| Ratio de fondos propios | 35,9% | 36,9% | −1,0 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 33.128 | — | +2,8% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 1.660 | — | +4,5% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 1.480 | — | +0,2% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 1.010 | — | +1,7% |
| Previsión EF3/2027 — BPA (¥) | 57,18 | — | — |
| Dividendo anual por acción (¥) | 25,00 | 22,00 | +13,6% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.