Dos de los tres segmentos crecieron y el grupo perdió igualmente casi la mitad de su beneficio operativo
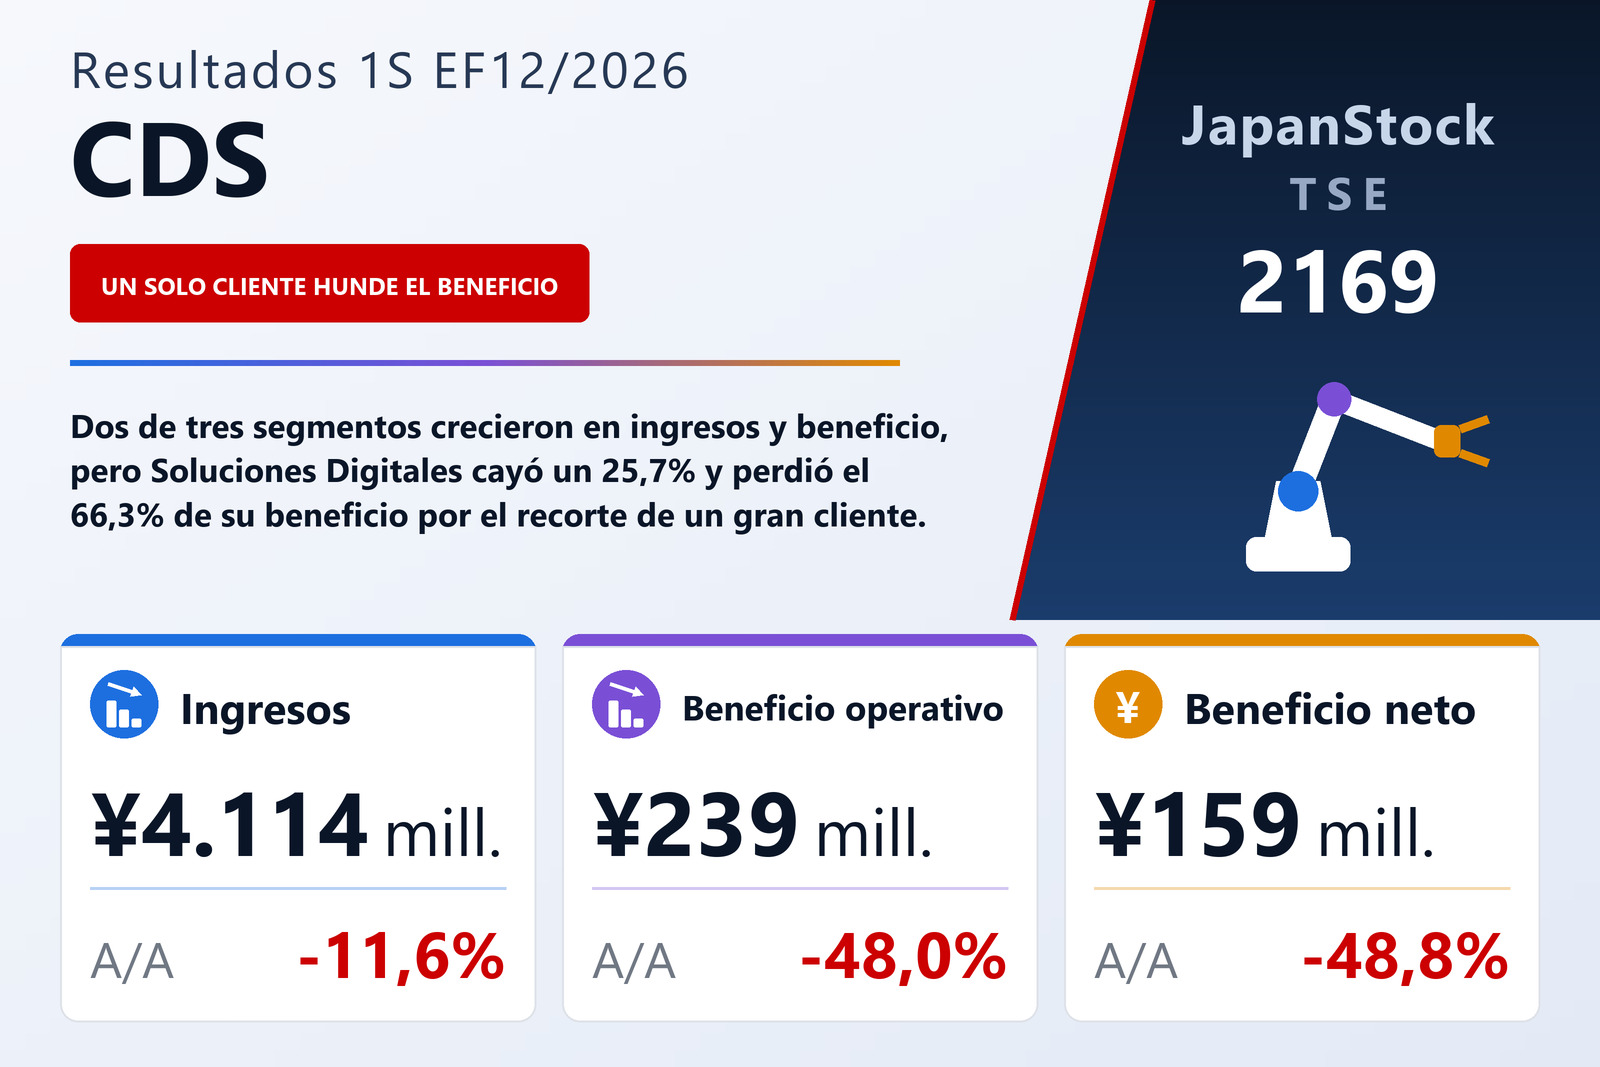
CDS Co., Ltd. (TSE: 2169), el grupo con sede en Nagoya cuyos servicios de ingeniería e información llegan a los sectores del automóvil, la maquinaria industrial, los dispositivos médicos, los equipos informáticos y la educación, publicó el 7 de agosto de 2026 sus resultados consolidados de los seis meses cerrados el 30 de junio de 2026 bajo normas contables japonesas. Los ingresos cayeron un 11,6% hasta 4.114 millones de yenes, el beneficio bruto un 14,1% hasta 1.189 millones, el beneficio operativo un 48,0% hasta 239 millones, el beneficio ordinario un 46,2% hasta 251 millones y el beneficio atribuible a la matriz un 48,8% hasta 159 millones, es decir 23,38 yenes por acción frente a 45,67. El resultado global fue de 231 millones frente a 327 millones y el margen operativo bajó del 9,9% al 5,8%.
El mecanismo está entre esas dos líneas. El beneficio bruto cayó 195 millones, de 1.383.798 miles de yenes a 1.188.511 miles, mientras los gastos de venta y administración subieron 26 millones, de 923.366 miles a 949.016 miles. El beneficio operativo bajó por tanto 221 millones, de 460.432 miles a 239.495 miles. El coste de ventas bajó un 10,5%, algo menos que la caída del 11,6% de los ingresos, y el gasto de estructura situado por encima creció: la base de costes no siguió a los ingresos. Por debajo de la línea operativa, el beneficio semestral antes de impuestos fue de 251 millones frente a 467 millones y el impuesto de 91 millones frente a 156 millones, de modo que la caída del 48,8% en la línea neta coincide con la de la línea operativa.
El mayor segmento por ingresos perdió dos tercios de su beneficio cuando un cliente se retiró
Los ingresos de Soluciones Digitales cayeron un 25,7% hasta 1.856 millones y su beneficio de segmento un 66,3% hasta 133 millones. El informe da una sola causa: un cliente importante cuyo propio entorno de gestión se deterioró contuvo la inversión y recortó costes. Los otros dos negocios se movieron en sentido contrario. Los ingresos de Soluciones de Información Técnica subieron un 2,7% hasta 1.762 millones y su beneficio un 4,8% hasta 424 millones; los de Soluciones de Robótica FA subieron un 9,7% hasta 525 millones y su beneficio un 60,1% hasta 39 millones, gracias a más pedidos de empresas y al recorte de sus propios gastos de venta y administración. Los ingresos por segmento incluyen las ventas y transferencias entre segmentos, como precisa el informe, y la tabla sigue ese criterio.
Ahí está el semestre del grupo en una línea. Dos de los tres segmentos aumentaron ingresos y beneficio; el grupo cayó igualmente, porque el que se contrajo es el mayor por ingresos y perdió dos tercios de su beneficio. El crecimiento de los otros dos no lo compensó. La compañía describe sus tres negocios como gestionados de forma que se enlacen y se complementen, y en los ingresos ese diseño se ve — pero también se ve la concentración, porque el desfase procede de la decisión de gasto de un solo cliente y el informe no menciona demanda sustitutiva.
El segundo primer semestre consecutivo de beneficio a la baja
No es el primer semestre de este tipo. En el 1S del EF12/2025, según revela la propia compañía, los ingresos subieron un 6,8% mientras el beneficio operativo caía un 32,8%, el ordinario un 31,5% y el neto un 31,4%. La forma es distinta — el año pasado el grupo creció en ingresos y perdió beneficio igualmente, este año ha perdido ambos — pero la línea de beneficio ha caído ya en dos primeros semestres consecutivos.
La lectura del entorno que hace el informe es prudente. La economía japonesa se recupera moderadamente gracias a la mejora del empleo y las rentas, dice, pero las perspectivas no están claras: la política arancelaria de Estados Unidos, la prolongada invasión rusa de Ucrania, el empeoramiento de la situación en Oriente Medio tras los ataques de Estados Unidos e Israel sobre Irán, un suministro y unos precios inestables del petróleo y sus derivados y un yen que sigue débil. En el mercado del automóvil, donde están sus principales clientes, la política arancelaria y el creciente riesgo geopolítico siguen exigiendo vigilancia. En maquinaria industrial ha habido una reactivación, apoyada en mayor inversión en automatización y ahorro de mano de obra.
Los activos crecieron, el patrimonio no, y 1.188 millones fueron a depósitos a plazo
El activo total subió un 3,6% hasta 10.981 millones a 30 de junio de 2026, 381 millones más que a 31 de diciembre de 2025, mientras el patrimonio neto bajó 21 millones hasta 8.871 millones. Como el balance creció y el patrimonio no, la ratio de fondos propios cayó del 83,9% al 80,8%. El activo corriente fue de 7.573 millones, 240 más, con la tesorería y los depósitos subiendo 488 millones frente a unas cuentas por cobrar registradas electrónicamente que bajaron 175 millones. El activo fijo fue de 3.408 millones, 140 más, sobre todo por una subida de 182 millones en inversiones y otros activos, principalmente valores de inversión. El pasivo subió 402 millones hasta 2.110 millones: el pasivo corriente fue de 2.032 millones, 375 más, donde otros pasivos corrientes — sobre todo gastos devengados — subieron 412 millones frente a efectos y cuentas a pagar que bajaron 36 millones y deuda a corto plazo que bajó 50 millones; el pasivo no corriente fue de 78 millones.
Las actividades de inversión consumieron 1.041 millones, 899 más que un año antes, y casi todo eso es un movimiento de caja y no un compromiso: 1.188 millones se colocaron en depósitos a plazo, 1.062 millones más que un año antes. La inversión propiamente dicha fue pequeña — 14 millones en activos fijos materiales, 76 millones menos que un año antes, y 26 millones en activos fijos inmateriales, 14 millones más. La financiación consumió 301 millones, 327 menos que un año antes: una reducción de 50 millones de deuda a corto plazo, 280 millones menos que la reducción del año anterior, y 251 millones de dividendos pagados, 47 millones menos. Las acciones emitidas se mantuvieron en 6.924.400, la autocartera fue de 104.822 frente a 104.761 y la media ponderada del semestre de 6.819.629 frente a 6.819.639.
La previsión sin cambios exige que el segundo semestre gane más del triple que el primero
La previsión anual está sin cambios respecto a la publicada el 13 de febrero de 2026 con los resultados del EF12/2025: ingresos de 9.451 millones (+7,1%), beneficio operativo de 993 millones (+44,9%), beneficio ordinario de 992 millones (+42,3%) y beneficio atribuible a la matriz de 663 millones (+45,3%), para un beneficio por acción de 97,21 yenes. Frente al semestre recién publicado, la aritmética es cruda. Los 4.114 millones de ingresos del primer semestre son el 43,5% de la previsión de ingresos; los 239 millones de beneficio operativo son el 24,1% de la previsión de beneficio. Para llegar a 993 millones, el segundo semestre debe generar 754 millones — más del triple que el primero — tras un semestre en el que el beneficio operativo cayó un 48,0%. La compañía dejó la previsión donde estaba y este informe no ofrece un puente revisado del segundo semestre: no explica el salto.
El dividendo se mantiene plano. Se ha declarado un dividendo a cuenta de 37,00 yenes por acción y se prevé uno complementario de 37,00, para un total de 74,00 en el año — el mismo a cuenta, el mismo complementario y el mismo total que en el EF12/2025, sin revisión alguna registrada. Las partidas extraordinarias fueron insignificantes en el semestre: un beneficio de 178 miles de yenes por venta de activos fijos y una pérdida de 386 miles por retirada de activos fijos, razón por la cual el beneficio ordinario y el beneficio antes de impuestos se sitúan a menos de 1 millón de distancia.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 4.114 | 4.653 | −11,6% |
| Beneficio bruto (millones de ¥) | 1.189 | 1.384 | −14,1% |
| Gastos de venta y administración (millones de ¥) | 949 | 923 | +2,8% |
| Beneficio operativo (millones de ¥) | 239 | 460 | −48,0% |
| Margen operativo | 5,8% | 9,9% | −4,1 pt |
| Beneficio ordinario (millones de ¥) | 251 | 467 | −46,2% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 159 | 312 | −48,8% |
| Resultado global (millones de ¥) | 231 | 327 | −29,4% |
| BPA (¥) | 23,38 | 45,67 | −48,8% |
| Soluciones de Información Técnica — ingresos (millones de ¥) | 1.762 | 1.715 | +2,7% |
| Soluciones de Información Técnica — beneficio del segmento (millones de ¥) | 424 | 405 | +4,8% |
| Soluciones de Robótica FA — ingresos (millones de ¥) | 525 | 478 | +9,7% |
| Soluciones de Robótica FA — beneficio del segmento (millones de ¥) | 39 | 24 | +60,1% |
| Soluciones Digitales — ingresos (millones de ¥) | 1.856 | 2.498 | −25,7% |
| Soluciones Digitales — beneficio del segmento (millones de ¥) | 133 | 396 | −66,3% |
| Activos totales (millones de ¥) | 10.981 | 10.600 | +3,6% |
| Patrimonio neto (millones de ¥) | 8.871 | 8.892 | −0,2% |
| Ratio de fondos propios | 80,8% | 83,9% | −3,1 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 9.451 | — | +7,1% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 993 | — | +44,9% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 992 | — | +42,3% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 663 | — | +45,3% |
| Previsión EF12/2026 — BPA (¥) | 97,21 | — | n.s. |
| Dividendo anual por acción (¥) | 74,00 | 74,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.