Lo que produjo el 35,9% fue el apalancamiento operativo, no el margen
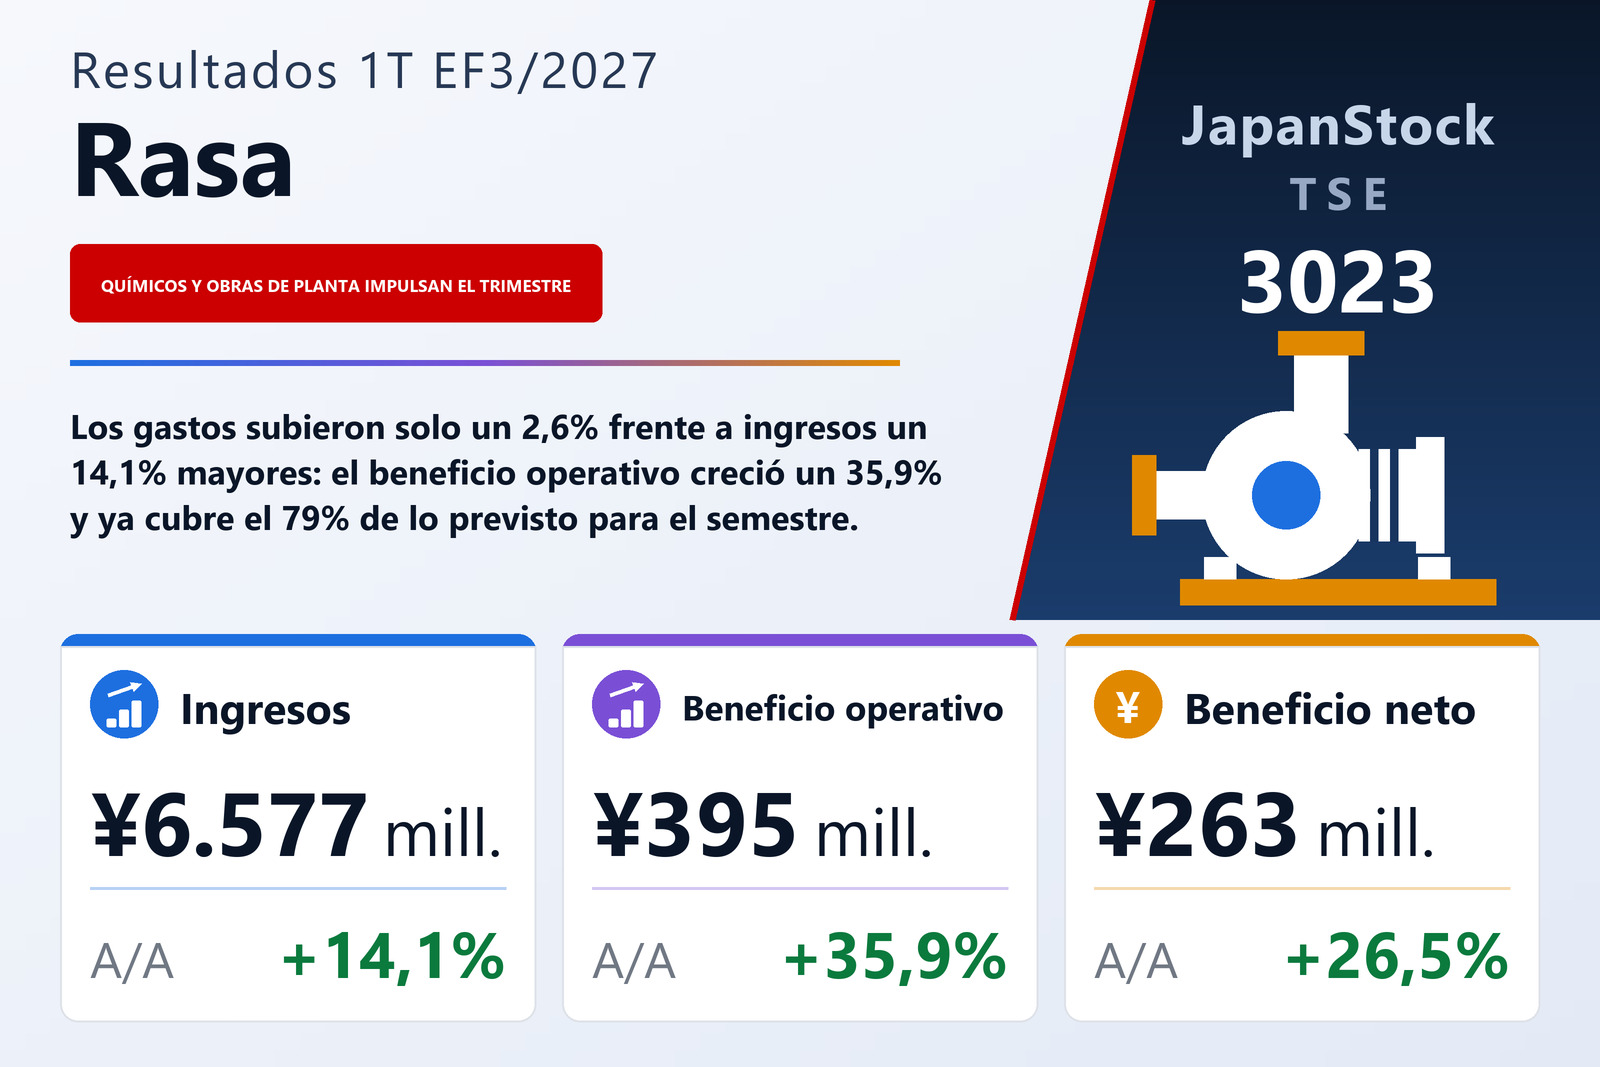
Rasa Corporation (TSE: 3023), la casa comercial especializada en maquinaria industrial y recursos minerales con sede en Tokio, publicó el 7 de agosto de 2026 sus cuentas consolidadas de los tres meses cerrados el 30 de junio de 2026 conforme a las normas contables japonesas. Los ingresos subieron un 14,1% hasta 6.577 millones de yenes, el beneficio operativo un 35,9% hasta 395 millones, el beneficio ordinario un 27,8% hasta 441 millones y el beneficio atribuible a los propietarios de la matriz un 26,5% hasta 263 millones, con un beneficio por acción de 24,97 yenes frente a 19,37. El resultado global creció un 52,3% hasta 450 millones.
El mecanismo merece precisión, porque no es una historia de margen. El coste de ventas creció un 15,4%, más deprisa que el 14,1% de los ingresos, de modo que el margen bruto cedió 0,9 puntos hasta el 22,8% y el beneficio bruto solo avanzó un 9,7%, hasta 1.498 millones. Lo que generó el alza operativa del 35,9% fue la línea de gastos: los gastos de venta, generales y administrativos subieron apenas un 2,6% hasta 1.103 millones frente a un crecimiento de ingresos del 14,1%, y esa brecha elevó el margen operativo al 6,0% desde el 5,0%. El beneficio antes de impuestos coincidió con el ordinario en 441 millones y el impuesto sobre sociedades subió un 30,0% hasta 178 millones. Como contexto, el trimestre del año anterior ya había elevado el beneficio operativo un 36,9% con un aumento de ingresos del 2,7%, con el ordinario un 17,1% arriba y el beneficio neto un 3,3% abajo.
Los productos químicos y la construcción de plantas aportaron el crecimiento
Productos químicos fue el mayor contribuyente individual, con unos ingresos un 27,5% arriba hasta 2.093 millones —un aumento de 451 millones— y un beneficio del segmento un 87,0% arriba hasta 58 millones. La compañía lo atribuye a la recuperación de la demanda en el ámbito de los cables y conductores ligados a los semiconductores y a unos precios de mercado más altos para los productos que comercializa.
Construcción de plantas e instalaciones fue el segmento que más creció en términos porcentuales: los ingresos subieron un 47,7% hasta 663 millones, un aumento de 214 millones, y el beneficio del segmento fue de 105 millones frente a una pérdida de 30 millones un año antes. Un gran proyecto se completó en el trimestre y los trabajos de reparación periódica avanzaron sin contratiempos. Entre los dos segmentos explican prácticamente todo el crecimiento de ingresos del grupo.
El segmento de maquinaria creció en ingresos y perdió un tercio de su beneficio
Maquinaria industrial y de construcción, el segundo segmento por ingresos, es el único punto del informe donde ambas líneas divergen. Los ingresos subieron un 16,9% hasta 2.050 millones, 296 millones más, mientras que el beneficio del segmento cayó un 34,1% hasta 79 millones, 41 millones menos. Las ventas de sus bombas principales a clientes privados retrocedieron, mientras que las obras de plantas de reciclaje y tanto las ventas como los alquileres de tuneladoras de escudo, dentro y fuera de Japón, fueron bien. El beneficio cayó de todos modos porque un gran proyecto soportó un elevado ratio de costes: el mismo patrón que se ve a nivel de grupo, donde el coste de ventas creció más que los ingresos.
Controles a la exportación, menos revisiones y un edificio totalmente alquilado
Recursos y materiales metálicos cayó un 3,4% hasta 1.379 millones, 48 millones menos, y su beneficio del segmento un 31,2% hasta 34 millones. La compañía nombra la causa: China endureció los controles a la exportación, alargando los plazos de entrega de algunas de las materias primas que comercializa, y la caída de ingresos arrastró consigo el beneficio del segmento.
Equipos medioambientales fue el que más se encogió y aun así ganó más. Los ingresos cayeron un 24,4% hasta 326 millones, 105 millones menos, por un menor número de grandes proyectos de revisión de bombas de pistón para empresas privadas y compañías eléctricas y menos pedidos privados de gran tamaño de las bombas especializadas importadas que distribuye; aun así el beneficio del segmento subió un 34,3% hasta 63 millones gracias a unos menores gastos de venta y administración. Arrendamiento inmobiliario fue pequeño y estable: 100 millones de ingresos, un 4,5% más, con el edificio en alquiler plenamente ocupado y las rentas de los inquilinos revisadas, y un beneficio del segmento de 53 millones, un 1,0% más, frenado por mayores comisiones y costes de gestión de las instalaciones. Tres de los seis segmentos crecieron en ingresos; cuatro de los seis, en beneficio.
Un balance más pequeño y un ratio de solvencia más alto
El activo total cayó un 4,4% hasta 31.496 millones desde los 32.952 millones del 31 de marzo de 2026, mientras que el patrimonio neto quedó casi igual en 23.385 millones, un 0,2% menos. Como el activo se contrajo y el patrimonio no, el ratio de fondos propios subió al 74,2% desde el 71,1%, 3,1 puntos más. El informe no detalla qué activos disminuyeron.
Un trimestre ya ha producido el 79% del beneficio previsto para todo el semestre
La previsión queda sin cambios. Para el primer semestre se proyectan unos ingresos de 12.500 millones (−1,2%), un beneficio operativo de 500 millones (−46,4%), un beneficio ordinario de 600 millones (−41,0%) y un beneficio atribuible a los propietarios de 400 millones (−46,1%), con 37,95 yenes por acción. Para el ejercicio completo se proyectan ingresos de 28.500 millones (+1,1%), un beneficio operativo de 2.500 millones (−15,5%), un beneficio ordinario de 2.750 millones (−14,8%) y un beneficio neto de 2.000 millones (−15,9%), con 189,90 yenes por acción. Confróntese con lo que se acaba de publicar: el primer trimestre por sí solo produjo 395 de los 500 millones previstos para todo el semestre —el 79%— dentro de un ejercicio proyectado con una caída del 15,5% del beneficio operativo. La compañía dejó la previsión donde estaba, y este informe no explica el escalón a la baja del segundo trimestre que implica la aritmética.
El dividendo no cambia en total y se reequilibra en su forma. Para el EF3/2027 se guían 80,00 yenes por acción, los mismos que se pagaron en el EF3/2026, pero el reparto se nivela: el pago a cuenta sube a 40,00 desde 36,00 y el complementario baja a 40,00 desde 44,00. El informe no recoge ninguna revisión de esa previsión.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 6.577 | 5.766 | +14,1% |
| Beneficio bruto (millones de ¥) | 1.498 | 1.365 | +9,7% |
| Margen bruto | 22,8% | 23,7% | −0,9 pt |
| Gastos de venta y administración (millones de ¥) | 1.103 | 1.075 | +2,6% |
| Beneficio operativo (millones de ¥) | 395 | 290 | +35,9% |
| Margen operativo | 6,0% | 5,0% | +1,0 pt |
| Beneficio ordinario (millones de ¥) | 441 | 345 | +27,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 263 | 208 | +26,5% |
| Resultado global (millones de ¥) | 450 | 295 | +52,3% |
| BPA (¥) | 24,97 | 19,37 | +28,9% |
| Recursos y materiales metálicos — ingresos (millones de ¥) | 1.379 | 1.427 | −3,4% |
| Recursos y materiales metálicos — beneficio del segmento (millones de ¥) | 34 | 50 | −31,2% |
| Maquinaria industrial y de construcción — ingresos (millones de ¥) | 2.050 | 1.753 | +16,9% |
| Maquinaria industrial y de construcción — beneficio del segmento (millones de ¥) | 79 | 121 | −34,1% |
| Equipos medioambientales — ingresos (millones de ¥) | 326 | 431 | −24,4% |
| Equipos medioambientales — beneficio del segmento (millones de ¥) | 63 | 47 | +34,3% |
| Productos químicos — ingresos (millones de ¥) | 2.093 | 1.641 | +27,5% |
| Productos químicos — beneficio del segmento (millones de ¥) | 58 | 31 | +87,0% |
| Construcción de plantas e instalaciones — ingresos (millones de ¥) | 663 | 449 | +47,7% |
| Construcción de plantas e instalaciones — beneficio del segmento (millones de ¥) | 105 | −30 | de pérdida a beneficio |
| Arrendamiento inmobiliario — ingresos (millones de ¥) | 100 | 95 | +4,5% |
| Arrendamiento inmobiliario — beneficio del segmento (millones de ¥) | 53 | 53 | +1,0% |
| Activos totales (millones de ¥) | 31.496 | 32.952 | −4,4% |
| Patrimonio neto (millones de ¥) | 23.385 | 23.433 | −0,2% |
| Ratio de fondos propios | 74,2% | 71,1% | +3,1 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 28.500 | — | +1,1% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 2.500 | — | −15,5% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 2.750 | — | −14,8% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 2.000 | — | −15,9% |
| Previsión EF3/2027 — BPA (¥) | 189,90 | — | n.s. |
| Dividendo anual por acción (¥) | 80,00 | 80,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.