Los ingresos de nueve meses superaron el billón de yenes y el margen se amplió
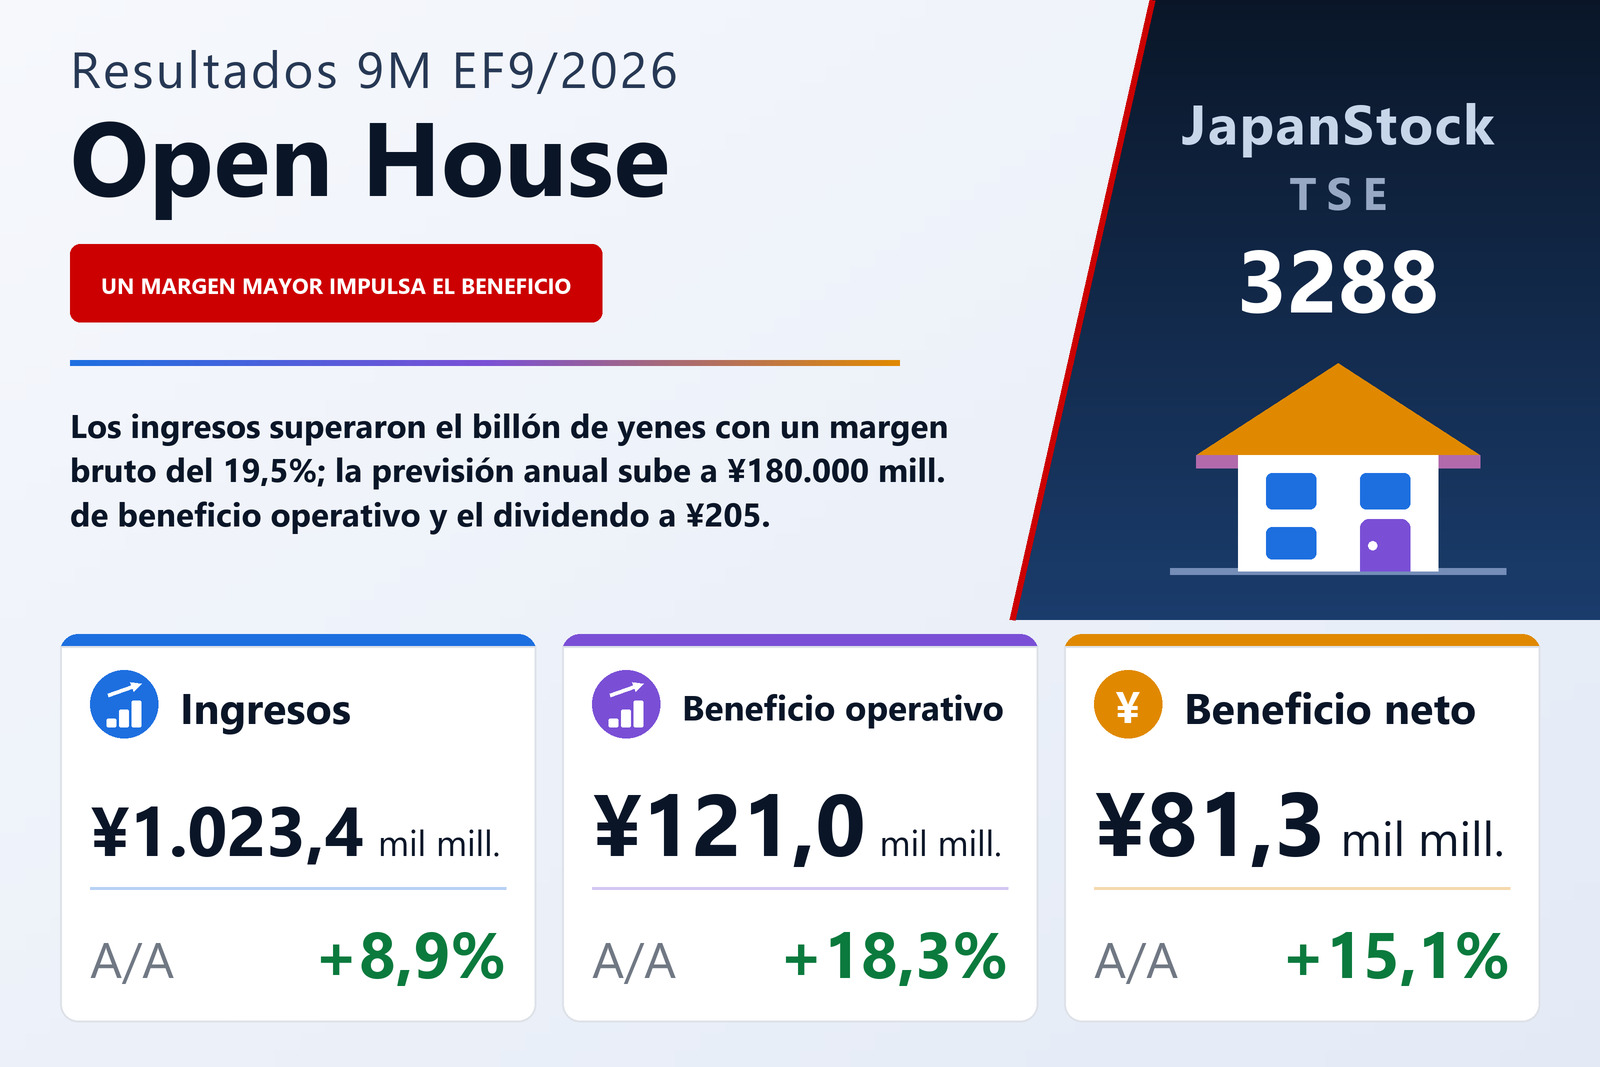
Open House Group Co., Ltd. (TSE: 3288), el grupo inmobiliario cuyo principal negocio son las viviendas unifamiliares en las zonas urbanas de Japón, publicó el 7 de agosto de 2026 sus resultados consolidados de los primeros nueve meses del ejercicio que cierra el 30 de septiembre de 2026 —del 1 de octubre de 2025 al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 8,9% hasta 1.023.402 millones de yenes, el beneficio operativo un 18,3% hasta 120.959 millones, el beneficio ordinario un 18,1% hasta 116.068 millones y el beneficio atribuible a los propietarios de la matriz un 15,1% hasta 81.260 millones. El beneficio por acción fue de 727,21 yenes frente a 610,44, un 19,1% más. El informe indica que la compañía cotiza en la Bolsa de Tokio.
El resultado operativo procede de un diferencial y no del volumen. El coste de ventas subió un 7,5% hasta 823.932 millones, menos que los ingresos, de modo que el beneficio bruto creció un 15,3% hasta 199.470 millones y el margen bruto pasó del 18,4% al 19,5%. Los gastos de venta, generales y administrativos aumentaron un 10,9% hasta 78.510 millones —más que los ingresos pero menos que el beneficio bruto—, así que el margen operativo también mejoró, del 10,9% al 11,8%. El beneficio operativo creció por tanto aproximadamente el doble que los ingresos. El informe no da una causa de grupo para la ampliación del margen bruto; sus explicaciones son por segmento y hablan de una demanda sólida.
Más gasto financiero y la ausencia de una ganancia extraordinaria frenaron las líneas inferiores
Los gastos por intereses subieron un 36,8% hasta 7.506 millones desde 5.486 millones al crecer el endeudamiento, frente a unos ingresos por intereses de 2.149 millones (1.545 millones un año antes). El coste financiero neto ajeno a la explotación fue de 4.891 millones frente a 4.005 millones, por lo que el beneficio ordinario creció un 18,1%, algo por detrás de la línea operativa. El periodo anterior incluía además 5.696 millones de ganancias extraordinarias —5.147 millones por fondo de comercio negativo y 549 millones por la venta de acciones de sociedades vinculadas—, y este año no hubo ninguna. El beneficio antes de impuestos creció así solo un 11,7%, hasta 116.068 millones desde 103.939 millones, y el impuesto sobre beneficios aumentó un 17,0% hasta 34.804 millones.
Dos partidas empujaron después al alza las últimas líneas. El beneficio atribuible a los intereses minoritarios cayó a 2 millones desde 3.571 millones, razón por la que el beneficio atribuible a la matriz (+15,1%) creció más que el beneficio antes de impuestos; el informe no explica ese cambio. Y el beneficio por acción creció aún más, un 19,1%, porque el número medio de acciones bajó a 111.743.880 desde 115.669.596. En el periodo la compañía amortizó acciones propias, lo que redujo las reservas y la autocartera en 21.980 millones, y recompró 19.473 millones en acciones propias en virtud de un acuerdo del consejo del 14 de noviembre de 2025; las acciones emitidas bajaron de 120.709.700 a 116.735.700. El resultado global fue de 90.652 millones, un 20,0% más, impulsado por un ajuste por conversión de moneda extranjera de 9.348 millones frente a 1.310 millones.
Las viviendas unifamiliares sostienen al grupo; los condominios vuelven a beneficios
Viviendas unifamiliares y actividades relacionadas, el mayor segmento, elevó sus ingresos un 8,7% hasta 563.006 millones y su beneficio un 10,5% hasta 61.840 millones. Según el informe, la demanda de viviendas unifamiliares sigue siendo alta en las zonas urbanas donde opera el grupo, y los contratos de venta que se traducirán en entregas futuras avanzan bien. Condominios más que duplicó sus ingresos, un 123,3% más hasta 42.415 millones, y pasó de una pérdida de segmento de 280 millones a un beneficio de 7.566 millones. Aun así, la compañía señala que sus entregas de condominios se concentran en el cuarto trimestre, por lo que a 30 de junio se habían entregado relativamente pocos proyectos, mientras los contratos de venta avanzaban a buen ritmo.
Inmuebles de renta —pisos de alquiler, edificios de oficinas y activos similares vendidos a empresas y a particulares de alto patrimonio— elevó sus ingresos un 8,6% hasta 154.057 millones y su beneficio un 12,1% hasta 16.370 millones, gracias a lo que el informe califica de fuerte demanda. Otros, que incluye inmuebles en Estados Unidos vendidos a inversores japoneses de alto patrimonio que buscan diversificar sus activos, aumentó sus ingresos un 3,2% hasta 113.862 millones, pero su beneficio cedió un 1,0% hasta 13.380 millones. Pressance, que vende condominios de inversión y familiares en las regiones de Kinki y Tokai-Chukyo, vio sus ingresos retroceder un 0,3% hasta 150.047 millones mientras su beneficio subía un 13,8% hasta 20.759 millones. La filial cambió su denominación de Pressance Corporation a Pressance el 1 de abril de 2026 y el segmento se renombró con ella; el informe precisa que se trata solo de un cambio de nombre. Los ingresos por segmento citados son ventas a clientes externos, y los beneficios de los segmentos suman 119.917 millones antes de un ajuste de 1.042 millones.
Las existencias crecieron, financiadas con caja y deuda
Los activos totales aumentaron en 117.906 millones hasta 1.529.908 millones respecto al 30 de septiembre de 2025. Los inmuebles destinados a la venta y los inmuebles en curso destinados a la venta subieron en conjunto 137.970 millones y las inversiones y otros activos 15.298 millones, mientras el efectivo y los depósitos bajaban 55.492 millones hasta 366.406 millones. Los pasivos crecieron 68.189 millones hasta 941.357 millones, sobre todo porque los préstamos a corto y largo plazo aumentaron en conjunto 82.867 millones, en parte compensados por una caída de 12.318 millones del impuesto sobre beneficios a pagar. El patrimonio neto aumentó 49.716 millones hasta 588.551 millones, ya que los 81.260 millones de beneficio superaron los 21.730 millones de dividendos pagados, y la ratio de fondos propios subió ligeramente del 38,1% al 38,4%. No se elaboró estado de flujos de efectivo para los nueve meses; la amortización fue de 1.713 millones.
Previsión y dividendo elevados el mismo día
Open House Group revisó su previsión del EF9/2026 en un comunicado separado el 7 de agosto de 2026, alegando la evolución reciente del negocio; el informe trimestral solo recoge las nuevas cifras, no las que sustituyen. La compañía espera ahora unos ingresos de 1.500.000 millones (+12,2%), un beneficio operativo de 180.000 millones (+23,3%), un beneficio ordinario de 170.000 millones (+21,9%) y un beneficio atribuible a la matriz de 118.500 millones (+17,7%), con un beneficio por acción de 1.062,61 yenes. Los nueve meses aportaron el 68,2% de los ingresos previstos, el 67,2% del beneficio operativo previsto y el 68,6% del beneficio neto previsto, lo que deja un cuarto trimestre implícito de unos 476.598 millones de ingresos y 59.041 millones de beneficio operativo: el trimestre en el que, según la propia compañía, se concentran las entregas de condominios.
La previsión del dividendo de fin de ejercicio también se revisó, en función de los resultados recientes y de la política de retribución al accionista, hasta 105,00 yenes. Con 100,00 yenes abonados a mitad de ejercicio, el dividendo anual sería de 205,00 yenes frente a 178,00 (84,00 más 94,00) del EF9/2025, un 15,2% más: alrededor del 19% del beneficio por acción previsto.
| Indicador | 9M EF9/2026 | 9M EF9/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.023.402 | 939.725 | +8,9% |
| Beneficio bruto (millones de ¥) | 199.470 | 173.018 | +15,3% |
| Margen bruto | 19,5% | 18,4% | +1,1 pt |
| Gastos de venta y administración (millones de ¥) | 78.510 | 70.770 | +10,9% |
| Beneficio operativo (millones de ¥) | 120.959 | 102.247 | +18,3% |
| Margen operativo | 11,8% | 10,9% | +0,9 pt |
| Beneficio ordinario (millones de ¥) | 116.068 | 98.242 | +18,1% |
| Beneficio antes de impuestos (millones de ¥) | 116.068 | 103.939 | +11,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 81.260 | 70.608 | +15,1% |
| BPA (¥) | 727,21 | 610,44 | +19,1% |
| Viviendas unifamiliares y actividades relacionadas — ingresos (millones de ¥) | 563.006 | 518.058 | +8,7% |
| Viviendas unifamiliares y actividades relacionadas — beneficio del segmento (millones de ¥) | 61.840 | 55.984 | +10,5% |
| Condominios — ingresos (millones de ¥) | 42.415 | 18.991 | +123,3% |
| Condominios — beneficio del segmento (millones de ¥) | 7.566 | −280 | de pérdida a beneficio |
| Inmuebles de renta — ingresos (millones de ¥) | 154.057 | 141.846 | +8,6% |
| Inmuebles de renta — beneficio del segmento (millones de ¥) | 16.370 | 14.599 | +12,1% |
| Otros — ingresos (millones de ¥) | 113.862 | 110.384 | +3,2% |
| Otros — beneficio del segmento (millones de ¥) | 13.380 | 13.518 | −1,0% |
| Pressance — ingresos (millones de ¥) | 150.047 | 150.430 | −0,3% |
| Pressance — beneficio del segmento (millones de ¥) | 20.759 | 18.249 | +13,8% |
| Activos totales (millones de ¥) | 1.529.908 | 1.412.001 | +8,4% |
| Patrimonio neto (millones de ¥) | 588.551 | 538.834 | +9,2% |
| Ratio de fondos propios | 38,4% | 38,1% | +0,3 pt |
| Previsión EF9/2026 — ingresos (millones de ¥) | 1.500.000 | — | +12,2% |
| Previsión EF9/2026 — beneficio operativo (millones de ¥) | 180.000 | — | +23,3% |
| Previsión EF9/2026 — beneficio ordinario (millones de ¥) | 170.000 | — | +21,9% |
| Previsión EF9/2026 — beneficio neto (millones de ¥) | 118.500 | — | +17,7% |
| Previsión EF9/2026 — BPA (¥) | 1.062,61 | — | — |
| Dividendo anual por acción (¥) | 205,00 | 178,00 | +15,2% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.