Medio año de resultados de 384 filiales: el informe no publica tasas de crecimiento
Mitsui O.S.K. Lines, Ltd. (TSE: 9104), el grupo naviero japonés cuyos segmentos van de los graneles secos, la energía y la logística química a los portacontenedores, el transporte de vehículos, el negocio inmobiliario y los ferris, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos fueron de 730.987 millones de yenes frente a 432.704 millones un año antes, el beneficio operativo de 38.516 millones frente a 37.078 millones, el beneficio ordinario de 52.153 millones frente a 52.233 millones y el beneficio atribuible a los propietarios de la matriz de 61.056 millones frente a 52.817 millones, con un resultado de 177,69 yenes por acción frente a 152,89. Las acciones cotizan en la Bolsa de Tokio.
Esas parejas de cifras no son homogéneas, y el informe lo advierte. Desde este trimestre, 384 filiales consolidadas que antes cerraban el 31 de diciembre han pasado a cerrar el 31 de marzo o a consolidarse con cuentas provisionales formuladas a la fecha de cierre del grupo, el 31 de marzo. Por ello el trimestre incluye a esas sociedades durante seis meses, del 1 de enero al 30 de junio de 2026, y la tabla resumen muestra un guion en lugar de una variación interanual en todas las líneas de resultados. El informe cuantifica el periodo adicional, del 1 de enero al 31 de marzo de 2026: 207.481 millones de ingresos, 8.422 millones de beneficio operativo y 3.874 millones de beneficio ordinario, además de 3.395 millones de beneficio antes de impuestos.
En la base ajustada, los ingresos crecieron y el beneficio operativo cayó
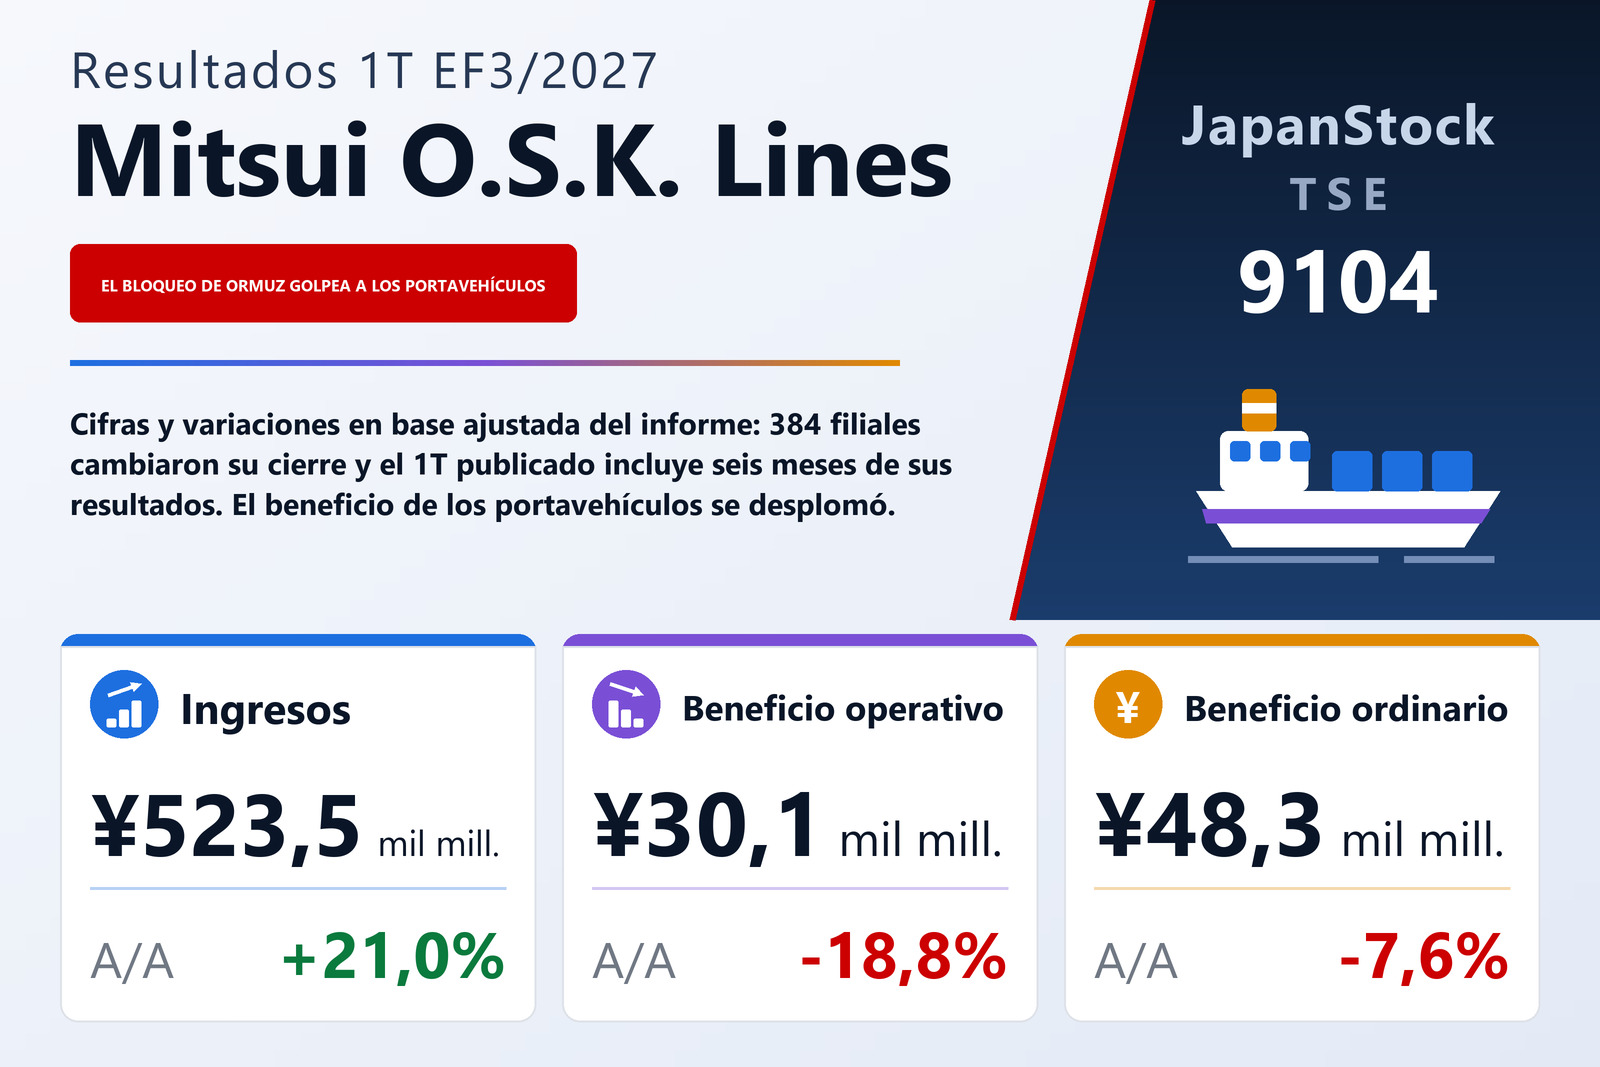
El informe publica además, como referencia, unas tasas ajustadas que computan las 384 filiales solo de abril a junio. Sobre esa base, los ingresos fueron de 523.506 millones, un 21,0% más, el beneficio operativo de 30.093 millones, un 18,8% menos, y el beneficio ordinario de 48.278 millones, un 7,6% menos. No ofrece cifra ajustada del beneficio neto. La imagen de fondo es, por tanto, la inversa de la publicada: un negocio más grande que gana menos en la línea operativa. Dos variables de mercado la enmarcan. El tipo de cambio medio fue de 159,14 yenes por dólar, 13,89 yenes más débil que un año antes, lo que eleva los ingresos en yenes, y el precio medio del combustible marino subió 373 dólares, hasta 917 dólares por tonelada desde 544, un coste que el informe cita una y otra vez en su comentario por segmentos.
En las cifras publicadas, el coste de ventas subió a 623.300 millones desde 351.605 millones y los gastos de venta, generales y administrativos a 69.170 millones desde 44.020 millones, lo que dejó un beneficio bruto de 107.686 millones frente a 81.099 millones. El margen bruto publicado fue del 14,7% frente al 18,7% y el margen operativo del 5,3% frente al 8,6%, aunque ambos están distorsionados por el periodo de consolidación más largo. La amortización, incluida la de activos intangibles distintos del fondo de comercio, se duplicó hasta 78.554 millones desde 39.161 millones.
Por debajo de la línea operativa: más intereses, un vuelco cambiario y una venta de activos
Las partidas no operativas se movieron con fuerza en ambos sentidos y se compensaron aproximadamente. Los gastos por intereses casi se triplicaron, hasta 25.227 millones desde 9.177 millones, mientras los ingresos por intereses subían a 9.267 millones desde 4.348 millones. Las diferencias de cambio pasaron de una pérdida de 5.544 millones a una ganancia de 11.800 millones. El resultado por el método de la participación apenas varió, con 13.959 millones frente a 13.852 millones, aunque el informe indica que su participada de portacontenedores contabilizada por ese método, OCEAN NETWORK EXPRESS, ganó menos que un año antes, porque el mayor coste del combustible pesó más que unos fletes que subieron desde mayo. El beneficio ordinario terminó en 52.153 millones, 80 millones por debajo del año anterior.
El salto en la última línea vino de las partidas extraordinarias. Los beneficios extraordinarios fueron de 17.058 millones frente a 10.197 millones, encabezados por 13.404 millones de ganancias por venta de activos no corrientes frente a 681 millones; el informe no dice qué activos se vendieron. Las pérdidas extraordinarias fueron de 1.140 millones. El beneficio antes de impuestos fue así de 68.071 millones frente a 61.662 millones, los impuestos bajaron a 6.737 millones desde 7.210 millones y el beneficio atribuible a intereses minoritarios cayó a 278 millones desde 1.635 millones: así un beneficio ordinario plano se convirtió en un beneficio neto 8.239 millones mayor. El resultado global fue de 144.442 millones frente a una pérdida de 76.004 millones, porque los ajustes por conversión de moneda extranjera (+46.862 millones), la participación en el otro resultado global de las sociedades por el método de la participación (+30.424 millones) y las coberturas diferidas (+8.672 millones) pasaron todos a terreno positivo.
El transporte de vehículos se llevó el golpe; los graneles secos volvieron al beneficio
MOL mide el beneficio de sus segmentos a nivel de beneficio ordinario. Desde este trimestre ha creado un segmento de Logística química con los buques de productos, quimiqueros y buques de metanol antes incluidos en Energía y las terminales de tanques antes incluidas en Transporte de vehículos, puertos y logística, y el año anterior se ha reexpresado. El mayor movimiento se dio en Transporte de vehículos, puertos y logística, cuyo beneficio de segmento cayó a 1.742 millones desde 23.402 millones, con unos ingresos de 177.396 millones frente a 127.793 millones. Para el transporte de vehículos, el informe cita la suspensión de las escalas en el golfo Pérsico tras el cierre del estrecho de Ormuz, el mayor coste del combustible y las restricciones de rutas por la congestión de algunos puertos, mientras la demanda de transporte de vehículos terminados se mantuvo firme; los volúmenes logísticos aéreos y marítimos también quedaron por debajo del año anterior. El cambio de cierre de las filiales redujo el beneficio de este segmento en 1.393 millones, así que no explica la caída.
El beneficio del segmento de Energía bajó a 15.062 millones desde 22.026 millones, con unos ingresos de 115.278 millones frente a 61.363 millones. Los mercados de petroleros y de buques de GLP estuvieron por encima del año anterior, porque la alteración de las cargas de Oriente Medio alargó las travesías, y el negocio de FPSO ganó más, pero el de buques de GNL y etano perdió una ganancia puntual por una refinanciación registrada en el mismo trimestre del año anterior, y la infraestructura de gas ganó menos tras el fin de algunos contratos. Los Graneles secos fueron en sentido contrario, hasta un beneficio de segmento de 10.722 millones desde una pérdida de 3.448 millones, con unos ingresos de 177.174 millones frente a 107.156 millones, porque los mercados de capesize y de graneleros menores subieron desde finales de abril y el negocio de buques open-hatch de Gearbulk mejoró su rentabilidad.
Logística química ganó 8.482 millones frente a 7.086 millones, con unos ingresos de 164.808 millones frente a 65.159 millones, pero 73.698 millones de esos ingresos y 2.717 millones de ese beneficio procedieron del periodo de consolidación más largo, el mayor efecto de este tipo en cualquier segmento; sin él, el beneficio del segmento habría rondado los 5.765 millones. Portacontenedores bajó a 5.264 millones desde 7.372 millones. Inmobiliario subió a 4.693 millones desde 1.884 millones, apoyado en edificios del Reino Unido adquiridos el año pasado, con 1.544 millones del total procedentes del cambio de cierre. Ferris, RORO de cabotaje y cruceros perdió 2.767 millones frente a 1.264 millones, por menos travesías a causa del mal tiempo, cargas débiles, más coste de combustible y una captación lenta de la demanda para el crucero MITSUI OCEAN FUJI, mientras Negocios asociados ganó 1.201 millones frente a 561 millones gracias a una actividad firme de remolque.
Buques y préstamos a largo plazo ampliaron el balance
Los activos totales crecieron un 4,0% hasta 6.202.420 millones desde 5.962.245 millones al 31 de marzo de 2026, sobre todo por los buques, que aumentaron a 1.432.976 millones desde 1.353.598 millones. El pasivo subió a 3.166.460 millones desde 3.033.172 millones, principalmente por los préstamos a largo plazo, que alcanzaron 1.839.514 millones desde 1.724.321 millones; las obligaciones por arrendamiento también crecieron, a 200.248 millones desde 161.690 millones. El patrimonio neto aumentó un 3,6% hasta 3.035.960 millones, sobre todo por los ajustes por conversión de moneda extranjera, y el ratio de fondos propios bajó ligeramente al 48,0% desde el 48,2%. La compañía no elaboró un estado de flujos de efectivo trimestral.
La previsión, elevada el 3 de agosto, se mantiene
MOL mantuvo su previsión con estos resultados, pero ya la había elevado en un comunicado aparte el 3 de agosto de 2026. Ahora espera para el EF3/2027 unos ingresos de 2.230.000 millones (+22,2%), un beneficio operativo de 135.000 millones (+6,3%), un beneficio ordinario de 225.000 millones (+28,0%) y un beneficio atribuible a los propietarios de la matriz de 240.000 millones (+12,5%), o 698,27 yenes por acción, por encima de los objetivos del 30 de abril de 2.040.000, 105.000, 145.000 y 170.000 millones, respectivamente. Para el primer semestre prevé unos ingresos de 1.235.000 millones, un beneficio ordinario de 126.000 millones y un beneficio neto de 137.000 millones, lo que implica un beneficio ordinario de unos 73.847 millones solo en el segundo trimestre, frente a 52.153 millones en el primero. La previsión supone un tipo de cambio de 156,55 yenes por dólar y, para las previsiones por segmento, que el golfo Pérsico se reabra a un tráfico limitado en ambos sentidos hacia octubre de 2026 y vuelva a la situación previa al conflicto hacia enero de 2027, mientras el mar Rojo sigue cerrado todo el año.
La previsión de dividendo se mantiene en 205,00 yenes por acción para el ejercicio, 100,00 yenes a mitad de año y 105,00 yenes al cierre, frente a 200,00 yenes del EF3/2026, pagados como 85,00 y 115,00 yenes. Equivale a alrededor del 29% del beneficio por acción previsto de 698,27 yenes.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 730.987 | 432.704 | n.s. |
| Ingresos, base ajustada (millones de ¥) | 523.506 | 432.704 | +21,0% |
| Beneficio bruto (millones de ¥) | 107.686 | 81.099 | n.s. |
| Gastos de venta y administración (millones de ¥) | 69.170 | 44.020 | n.s. |
| Beneficio operativo (millones de ¥) | 38.516 | 37.078 | n.s. |
| Beneficio operativo, base ajustada (millones de ¥) | 30.093 | 37.078 | −18,8% |
| Resultado por el método de la participación (millones de ¥) | 13.959 | 13.852 | n.s. |
| Gastos por intereses (millones de ¥) | 25.227 | 9.177 | n.s. |
| Beneficio ordinario (millones de ¥) | 52.153 | 52.233 | n.s. |
| Beneficio ordinario, base ajustada (millones de ¥) | 48.278 | 52.233 | −7,6% |
| Ganancia por venta de activos no corrientes (millones de ¥) | 13.404 | 681 | n.s. |
| Beneficio antes de impuestos (millones de ¥) | 68.071 | 61.662 | n.s. |
| Beneficio neto atribuible a la matriz (millones de ¥) | 61.056 | 52.817 | n.s. |
| BPA (¥) | 177,69 | 152,89 | n.s. |
| Resultado global (millones de ¥) | 144.442 | −76.004 | n.s. |
| Graneles secos — ingresos (millones de ¥) | 177.174 | 107.156 | n.s. |
| Graneles secos — beneficio del segmento (millones de ¥) | 10.722 | −3.448 | de pérdida a beneficio |
| Energía — ingresos (millones de ¥) | 115.278 | 61.363 | n.s. |
| Energía — beneficio del segmento (millones de ¥) | 15.062 | 22.026 | n.s. |
| Logística química — ingresos (millones de ¥) | 164.808 | 65.159 | n.s. |
| Logística química — beneficio del segmento (millones de ¥) | 8.482 | 7.086 | n.s. |
| Portacontenedores — ingresos (millones de ¥) | 31.117 | 22.256 | n.s. |
| Portacontenedores — beneficio del segmento (millones de ¥) | 5.264 | 7.372 | n.s. |
| Transporte de vehículos, puertos y logística — ingresos (millones de ¥) | 177.396 | 127.793 | n.s. |
| Transporte de vehículos, puertos y logística — beneficio del segmento (millones de ¥) | 1.742 | 23.402 | n.s. |
| Inmobiliario — ingresos (millones de ¥) | 16.713 | 10.880 | n.s. |
| Inmobiliario — beneficio del segmento (millones de ¥) | 4.693 | 1.884 | n.s. |
| Ferris, RORO de cabotaje y cruceros — ingresos (millones de ¥) | 19.659 | 18.271 | n.s. |
| Ferris, RORO de cabotaje y cruceros — beneficio del segmento (millones de ¥) | −2.767 | −1.264 | pérdida ampliada |
| Negocios asociados — ingresos (millones de ¥) | 17.104 | 13.742 | n.s. |
| Negocios asociados — beneficio del segmento (millones de ¥) | 1.201 | 561 | n.s. |
| Activos totales (millones de ¥) | 6.202.420 | 5.962.245 | +4,0% |
| Buques, neto (millones de ¥) | 1.432.976 | 1.353.598 | +5,9% |
| Préstamos a largo plazo (millones de ¥) | 1.839.514 | 1.724.321 | +6,7% |
| Patrimonio neto (millones de ¥) | 3.035.960 | 2.929.073 | +3,6% |
| Ratio de fondos propios | 48,0% | 48,2% | −0,2 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 2.230.000 | — | +22,2% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 135.000 | — | +6,3% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 225.000 | — | +28,0% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 240.000 | — | +12,5% |
| Dividendo anual por acción (¥) | 205,00 | 200,00 | +2,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.