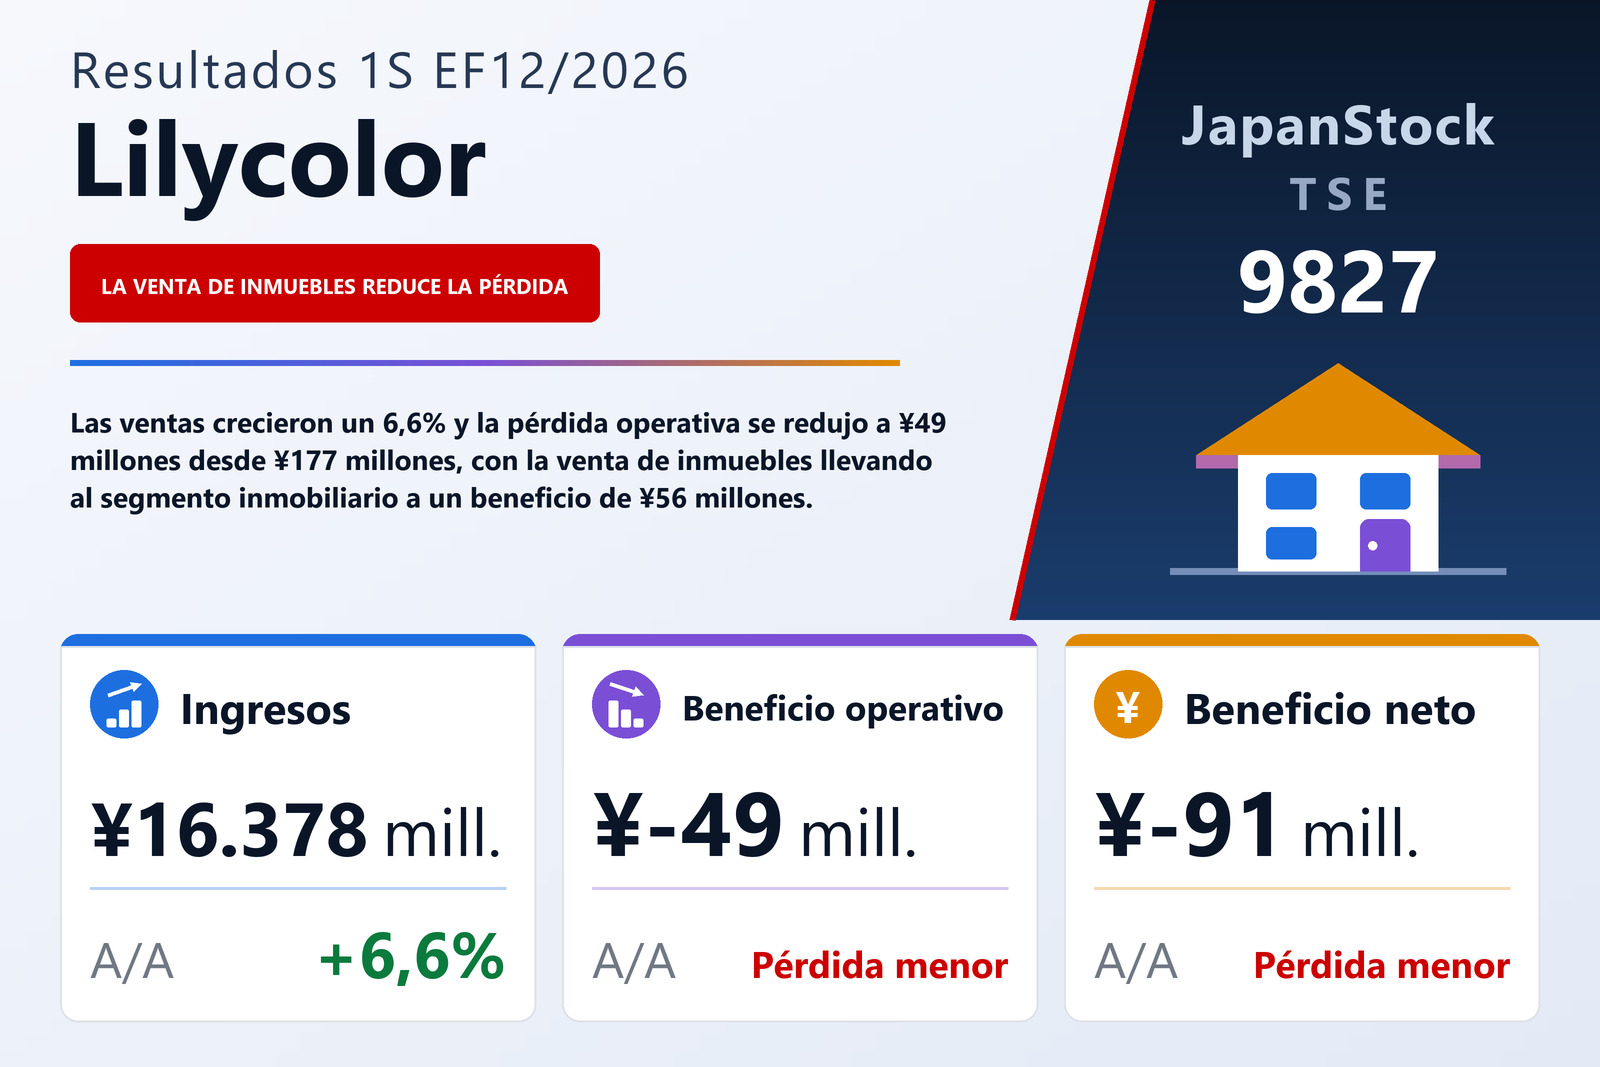
Las ventas crecieron un 6,6%, el margen bruto retrocedió y los gastos se contuvieron
Lilycolor Co., Ltd. (TSE: 9827), que vende productos de decoración interior como revestimientos murales, cortinas y suelos a través de muestrarios y gestiona además negocios de soluciones de espacios y de inversión y promoción inmobiliaria, publicó el 7 de agosto de 2026 sus resultados individuales del primer semestre del EF12/2026, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas contables japonesas. Las ventas netas crecieron un 6,6% hasta 16.378 millones de yenes. La compañía siguió en pérdidas en todas las líneas de resultado, pero todas se redujeron: la pérdida operativa a 49 millones desde 177 millones, la pérdida ordinaria a 125 millones desde 220 millones y la pérdida neta semestral a 91 millones desde 146 millones, es decir, 7,39 yenes por acción frente a 11,88.
La mejora procedió del volumen y del control de gastos, no del margen. El coste de ventas subió un 8,5% hasta 10.975 millones, más deprisa que las ventas, de modo que el beneficio bruto creció solo un 2,9% hasta 5.402 millones y el margen bruto bajó del 34,2% al 33,0%; el informe no explica ese retroceso. Los gastos de venta, generales y administrativos, en cambio, aumentaron apenas un 0,5% hasta 5.452 millones, por lo que se conservó la mayor parte de los 153 millones adicionales de beneficio bruto y la pérdida operativa se redujo en unos 128 millones.
Los costes financieros ampliaron la brecha por debajo de la línea operativa
Las partidas no operativas restaron más que un año antes. Los ingresos no operativos bajaron a 16 millones desde 21 millones, mientras que los gastos no operativos subieron a 92 millones desde 64 millones: los gastos por intereses pasaron de 15 a 25 millones, las pérdidas por la venta de créditos de registro electrónico de 26 a 34 millones y las comisiones de 1 a 21 millones. La pérdida ordinaria se redujo, por tanto, menos que la operativa, hasta 125 millones. No hubo partidas extraordinarias en este semestre, mientras que el del año anterior registró una ganancia de 52 millones por la venta de valores de inversión, de modo que la pérdida antes de impuestos fue de 125 millones frente a 167 millones. Un crédito fiscal neto de 34 millones, principalmente diferido, dejó la pérdida neta semestral en 91 millones.
Los muestrarios aportaron el volumen; la venta de inmuebles, el beneficio
Interiorismo, con diferencia el mayor segmento, elevó sus ventas un 3,2% hasta 12.754 millones y redujo su pérdida de segmento a 73 millones desde 96 millones. La compañía lo atribuye a nuevos muestrarios —el de cortinas Fabric Deco en febrero y los de revestimientos murales Will y Base en mayo y junio— junto con reediciones de muestrarios existentes de revestimientos murales, cortinas y suelos vinílicos. Soluciones de espacios, que diseña oficinas y revaloriza instalaciones para clientes corporativos, retrocedió un 0,4% hasta 2.979 millones; el informe señala que algunos clientes revisaron sus planes de obra ante la situación en Irán. Aun así, su pérdida de segmento se redujo a 32 millones desde 63 millones.
Inversión y promoción inmobiliaria marcó la diferencia. Gracias a la venta de inmuebles revalorizados, sus ventas pasaron a 644 millones desde 13 millones y logró un beneficio de segmento de 56 millones frente a una pérdida de 17 millones: una mejora de 74 millones que explica más de la mitad de la reducción de la pérdida operativa de la compañía. Los tres segmentos suman exactamente la cuenta de resultados; no hay ventas entre segmentos.
La construcción de viviendas apenas empieza a recuperarse
El informe describe un entorno difícil para la decoración interior. Las viviendas iniciadas, el indicador clave del sector, cayeron con fuerza desde abril de 2025 al deshacerse la demanda adelantada ante la reforma de la Ley de Normas de Edificación, y solo han empezado a repuntar ligeramente desde abril de 2026. En ese contexto, la compañía afirma haber avanzado en su plan de gestión a medio plazo Beyond-120, revisado en febrero de 2026, centrado en reconstruir su cartera de negocios, en una gestión consciente del coste del capital y en la inversión en las personas.
La caja se destinó a existencias inmobiliarias y a pagos a proveedores
El activo total bajó un 2,8% hasta 19.750 millones desde 20.315 millones a 31 de diciembre de 2025. El efectivo y los depósitos cayeron en 779 millones hasta 3.196 millones y los créditos comerciales en 721 millones, mientras que los inmuebles en curso destinados a la venta aumentaron en 1.037 millones hasta 1.543 millones y los inmuebles terminados para la venta, de 541 millones, se vendieron en su totalidad. El flujo de caja operativo fue una salida de 1.872 millones frente a una entrada de 580 millones un año antes, sobre todo porque las deudas comerciales bajaron en 1.251 millones y las existencias subieron en 659 millones. Los préstamos a corto plazo aumentaron a 2.616 millones desde 774 millones, de modo que el flujo de financiación fue una entrada de 1.123 millones tras pagar 440 millones en dividendos.
El patrimonio neto bajó un 6,7% hasta 7.578 millones, sobre todo porque las reservas por ganancias acumuladas cayeron en 534 millones al pagarse el dividendo final además de la pérdida semestral, y la ratio de fondos propios bajó del 40,0% al 38,4%. Los préstamos a largo plazo bajaron en 226 millones hasta 1.154 millones.
La previsión exige un segundo semestre mucho más fuerte
Lilycolor mantuvo sin cambios su previsión del EF12/2026, publicada el 13 de febrero de 2026: ventas netas de 36.000 millones (+8,4%), beneficio operativo de 1.000 millones (+24,9%), beneficio ordinario de 850 millones (+16,8%) y beneficio neto de 670 millones (+28,1%), o 54,39 yenes por acción. Frente al primer semestre, eso implica unas ventas en el segundo de unos 19.622 millones y un beneficio operativo de unos 1.049 millones; el informe no comenta el reparto entre semestres. Añade que el terremoto del 28 de julio en la región de Kumamoto, en la prefectura de Kumamoto, no se refleja en la previsión porque aún no puede estimarse razonablemente su efecto en el mercado, y señala que ni sus empleados ni los edificios y equipos de sus oficinas sufrieron daños importantes.
La previsión de dividendo tampoco cambia. No se pagó dividendo a cuenta y se prevé un dividendo final de 36,00 yenes por acción, igual que los 36,00 yenes pagados por el EF12/2025.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 16.378 | 15.364 | +6,6% |
| Beneficio bruto (millones de ¥) | 5.402 | 5.249 | +2,9% |
| Margen bruto | 33,0% | 34,2% | −1,2 pt |
| Gastos de venta y administración (millones de ¥) | 5.452 | 5.427 | +0,5% |
| Beneficio operativo (millones de ¥) | −49 | −177 | pérdida reducida |
| Beneficio ordinario (millones de ¥) | −125 | −220 | pérdida reducida |
| Beneficio neto (millones de ¥) | −91 | −146 | pérdida reducida |
| BPA (¥) | −7,39 | −11,88 | pérdida reducida |
| Interiorismo — ingresos (millones de ¥) | 12.754 | 12.360 | +3,2% |
| Interiorismo — beneficio del segmento (millones de ¥) | −73 | −96 | pérdida reducida |
| Soluciones de espacios — ingresos (millones de ¥) | 2.979 | 2.991 | −0,4% |
| Soluciones de espacios — beneficio del segmento (millones de ¥) | −32 | −63 | pérdida reducida |
| Inversión y promoción inmobiliaria — ingresos (millones de ¥) | 644 | 13 | n.s. |
| Inversión y promoción inmobiliaria — beneficio del segmento (millones de ¥) | 56 | −17 | de pérdida a beneficio |
| Activos totales (millones de ¥) | 19.750 | 20.315 | −2,8% |
| Patrimonio neto (millones de ¥) | 7.578 | 8.122 | −6,7% |
| Ratio de fondos propios | 38,4% | 40,0% | −1,6 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 36.000 | — | +8,4% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 1.000 | — | +24,9% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 850 | — | +16,8% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 670 | — | +28,1% |
| Previsión EF12/2026 — BPA (¥) | 54,39 | — | — |
| Dividendo anual por acción (¥) | 36,00 | 36,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.