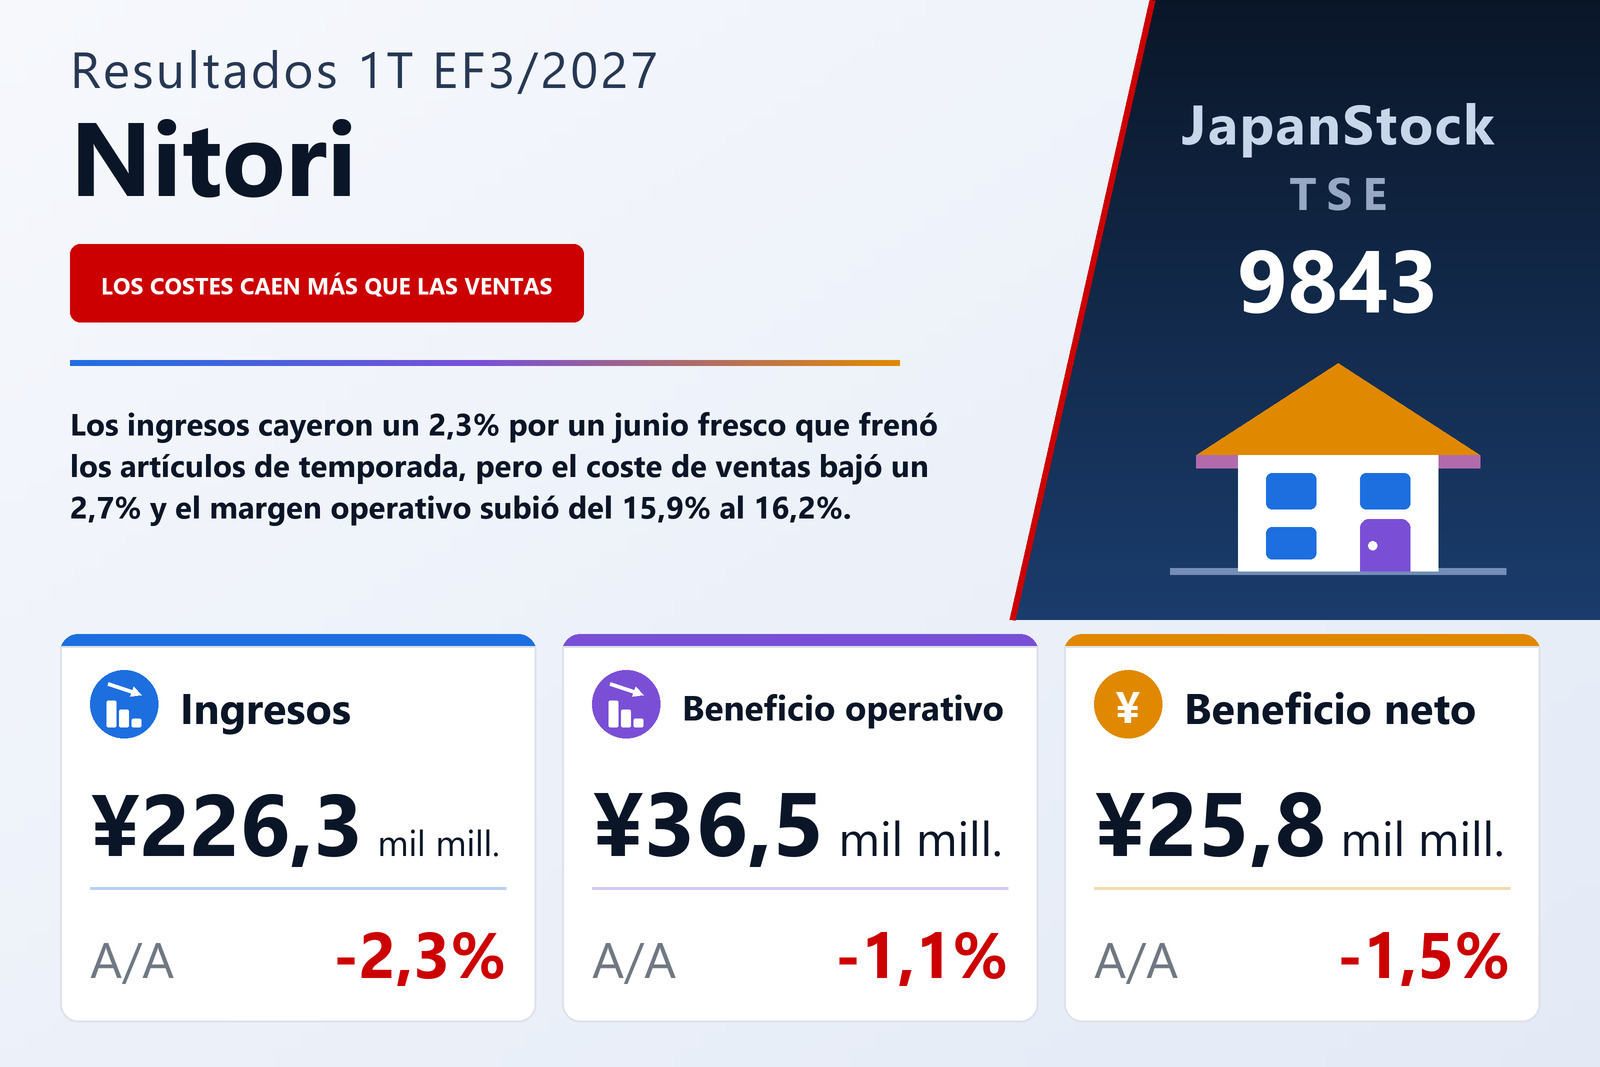
Los ingresos cayeron un 2,3%, pero el margen subió
Nitori Holdings Co., Ltd. (TSE: 9843), el grupo que desarrolla, fabrica y vende muebles y artículos de decoración bajo la marca Nitori y gestiona la cadena de centros de bricolaje Shimachu, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que termina el 31 de marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026— conforme a las NIIF. Los ingresos cayeron un 2,3%, hasta 226.259 millones de ¥; el beneficio operativo, un 1,1%, hasta 36.545 millones de ¥, y el beneficio atribuible a los propietarios de la matriz, un 1,5%, hasta 25.757 millones de ¥, con un beneficio básico por acción de 45,58 ¥ frente a 46,29 ¥. El beneficio antes de impuestos avanzó un 0,1%, hasta 37.183 millones de ¥. Ambos trimestres abarcan de abril a junio, de modo que la comparación es homogénea y el informe publica sus propias tasas interanuales. Las acciones cotizan en las bolsas de Tokio y Sapporo.
Las cuentas explican por qué el beneficio cayó menos que las ventas. El coste de ventas bajó un 2,7%, hasta 104.924 millones de ¥, algo más deprisa que los ingresos, de modo que el beneficio bruto solo retrocedió un 2,0%, hasta 121.334 millones de ¥, y el margen bruto pasó del 53,4% al 53,6%. Los gastos de venta, generales y de administración bajaron un 1,8%, hasta 85.914 millones de ¥, menos que los ingresos, por lo que su peso sobre las ventas aumentó ligeramente. El resto de la diferencia se cerró por debajo del beneficio bruto: la participación en el resultado de sociedades por puesta en equivalencia subió a 1.255 millones de ¥ desde 976 millones, los otros ingresos a 930 millones desde 726 millones, y los otros gastos se mantuvieron prácticamente estables en 1.061 millones de ¥. El beneficio operativo terminó solo 397 millones de ¥ por debajo, y el margen operativo se amplió del 15,9% al 16,2%.
Una primavera estable y después un junio fresco
El informe describe un mercado difícil para el mueble y la decoración: la lenta recuperación de la confianza del consumidor ha debilitado el apetito por los bienes duraderos, mientras que la competencia entre formatos, el aumento de los costes laborales y unos costes de materias primas y logística persistentemente altos añaden presión. En el negocio Nitori, las ventas y la afluencia de clientes aguantaron hasta mayo, apoyadas en nuevos productos y en una campaña de redecoración durante la Golden Week, pero en junio las temperaturas fueron más bajas que en los últimos años y las ventas de artículos de temporada se estancaron. En el trimestre, las tiendas comparables de Japón recibieron el 97,5% de los clientes del año anterior y lograron el 96,7% de sus ventas.
La compañía atribuye la bajada de los gastos de venta y administración sobre todo a menores costes logísticos, gracias al ajuste de su sistema de reparto, y a la desaparición de las compras de equipamiento contabilizadas un año antes con la puesta en marcha de un nuevo centro de distribución. En publicidad, ha reducido la televisión y la prensa en favor de las redes sociales y los anuncios en YouTube.
El negocio Nitori retrocede; Shimachu gana más con menos superficie
Los ingresos del negocio Nitori, incluidas las ventas entre segmentos, cayeron un 1,1%, hasta 203.142 millones de ¥ (ingresos externos: −1,2%, hasta 199.588 millones de ¥), y el beneficio del segmento bajó un 1,6%, hasta 33.415 millones de ¥. Las ventas en tienda sumaron 166.854 millones de ¥ frente a 169.586 millones, y las ventas por correo y en línea 24.302 millones frente a 24.659 millones. En Japón el segmento abrió 10 tiendas Nitori y 10 Deco Home; en el extranjero abrió seis: tres en Taiwán, dos en China continental y una en Tailandia.
Los ingresos del negocio Shimachu cayeron un 8,8%, hasta 27.258 millones de ¥ (ingresos externos: −10,3%, hasta 26.670 millones de ¥), pero el beneficio del segmento subió un 5,3%, hasta 3.150 millones de ¥. El informe vincula la mejora a una reestructuración deliberada: la superficie de venta se ajustó según la rentabilidad de cada categoría de producto, el espacio liberado en algunas tiendas se destinó a tiendas Nitori o se alquiló a inquilinos externos, y se revisó la estructura de rentabilidad de cada centro. El desarrollo de marca propia, con una nueva línea de muebles de gama media-alta, mejoró el margen bruto. El grupo contaba con 1.084 tiendas el 30 de junio, frente a 1.069 el 31 de marzo, tras 26 aperturas y 11 cierres.
Los ingresos financieros impulsaron el resultado antes de impuestos; un mayor impuesto lo anuló
Los ingresos financieros subieron a 1.729 millones de ¥ desde 1.116 millones, mientras que los gastos financieros aumentaron a 1.091 millones desde 927 millones; por eso el beneficio antes de impuestos avanzó un 0,1% aunque el beneficio operativo cayera. El gasto por impuesto sobre beneficios subió un 4,1%, hasta 11.425 millones de ¥, lo que elevó la carga fiscal al 30,7% del beneficio antes de impuestos desde el 29,6%, y el beneficio atribuible a los propietarios cayó un 1,5%. El resultado global creció un 30,2%, hasta 28.537 millones de ¥: las diferencias de conversión de moneda extranjera aportaron una ganancia de 2.198 millones de ¥ frente a una pérdida de 2.089 millones un año antes, y las coberturas de flujos de efectivo una pérdida de solo 33 millones frente a 3.843 millones.
Balance: se deshacen cuentas a cobrar y a pagar
Los activos totales disminuyeron en 15.021 millones de ¥ desde el 31 de marzo, hasta 1.556.262 millones de ¥, principalmente porque las cuentas comerciales y otras cuentas a cobrar bajaron en 18.175 millones. Los pasivos cayeron en 34.858 millones, hasta 547.855 millones de ¥, encabezados por las cuentas comerciales y otras cuentas a pagar (−15.435 millones), el impuesto sobre beneficios a pagar (−8.257 millones) y los pasivos contractuales (−7.889 millones); los préstamos a corto plazo se redujeron a 140.000 millones de ¥ desde 150.000 millones. El patrimonio aumentó en 19.836 millones, hasta 1.008.407 millones de ¥, sobre todo por un alza de 17.055 millones en las ganancias acumuladas, y la ratio de patrimonio atribuible a los propietarios de la matriz subió al 64,8% desde el 62,9%. El efectivo y equivalentes ascendía a 153.523 millones de ¥. No se elaboró estado de flujos de efectivo trimestral; la depreciación y amortización sumó 17.413 millones de ¥ frente a 17.064 millones.
Previsión y dividendo previsto sin cambios
Nitori mantuvo las previsiones publicadas el 14 de mayo de 2026. Para el primer semestre espera ingresos de 457.400 millones de ¥ (+4,2%) y un beneficio operativo de 60.200 millones de ¥ (+0,6%); para el ejercicio completo, ingresos de 957.000 millones de ¥ (+4,9%), beneficio operativo de 130.300 millones de ¥ (+3,8%), beneficio antes de impuestos de 131.000 millones de ¥ (+2,9%) y beneficio atribuible a los propietarios de 91.000 millones de ¥ (+1,9%), es decir, 161,05 ¥ por acción. El primer trimestre aportó el 23,6% del objetivo anual de ingresos y el 28,0% del de beneficio operativo; cumplir el plan semestral implica unos ingresos de 231.141 millones de ¥ y un beneficio operativo de 23.655 millones en el segundo trimestre. El informe no explica qué espera que devuelva los ingresos al crecimiento.
El dividendo previsto tampoco cambia: 16,00 ¥ a cuenta y 16,00 ¥ al cierre, 32,00 ¥ en el año. La comparación con el ejercicio anterior se complica por el desdoblamiento de acciones de cinco por una con efecto el 1 de octubre de 2025: el dividendo a cuenta del EF3/2026, de 77,00 ¥, se expresa antes del desdoblamiento y el complementario, de 15,40 ¥, después, por lo que el informe no ofrece un total anual para ese ejercicio. El beneficio por acción de ambos periodos se calcula como si el desdoblamiento se hubiera producido al inicio del ejercicio anterior.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 226.259 | 231.694 | −2,3% |
| Beneficio bruto (millones de ¥) | 121.334 | 123.805 | −2,0% |
| Margen bruto | 53,6% | 53,4% | +0,2 pt |
| Gastos de venta y administración (millones de ¥) | 85.914 | 87.486 | −1,8% |
| Beneficio operativo (millones de ¥) | 36.545 | 36.942 | −1,1% |
| Margen operativo | 16,2% | 15,9% | +0,3 pt |
| Beneficio antes de impuestos (millones de ¥) | 37.183 | 37.132 | +0,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 25.757 | 26.154 | −1,5% |
| BPA (¥) | 45,58 | 46,29 | −1,5% |
| Resultado global (millones de ¥) | 28.537 | 21.922 | +30,2% |
| Negocio Nitori — ingresos (millones de ¥) | 203.142 | 205.396 | −1,1% |
| Negocio Nitori — beneficio del segmento (millones de ¥) | 33.415 | 33.950 | −1,6% |
| Negocio Shimachu — ingresos (millones de ¥) | 27.258 | 29.895 | −8,8% |
| Negocio Shimachu — beneficio del segmento (millones de ¥) | 3.150 | 2.990 | +5,3% |
| Activos totales (millones de ¥) | 1.556.262 | 1.571.284 | −1,0% |
| Efectivo y equivalentes (millones de ¥) | 153.523 | 145.010 | +5,9% |
| Patrimonio atribuible a la matriz (millones de ¥) | 1.008.394 | 988.559 | +2,0% |
| Ratio de fondos propios | 64,8% | 62,9% | +1,9 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 957.000 | — | +4,9% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 130.300 | — | +3,8% |
| Previsión EF3/2027 — beneficio antes de impuestos (millones de ¥) | 131.000 | — | +2,9% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 91.000 | — | +1,9% |
| Previsión EF3/2027 — BPA (¥) | 161,05 | — | — |
| Dividendo anual por acción (¥) | 32,00 | — | — |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.