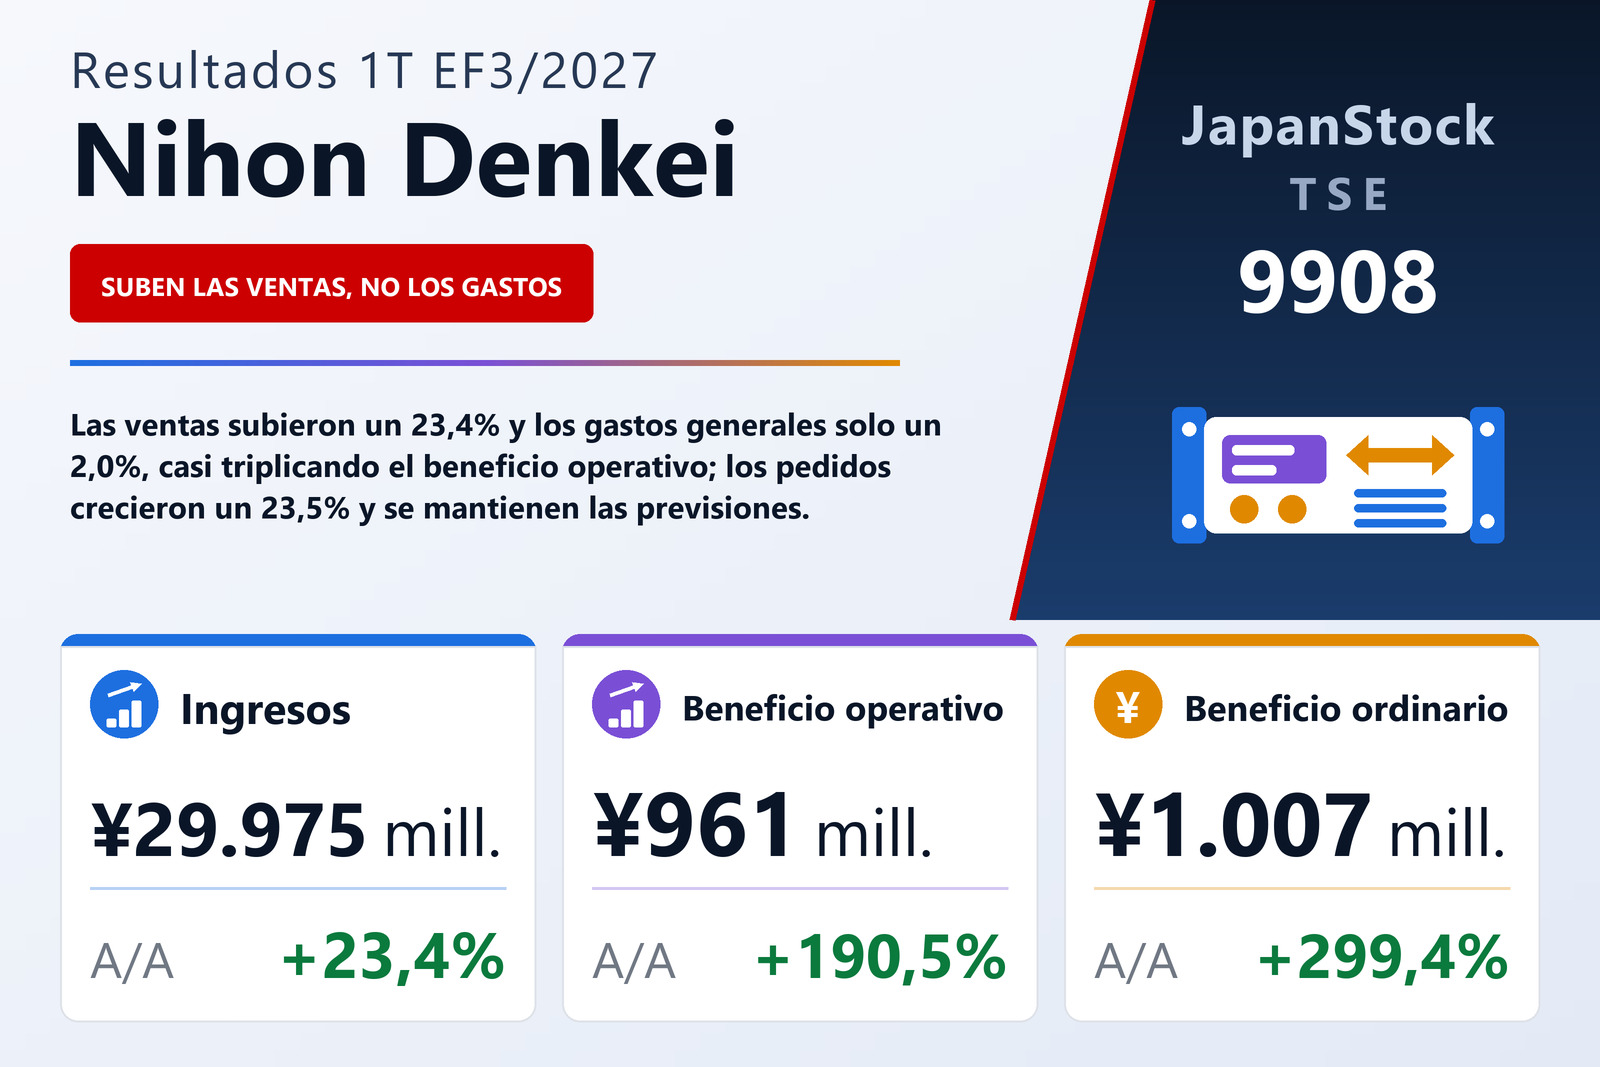
Ventas un 23,4% más altas, gastos generales un 2,0%: la línea operativa se quedó con la diferencia
Nihon Denkei Co., Ltd. (TSE: 9908), sociedad comercializadora de instrumentos de medición electrónica, fuentes de alimentación y equipos de ensayo ambiental, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que cierra en marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Las ventas netas crecieron un 23,4% hasta 29.975 millones de yenes, el beneficio operativo un 190,5% hasta 961 millones, el beneficio ordinario un 299,4% hasta 1.007 millones y el beneficio atribuible a los propietarios de la matriz pasó a 552 millones desde 35 millones, un salto que el informe no expresa en porcentaje. El beneficio por acción fue de 48,67 yenes frente a 3,10. El informe identifica la Bolsa de Tokio como mercado de cotización.
El resultado no se hizo en la línea bruta. El coste de ventas subió un 24,0% hasta 25.816 millones, algo más que las ventas, de modo que el beneficio bruto creció un 20,0% hasta 4.159 millones y el margen bruto bajó del 14,3% al 13,9%, un estrechamiento que la propia compañía califica de leve. Se hizo por debajo: los gastos de venta, generales y administrativos subieron apenas un 2,0%, hasta 3.197 millones desde 3.135 millones, pese a que la compañía afirma estar invirtiendo activamente en su plantilla con subidas salariales y más personal. El beneficio bruto aumentó en 692 millones y esos gastos solo en 61 millones, lo que dejó el beneficio operativo 630 millones por encima y el margen operativo en el 3,2% frente al 1,4%. El informe atribuye el aumento de ventas a pedidos captados en áreas de crecimiento: inversión en equipos e I+D ligada al automóvil, demanda relacionada con la IA y los semiconductores, e inversiones vinculadas al aumento de los presupuestos de defensa.
Por debajo de la línea operativa, un giro cambiario y una indemnización cobrada
Las partidas no operativas aportaron en neto 45 millones, frente a un cargo neto de 78 millones un año antes. La debilidad del yen generó una ganancia cambiaria de 27 millones, frente a una pérdida cambiaria de 58 millones en el mismo trimestre del año anterior, y la compañía contabilizó 40 millones de indemnizaciones recibidas, partida inexistente un año antes. Los gastos por intereses casi se duplicaron, hasta 81 millones desde 43 millones. El beneficio ordinario alcanzó así 1.007 millones, 755 millones más. Las partidas extraordinarias fueron insignificantes, el beneficio antes de impuestos fue de 1.008 millones, y unos impuestos de 435 millones —en torno al 43% del beneficio antes de impuestos— dejaron el beneficio trimestral en 572 millones, de los que 19 millones correspondieron a los intereses minoritarios.
El resultado global fue de 1.143 millones frente a una pérdida de 354 millones un año antes. Las plusvalías latentes de valores aportaron 370 millones y las diferencias de conversión 200 millones, mientras que en el mismo trimestre del año anterior la conversión por sí sola había restado 449 millones.
Japón hace la mayor parte del trabajo; el beneficio de China cayó
Los tres segmentos son geográficos y se definen por la entidad vendedora, de modo que las ventas desde Japón a clientes extranjeros se registran en Japón; las cifras incluyen operaciones entre segmentos. Japón creció un 22,4% hasta 23.778 millones, con un beneficio de segmento de 1.304 millones frente a 705 millones, un 84,8% más; el informe señala la inversión activa de sus principales clientes en vehículos de nueva generación, desarrollo de ADAS y conducción autónoma, IA y semiconductores, defensa y comunicaciones de alta velocidad y gran capacidad. China creció un 18,3% hasta 4.829 millones, pero su beneficio bajó a 42 millones desde 59 millones: las dos filiales comerciales de Shanghái lograron ganancias sólidas gracias a una mayor captación de pedidos pese a la persistente desaceleración, mientras que la filial de Shanghái que gestiona un laboratorio de ensayos por encargo tuvo dificultades. Otras regiones subieron un 7,2% hasta 2.352 millones, con un beneficio de 188 millones frente a 138 millones; las filiales comerciales de Tailandia e Indonesia se mantuvieron firmes, las de Corea del Sur y Vietnam ganaron menos pero conservaron cierto nivel, y la filial comercial estadounidense tuvo dificultades.
El desglose por productos muestra de dónde vino el crecimiento. Los instrumentos de medición electrónica, la línea principal, subieron un 59,0% hasta 13.145 millones, y los equipos ambientales, de evaluación y de ensayo un 59,4% hasta 2.666 millones; los PC y productos relacionados crecieron un 31,9% hasta 2.230 millones y los componentes electrónicos y mecánicos un 15,8% hasta 5.119 millones. En cambio, los equipos de fabricación, procesado e inspección cayeron un 34,0% hasta 2.042 millones, la medición por imagen y observación de superficies un 9,7% hasta 1.097 millones, y otros productos un 6,5% hasta 3.673 millones. Las ventas en el extranjero subieron a 7.777 millones desde 6.605 millones, pero su peso en las ventas consolidadas bajó del 27,2% al 25,9%.
Los pedidos fueron por delante de las ventas y la cartera creció un tercio
Los pedidos recibidos crecieron un 23,5% hasta 39.294 millones, 9.319 millones más que las ventas del trimestre, de modo que la cartera de pedidos se situó en 54.204 millones a 30 de junio de 2026, un 32,7% por encima de los 40.861 millones de un año antes y por encima de los 44.885 millones del 31 de marzo de 2026. El trimestre abre el último año del plan a medio plazo de la compañía, INNOVATION2030 Ver.2.0, con el que persigue un crecimiento estable de su negocio principal de instrumentos de medición electrónica, más capacidad de propuesta de sistemas, la expansión a mercados en crecimiento y la expansión global.
Un balance más pequeño tras cobrar clientes y pagar proveedores
El activo total bajó 3.000 millones desde el 31 de marzo de 2026, hasta 75.821 millones. Los efectos y cuentas a cobrar cayeron 8.604 millones, compensados en parte por un aumento de 3.513 millones de los créditos registrados electrónicamente y de 2.185 millones de mercaderías y productos terminados; la tesorería y los depósitos bajaron a 6.509 millones desde 8.193 millones. En el pasivo, los efectos y cuentas a pagar cayeron 7.921 millones, mientras que la deuda a corto plazo subió 4.485 millones hasta 19.648 millones y la deuda a largo plazo bajó 553 millones. El patrimonio neto aumentó 403 millones hasta 33.845 millones, sobre todo porque el otro resultado global acumulado creció 564 millones, y con un activo menor la ratio de solvencia mejoró del 41,6% al 43,9%. La compañía no elaboró estado de flujos de efectivo trimestral; la amortización del trimestre fue de 122 millones.
Previsiones sin cambios, con el primer trimestre en la mitad del plan semestral
Nihon Denkei mantuvo las previsiones que publicó el 13 de mayo de 2026 junto con sus resultados del EF3/2026. Para el semestre que termina el 30 de septiembre de 2026 espera unas ventas netas de 60.000 millones (+14,7%), un beneficio operativo de 2.050 millones (+64,4%), un beneficio ordinario de 2.050 millones (+68,0%) y un beneficio atribuible a los propietarios de 1.250 millones (+67,0%). Para el conjunto del ejercicio prevé unas ventas netas de 136.000 millones (+2,1%), un beneficio operativo de 5.200 millones (+4,6%), un beneficio ordinario de 5.200 millones (+2,4%) y un beneficio atribuible a los propietarios de 3.500 millones (−4,1%), es decir, 308,29 yenes por acción. El primer trimestre aportó el 50,0% de las ventas previstas para el semestre, el 46,9% de su beneficio operativo previsto y el 49,1% de su beneficio ordinario previsto; frente al ejercicio completo cubrió el 22,0% de las ventas y el 18,5% del beneficio operativo. La compañía advierte de que la inquietud por la inflación, la situación política y el riesgo geopolítico, incluido Oriente Medio, mantienen alta la incertidumbre y de que sus resultados podrían variar de forma significativa.
La previsión de dividendo tampoco cambió: 54,00 yenes a cuenta y 55,00 yenes al cierre, un total anual de 109,00 yenes frente a 97,00 del EF3/2026 (43,00 a cuenta y 54,00 al cierre), un 12,4% más. Sobre los 308,29 yenes de beneficio por acción previstos, supone repartir en torno al 35%.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 29.975 | 24.293 | +23,4% |
| Beneficio bruto (millones de ¥) | 4.159 | 3.466 | +20,0% |
| Margen bruto | 13,9% | 14,3% | −0,4 pt |
| Gastos de venta y administración (millones de ¥) | 3.197 | 3.135 | +2,0% |
| Beneficio operativo (millones de ¥) | 961 | 331 | +190,5% |
| Margen operativo | 3,2% | 1,4% | +1,8 pt |
| Beneficio ordinario (millones de ¥) | 1.007 | 252 | +299,4% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 552 | 35 | n.s. |
| Resultado global (millones de ¥) | 1.143 | −354 | n.s. |
| BPA (¥) | 48,67 | 3,10 | n.s. |
| Pedidos recibidos (millones de ¥) | 39.294 | 31.819 | +23,5% |
| Cartera de pedidos (millones de ¥) | 54.204 | 40.861 | +32,7% |
| Japón — ingresos (millones de ¥) | 23.778 | 19.433 | +22,4% |
| Japón — beneficio del segmento (millones de ¥) | 1.304 | 705 | +84,8% |
| China — ingresos (millones de ¥) | 4.829 | 4.080 | +18,3% |
| China — beneficio del segmento (millones de ¥) | 42 | 59 | −28,8% |
| Otras regiones — ingresos (millones de ¥) | 2.352 | 2.194 | +7,2% |
| Otras regiones — beneficio del segmento (millones de ¥) | 188 | 138 | +36,7% |
| Activos totales (millones de ¥) | 75.821 | 78.822 | −3,8% |
| Patrimonio neto (millones de ¥) | 33.845 | 33.441 | +1,2% |
| Ratio de fondos propios | 43,9% | 41,6% | +2,3 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 136.000 | — | +2,1% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 5.200 | — | +4,6% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 5.200 | — | +2,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 3.500 | — | −4,1% |
| Previsión EF3/2027 — BPA (¥) | 308,29 | — | n.s. |
| Dividendo anual por acción (¥) | 109,00 | 97,00 | +12,4% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.