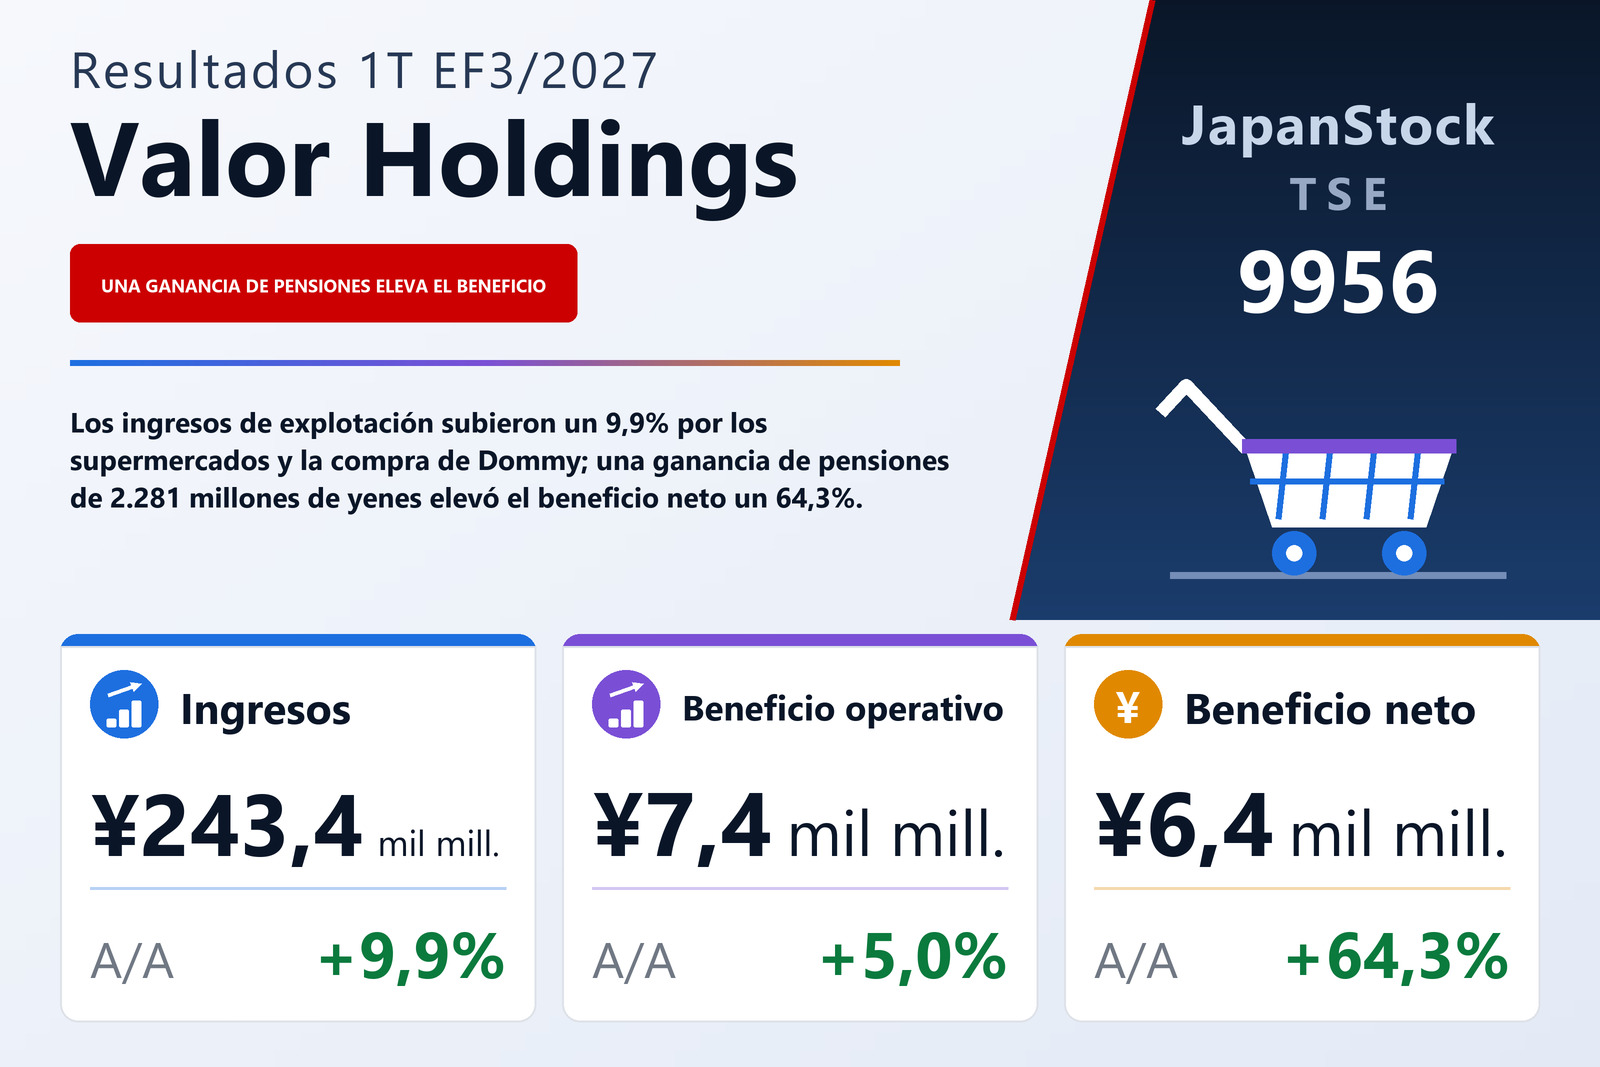
Los supermercados y la compra de Dommy impulsaron un alza del 9,9% en los ingresos
Valor Holdings Co., Ltd. (TSE: 9956), el grupo minorista que explota supermercados, droguerías, centros de bricolaje, tiendas de mascotas y clubes deportivos, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que cierra en marzo de 2027 —del 1 de abril al 30 de junio de 2026— bajo las normas contables japonesas. Los ingresos de explotación crecieron un 9,9% hasta 243.433 millones de yenes, el beneficio operativo un 5,0% hasta 7.398 millones, el beneficio ordinario un 8,6% hasta 7.838 millones y el beneficio atribuible a los propietarios de la matriz un 64,3% hasta 6.365 millones, es decir, 120,85 yenes por acción frente a 73,58. Las acciones cotizan en las bolsas de Tokio y Nagoya, y el grupo contaba con 1.557 tiendas al cierre del trimestre.
El informe cita tres fuentes del crecimiento: mayores ventas en tiendas comparables del negocio de supermercados; la incorporación de Dommy y sus filiales, que pasaron a ser de plena propiedad el 21 de octubre de 2025 y, por tanto, no figuraban en el trimestre del año anterior; y nuevas aperturas de droguerías. En Valor Co., Ltd., la sociedad central de supermercados del grupo, el gasto medio por cliente subió un 2,7% y el número de clientes un 0,9%, con lo que las ventas en tiendas comparables crecieron un 3,6%.
El beneficio bruto siguió el ritmo de las ventas; los costes y las partidas corporativas, no
Los ingresos de explotación se componen de ventas netas por 235.918 millones de yenes, un 9,9% más, y otros ingresos de explotación por 7.515 millones frente a 6.902 millones. El beneficio bruto sobre ventas netas subió un 10,2% hasta 64.883 millones, con un margen del 27,5% frente al 27,4%, y el margen bruto propio de Valor Co. mejoró 0,4 puntos hasta el 28,4%. Los gastos de venta y administración, sin embargo, crecieron un 10,7% hasta 65.000 millones, algo que el informe atribuye a nuevas tiendas, personal, logística y sistemas. El aumento de los ingresos y del beneficio bruto absorbió ese incremento, pero por poco: el margen operativo sobre ingresos de explotación cedió 0,2 puntos hasta el 3,0%.
La nota de segmentos muestra dónde se abrió la brecha entre el beneficio de los segmentos y el del grupo. Los segmentos declarables y la categoría «Otros» ganaron en conjunto 11.208 millones frente a 9.207 millones, alrededor de un 21,7% más. Dos partidas de conciliación rebajaron la cifra consolidada: las eliminaciones entre segmentos se ampliaron hasta −4.867 millones desde −4.406 millones, y la línea corporativa —principalmente dividendos de empresas del grupo menos gastos generales no asignados a segmentos— aportó 1.057 millones frente a 2.243 millones, un 52,9% menos. El informe no explica el descenso de esa línea corporativa.
Una ganancia del plan de jubilación hizo la mayor parte del trabajo por debajo de la línea operativa
Los ingresos no operativos aumentaron un 41,0% hasta 1.393 millones, incluido un reembolso por rescate de seguros de 306 millones, mientras los gastos no operativos subieron un 17,0% hasta 953 millones, con los intereses pagados en 455 millones frente a 307 millones. El beneficio ordinario creció así un 8,6% hasta 7.838 millones, aunque el margen ordinario retrocedió 0,1 puntos hasta el 3,2%.
El gran movimiento vino de las partidas extraordinarias. Los ingresos extraordinarios sumaron 2.745 millones frente a 17 millones, de los que 2.281 millones correspondieron a una ganancia por la revisión del plan de prestaciones por jubilación, junto con plusvalías de 220 millones por venta de inmovilizado y de 202 millones por venta de valores de inversión. Las pérdidas extraordinarias cayeron un 84,7% hasta 49 millones; el trimestre del año anterior incluía un deterioro de 212 millones en acciones de una sociedad vinculada. El beneficio antes de impuestos subió un 52,4% hasta 10.534 millones, y la ganancia de pensiones explica por sí sola cerca del 63% de ese aumento de 3.620 millones. Los impuestos crecieron un 41,9% hasta 3.601 millones y el beneficio atribuible a participaciones no dominantes un 13,3% hasta 567 millones. En el balance, el pasivo neto por prestaciones definidas bajó a 2.286 millones desde 7.098 millones.
Los supermercados lideraron; las tiendas de mascotas fueron el único segmento que perdió beneficio
Supermercados, con diferencia el mayor segmento, elevó sus ingresos un 15,5% hasta 144.037 millones y su beneficio un 26,0% hasta 6.611 millones, incluida parte de los resultados de Dommy. El informe lo atribuye al crecimiento en tiendas comparables de Valor Co., a una nueva tienda en Fukui abierta en abril de 2026, a ocho tiendas renovadas y a mayores ventas y beneficios en tres filiales de supermercados, entre ellas Tachiya y Yamata. El segmento cerró el trimestre con 366 tiendas.
Droguerías aumentó sus ingresos un 1,6% hasta 46.842 millones y su beneficio un 3,5% hasta 730 millones. Las ventas en tiendas comparables cayeron un 1,5%, ya que el número de clientes bajó un 4,2% mientras el gasto por cliente subía un 2,8%; las nuevas aperturas, el fuerte negocio de dispensación de recetas, la reducción de mermas y la revisión de gastos centrales compensaron la diferencia. El segmento tenía 581 tiendas, 241 de ellas con dispensación de recetas. Centros de bricolaje elevó sus ingresos un 0,8% hasta 33.142 millones y su beneficio un 5,1% hasta 1.859 millones; las ventas comparables crecieron un 1,1%, con el gasto por cliente un 4,4% más alto y un 3,1% menos de clientes, y el informe cita la mejora del margen bruto gracias a compras conjuntas, revisiones de precios y ventas de marca propia.
Tiendas de mascotas aumentó sus ingresos un 6,0% hasta 9.264 millones, pero su beneficio cayó un 25,2% hasta 63 millones, porque el alza de los costes de personal, las comisiones de pago sin efectivo y los gastos de apertura en la cadena Amigo superaron el aumento del beneficio bruto. Clubes deportivos elevó sus ingresos un 7,8% hasta 2.987 millones y pasó a un beneficio de 60 millones desde una pérdida de 23 millones, ayudado por dos clubes asumidos en abril de 2026. Las actividades ligadas a la distribución —logística y suministros para el grupo y clientes externos— crecieron un 11,3% hasta 5.541 millones en ingresos y un 19,8% hasta 1.470 millones en beneficio, y Otros, que incluye arrendamiento inmobiliario, tarjetas de crédito y venta de ropa, elevó sus ingresos un 22,1% hasta 1.618 millones y su beneficio un 111,3% hasta 413 millones.
La deuda pasó de bonos a préstamos bancarios; una emisión de acciones y un desdoblamiento están en marcha
El activo total aumentó en 12.193 millones hasta 527.600 millones respecto al 31 de marzo de 2026, sobre todo por existencias 5.897 millones mayores, cuentas por cobrar 3.915 millones mayores e inmovilizado material 4.374 millones mayor; el efectivo y los depósitos bajaron a 29.569 millones desde 32.983 millones. El pasivo creció en 7.502 millones hasta 319.587 millones: los bonos se redujeron en 10.014 millones, mientras los préstamos a largo plazo subieron 11.154 millones y las cuentas por pagar comerciales 7.660 millones. El patrimonio neto alcanzó 208.013 millones y la ratio de capital propio se mantuvo en el 35,9%. Las cifras comparativas de cierre de ejercicio se han reexpresado para reflejar la asignación definitiva del precio de compra de Dommy, que redujo el fondo de comercio de esa operación a 3.406 millones desde 4.442 millones.
El 30 de junio de 2026 la compañía acordó una emisión de nuevas acciones y una venta secundaria para financiar aperturas de supermercados, droguerías y centros de bricolaje, así como plantas de alimentos. Una oferta pública de 4.694.600 acciones nuevas se desembolsó el 15 de julio de 2026, y una ampliación reservada a terceros de 704.100 acciones está prevista para el 13 de agosto de 2026. La compañía firmó además una alianza de capital y negocio con Kohnan Shoji Co., Ltd. que abarca el suministro mutuo de productos de marca propia, la logística, el desarrollo de tiendas y el personal, y desdoblará cada acción en dos con efecto el 1 de octubre de 2026.
Previsión sin cambios; dividendo al alza sobre base previa al desdoblamiento
La previsión anual para el ejercicio que cierra en marzo de 2027 no cambia respecto al 13 de mayo de 2026: ingresos de explotación de 1.000.000 millones, un 8,2% más, beneficio operativo de 28.000 millones, un 1,5% más, beneficio ordinario de 30.500 millones, un 1,6% más, y beneficio neto de 16.500 millones, un 0,1% más. El primer trimestre aportó el 26,4% del objetivo de beneficio operativo y, gracias a la ganancia de pensiones, el 38,6% del objetivo de beneficio neto. Para el primer semestre la compañía espera unos ingresos de explotación de 506.000 millones, un 12,3% más, y un beneficio operativo de 14.400 millones, un 2,5% más. El BPA anual previsto de 146,11 yenes refleja las nuevas acciones y el desdoblamiento; sin el desdoblamiento sería de 292,23 yenes.
La previsión de dividendo, elevada el 30 de junio de 2026, es de un dividendo a cuenta de 40,00 yenes y un dividendo final de 20,00 yenes tras el desdoblamiento —equivalente a 40,00 yenes antes de él—, es decir, 80,00 yenes anuales sobre base previa al desdoblamiento frente a 74,00 yenes en el ejercicio cerrado en marzo de 2026. Los estados financieros trimestrales aún no habían sido revisados por el auditor en el momento de la publicación; la compañía prevé volver a publicar el informe con el informe de revisión adjunto el 14 de agosto de 2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 243.433 | 221.546 | +9,9% |
| Ventas netas (millones de ¥) | 235.918 | 214.643 | +9,9% |
| Beneficio bruto (millones de ¥) | 64.883 | 58.859 | +10,2% |
| Margen bruto | 27,5% | 27,4% | +0,1 pt |
| Gastos de venta y administración (millones de ¥) | 65.000 | 58.716 | +10,7% |
| Beneficio operativo (millones de ¥) | 7.398 | 7.045 | +5,0% |
| Margen operativo | 3,0% | 3,2% | −0,2 pt |
| Beneficio ordinario (millones de ¥) | 7.838 | 7.218 | +8,6% |
| Beneficio antes de impuestos (millones de ¥) | 10.534 | 6.914 | +52,4% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 6.365 | 3.875 | +64,3% |
| BPA (¥) | 120,85 | 73,58 | +64,2% |
| Supermercados — ingresos (millones de ¥) | 144.037 | 124.738 | +15,5% |
| Supermercados — beneficio del segmento (millones de ¥) | 6.611 | 5.248 | +26,0% |
| Droguerías — ingresos (millones de ¥) | 46.842 | 46.110 | +1,6% |
| Droguerías — beneficio del segmento (millones de ¥) | 730 | 706 | +3,5% |
| Centros de bricolaje — ingresos (millones de ¥) | 33.142 | 32.882 | +0,8% |
| Centros de bricolaje — beneficio del segmento (millones de ¥) | 1.859 | 1.769 | +5,1% |
| Tiendas de mascotas — ingresos (millones de ¥) | 9.264 | 8.738 | +6,0% |
| Tiendas de mascotas — beneficio del segmento (millones de ¥) | 63 | 84 | −25,2% |
| Clubes deportivos — ingresos (millones de ¥) | 2.987 | 2.771 | +7,8% |
| Clubes deportivos — beneficio del segmento (millones de ¥) | 60 | −23 | de pérdida a beneficio |
| Actividades ligadas a la distribución — ingresos (millones de ¥) | 5.541 | 4.979 | +11,3% |
| Actividades ligadas a la distribución — beneficio del segmento (millones de ¥) | 1.470 | 1.227 | +19,8% |
| Otros — ingresos (millones de ¥) | 1.618 | 1.325 | +22,1% |
| Otros — beneficio del segmento (millones de ¥) | 413 | 195 | +111,3% |
| Activos totales (millones de ¥) | 527.600 | 515.407 | +2,4% |
| Patrimonio neto (millones de ¥) | 208.013 | 203.323 | +2,3% |
| Ratio de fondos propios | 35,9% | 35,9% | sin cambios |
| Previsión EF3/2027 — ingresos de explotación (millones de ¥) | 1.000.000 | — | +8,2% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 28.000 | — | +1,5% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 30.500 | — | +1,6% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 16.500 | — | +0,1% |
| Dividendo anual por acción, base previa al desdoblamiento (¥) | 80,00 | 74,00 | +8,1% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.