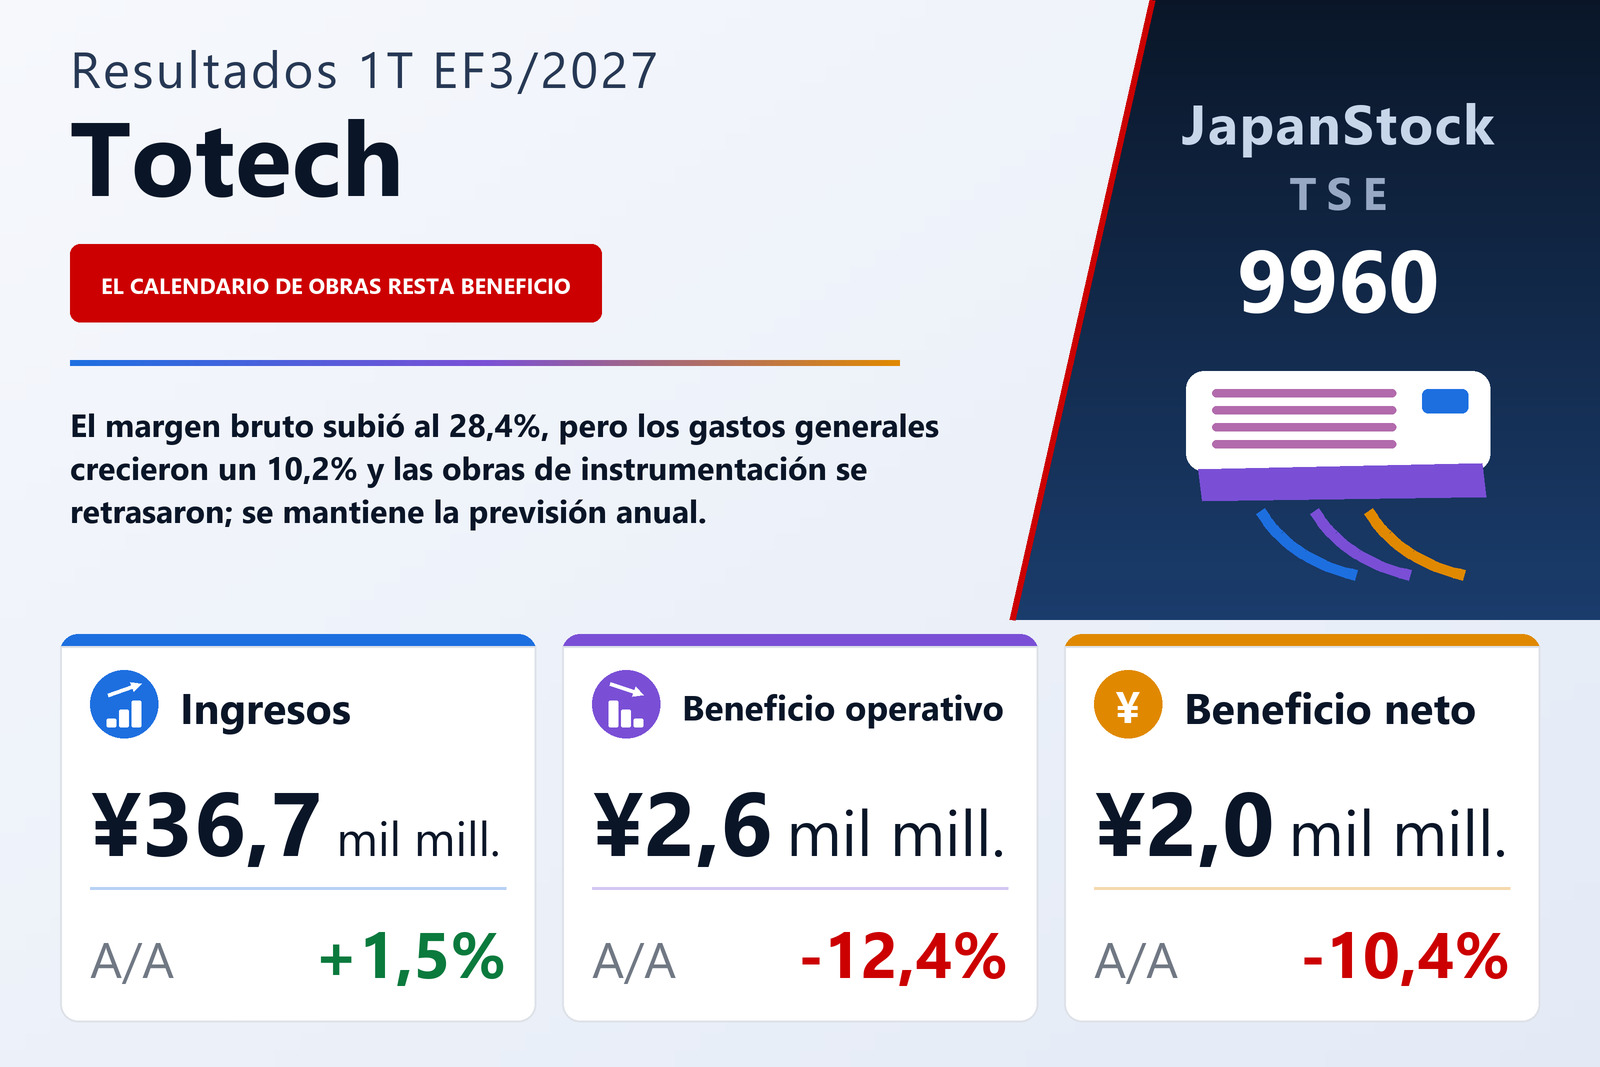
Los ingresos avanzaron un 1,5%, mientras el beneficio operativo cayó un 12,4%
Totech Corp. (TSE: 9960), que vende equipos de climatización, control e instalaciones de edificios y diseña y ejecuta obras de instrumentación, fontanería y electricidad, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 1,5% hasta 36.691 millones de yenes, pero el beneficio operativo cayó un 12,4% hasta 2.601 millones, el beneficio ordinario un 9,5% hasta 2.977 millones y el beneficio atribuible a los propietarios de la matriz un 10,4% hasta 1.978 millones, para un resultado de 48,24 yenes por acción frente a 53,63. El informe indica la Bolsa de Tokio como mercado de cotización de la compañía.
La caída no procede de los precios ni de los márgenes de los proyectos. El coste de ventas subió solo un 0,7% hasta 26.260 millones, de modo que el beneficio bruto creció más que los ingresos —un 3,5% hasta 10.430 millones— y el margen bruto se amplió del 27,9% al 28,4%. Toda la caída está en los gastos de estructura: los gastos de venta, generales y administrativos aumentaron un 10,2% hasta 7.829 millones, un incremento de 723 millones frente a una mejora del beneficio bruto de 356 millones. El margen operativo se estrechó así del 8,2% al 7,1%.
Dos causas, ambas citadas en el informe: calendario de proyectos y contratación
La compañía da dos razones para el menor beneficio operativo. Primero, las obras de instrumentación —que el informe califica como la principal fuente de beneficio del grupo— siguieron captando pedidos, pero al hacerse los proyectos más grandes y largos, un avance que se habría contabilizado en el primer trimestre se desplazó al segundo y siguientes, con lo que el reconocimiento de ingresos salió del periodo. La venta de productos, en cambio, fue sólida tanto en ingresos como en beneficio. Segundo, los gastos generales subieron porque Totech amplió la contratación de recién titulados y las sociedades del grupo aumentaron el salario base, un gasto que la compañía describe como la construcción de una base para el crecimiento a medio y largo plazo dentro de su segundo plan de gestión a medio plazo, que arrancó este ejercicio.
La dirección afirma que los pedidos recibidos y la cartera de pedidos se mantuvieron firmes, y remite a una presentación complementaria publicada el mismo día; este informe no recoge esas cifras ni cuantifica cuántos ingresos se desplazaron fuera del trimestre. Señala que la compañía aspira a cumplir sus objetivos anuales a medida que avancen las obras.
Por debajo de la línea operativa, más dividendos cobrados suavizaron la caída
Los ingresos no operativos subieron a 493 millones desde 437 millones, sobre todo porque los dividendos cobrados aumentaron a 300 millones desde 210 millones, mientras los gastos no operativos apenas variaron, con 117 millones frente a 115 millones. Por eso el beneficio ordinario cayó menos que el operativo, un 9,5%. No hubo partidas extraordinarias, de modo que el beneficio antes de impuestos igualó al ordinario, con 2.977 millones. Los impuestos fueron de 998 millones frente a 1.084 millones, un tipo efectivo de alrededor del 33,5% frente al 32,9%, y el beneficio neto atribuible a la matriz bajó un 10,4%. El resultado global se movió en sentido contrario y subió un 40,0% hasta 4.806 millones desde 3.432 millones, porque otro resultado global de 2.827 millones —sobre todo un aumento de 2.775 millones en las plusvalías latentes de valores— se sumó al beneficio del trimestre.
Ambos segmentos crecieron, pero las ventas externas crecieron menos
Venta de productos, que vende y mantiene equipos de climatización, control e instalaciones, registró unos ingresos de 21.626 millones, un 2,6% más, y un beneficio bruto de segmento de 4.871 millones, un 7,8% más, que el informe atribuye a la firmeza de los pedidos de proyectos de renovación urbana. Obras, centrado en la instrumentación junto con fontanería, electricidad y mantenimiento, registró unos ingresos de 16.171 millones, un 2,9% más, pero un beneficio bruto de segmento de apenas 5.570 millones, un 0,4% más, y cita la fuerte demanda de construcción y los pedidos de mantenimiento basados en propuestas. El beneficio de segmento se mide a nivel de beneficio bruto, y la cifra plana de Obras encaja con el desfase temporal que describe la compañía.
Los ingresos del grupo crecieron solo un 1,5% aunque ambos segmentos crecieron más, porque las cifras de segmento incluyen ventas entre segmentos, que subieron a 1.119 millones desde 638 millones —casi todas de Venta de productos al resto del grupo (1.104 millones frente a 592 millones)—. Las ventas a clientes externos fueron de 20.521 millones frente a 20.486 millones en Venta de productos y de 16.156 millones frente a 15.669 millones en Obras. Un negocio de energía solar ajeno a los segmentos aportó 12 millones. Sobre el mercado, la compañía dice que la inversión en construcción se mantuvo firme en renovación urbana, centros de datos y energías renovables, mientras que los altos precios de los materiales y la escasez de mano de obra siguen siendo retos para la gestión de plazos y la capacidad de ejecución, y que el efecto directo de la situación en Oriente Medio sobre compras, obras y ventas ha sido hasta ahora menor.
La revalorización de valores elevó la ratio de fondos propios al 66,1%
El activo total bajó en 2.102 millones hasta 113.018 millones desde el 31 de marzo de 2026. Las cuentas a cobrar comerciales y las existencias disminuyeron en 6.953 millones, mientras las inversiones en valores subieron en 4.073 millones hasta 25.351 millones por su mayor valor de mercado y el efectivo y depósitos aumentó en 776 millones hasta 12.079 millones. El pasivo bajó 3.099 millones hasta 38.350 millones: las cuentas a pagar comerciales y obligaciones registradas electrónicamente cayeron 3.554 millones, el impuesto sobre beneficios a pagar 2.679 millones y la provisión para bonificaciones 2.602 millones tras su pago, compensado en parte por aumentos de 2.136 millones en pasivos por impuestos diferidos, 2.049 millones en otros pasivos corrientes y 1.509 millones en deuda con coste. El patrimonio neto subió 997 millones hasta 74.667 millones: las reservas bajaron 1.848 millones porque los dividendos pagados superaron el beneficio del trimestre, mientras la diferencia de valoración de valores aumentó 2.775 millones. La ratio de fondos propios pasó del 64,0% al 66,1%.
Una filial, Quantum Automation (Shanghai) Co., Ltd., salió del perímetro de consolidación durante el trimestre. Las cifras del primer trimestre del año anterior reflejan el cierre de la contabilidad provisional de una combinación de negocios completada el 1 de abril de 2025, que redujo el fondo de comercio de 954 millones a 526 millones y añadió 661 millones de activos relacionados con clientes. La amortización fue de 386 millones frente a 463 millones, y la amortización del fondo de comercio de 55 millones frente a 77 millones.
Previsión mantenida, con una quinta parte de los ingresos pero una séptima del beneficio operativo ya contabilizadas
Totech mantuvo sin cambios la previsión anual del EF3/2027 publicada el 14 de mayo de 2026: ingresos de 180.000 millones (+5,9%), beneficio operativo de 18.000 millones (+5,1%), beneficio ordinario de 18.500 millones (+2,9%) y beneficio atribuible a los propietarios de 13.700 millones (+4,3%), para un beneficio por acción de 334,03 yenes. El primer trimestre aportó el 20,4% de los ingresos previstos, pero el 14,5% del beneficio operativo previsto y el 14,4% del beneficio neto previsto, de modo que el plan depende de que el avance retrasado de la instrumentación se reconozca en los tres trimestres restantes.
La previsión de dividendo tampoco cambió, con un total anual de 128,00 yenes por acción, igual que en el EF3/2026 pero repartido de otra forma: 42,00 yenes a cuenta frente a 35,00 y 86,00 yenes al cierre frente a 93,00. Supone repartir alrededor del 38% de los 334,03 yenes de beneficio por acción previstos.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 36.691 | 36.161 | +1,5% |
| Beneficio bruto (millones de ¥) | 10.430 | 10.074 | +3,5% |
| Margen bruto | 28,4% | 27,9% | +0,6 pt |
| Gastos de venta y administración (millones de ¥) | 7.829 | 7.106 | +10,2% |
| Beneficio operativo (millones de ¥) | 2.601 | 2.968 | −12,4% |
| Margen operativo | 7,1% | 8,2% | −1,1 pt |
| Beneficio ordinario (millones de ¥) | 2.977 | 3.290 | −9,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.978 | 2.207 | −10,4% |
| BPA (¥) | 48,24 | 53,63 | −10,1% |
| Resultado global (millones de ¥) | 4.806 | 3.432 | +40,0% |
| Venta de productos — ingresos (millones de ¥) | 21.626 | 21.079 | +2,6% |
| Venta de productos — beneficio bruto del segmento (millones de ¥) | 4.871 | 4.518 | +7,8% |
| Obras — ingresos (millones de ¥) | 16.171 | 15.714 | +2,9% |
| Obras — beneficio bruto del segmento (millones de ¥) | 5.570 | 5.547 | +0,4% |
| Activos totales (millones de ¥) | 113.018 | 115.120 | −1,8% |
| Patrimonio neto (millones de ¥) | 74.667 | 73.670 | +1,4% |
| Ratio de fondos propios | 66,1% | 64,0% | +2,1 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 180.000 | — | +5,9% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 18.000 | — | +5,1% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 18.500 | — | +2,9% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 13.700 | — | +4,3% |
| Previsión EF3/2027 — BPA (¥) | 334,03 | — | — |
| Dividendo anual por acción (¥) | 128,00 | 128,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.