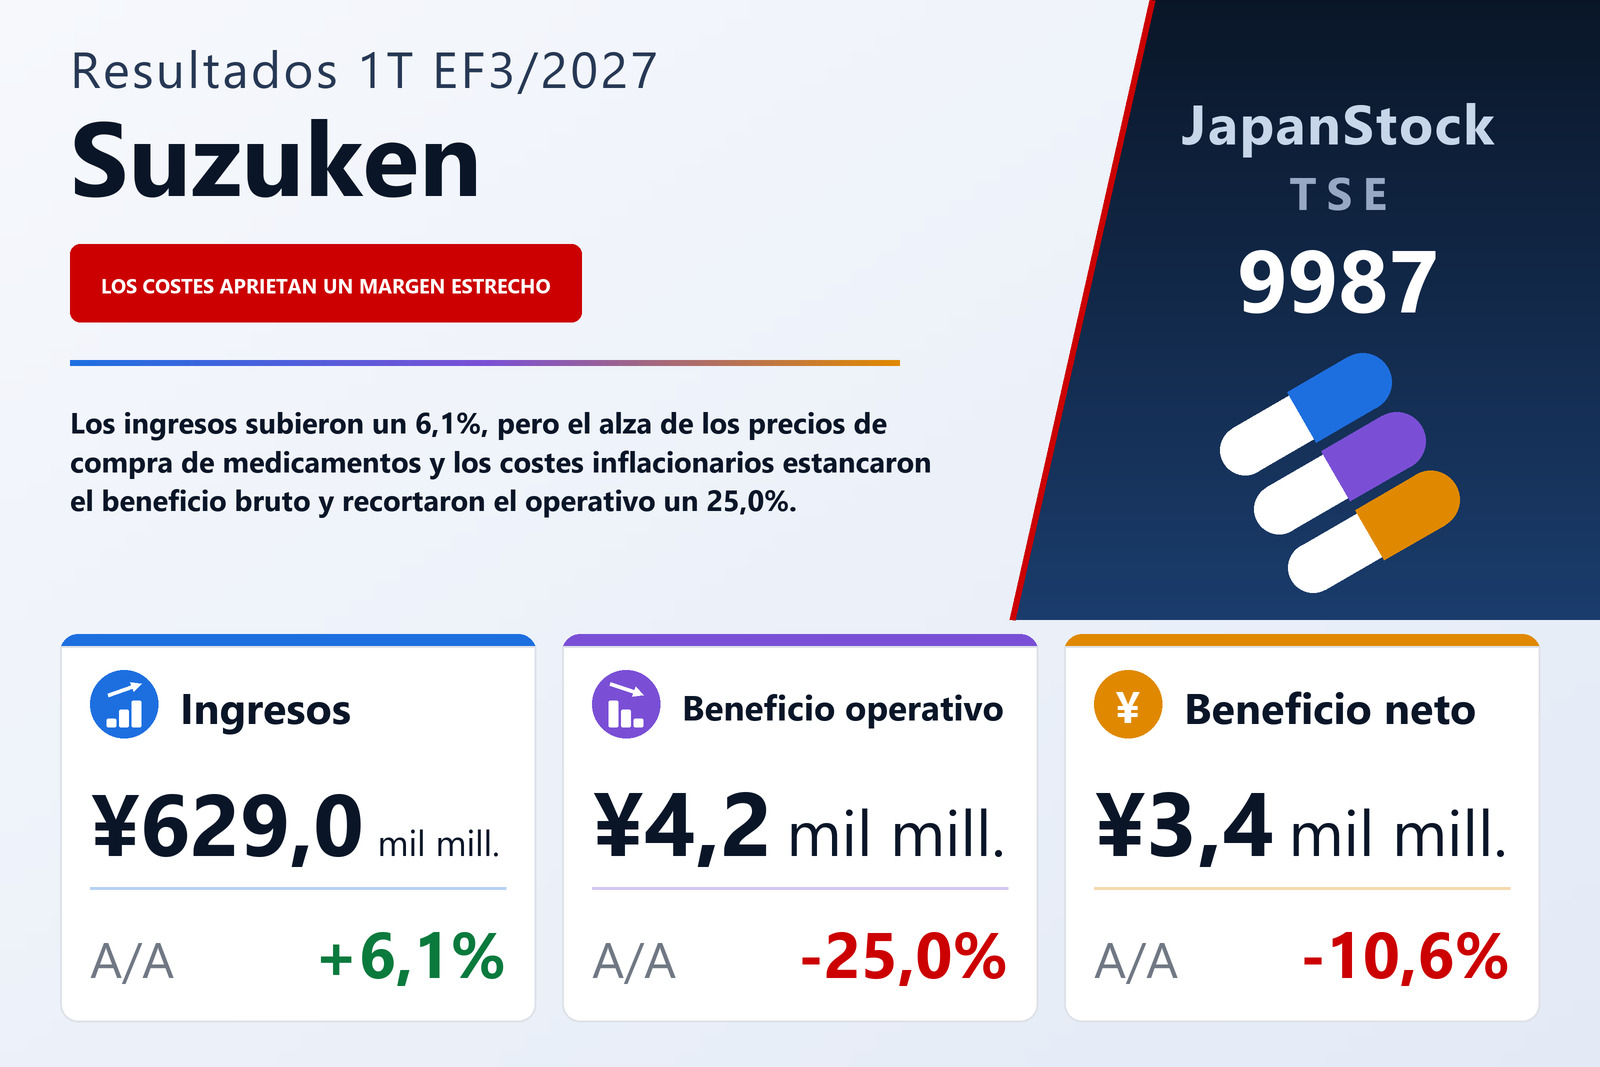
Las ventas crecieron un 6,1% y el beneficio bruto un 0,2%: el margen cedió por debajo
Suzuken Co., Ltd. (TSE: 9987), el grupo farmacéutico cuyo negocio principal es la distribución mayorista de medicamentos con receta, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026, según las normas contables japonesas. Los ingresos subieron un 6,1% hasta 628.962 millones de yenes, el beneficio operativo cayó un 25,0% hasta 4.190 millones, el beneficio ordinario un 12,3% hasta 5.074 millones y el beneficio atribuible a los propietarios de la matriz un 10,6% hasta 3.381 millones, es decir, 49,99 yenes por acción frente a 52,63. Las acciones cotizan en las bolsas de Tokio, Nagoya y Sapporo.
La aritmética es breve. El coste de ventas aumentó un 6,6% hasta 585.612 millones, algo más deprisa que los ingresos, de modo que el beneficio bruto solo avanzó un 0,2% hasta 43.349 millones y el margen bruto se estrechó del 7,3% al 6,9%. Los gastos de venta y administración subieron un 3,9% hasta 39.158 millones, muy por debajo del ritmo de las ventas, pero con un beneficio bruto que no creció, cada yen adicional de gasto salió directamente del resultado operativo. El beneficio operativo se redujo en 1.396 millones hasta 4.190 millones y el margen operativo bajó del 0,94% al 0,67%. En un negocio que retiene menos de un yen de beneficio operativo por cada 100 yenes de ventas, un movimiento de 0,4 puntos en el margen bruto basta para restar una cuarta parte al beneficio operativo.
La empresa señala los precios de compra y la inflación como causas
El informe es explícito sobre el porqué. Las ventas crecieron porque el mercado de medicamentos con receta se expandió y contribuyeron fármacos nuevos, entre ellos los medicamentos especializados. La compañía afirma que siguió buscando márgenes adecuados y revisando y conteniendo los gastos de venta y administración, pero el aumento de los precios de compra de los medicamentos y de los costes operativos derivados de la inflación, como los gastos de externalización, hizo bajar el beneficio operativo. También revela que los precios de venta aún no se habían cerrado con clientes que representan algo menos del 90% del total, y que las ventas a esos clientes se han contabilizado a precios estimados que reflejan los niveles que ellos solicitan, por lo que parte del margen del trimestre descansa en una estimación que fijarán las negociaciones posteriores.
Por debajo del resultado operativo, un giro en la puesta en equivalencia suavizó la caída
El beneficio ordinario cayó menos que el operativo, un 12,3% hasta 5.074 millones, porque las partidas no operativas jugaron a favor de Suzuken. Los ingresos no operativos subieron a 991 millones desde 744 millones, con una ganancia por puesta en equivalencia de 248 millones, mientras que los gastos no operativos bajaron a 107 millones desde 547 millones, sobre todo porque no se repitió la pérdida por puesta en equivalencia de 439 millones del año anterior; los dividendos cobrados descendieron a 284 millones desde 447 millones. Las ganancias extraordinarias fueron solo de 68 millones frente a 528 millones un año antes, en su mayoría una partida que el informe califica simplemente de otras, así que el beneficio antes de impuestos cayó un 18,5% hasta 5.121 millones. Los impuestos bajaron a 1.732 millones desde 2.501 millones, lo que explica que el beneficio neto solo cediera un 10,6%. El beneficio por acción cayó aún menos, un 5,0% hasta 49,99 yenes, porque el número medio de acciones en circulación fue de 67,64 millones frente a 71,86 millones un año antes.
La distribución mayorista sostuvo las ventas; cinco de seis segmentos ganaron menos o perdieron dinero
Suzuken reorganizó este trimestre su información por segmentos en el marco de un nuevo plan a medio plazo que termina en el EF3/2029: pasó de cinco a seis segmentos e integró la distribución por encargo de medicamentos especializados en la distribución mayorista; las cifras del año anterior se han reexpresado con la nueva base, y los ingresos por segmento incluyen las ventas entre segmentos. Distribución mayorista de medicamentos, con diferencia el mayor, elevó sus ingresos un 6,3% hasta 607.825 millones gracias al crecimiento del mercado y a los nuevos fármacos especializados, pero su beneficio cayó un 11,0% hasta 3.528 millones, lo que la compañía atribuye al alza de los precios de compra y de los costes de distribución de medicamentos, empezando por la logística externalizada. Logística fue el único segmento que ganó más: los ingresos subieron un 2,9% hasta 14.476 millones por la revisión de las tarifas en la logística mayorista y el mayor volumen en la logística para fabricantes, y el beneficio un 24,7% hasta 943 millones gracias a las mejoras de productividad.
En el resto, el trimestre fue más débil. Desarrollo de productos sanitarios, que agrupa la fabricación de medicamentos y de dispositivos médicos del grupo, aumentó sus ingresos un 2,1% hasta 12.934 millones, ya que Upasita, una jeringa para el hiperparatiroidismo secundario en pacientes en diálisis, y un biosimilar de darbepoetina alfa compensaron las rebajas de los precios oficiales, pero su beneficio cayó un 65,8% hasta 292 millones por un menor margen bruto tras la revisión de precios y un mayor gasto en I+D de Paltusotine, un tratamiento oral para la acromegalia. Apoyo sanitario y asistencial regional, que incluye las farmacias de dispensación, vio caer sus ingresos un 1,7% hasta 22.719 millones porque las recetas de mayor duración y el cierre de farmacias redujeron el número de recetas recibidas, y pasó a una pérdida de 229 millones desde un beneficio de 22 millones. Negocio digital elevó sus ingresos un 33,4% hasta 808 millones, pero amplió su pérdida a 329 millones desde 45 millones por la inversión anticipada en nuevos servicios, y Otros relacionados ganó 22 millones, un 43,2% menos, con unos ingresos de 1.363 millones.
El capital circulante engrosó el balance
El activo total aumentó un 3,5% hasta 1.195.684 millones desde 1.155.766 millones al 31 de marzo de 2026, casi todo en activo corriente: los efectos y cuentas a cobrar crecieron en 27.054 millones, las mercancías y productos terminados en 9.044 millones y el efectivo y los depósitos en 4.726 millones. En el pasivo, los efectos y cuentas a pagar subieron en 34.860 millones y los otros pasivos corrientes en 19.248 millones, mientras que los impuestos a pagar bajaron en 8.208 millones y la provisión para gratificaciones en 5.692 millones. El patrimonio neto quedó prácticamente sin cambios en 415.888 millones: los 3.381 millones de beneficio neto del trimestre se vieron compensados por 3.381 millones de dividendos pagados. Con un balance mayor y el patrimonio estable, el ratio de fondos propios bajó del 36,0% al 34,8%.
Previsión mantenida, con un desdoblamiento de dos por uno y un dividendo mayor por delante
Suzuken no modificó las previsiones que publicó el 14 de mayo de 2026. Para el EF3/2027 espera unos ingresos de 2.563.000 millones (+3,1%), un beneficio operativo de 31.200 millones (−14,2%), un beneficio ordinario de 34.300 millones (−13,7%) y un beneficio atribuible a los propietarios de 25.000 millones (−34,4%). Para el primer semestre prevé un beneficio operativo de 11.900 millones, un 29,8% menos. El primer trimestre aportó el 24,5% de los ingresos previstos para el año, pero solo el 13,4% del beneficio operativo previsto y el 35,2% de la cifra semestral, lo que deja implícitos 7.710 millones de beneficio operativo solo para el segundo trimestre. El informe no explica ese reparto.
La compañía desdoblará cada acción en dos con efecto el 1 de octubre de 2026 y fecha de registro el 30 de septiembre. Antes del desdoblamiento, el dividendo previsto es de 120 yenes anuales frente a 100 en el EF3/2026: 60 yenes a cuenta y 60 al cierre, este último presentado en el informe como 30 yenes tras el desdoblamiento. El beneficio por acción previsto para el año es de 184,81 yenes tras el desdoblamiento, o 369,62 sin él. Según la política de retribución al accionista anunciada en mayo de 2026, Suzuken toma como referencia una ratio de retribución total del 100%, mediante dividendos y recompras flexibles de acciones, y aspira a elevar gradualmente su ratio de dividendo sobre fondos propios hasta alrededor del 3% en el EF3/2029.
Un terremoto ha paralizado la planta de una filial
Tras el cierre del trimestre, el terremoto de Kumamoto del 28 de julio de 2026 dañó parte de los edificios y del equipo de fabricación de la planta de Kumamoto de la filial farmacéutica Sanwa Kagaku Kenkyusho, en la ciudad de Uto, y la planta ha suspendido su actividad. La compañía afirma que las existencias de los productos de la planta están aseguradas y que prevé evitar cualquier problema inmediato de suministro, pero la fecha de reanudación sigue en estudio. Todos los empleados de las filiales afectadas están a salvo, no se hallaron daños graves en otras filiales y el efecto sobre los resultados anuales aún se está evaluando; la previsión se mantuvo sin cambios mientras continúa ese trabajo.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 628.962 | 592.872 | +6,1% |
| Beneficio bruto (millones de ¥) | 43.349 | 43.266 | +0,2% |
| Margen bruto | 6,9% | 7,3% | −0,4 pt |
| Gastos de venta y administración (millones de ¥) | 39.158 | 37.679 | +3,9% |
| Beneficio operativo (millones de ¥) | 4.190 | 5.586 | −25,0% |
| Margen operativo | 0,67% | 0,94% | −0,27 pt |
| Beneficio ordinario (millones de ¥) | 5.074 | 5.783 | −12,3% |
| Beneficio antes de impuestos (millones de ¥) | 5.121 | 6.285 | −18,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 3.381 | 3.782 | −10,6% |
| BPA (¥) | 49,99 | 52,63 | −5,0% |
| Resultado global (millones de ¥) | 3.218 | 2.488 | +29,3% |
| Distribución mayorista de medicamentos — ingresos (millones de ¥) | 607.825 | 571.610 | +6,3% |
| Distribución mayorista de medicamentos — beneficio del segmento (millones de ¥) | 3.528 | 3.965 | −11,0% |
| Negocio digital — ingresos (millones de ¥) | 808 | 606 | +33,4% |
| Negocio digital — beneficio del segmento (millones de ¥) | −329 | −45 | pérdida ampliada |
| Logística — ingresos (millones de ¥) | 14.476 | 14.062 | +2,9% |
| Logística — beneficio del segmento (millones de ¥) | 943 | 756 | +24,7% |
| Desarrollo de productos sanitarios — ingresos (millones de ¥) | 12.934 | 12.663 | +2,1% |
| Desarrollo de productos sanitarios — beneficio del segmento (millones de ¥) | 292 | 853 | −65,8% |
| Apoyo sanitario y asistencial regional — ingresos (millones de ¥) | 22.719 | 23.116 | −1,7% |
| Apoyo sanitario y asistencial regional — beneficio del segmento (millones de ¥) | −229 | 22 | de beneficio a pérdida |
| Otros relacionados — ingresos (millones de ¥) | 1.363 | 1.393 | −2,2% |
| Otros relacionados — beneficio del segmento (millones de ¥) | 22 | 39 | −43,2% |
| Activos totales (millones de ¥) | 1.195.684 | 1.155.766 | +3,5% |
| Patrimonio neto (millones de ¥) | 415.888 | 416.012 | −0,03% |
| Ratio de fondos propios | 34,8% | 36,0% | −1,2 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 2.563.000 | — | +3,1% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 31.200 | — | −14,2% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 34.300 | — | −13,7% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 25.000 | — | −34,4% |
| Dividendo anual por acción (¥) | 120,00 | 100,00 | +20,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.