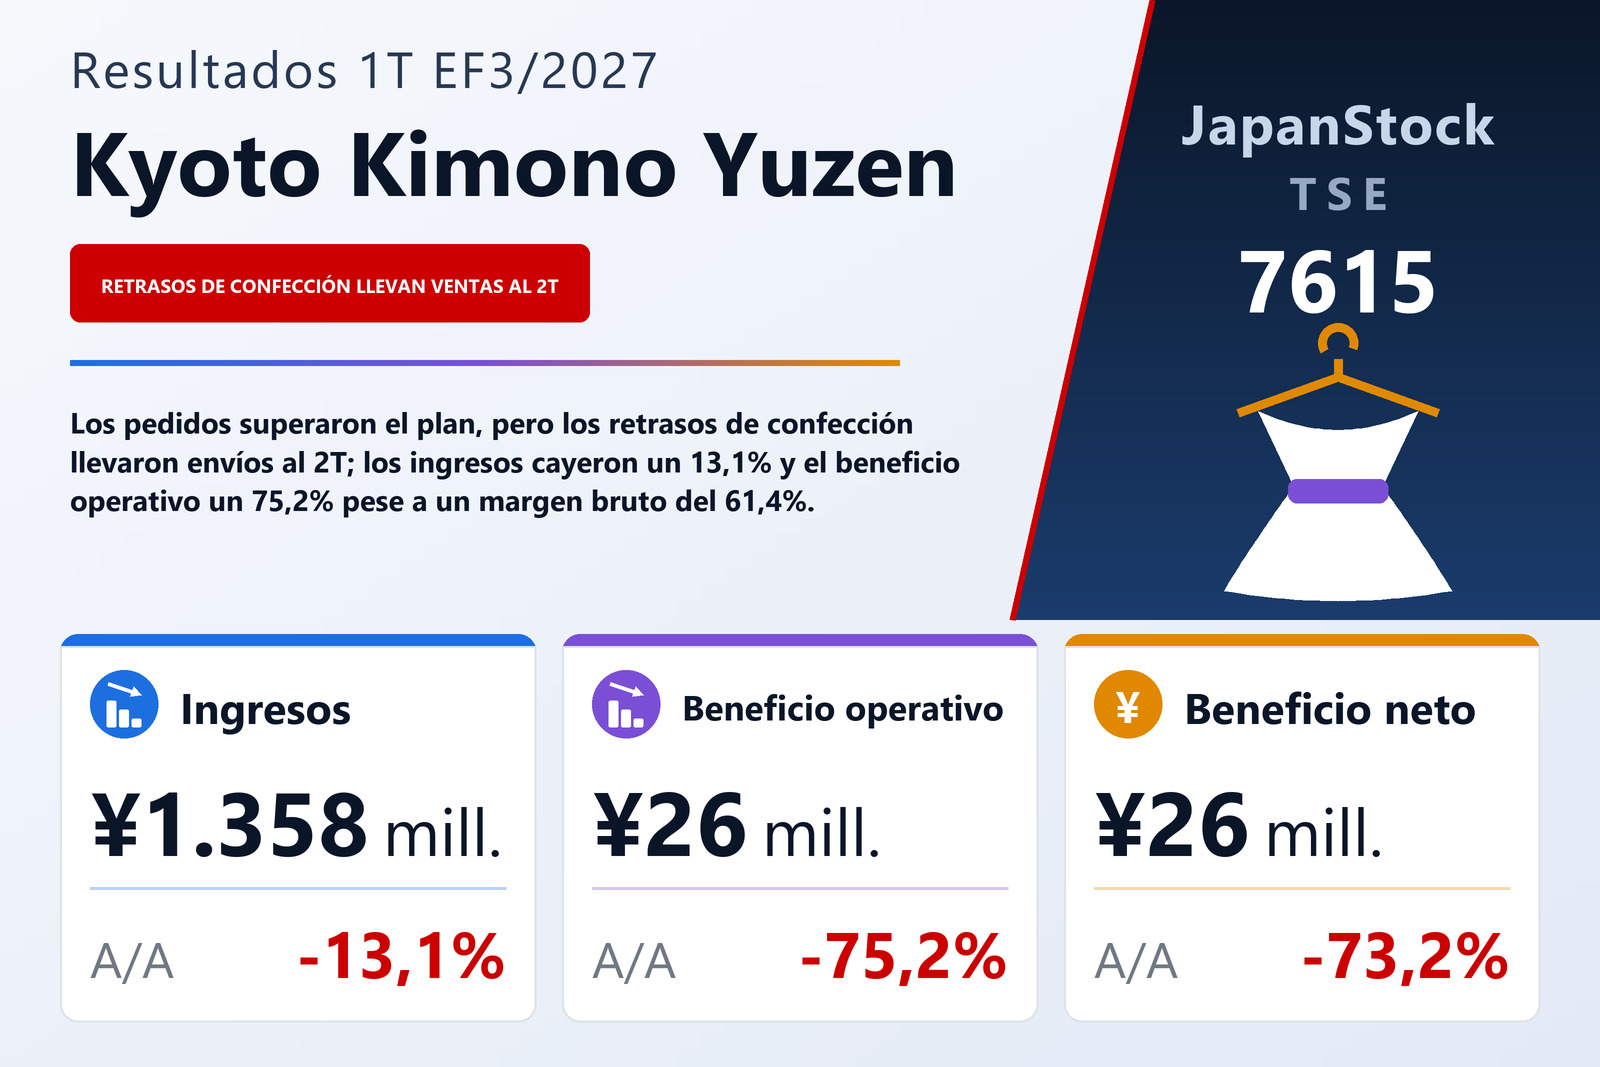
Los pedidos superaron el plan, pero los ingresos cayeron un 13,1% porque los kimonos seguían en confección
Kyoto Kimono Yuzen Holdings Co., Ltd. (TSE: 7615), un grupo de kimonos que declara un único negocio de indumentaria japonesa (wasō) que abarca kimono general, venta y alquiler de furisode, fotografía y una tienda en línea, publicó el 10 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que termina en marzo de 2027 —del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos cayeron un 13,1% hasta 1.358 millones de yenes, el beneficio operativo un 75,2% hasta 26 millones, el beneficio ordinario un 74,5% hasta 26 millones y el beneficio atribuible a los propietarios de la matriz un 73,2% hasta 26 millones, con un beneficio por acción de 1,26 yenes frente a 6,92. Las acciones cotizan en la Bolsa de Tokio.
El informe explica la caída de ingresos como una cuestión de calendario, no de demanda. Los pedidos en conjunto se situaron por encima del plan de la empresa, con los de furisode por encima del año anterior y el kimono general en línea con el plan inicial. Pero la confección de las prendas tras recibir el pedido requirió más tiempo, y los envíos de parte de la mercancía se desplazaron al segundo trimestre o más adelante, de modo que una parte menor de esos pedidos llegó a ingresos dentro del trimestre. La empresa asegura que los ingresos y todas las líneas de beneficio se ajustaron a su plan inicial y que avanza según lo previsto hacia la previsión anual.
Un margen bruto mayor y costes menores no bastaron para absorber el volumen perdido
El coste de ventas cayó un 15,3% hasta 524 millones, más deprisa que los ingresos, por lo que el beneficio bruto retrocedió algo menos, un 11,7% hasta 833 millones, y el margen bruto se amplió del 60,4% al 61,4%, mejora que el informe atribuye a la fijación de precios de venta más adecuados. Los gastos de venta, generales y administrativos bajaron un 3,7% hasta 807 millones; la empresa cita la optimización de la estructura de costes que impulsa desde el año pasado, compensada en parte por gastos anticipados para el crecimiento futuro. La aritmética sigue siendo implacable: el beneficio bruto cayó unos 111 millones mientras los gastos de venta, generales y administrativos solo bajaron unos 31 millones, de modo que el beneficio operativo se redujo en unos 80 millones y el margen operativo pasó del 6,8% al 1,9%. Esos gastos absorbieron cerca del 97% del beneficio bruto del trimestre.
Por debajo de la línea operativa las partidas son pequeñas. Los ingresos no operativos subieron a 1,4 millones desde 0,6 millones, con 1,0 millones de dividendos cobrados, y los gastos no operativos bajaron a 1,3 millones desde 2,6 millones al reducirse los intereses pagados a 1,3 millones desde 2,3 millones, lo que dejó el beneficio ordinario en 26 millones. El trimestre del año anterior incluía una pérdida extraordinaria de 4,2 millones por la cancelación de contratos de arrendamiento; este año no hubo ninguna. Los impuestos fueron de solo 0,5 millones frente a 2,9 millones, gracias a un beneficio por impuestos diferidos de 2,5 millones, de modo que el beneficio neto de 26 millones casi igualó al beneficio antes de impuestos. El resultado global fue de 31 millones, un 67,7% menos, con una plusvalía latente de valores de 5,4 millones.
El furisode y la fotografía crecieron; los pedidos de kimono general cayeron
El grupo tiene un único segmento, por lo que el informe no ofrece tabla por segmentos; describe en cambio sus categorías de ventas, solo en porcentajes. Los pedidos de kimono general cayeron un 11,7% interanual por cambios en el calendario de eventos de venta, aunque la empresa dice que se ajustaron a su plan inicial. La venta y el alquiler de furisode se beneficiaron de una revisión de las medidas de captación de clientes: las visitas a tienda crecieron con fuerza tanto frente al año anterior como frente al plan, y los pedidos de furisode aumentaron un 12,2%. Las ventas de fotografía subieron un 31,8% al traer los mayores pedidos de furisode demanda de sesiones de retrato previas, y la tienda en línea elevó sus ventas un 14,8%, impulsada por los complementos de furisode.
El informe sitúa el trimestre dentro de una recuperación. Tras una reforma organizativa y medidas de mejora diseñadas en el ejercicio cerrado en marzo de 2025, el grupo volvió a beneficios en el ejercicio cerrado en marzo de 2026; califica el año en curso de fase de crecimiento, en la que aspira a convertir el negocio de kimono existente en una base de ingresos estable y repetible y a construir una nueva cartera de negocios. Describe la economía japonesa como en recuperación moderada, con perspectivas empañadas por la inflación persistente, la política estadounidense, la volatilidad de los mercados financieros y el riesgo geopolítico.
El beneficio por acción cayó más que el beneficio porque el número de acciones aumentó casi a la mitad
El beneficio por acción cayó un 81,8%, más que el descenso del 73,2% del beneficio neto, porque el número medio de acciones en circulación subió a 20.699.526 desde 14.047.290, un aumento del 47,4%. Este documento no explica el aumento. Indica que las acciones en poder de un ESOP de retribución en acciones (335.800 en el trimestre del año anterior) se descontaban como autocartera y que el ESOP terminó en septiembre de 2025. Las acciones emitidas eran 21.614.700 tanto el 31 de marzo como el 30 de junio de 2026, con una autocartera de 915.186 acciones al cierre del trimestre. El beneficio diluido por acción fue de 1,24 yenes.
El balance se redujo ligeramente y la ratio de capital propio subió
El activo total cayó un 2,5% hasta 7.952 millones respecto al 31 de marzo de 2026. El activo corriente bajó un 3,2%, a 5.777 millones: el efectivo y los depósitos cayeron 79 millones, hasta 2.934 millones, por el pago del dividendo y la devolución de préstamos, las cuentas por cobrar bajaron 70 millones y las existencias de mercancía 24 millones. El pasivo cayó un 4,1% hasta 4.854 millones, con descensos de 67 millones en la provisión para bonificaciones, 44 millones en impuestos a pagar y 25 millones en préstamos a corto plazo, hasta 224 millones, mientras los pasivos contractuales subieron 50 millones. El pasivo corriente incluye además 1.160 millones de anticipos recibidos y 1.971 millones de depósitos recibidos, que el informe no comenta.
El patrimonio neto quedó prácticamente estable en 3.097 millones frente a 3.098 millones: los 26 millones de beneficio trimestral se compensaron con un pago de dividendos de 31 millones. Al reducirse el activo total, la ratio de capital propio subió del 37,9% al 38,9%. En virtud de un acuerdo de la junta general del 24 de junio de 2026, la empresa redujo su capital social en 542 millones y traspasó el importe íntegro a otras reservas de capital, dejando el capital en 100 millones; el informe señala que esto no afecta al patrimonio neto total.
Previsión sin cambios, y ya anticipa un año más débil
La previsión anual publicada el 11 de mayo de 2026 se mantuvo. Prevé ingresos de 6.070 millones (+2,0%), beneficio operativo de 158 millones (−38,9%), beneficio ordinario de 120 millones (−53,5%) y beneficio atribuible a los propietarios de la matriz de 104 millones (−52,9%), es decir, 5,03 yenes por acción. El primer trimestre aportó alrededor del 22% de los ingresos previstos y cerca de una sexta parte del beneficio operativo previsto; la empresa dice que va según el plan, y los envíos que salieron de este trimestre recaen en el segundo trimestre o después. La previsión de dividendo tampoco cambia: sin pago a cuenta y un dividendo final de 1,50 yenes, igual que en el ejercicio cerrado en marzo de 2026.
Como hecho posterior, el consejo acordó el 17 de julio de 2026 enajenar 40.600 acciones propias a dos consejeros como retribución en acciones restringidas, a 99 yenes por acción y por un total de 4.019.400 yenes, con fecha de enajenación el 14 de agosto de 2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.358 | 1.563 | −13,1% |
| Beneficio bruto (millones de ¥) | 833 | 944 | −11,7% |
| Margen bruto | 61,4% | 60,4% | +1,0 pt |
| Gastos de venta y administración (millones de ¥) | 807 | 837 | −3,7% |
| Beneficio operativo (millones de ¥) | 26 | 106 | −75,2% |
| Margen operativo | 1,9% | 6,8% | −4,9 pt |
| Beneficio ordinario (millones de ¥) | 26 | 104 | −74,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 26 | 97 | −73,2% |
| BPA (¥) | 1,26 | 6,92 | −81,8% |
| Resultado global (millones de ¥) | 31 | 97 | −67,7% |
| Número medio de acciones en circulación (1T) | 20.699.526 | 14.047.290 | +47,4% |
| Efectivo y depósitos (millones de ¥) | 2.934 | 3.013 | −2,6% |
| Activos totales (millones de ¥) | 7.952 | 8.160 | −2,5% |
| Patrimonio neto (millones de ¥) | 3.097 | 3.098 | −0,0% |
| Ratio de fondos propios | 38,9% | 37,9% | +1,0 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 6.070 | — | +2,0% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 158 | — | −38,9% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 120 | — | −53,5% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 104 | — | −52,9% |
| Previsión EF3/2027 — BPA (¥) | 5,03 | — | — |
| Dividendo anual por acción (¥) | 1,50 | 1,50 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.