Un beneficio triplicado por los costes de crédito
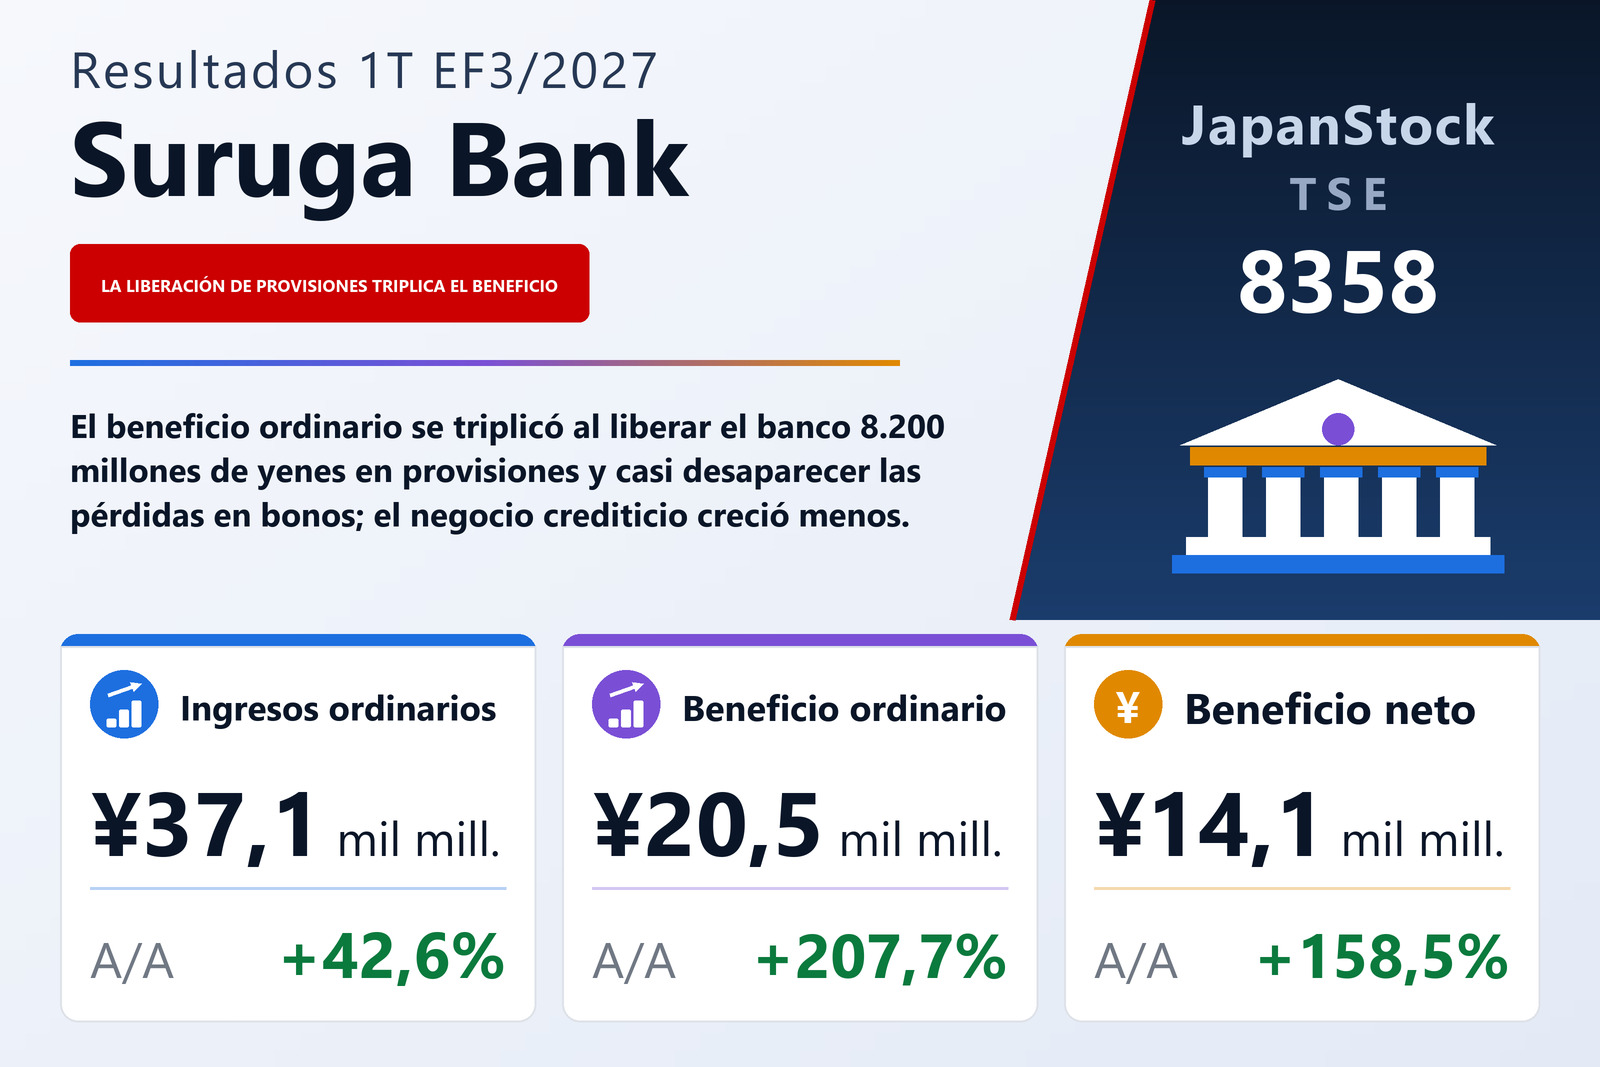
Suruga Bank Ltd. (TSE: 8358), que presenta un segmento bancario junto a filiales dedicadas a préstamos, arrendamiento, servicios administrativos, tarjetas de crédito y garantías de préstamos, publicó el 10 de agosto de 2026 sus resultados consolidados del trimestre comprendido entre el 1 de abril y el 30 de junio de 2026, elaborados conforme a las normas contables japonesas. Los ingresos ordinarios —la primera línea de la cuenta de un banco— aumentaron un 42,6% hasta 37.105 millones de yenes, el beneficio ordinario un 207,7% hasta 20.521 millones y el beneficio neto atribuible a la matriz un 158,5% hasta 14.086 millones. El beneficio por acción fue de 82,70 yenes frente a 29,88, y el resultado integral subió un 34,5% hasta 14.475 millones.
La explicación del propio banco es breve: los ingresos ordinarios crecieron por el aumento de los intereses de préstamos y por el registro de una reversión de la provisión para insolvencias, y los gastos ordinarios bajaron principalmente porque se redujeron las pérdidas por amortización de deuda pública y otros bonos. La cuenta de resultados muestra lo desigual del avance. Del aumento de 11.085 millones en los ingresos ordinarios, 7.314 millones procedieron de otros ingresos ordinarios, que saltaron de 3.079 a 10.393 millones. En el lado de los gastos, los otros gastos de explotación cayeron de 4.435 a 1.525 millones, lo que redujo los gastos ordinarios un 14,3% hasta 16.583 millones.
El suplemento individual de la matriz cuantifica ambas partidas. En el trimestre el banco liberó 8.171 millones de provisiones para insolvencias, porque las reversiones de provisiones generales y específicas superaron las nuevas dotaciones, y recuperó 824 millones de préstamos ya dados de baja, frente a 328 millones de saneamientos de créditos dudosos. Su coste neto de crédito fue, por tanto, un ingreso de 8.667 millones, frente a un ingreso de 935 millones un año antes. Las pérdidas en deuda pública y otros bonos se redujeron a 282 millones desde 3.951 millones.
El negocio principal creció con más moderación
Sin esas partidas, la actividad crediticia mejoró, pero no se triplicó. Los ingresos por intereses consolidados subieron un 16,4% hasta 23.069 millones, con los intereses de préstamos un 15,6% al alza hasta 18.759 millones y los intereses y dividendos de valores un 26,3% hasta 2.351 millones. Los costes de financiación se dispararon un 85,2% hasta 2.811 millones, casi todo intereses de depósitos, que pasaron de 1.517 a 2.794 millones. Los gastos generales y de administración bajaron un 4,3% hasta 9.272 millones.
En la matriz, el rendimiento de los préstamos subió 0,20 puntos porcentuales hasta el 2,99% y el coste de los depósitos 0,16 puntos hasta el 0,35%, con lo que el diferencial entre préstamos y depósitos quedó en el 1,52%, 0,01 puntos más. El beneficio bruto básico de explotación aumentó 2.267 millones hasta 19.062 millones y el beneficio neto básico de explotación 2.137 millones hasta 10.270 millones, con unos gastos que solo crecieron 129 millones hasta 8.791 millones; la ratio de eficiencia mejoró 5,4 puntos hasta el 46,1%. El beneficio ordinario individual fue de 20.228 millones, de los que 10.240 millones fueron resultados extraordinarios de explotación —entre ellos la reversión de provisiones y 1.219 millones de ganancias en acciones—, de modo que aproximadamente la mitad del beneficio del trimestre no procedió de la banca básica.
Segmentos
Los ingresos ordinarios del segmento bancario, incluidos los intersegmentos, crecieron un 46,1% hasta 34.850 millones y su beneficio de segmento un 212,2% hasta 20.228 millones, desde 6.479 millones. El segmento otros —los negocios de préstamos, arrendamiento, servicios administrativos, tarjetas de crédito y garantías de las filiales consolidadas— elevó sus ingresos ordinarios un 3,9% hasta 2.528 millones y su beneficio un 48,8% hasta 320 millones. Un ajuste de 27 millones, sobre todo amortización del fondo de comercio, concilia los segmentos con el beneficio ordinario consolidado.
Calidad de los activos y balance
La provisión para insolvencias del balance consolidado bajó de 76.632 millones a 31 de marzo de 2026 a 67.167 millones a 30 de junio de 2026. Los créditos declarados de la matriz conforme a la Ley de Reconstrucción Financiera sumaron 145.349 millones, frente a 181.883 millones un año antes, y su proporción sobre el crédito total cayó 2,2 puntos hasta el 6,02%. Excluidos los prestatarios en negociaciones organizadas con el banco, la ratio fue del 3,76% frente al 4,75%. La cobertura mediante garantías y avales fue del 83,72%.
El activo total ascendió a 3.561.131 millones, un 0,5% más que a 31 de marzo de 2026. Los préstamos aumentaron 12.070 millones hasta 2.410.864 millones y los valores 12.032 millones hasta 431.111 millones, mientras los depósitos retrocedieron 6.919 millones hasta 3.190.303 millones. El patrimonio neto creció un 2,2% hasta 330.472 millones, con una ratio de fondos propios del 9,2%; el banco precisa que no es la ratio de capital regulatoria. Esta, según la norma nacional y con Basilea III final aplicada íntegramente, fue del 12,02% en base consolidada, frente al 11,40%, y del 11,43% en la matriz.
En virtud de un acuerdo del consejo del 24 de abril de 2026, el banco amortizó 25.000 miles de acciones propias, lo que redujo el capital adicional y la autocartera en 28.956 millones cada uno; el saldo negativo resultante en otras reservas de capital se cargó contra las reservas por ganancias acumuladas, que bajaron 21.369 millones hasta 270.662 millones. Las acciones emitidas pasaron de 197.139.248 a 172.139.248. El número medio de acciones del trimestre fue de 170.332.484, frente a 182.300.700 un año antes, lo que explica que el beneficio por acción creciera más (176,8%) que el beneficio neto.
Previsiones y dividendo sin cambios
El banco mantuvo las previsiones publicadas el 14 de mayo de 2026. Para el ejercicio que termina el 31 de marzo de 2027 espera un beneficio ordinario de 47.500 millones (+33,7%) y un beneficio neto atribuible a la matriz de 32.000 millones (−7,8%), es decir, 187,72 yenes por acción; para el primer semestre prevé 25.000 millones (+49,3%) y 17.000 millones (+7,4%). El primer trimestre ya aporta el 43,2% de la previsión anual de beneficio ordinario y el 82,1% de la semestral. El documento no explica por qué se prevé una caída del beneficio neto mientras sube el ordinario; las cifras individuales que publica para el EF3/2026 muestran una carga fiscal de solo 680 millones sobre un beneficio antes de impuestos de 34.701 millones, frente a 6.284 millones sobre 20.144 millones solo en este trimestre.
El plan individual de la matriz supone un ingreso neto por costes de crédito de 5.000 millones en el semestre y de 6.000 millones en el ejercicio, cifras ya superadas por los 8.667 millones del primer trimestre. La previsión de dividendo se mantiene en 60,00 yenes por acción para el ejercicio, repartidos en 30,00 yenes a mitad de año y 30,00 al cierre, igual que los 60,00 yenes del EF3/2026 (22,00 a cuenta y 38,00 complementario).
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos ordinarios (millones de ¥) | 37.105 | 26.020 | +42,6% |
| — ingresos por intereses (millones de ¥) | 23.069 | 19.822 | +16,4% |
| —— intereses de préstamos (millones de ¥) | 18.759 | 16.221 | +15,6% |
| — otros ingresos ordinarios (millones de ¥) | 10.393 | 3.079 | +237,5% |
| Gastos ordinarios (millones de ¥) | 16.583 | 19.352 | −14,3% |
| — costes de financiación (millones de ¥) | 2.811 | 1.518 | +85,2% |
| — otros gastos de explotación (millones de ¥) | 1.525 | 4.435 | −65,6% |
| — gastos generales y de administración (millones de ¥) | 9.272 | 9.690 | −4,3% |
| Beneficio ordinario (millones de ¥) | 20.521 | 6.667 | +207,7% |
| Beneficio antes de impuestos (millones de ¥) | 20.437 | 6.612 | +209,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 14.086 | 5.448 | +158,5% |
| Resultado global (millones de ¥) | 14.475 | 10.758 | +34,5% |
| BPA (¥) | 82,70 | 29,88 | +176,8% |
| Segmento bancario — ingresos ordinarios (millones de ¥) | 34.850 | 23.859 | +46,1% |
| Segmento bancario — beneficio del segmento (millones de ¥) | 20.228 | 6.479 | +212,2% |
| Otros — ingresos ordinarios (millones de ¥) | 2.528 | 2.433 | +3,9% |
| Otros — beneficio del segmento (millones de ¥) | 320 | 215 | +48,8% |
| Activos totales (millones de ¥) | 3.561.131 | 3.543.585 | +0,5% |
| Depósitos (millones de ¥) | 3.190.303 | 3.197.222 | −0,2% |
| Préstamos y efectos descontados (millones de ¥) | 2.410.864 | 2.398.794 | +0,5% |
| Valores (millones de ¥) | 431.111 | 419.079 | +2,9% |
| Provisión para insolvencias (millones de ¥) | 67.167 | 76.632 | −12,4% |
| Patrimonio neto (millones de ¥) | 330.472 | 323.441 | +2,2% |
| Ratio de fondos propios | 9,2% | 9,1% | +0,1 pt |
| Ratio de adecuación de capital consolidado (norma nacional) | 12,02% | 11,40% | +0,62 pt |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 47.500 | — | +33,7% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 32.000 | — | −7,8% |
| Previsión EF3/2027 — BPA (¥) | 187,72 | — | — |
| Dividendo anual por acción (¥) | 60,00 | 60,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.