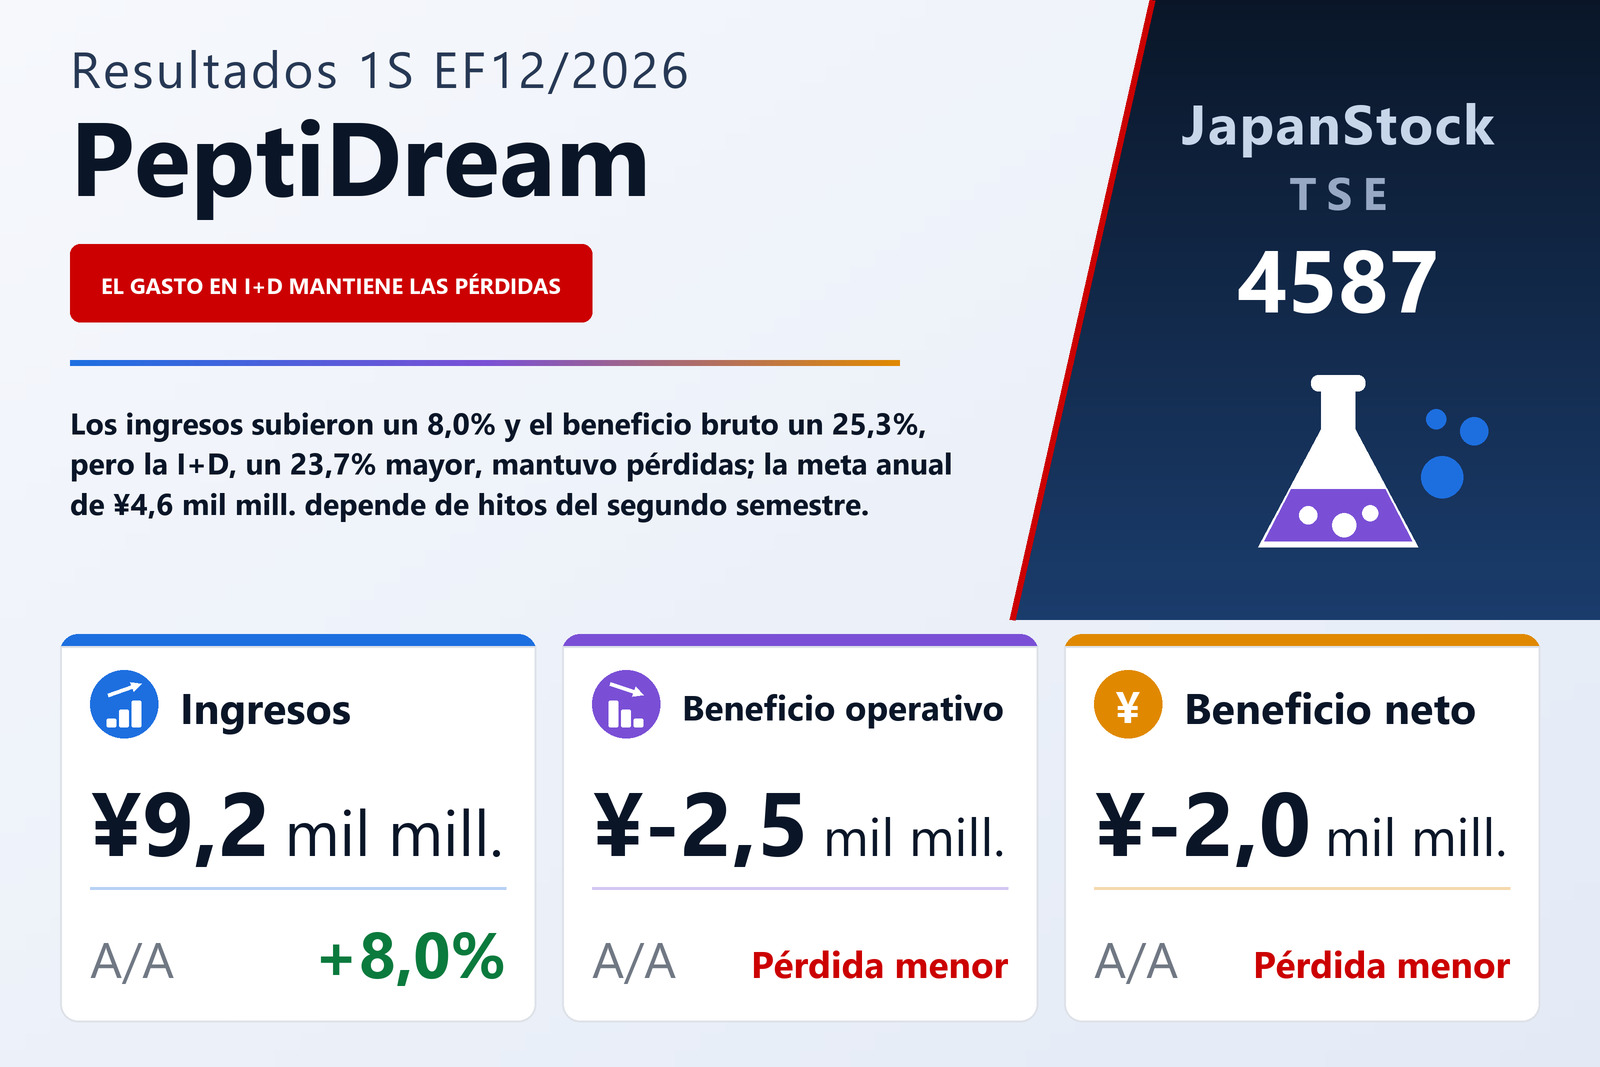
Los ingresos crecieron un 8% y el beneficio bruto un 25%, pero la I+D absorbió casi toda la mejora
PeptiDream Inc. (TSE: 4587), la compañía de descubrimiento de fármacos con sede en Kawasaki construida en torno a su plataforma de péptidos cíclicos PDPS, que además fabrica y vende radiofármacos en Japón a través de su filial íntegramente participada PDR Pharma, publicó el 12 de agosto de 2026 sus resultados consolidados del primer semestre, del 1 de enero al 30 de junio de 2026, bajo NIIF. Los ingresos crecieron un 8,0% hasta 9.226 millones de yenes. La pérdida operativa básica se redujo a 2.463 millones desde 2.607 millones, la pérdida operativa a 2.534 millones desde 2.625 millones, la pérdida antes de impuestos a 2.659 millones desde 2.862 millones y la pérdida atribuible a los propietarios de la matriz a 1.999 millones desde 2.122 millones, es decir, 15,51 yenes por acción frente a 16,40. El informe semestral no fue objeto de revisión por un auditor. Las acciones de la compañía cotizan en la Bolsa de Tokio.
La mejora se concentró casi por completo en la línea bruta. El coste de ventas bajó un 2,2% hasta 5.258 millones mientras los ingresos crecían, de modo que el beneficio bruto aumentó un 25,3% hasta 3.968 millones —802 millones más que un año antes— y el margen bruto se amplió del 37,1% al 43,0%. Casi todo eso se gastó más abajo. Los gastos de venta, generales y administrativos subieron un 5,1% hasta 3.838 millones, 187 millones más, y los gastos de investigación y desarrollo un 23,7% hasta 2.642 millones, 507 millones más; los otros gastos pasaron a 22 millones desde 5 millones. Las dos principales partidas de costes sumaron 6.481 millones, cerca del 70% de los ingresos, y la pérdida operativa mejoró solo en 91 millones.
Menores costes financieros y un crédito fiscal recortaron algo más la pérdida final
Por debajo de la línea operativa la diferencia se estrechó un poco más. Los ingresos financieros fueron de 135 millones frente a 162 millones, pero los gastos financieros bajaron a 258 millones desde 367 millones y la pérdida de las inversiones por el método de la participación se redujo a 1 millón desde 31 millones, de modo que la pérdida antes de impuestos mejoró en 202 millones, hasta 2.659 millones. El impuesto sobre beneficios fue un crédito de 660 millones, frente a un crédito de 740 millones un año antes, lo que dejó la pérdida neta en 1.999 millones. El beneficio operativo básico, la medida de rentabilidad recurrente de la compañía, excluye los efectos de la contabilidad de adquisiciones y los costes asociados a adquisiciones, que sumaron 70 millones frente a 18 millones; por eso la pérdida básica se redujo en 143 millones mientras la pérdida operativa contable lo hizo en 91 millones.
Los ingresos de descubrimiento de fármacos suben un 58% y el beneficio de radiofármacos cae un 44%
Los dos segmentos se movieron en direcciones opuestas. Descubrimiento y desarrollo de fármacos —investigación conjunta basada en PDPS, licencias de tecnología y la cartera propia— elevó sus ingresos un 57,9% hasta 1.201 millones desde 760 millones, y su pérdida de segmento se redujo a 2.731 millones desde 3.016 millones. La nota de ingresos muestra el origen del aumento: pagos iniciales, hitos y regalías por 200 millones frente a cero, ventas de productos de 299 millones frente a 80 millones y pagos de apoyo a la investigación de 565 millones frente a 507 millones, compensados en parte por otros ingresos, entre ellos cuotas de actualización tecnológica, de 135 millones frente a 172 millones. El informe no atribuye esos 200 millones a ningún socio concreto.
Radiofármacos, el negocio de isótopos diagnósticos y terapéuticos que gestiona PDR Pharma, es con diferencia el segmento mayor: los ingresos externos crecieron un 3,1% hasta 8.025 millones, o 8.537 millones incluyendo 511 millones de ingresos entre segmentos. Su beneficio de segmento, sin embargo, cayó un 44,4% hasta 242 millones desde 435 millones. En ventas, el informe señala que el FDG, el diagnóstico PET, se vendió con firmeza gracias a un uso más amplio del PET y a opciones de administración más flexibles, y que Amyvid creció por la mayor demanda de exploraciones PET de amiloide a medida que se extienden los fármacos dirigidos contra la beta-amiloide; no da ninguna razón para la caída del beneficio del segmento. La pérdida conjunta de ambos segmentos, de 2.489 millones, más 45 millones de amortización de intangibles adquiridos en una combinación de negocios, cuadra con la pérdida operativa.
La caja cayó 5.080 millones; el préstamo sindicado fue refinanciado
El activo total bajó un 6,2% hasta 72.225 millones desde 77.033 millones al 31 de diciembre de 2025, principalmente porque el efectivo y equivalentes cayó 5.080 millones hasta 23.602 millones. El pasivo se redujo 1.834 millones hasta 23.670 millones, con la deuda financiera 1.352 millones más baja. El préstamo sindicado se refinanció el 31 de marzo de 2026, lo que sacó la mayor parte de la deuda del pasivo corriente: los préstamos a corto plazo bajaron a 2.612 millones desde 17.041 millones y aparecieron préstamos a largo plazo de 13.076 millones donde antes no había ninguno. El patrimonio cayó un 5,8% hasta 48.555 millones, reducido por la pérdida del semestre y por un aumento de 818 millones de la autocartera, pero como el activo se contrajo más deprisa, la ratio de patrimonio subió del 66,9% al 67,2%.
La salida de caja operativa fue de 1.820 millones frente a 10.952 millones un año antes, cuando la compañía pagó 8.062 millones en impuestos sobre beneficios. Las actividades de inversión consumieron 613 millones, sobre todo 516 millones en inmovilizado material. La financiación consumió 2.709 millones: nuevos préstamos a largo plazo por 16.440 millones frente a devoluciones de 17.760 millones, más 997 millones destinados a recomprar acciones, lo que elevó la autocartera a 1.442.676 acciones desde 796.435. Como la pérdida operativa se prolongó desde el ejercicio anterior, el informe aborda directamente la continuidad de la empresa y concluye que, con la refinanciación completada y liquidez suficiente, no existe una incertidumbre significativa.
Previsión mantenida: un beneficio anual que depende del segundo semestre
PeptiDream mantuvo sin cambios su previsión para el EF12/2026: ingresos de 32.000 millones (+72,8%), beneficio operativo básico y beneficio operativo de 4.600 millones cada uno, beneficio antes de impuestos de 4.300 millones y beneficio atribuible a los propietarios de 3.000 millones. El primer semestre aportó el 28,8% de los ingresos previstos, así que la previsión implica unos ingresos del segundo semestre de unos 22.774 millones y un beneficio operativo del segundo semestre de unos 7.134 millones, tras un primer semestre en pérdidas. El informe indica de dónde se espera que procedan: pagos iniciales contractuales e ingresos por hitos de investigación y desarrollo en el negocio de descubrimiento de fármacos durante el segundo semestre. El 12 de agosto de 2026 la compañía anunció además el cobro de un pago por hito derivado del inicio de un ensayo de fase 1 de su radiofármaco dirigido a HER2, desarrollado con Novartis; el informe no indica el importe.
No se pagó dividendo en el semestre ni se prevé ninguno para el ejercicio, igual que en el EF12/2025. Los indicadores clave de la propia compañía sitúan el gasto anual en investigación y desarrollo en 6.445 millones frente a 5.022 millones en el EF12/2025 y la inversión en capital en 5.449 millones, con una plantilla prevista de 810 personas frente a 773 a finales de junio. Entre los hitos de la cartera recogidos en el informe, en junio de 2026 se administró la primera dosis a un paciente en un ensayo de fase 1 en Estados Unidos de PD-32766, el radiofármaco propio dirigido a CA9 para el carcinoma renal de células claras, y se completó la administración a pacientes en un ensayo japonés del diagnóstico PET de cáncer de próstata 64Cu-PSMA-I&T.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 9.226 | 8.543 | +8,0% |
| Beneficio bruto (millones de ¥) | 3.968 | 3.165 | +25,3% |
| Margen bruto | 43,0% | 37,1% | +5,9 pt |
| Gastos de venta y administración (millones de ¥) | 3.838 | 3.651 | +5,1% |
| Gastos de I+D (millones de ¥) | 2.642 | 2.135 | +23,7% |
| Beneficio operativo básico (millones de ¥) | −2.463 | −2.607 | pérdida reducida |
| Beneficio operativo (millones de ¥) | −2.534 | −2.625 | pérdida reducida |
| Beneficio antes de impuestos (millones de ¥) | −2.659 | −2.862 | pérdida reducida |
| Beneficio neto atribuible a la matriz (millones de ¥) | −1.999 | −2.122 | pérdida reducida |
| BPA (¥) | −15,51 | −16,40 | pérdida reducida |
| Descubrimiento y desarrollo de fármacos — ingresos (millones de ¥) | 1.201 | 760 | +57,9% |
| Descubrimiento y desarrollo de fármacos — beneficio del segmento (millones de ¥) | −2.731 | −3.016 | pérdida reducida |
| Radiofármacos — ingresos (millones de ¥) | 8.025 | 7.783 | +3,1% |
| Radiofármacos — beneficio del segmento (millones de ¥) | 242 | 435 | −44,4% |
| Activos totales (millones de ¥) | 72.225 | 77.033 | −6,2% |
| Patrimonio atribuible a la matriz (millones de ¥) | 48.555 | 51.528 | −5,8% |
| Ratio de fondos propios | 67,2% | 66,9% | +0,3 pt |
| Efectivo y equivalentes (millones de ¥) | 23.602 | 28.682 | −17,7% |
| Previsión EF12/2026 — ingresos (millones de ¥) | 32.000 | — | +72,8% |
| Previsión EF12/2026 — beneficio operativo básico (millones de ¥) | 4.600 | — | n.s. |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 4.600 | — | de pérdida a beneficio |
| Previsión EF12/2026 — beneficio antes de impuestos (millones de ¥) | 4.300 | — | n.s. |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 3.000 | — | n.s. |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.