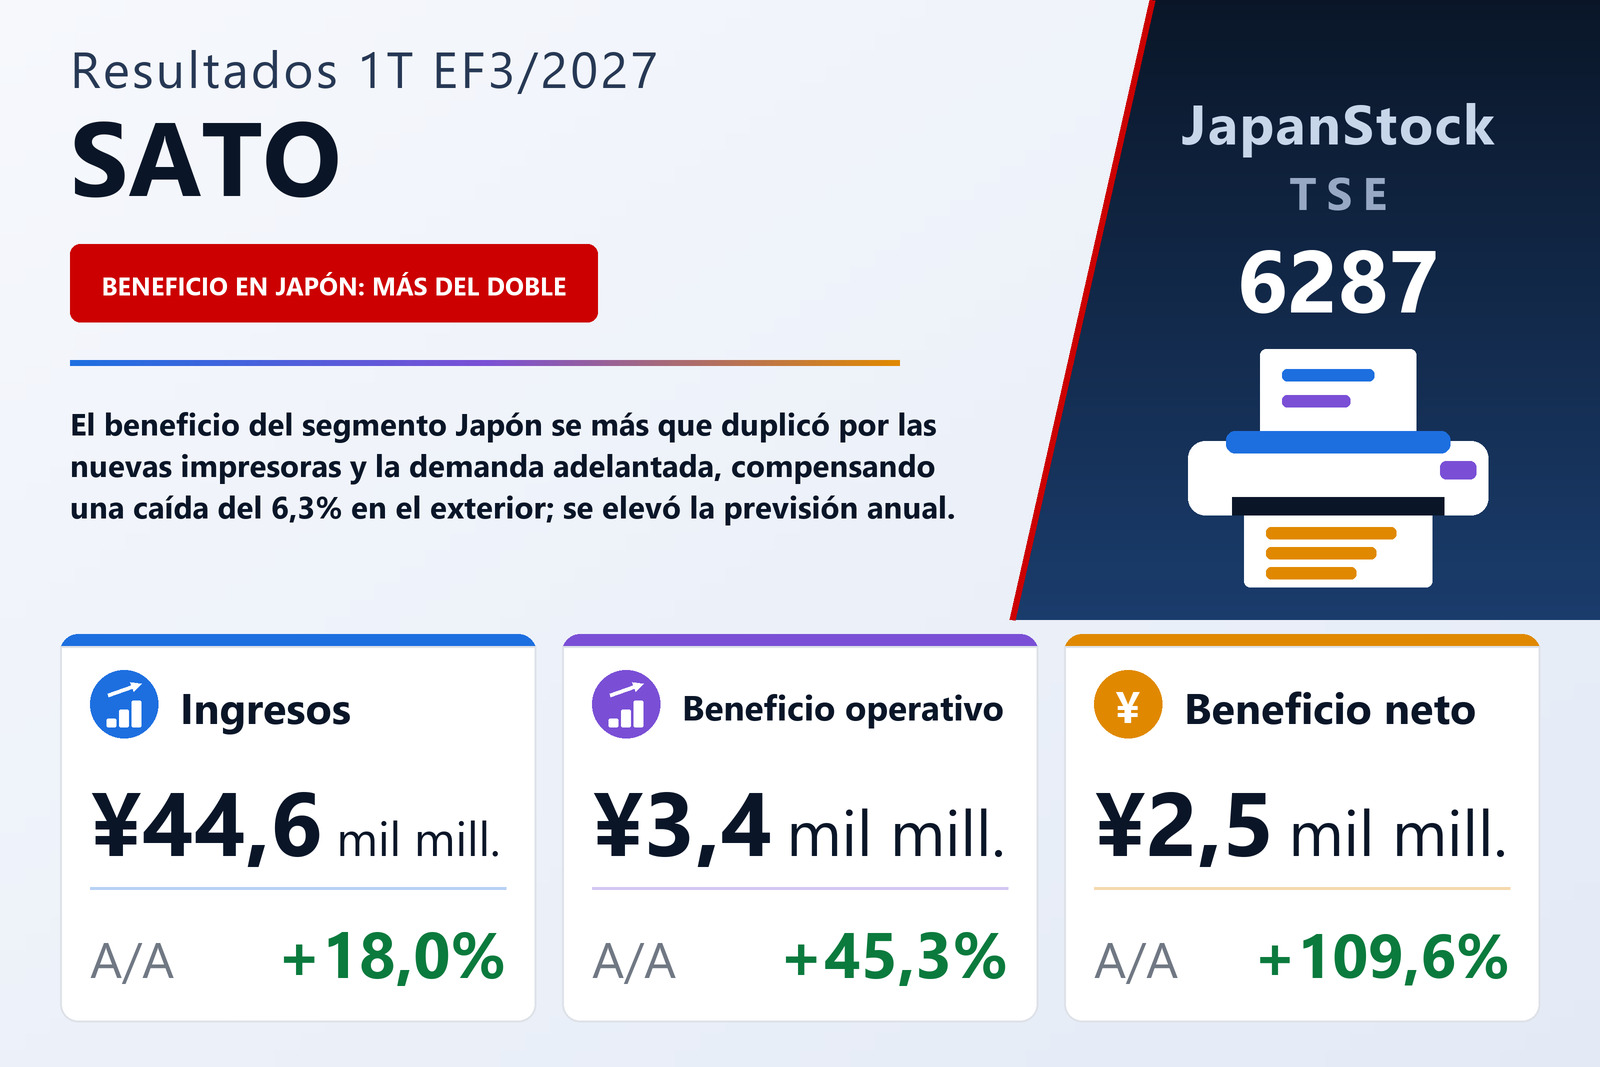
Ingresos +18,0%, beneficio operativo +45,3%: la mejora del margen vino de los gastos generales, no del beneficio bruto
SATO Corporation (TSE: 6287), el grupo de soluciones de identificación automática que vende impresoras y consumibles de etiquetado en Japón y en el exterior, publicó el 12 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 18,0% hasta 44.621 millones de yenes, el beneficio operativo un 45,3% hasta 3.429 millones, el beneficio ordinario un 72,1% hasta 3.245 millones y el beneficio atribuible a los propietarios de la matriz un 109,6% hasta 2.538 millones, para un resultado de 78,18 yenes por acción frente a 37,31. El informe identifica la Bolsa de Tokio como mercado de cotización.
La mejora del margen no se logró en la línea bruta. El coste de ventas subió un 17,8% hasta 26.497 millones, casi al mismo ritmo que los ingresos, de modo que el beneficio bruto creció un 18,2% hasta 18.123 millones y el margen bruto apenas se movió, del 40,5% al 40,6%. La mejora vino de los gastos generales: los gastos de venta, generales y administrativos aumentaron un 13,3% hasta 14.694 millones, casi cinco puntos menos que los ingresos, y ese diferencial bastó para elevar el margen operativo del 6,2% al 7,7%. Aun así, esos gastos crecieron 1.721 millones en términos absolutos, y el informe atribuye parte del aumento en Japón a la inversión en capital humano y a costes puntuales ligados a operaciones de M&A.
Unos cargos no operativos menores ampliaron la mejora al 72% en la línea ordinaria
El beneficio ordinario creció más deprisa que el operativo porque los gastos no operativos se redujeron casi a la mitad, hasta 390 millones desde 686 millones. Las pérdidas por diferencias de cambio bajaron a 67 millones desde 261 millones, los gastos por intereses a 143 millones desde 203 millones y la pérdida por posición monetaria neta a 118 millones desde 153 millones, mientras que los ingresos no operativos se mantuvieron prácticamente estables en 206 millones. Las partidas extraordinarias fueron irrelevantes —14 millones de ganancias y 3 millones de pérdidas, frente a un trimestre del año anterior que incluyó 58 millones de pérdidas por reestructuración—, de modo que el beneficio antes de impuestos alcanzó 3.255 millones, un 78,9% más.
Los impuestos sobre beneficios solo subieron a 678 millones desde 557 millones, una carga de alrededor del 20,8% del beneficio antes de impuestos frente al 30,6% un año antes, y por eso la última línea creció todavía más: el beneficio atribuible a los propietarios de la matriz se más que duplicó, hasta 2.538 millones desde 1.211 millones. El informe no explica la menor carga fiscal. El resultado global fue de 4.390 millones, un 105,0% más, y el ajuste por conversión de moneda extranjera del balance aumentó en 1.537 millones durante el trimestre.
Japón más que duplicó su beneficio; el exterior aumentó ingresos pero ganó menos
SATO presenta dos segmentos, ambos dentro de su negocio de soluciones de identificación automática. Japón registró ingresos externos de 22.858 millones, un 19,7% más, y un beneficio de segmento de 1.850 millones, un 114,0% más. Según el informe, los ingresos de mecatrónica crecieron por las mayores ventas de impresoras tras el lanzamiento de nuevos modelos, y los de consumibles también aumentaron —de forma desigual según mercados y sectores— por la demanda adelantada ante el empeoramiento de la situación en Oriente Medio y las revisiones de precios. Los gastos de venta y administración crecieron por la inversión en capital humano y por costes puntuales ligados a M&A, pero el aumento de ingresos y una mejor combinación de productos los compensaron con creces.
En el exterior, los ingresos externos subieron un 16,1% hasta 21.762 millones, pero solo un 2,1% sin efectos de divisa, y el beneficio de segmento cayó un 6,3% hasta 1.526 millones. El negocio base se mantuvo firme en todas las regiones, según el informe, mientras que las sociedades especializadas en etiquetas primarias perdieron ingresos en moneda local porque la competencia en Europa, que se había suavizado temporalmente, volvió a niveles normales; la debilidad del yen convirtió ese retroceso en crecimiento en yenes. En beneficio, el negocio base se vio lastrado por mayores costes en Europa, incluidos los gastos de venta y administración, y, en Asia y Oceanía, por el fin del impulso que un gran pedido había dado a los márgenes de fábrica un año antes; las sociedades de etiquetas primarias también ganaron menos por los mayores costes europeos. El beneficio de los dos segmentos suma 3.376 millones, que el informe concilia con el beneficio operativo consolidado de 3.429 millones mediante un ajuste de existencias de 52 millones.
Una adquisición que ya está en el balance pero aún no en los resultados
Durante el trimestre, SATO adquirió el 15 de junio de 2026 la totalidad de los derechos de voto de Hiranoya Bussan Co., Ltd., fabricante y vendedor de materiales de envasado para alimentos y productos de uso cotidiano, y la consolidó junto con su filial. La compañía presenta la operación como una ampliación de su base en envasado inteligente, que considera un nuevo ámbito de crecimiento dentro de su concepto Perfect and Unique Tagging. El precio de compra fue de 2.119 millones en efectivo, los costes de asesoramiento y otros gastos de adquisición ascendieron a 215 millones y se registró un fondo de comercio provisional de 843 millones en el segmento de Japón, ya que la asignación del precio de compra aún no ha concluido. Como la fecha de adquisición a efectos contables es el 30 de junio y la sociedad adquirida cierra su ejercicio en diciembre, solo se consolidó su balance; ninguno de sus resultados figura en la cuenta de resultados del trimestre.
La deuda financió la mayor parte del crecimiento del balance
El activo total subió un 9,0% hasta 158.556 millones desde 145.459 millones a 31 de marzo de 2026. El activo corriente aumentó en 7.627 millones, sobre todo por el efectivo y depósitos (+3.497 millones) y las cuentas por cobrar y activos contractuales (+1.711 millones), y el activo no corriente en 5.469 millones, principalmente por edificios y construcciones (+1.984 millones) y fondo de comercio (+839 millones). Los préstamos a corto plazo aumentaron en 5.284 millones hasta 6.384 millones y los préstamos a largo plazo en 2.693 millones hasta 13.680 millones, con lo que ambos sumaron 20.064 millones frente a 12.086 millones. El patrimonio neto solo subió un 3,5% hasta 92.747 millones, por un aumento de 1.299 millones en las reservas por ganancias acumuladas y por el ajuste de conversión, de modo que la ratio de fondos propios bajó del 58,6% al 55,6%.
Las actividades de explotación generaron 2.206 millones frente a 1.851 millones un año antes, pese a que los impuestos pagados subieron a 1.463 millones desde 422 millones. Las actividades de inversión consumieron 2.559 millones, incluidos 889 millones por las acciones de las filiales recién consolidadas, 1.113 millones en inmovilizado material y 754 millones en activos intangibles. Las actividades de financiación aportaron 3.421 millones, sobre todo por un aumento neto de 5.116 millones en préstamos a corto plazo menos 1.214 millones de dividendos pagados, y el efectivo y equivalentes cerró el trimestre en 29.721 millones, 3.286 millones más.
Previsión elevada y una recompra de hasta 2.000 millones aprobada el mismo día
SATO revisó en este informe su previsión consolidada del EF3/2027, en atención a la evolución del trimestre. Ahora espera unos ingresos de 172.000 millones (+5,2%), frente a los 168.500 millones anteriores; un beneficio operativo de 12.100 millones (+9,6%), frente a 11.700 millones; un beneficio ordinario de 11.600 millones (+17,4%), frente a 11.200 millones, y un beneficio atribuible a los propietarios de 7.700 millones (+51,4%), frente a 7.400 millones, para un beneficio por acción de 239,29 yenes. La previsión para el primer semestre es de 86.100 millones de ingresos (+10,0%) y 6.000 millones de beneficio operativo (+17,6%). Los tipos de cambio supuestos para el ejercicio son 155 yenes por dólar y 180 yenes por euro.
El primer trimestre aportó el 25,9% de los ingresos anuales previstos, el 28,3% del beneficio operativo previsto y el 33,0% del beneficio neto previsto. Frente a la previsión semestral el perfil es más marcado: los 3.429 millones recién contabilizados son el 57,2% de los 6.000 millones previstos para el semestre, lo que implica un beneficio operativo en el segundo trimestre de unos 2.571 millones, inferior al del primero, y el informe no explica por qué. La previsión de dividendo se mantiene en 40,00 yenes tanto a mitad de ejercicio como al cierre, un total anual de 80,00 yenes frente a 76,00, un 5,3% más. Como hecho posterior, el consejo acordó el 12 de agosto de 2026 recomprar hasta 1.000.000 de acciones —el 3,1% de las acciones en circulación excluida la autocartera— por un máximo de 2.000 millones de yenes mediante compras en el mercado de la Bolsa de Tokio entre el 13 de agosto de 2026 y el 26 de febrero de 2027, y amortizar todas las acciones así adquiridas el 19 de marzo de 2027, con el fin de mejorar la eficiencia del capital y la retribución al accionista.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 44.621 | 37.829 | +18,0% |
| Beneficio bruto (millones de ¥) | 18.123 | 15.332 | +18,2% |
| Margen bruto | 40,6% | 40,5% | +0,1 pt |
| Gastos de venta y administración (millones de ¥) | 14.694 | 12.973 | +13,3% |
| Beneficio operativo (millones de ¥) | 3.429 | 2.359 | +45,3% |
| Margen operativo | 7,7% | 6,2% | +1,5 pt |
| Beneficio ordinario (millones de ¥) | 3.245 | 1.885 | +72,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 2.538 | 1.211 | +109,6% |
| Resultado global (millones de ¥) | 4.390 | 2.142 | +105,0% |
| BPA (¥) | 78,18 | 37,31 | +109,5% |
| Soluciones de identificación automática (Japón) — ingresos (millones de ¥) | 22.858 | 19.091 | +19,7% |
| Soluciones de identificación automática (Japón) — beneficio del segmento (millones de ¥) | 1.850 | 864 | +114,0% |
| Soluciones de identificación automática (exterior) — ingresos (millones de ¥) | 21.762 | 18.737 | +16,1% |
| Soluciones de identificación automática (exterior) — beneficio del segmento (millones de ¥) | 1.526 | 1.629 | −6,3% |
| Activos totales (millones de ¥) | 158.556 | 145.459 | +9,0% |
| Patrimonio neto (millones de ¥) | 92.747 | 89.585 | +3,5% |
| Ratio de fondos propios | 55,6% | 58,6% | −3,0 pt |
| Préstamos a corto y largo plazo (millones de ¥) | 20.064 | 12.086 | +66,0% |
| Flujo de caja operativo (millones de ¥) | 2.206 | 1.851 | +19,2% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 172.000 | — | +5,2% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 12.100 | — | +9,6% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 11.600 | — | +17,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 7.700 | — | +51,4% |
| Previsión EF3/2027 — BPA (¥) | 239,29 | — | — |
| Dividendo anual por acción (¥) | 80,00 | 76,00 | +5,3% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.