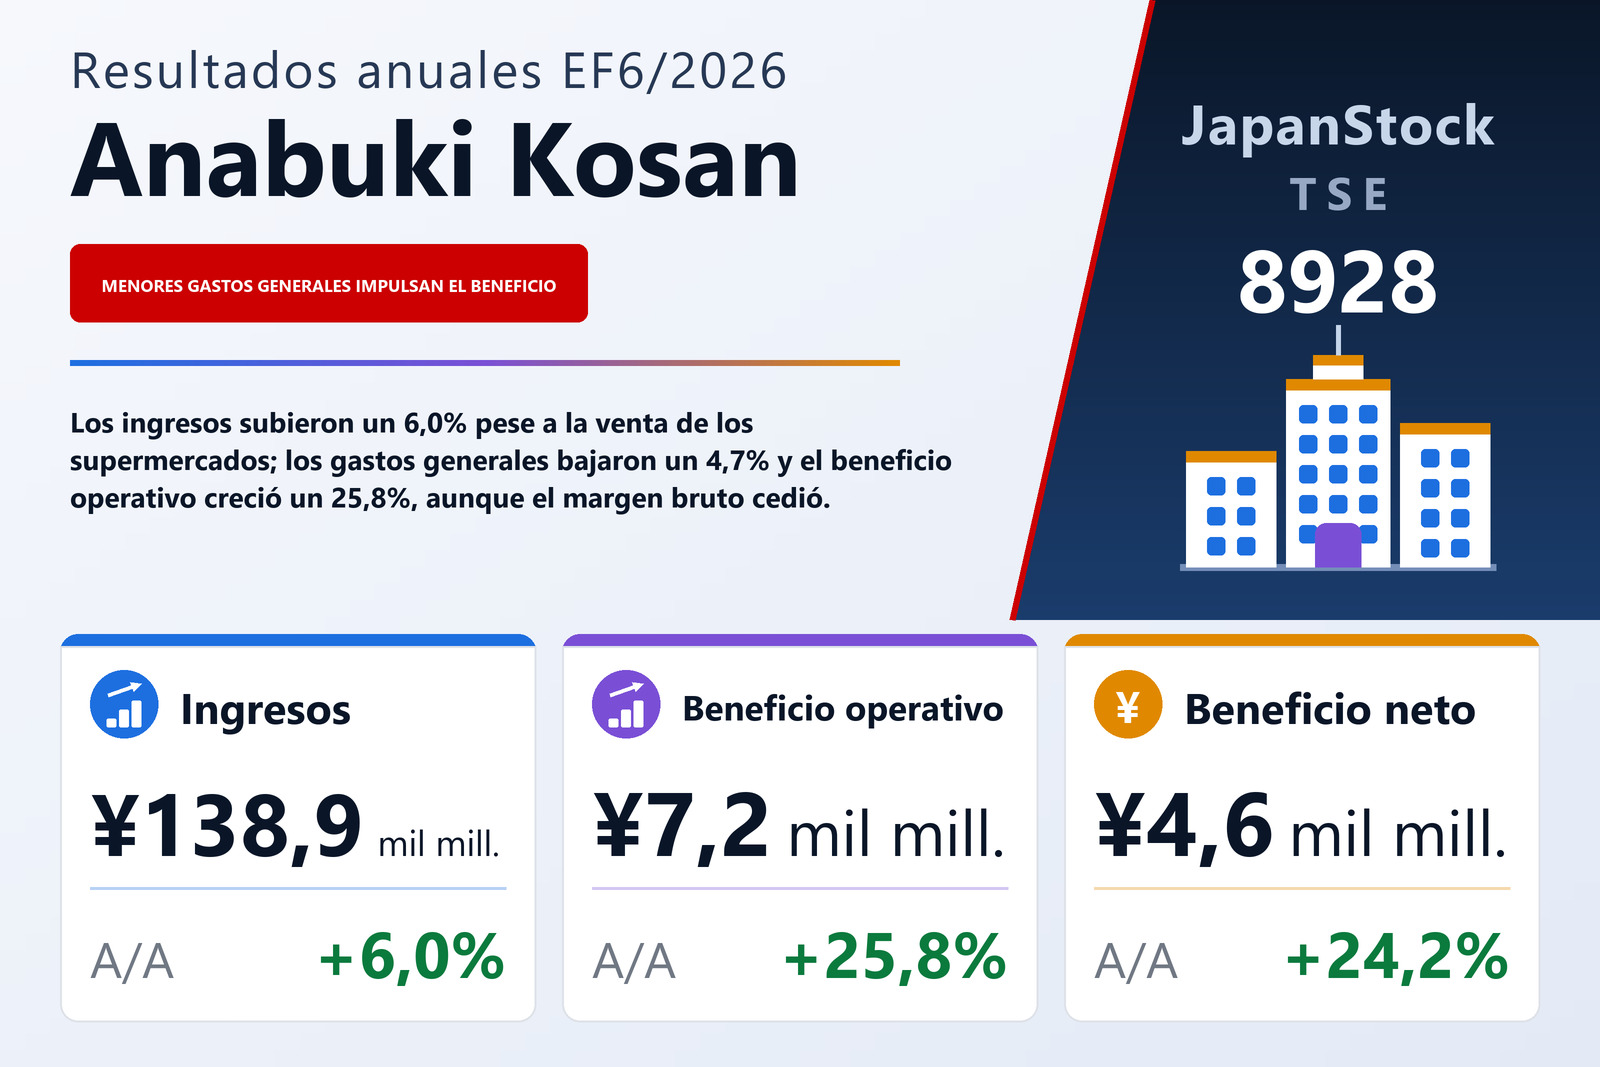
Los ingresos suben un 6,0% pese a la salida del negocio de supermercados
Anabuki Kosan Inc. (TSE: 8928), promotora de viviendas en régimen de condominio cuyo grupo gestiona además negocios de trabajo temporal, gestión de instalaciones, atención a mayores, energía y viajes, publicó el 12 de agosto de 2026 sus resultados consolidados del ejercicio comprendido entre el 1 de julio de 2025 y el 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 6,0% hasta 138.877 millones de yenes, el beneficio operativo un 25,8% hasta 7.157 millones, el beneficio ordinario un 36,9% hasta 7.689 millones y el beneficio atribuible a los propietarios de la matriz un 24,2% hasta 4.621 millones, para un resultado de 433,28 yenes por acción frente a 348,98.
La comparación de ingresos incluye un cambio de perímetro. El 1 de julio de 2025, primer día del ejercicio, la compañía vendió la totalidad de las acciones de la filial consolidada que explotaba su negocio de supermercados y suprimió el segmento de Distribución minorista. Un año antes, ese segmento había registrado ventas externas de 7.596 millones y una pérdida de segmento de 193 millones. El grupo añadió así 7.904 millones de ingresos a pesar de desprenderse de un negocio de tamaño casi equivalente, y los seis segmentos que le quedan aumentaron todos sus ventas.
El margen bruto cedió; los menores gastos generales sostuvieron el beneficio operativo
La mejora del beneficio no vino del margen bruto. El coste de ventas subió un 7,1% hasta 112.141 millones, más que los ingresos, de modo que el beneficio bruto solo avanzó un 1,9% hasta 26.735 millones y el margen bruto se redujo del 20,0% al 19,3%. Lo que movió la línea operativa fueron los gastos de venta, generales y de administración, que bajaron un 4,7% hasta 19.577 millones desde 20.541 millones. Esa reducción de 964 millones, sumada a 503 millones más de beneficio bruto, explica el aumento de 1.467 millones del beneficio operativo, y el margen operativo pasó del 4,3% al 5,2%. El informe no explica la caída de esos gastos; coincide con la salida del negocio de supermercados, pero la compañía no relaciona ambos hechos.
Por debajo de la línea operativa: ganancia cambiaria, reversión de provisiones y más intereses
El beneficio ordinario creció más que el operativo porque el saldo no operativo pasó de un gasto neto de unos 71 millones a un ingreso neto de unos 531 millones. Las cuentas muestran una ganancia cambiaria de 455 millones frente a una pérdida de 33 millones un año antes y una reversión de la provisión para insolvencias de 384 millones frente a 49 millones, compensadas en parte por la caída de los ingresos por subvenciones a 563 millones desde 750 millones y por un aumento de los gastos financieros del 28,2% hasta 1.034 millones. Las partidas extraordinarias restaron después 166 millones netos: ganancias de 175 millones, casi todas por venta de inmovilizado, frente a pérdidas de 342 millones, entre ellas deterioros de 223 millones, una pérdida de 57 millones por la venta de acciones de empresas asociadas y una minusvalía de 53 millones en valores de inversión.
El beneficio antes de impuestos fue de 7.523 millones, un 35,1% más, pero el impuesto sobre beneficios aumentó un 56,3% hasta 2.886 millones, lo que elevó el tipo efectivo a cerca del 38% desde cerca del 33%; por eso el beneficio atribuible a la matriz creció un más moderado 24,2%. El resultado global fue de 4.817 millones, un 27,2% más.
El negocio inmobiliario aporta los ingresos; energía e instalaciones, el crecimiento del beneficio
Inmobiliario, el segmento principal, elevó sus ventas externas un 12,1% hasta 103.511 millones, pero su beneficio de segmento solo un 2,6% hasta 5.593 millones. Las viviendas nuevas contabilizadas como ingreso bajaron un 5,9% hasta 1.739 y los contratos un 3,2% hasta 1.595, mientras la compañía entregó 11 edificios completos de viviendas de alquiler Glorio, una serie que desarrolla sobre todo en el área metropolitana de Tokio, frente a 10. Describe la demanda inversora de inmuebles de inversión como sólida gracias al turismo receptivo y a la debilidad del yen, y el mercado de vivienda nueva como un entorno que sigue exigiendo cautela por los precios elevados, las previsibles subidas de los tipos hipotecarios y el encarecimiento del suelo y de la construcción. Al cierre ya tenía contratadas 1.470 viviendas para ingresos del EF6/2027 o posteriores, y el stock terminado sin vender se limitaba a 15 viviendas, todas en proyectos compartidos con otros promotores. El negocio de compra y reventa de pisos usados tenía 1.117 unidades, un 1,6% menos.
Los segmentos menores se movieron con más fuerza. Energía, que suministra electricidad a edificios de viviendas mediante la compra conjunta en alta tensión, elevó sus ventas un 17,3% hasta 9.576 millones y pasó a un beneficio de segmento de 815 millones desde una pérdida de 70 millones, gracias al mayor consumo eléctrico por el clima, a los menores costes de aprovisionamiento y a los encargos de obras eléctricas; ya da servicio a 62.025 viviendas en 952 edificios. Gestión de instalaciones, liderada por hoteles y áreas de servicio de autopista, aumentó sus ventas un 14,5% hasta 8.843 millones y más que triplicó su beneficio hasta 325 millones; el informe cita la Expo 2025 de Osaka-Kansai y la Trienal de Setouchi 2025. Servicios de recursos humanos creció un 8,0% en ventas hasta 6.405 millones y un 52,6% en beneficio hasta 414 millones, y Atención a mayores y servicios médicos creció un 9,5% en ventas hasta 7.644 millones y un 23,6% en beneficio hasta 238 millones, con 39 centros y 1.783 habitaciones. Turismo aumentó sus ventas un 7,3% hasta 2.259 millones, pero cayó a una pérdida de 2 millones desde un beneficio de 39 millones por el encarecimiento del transporte y el alojamiento.
La acumulación de existencias consumió caja y la deuda la financió
El activo total creció un 6,1% hasta 157.214 millones a 30 de junio de 2026, sobre todo porque los inmuebles destinados a la venta aumentaron en 5.655 millones hasta 48.125 millones; los inmuebles en curso también subieron, hasta 62.803 millones desde 58.814 millones. El patrimonio neto creció un 9,4% hasta 47.764 millones y la ratio de capital propio mejoró del 29,4% al 30,3%. El flujo de caja operativo fue una salida de 4.537 millones frente a una entrada de 55 millones, principalmente por el aumento de las existencias en 9.718 millones; las actividades de inversión consumieron 1.642 millones, sobre todo en aportaciones de capital, y las de financiación aportaron 5.525 millones, principalmente de préstamos a largo plazo. La tesorería cerró el ejercicio en 6.635 millones, 336 millones menos.
Previsión: más beneficio operativo y menos beneficio neto sin la ganancia cambiaria
Para el EF6/2027 la compañía prevé unos ingresos de 145.000 millones (+4,4%), un beneficio operativo de 7.700 millones (+7,6%), un beneficio ordinario de 7.000 millones (−9,0%) y un beneficio atribuible a la matriz de 4.500 millones (−2,6%), o 421,87 yenes por acción. Atribuye los descensos previstos del beneficio ordinario y neto principalmente a la ganancia cambiaria de 455 millones registrada en el EF6/2026. El beneficio ordinario previsto queda 700 millones por debajo del operativo previsto, lo que implica volver a un gasto no operativo neto tras el ingreso neto de este año.
El dividendo anual del EF6/2026 se elevó a 78,00 yenes desde 58,00, con 32,00 yenes a cuenta y 46,00 yenes al cierre, para una tasa de reparto del 18,0% frente al 16,6%; el pago está previsto a partir del 30 de septiembre de 2026. Para el EF6/2027 la compañía prevé 80,00 yenes, repartidos en 40,00 y 40,00, con una tasa de reparto del 19,0%.
| Indicador | EF6/2026 | EF6/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 138.877 | 130.973 | +6,0% |
| Beneficio bruto (millones de ¥) | 26.735 | 26.232 | +1,9% |
| Margen bruto | 19,3% | 20,0% | −0,7 pt |
| Gastos de venta y administración (millones de ¥) | 19.577 | 20.541 | −4,7% |
| Beneficio operativo (millones de ¥) | 7.157 | 5.690 | +25,8% |
| Margen operativo | 5,2% | 4,3% | +0,9 pt |
| Beneficio ordinario (millones de ¥) | 7.689 | 5.618 | +36,9% |
| Beneficio antes de impuestos (millones de ¥) | 7.523 | 5.567 | +35,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 4.621 | 3.722 | +24,2% |
| Resultado global (millones de ¥) | 4.817 | 3.788 | +27,2% |
| BPA (¥) | 433,28 | 348,98 | +24,2% |
| Inmobiliario — ingresos (millones de ¥) | 103.511 | 92.363 | +12,1% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 5.593 | 5.453 | +2,6% |
| Servicios de recursos humanos — ingresos (millones de ¥) | 6.405 | 5.932 | +8,0% |
| Servicios de recursos humanos — beneficio del segmento (millones de ¥) | 414 | 271 | +52,6% |
| Gestión de instalaciones — ingresos (millones de ¥) | 8.843 | 7.725 | +14,5% |
| Gestión de instalaciones — beneficio del segmento (millones de ¥) | 325 | 96 | +237,0% |
| Atención a mayores y servicios médicos — ingresos (millones de ¥) | 7.644 | 6.982 | +9,5% |
| Atención a mayores y servicios médicos — beneficio del segmento (millones de ¥) | 238 | 192 | +23,6% |
| Energía — ingresos (millones de ¥) | 9.576 | 8.165 | +17,3% |
| Energía — beneficio del segmento (millones de ¥) | 815 | −70 | de pérdida a beneficio |
| Turismo — ingresos (millones de ¥) | 2.259 | 2.106 | +7,3% |
| Turismo — beneficio del segmento (millones de ¥) | −2 | 39 | de beneficio a pérdida |
| Activos totales (millones de ¥) | 157.214 | 148.139 | +6,1% |
| Patrimonio neto (millones de ¥) | 47.764 | 43.653 | +9,4% |
| Ratio de fondos propios | 30,3% | 29,4% | +0,9 pt |
| Flujo de caja operativo (millones de ¥) | −4.537 | 55 | n.s. |
| Previsión EF6/2027 — ingresos (millones de ¥) | 145.000 | — | +4,4% |
| Previsión EF6/2027 — beneficio operativo (millones de ¥) | 7.700 | — | +7,6% |
| Previsión EF6/2027 — beneficio ordinario (millones de ¥) | 7.000 | — | −9,0% |
| Previsión EF6/2027 — beneficio neto (millones de ¥) | 4.500 | — | −2,6% |
| Previsión EF6/2027 — BPA (¥) | 421,87 | — | −2,6% |
| Dividendo anual por acción (¥) | 80,00 | 78,00 | +2,6% |
| Dividendo anual por acción, EF6/2026 (yenes) | 78,00 | 58,00 | +34,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.