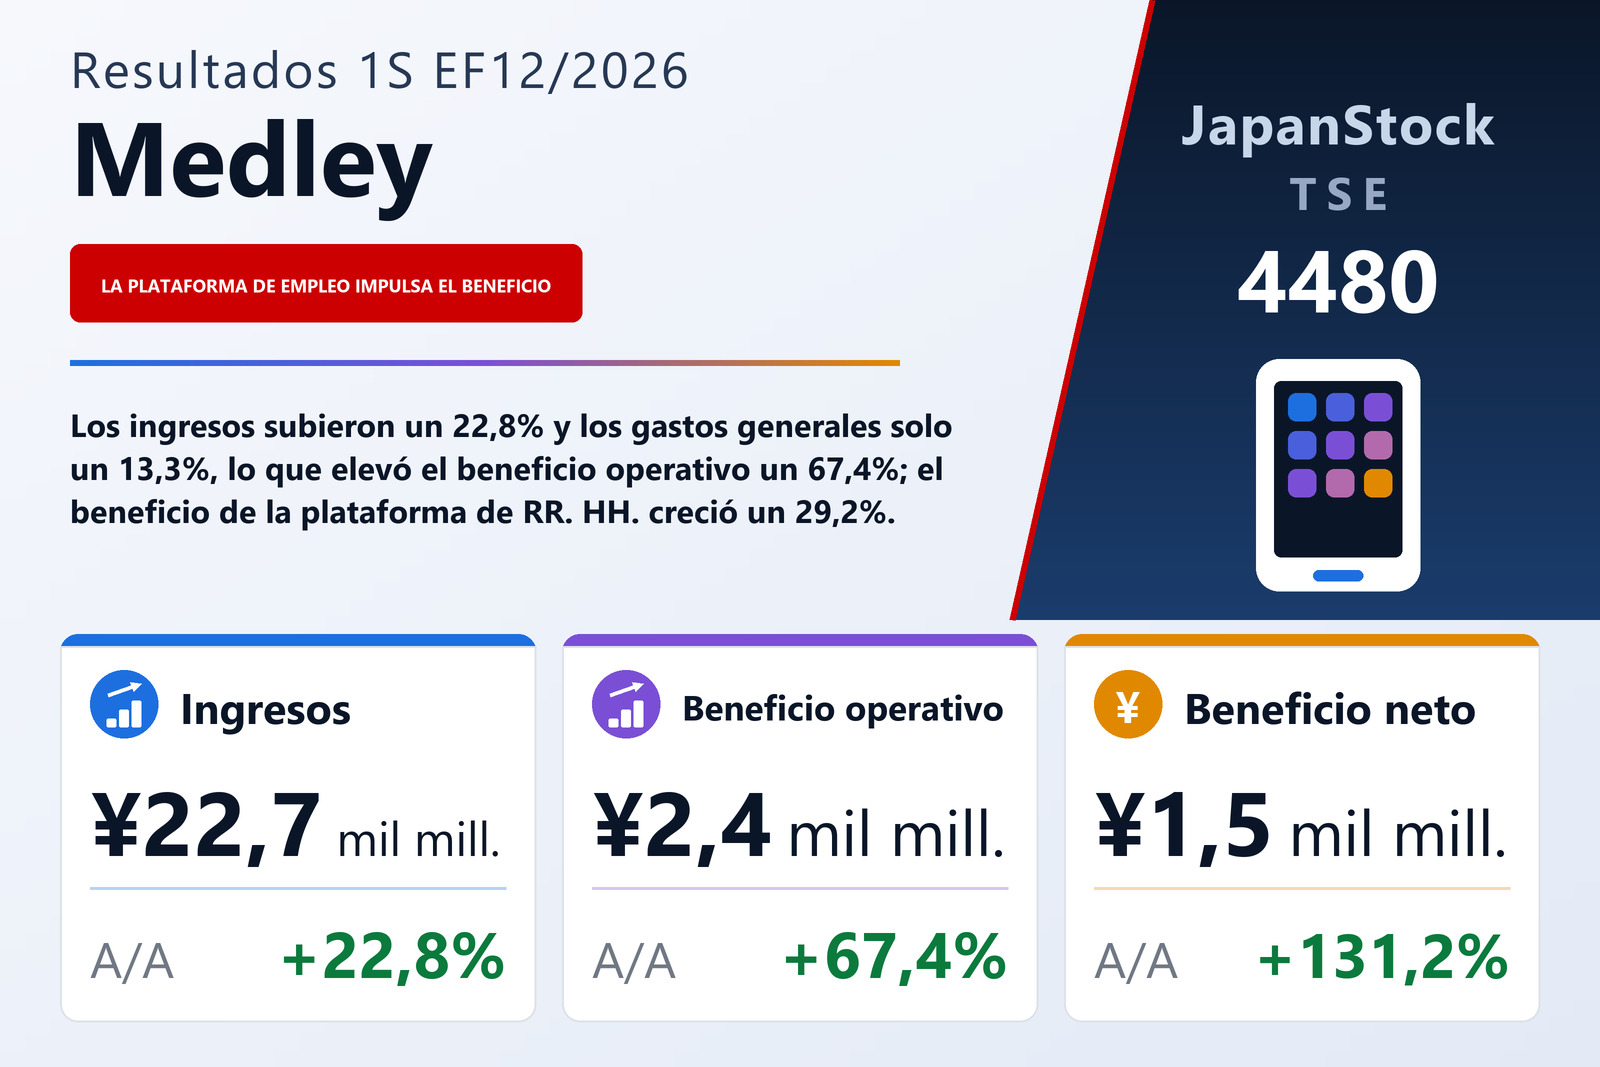
Los ingresos crecieron un 22,8% y los gastos generales un 13,3%: esa diferencia es el semestre
Medley, Inc. (TSE: 4480), que opera una plataforma de contratación para centros médicos y de cuidados de larga duración junto con software en la nube para instituciones médicas, publicó el 13 de agosto de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 22,8% hasta 22.683 millones de yenes, el beneficio operativo un 67,4% hasta 2.446 millones, el beneficio ordinario un 77,6% hasta 2.802 millones y el beneficio atribuible a los propietarios de la matriz un 131,2% hasta 1.497 millones, para un resultado de 49,45 yenes por acción frente a 20,05. El informe indica la Bolsa de Tokio como mercado de cotización de la compañía.
La mejora no vino de la línea bruta. El coste de ventas subió un 27,2% hasta 8.863 millones, más deprisa que los ingresos, de modo que el beneficio bruto creció a un ritmo menor, un 20,2% hasta 13.819 millones, y el margen bruto bajó del 62,3% al 60,9%. Vino de los gastos generales: los gastos de venta, generales y administrativos aumentaron un 13,3% hasta 11.373 millones, muy por debajo del crecimiento de los ingresos, lo que elevó el margen operativo del 7,9% al 10,8%, aun cuando la compañía afirma que siguió invirtiendo en marketing, en su sistema de formación en línea, en reforzar la organización del negocio médico y en nuevas funciones de IA. Medley publica también el EBITDA, que define como beneficio operativo más amortización del inmovilizado, amortización del fondo de comercio y gasto por remuneración en acciones; con esa medida el semestre generó 3.866 millones, un 43,4% más, con un margen del 17,0% frente al 14,6%. El estado de flujos de efectivo muestra los dos mayores ajustes: amortización del inmovilizado de 551 millones y amortización del fondo de comercio de 710 millones.
Los ingresos por acuerdos y una menor carga fiscal llevaron el beneficio más lejos
El beneficio ordinario creció más que el operativo, un 77,6% hasta 2.802 millones, porque los ingresos no operativos subieron a 525 millones desde 311 millones. La mayor parte correspondió a cobros por acuerdos transaccionales de 432 millones, frente a 270 millones un año antes; el informe no describe el acuerdo subyacente. Los gastos no operativos bajaron a 168 millones, con 106 millones de intereses. Por debajo de esa línea la comparación va en sentido contrario: el semestre anterior incluyó beneficios extraordinarios de 204 millones, principalmente una plusvalía de 155 millones por la venta de acciones de una sociedad vinculada y otra de 48 millones por una transmisión de negocio, mientras que este semestre casi no registró ninguno y contabilizó 50 millones de pérdidas extraordinarias, entre ellas 47 millones por una adquisición por etapas. El beneficio antes de impuestos fue de 2.752 millones, un 54,7% más.
La mayor oscilación entre el beneficio antes de impuestos y el neto es el impuesto. El impuesto sobre beneficios subió solo un 11,0%, hasta 1.255 millones, el 45,6% del beneficio antes de impuestos frente al 63,6% un año antes; el informe señala que el impuesto semestral se calcula aplicando un tipo efectivo anual estimado, pero no explica la menor proporción. El beneficio neto más que se duplicó, hasta 1.497 millones. El beneficio por acción subió todavía más, un 146,6%, porque el número medio de acciones bajó a 30.282.197 desde 32.307.903 tras las recompras.
La plataforma de RR. HH. aporta el beneficio; la pérdida de la plataforma médica se amplió de forma deliberada
El segmento Plataforma de RR. HH., articulado en torno al sistema de contratación de la compañía para centros médicos y de cuidados, elevó los ingresos un 24,4% hasta 16.682 millones y el beneficio del segmento antes del reparto de costes corporativos un 29,2% hasta 6.217 millones. Según el informe, siguieron aumentando tanto los centros clientes como los trabajadores registrados: los centros clientes del segmento alcanzaron 466.000, un 3,8% más que al cierre del ejercicio anterior, las ofertas publicadas llegaron a 477.000, un 1,3% más, y las candidaturas continuaron creciendo. También aumentaron los centros clientes de su sistema de formación en línea. La compañía añade una advertencia estacional: contabiliza los ingresos de este segmento en la fecha en que el candidato empieza a trabajar, por lo que las incorporaciones y los ingresos tienden a concentrarse en abril, inicio habitual del año laboral en Japón, que cae dentro de este semestre.
El segmento Plataforma médica elevó los ingresos un 22,8% hasta 5.488 millones gracias a la adopción de sus productos, con lo que el número de instituciones médicas usuarias llegó a unas 23.000, un 2,1% más que al cierre del ejercicio anterior, y la compañía amplió las funciones de IA de su oferta MEDLEY AI CLOUD. Su pérdida de segmento se amplió a 484 millones desde 51 millones; el informe la atribuye a priorizar iniciativas orientadas a un alto crecimiento de los ingresos. Nuevos servicios en desarrollo retrocedió un 12,9% hasta 513 millones, lo que el informe atribuye a la venta de un negocio sanitario, y su pérdida se amplió a 385 millones desde 349 millones por la inversión para ampliar y organizar su negocio de contratación en Estados Unidos. Los tres segmentos ganaron en conjunto 5.348 millones antes de las eliminaciones entre segmentos y de los costes corporativos no asignados, de 2.902 millones, un 1,6% menos.
Más deuda, más recompras y una ratio de capital más estrecha
El activo total creció un 10,0% hasta 45.384 millones desde 41.252 millones a 31 de diciembre de 2025, impulsado por el efectivo y los depósitos, que aumentaron en 3.467 millones hasta 12.042 millones. El fondo de comercio bajó a 12.494 millones desde 12.861 millones por la amortización. El pasivo subió 3.970 millones, hasta 30.423 millones: los préstamos a largo plazo crecieron hasta 14.049 millones y la parte a corto plazo hasta 4.782 millones, y el impuesto sobre beneficios a pagar subió a 1.428 millones. El patrimonio neto apenas avanzó un 1,1% hasta 14.961 millones, porque los 1.497 millones añadidos a las reservas por beneficios quedaron absorbidos en gran parte por un aumento de 1.249 millones de la autocartera, de modo que la ratio de capital propio bajó del 35,9% al 33,0%.
El flujo de caja operativo fue de 3.326 millones frente a 1.929 millones, favorecido por unos impuestos pagados de solo 128 millones frente a 1.020 millones y frenado por un aumento de 722 millones de otras cuentas por cobrar. Las salidas por inversión se redujeron a 762 millones desde 6.330 millones, ya que el año anterior incluyó 6.513 millones destinados a adquirir filiales. La financiación aportó en neto 898 millones: 5.000 millones de nuevos préstamos a largo plazo, frente a 2.373 millones de amortizaciones y 1.709 millones empleados en recomprar 862.200 acciones.
Previsión sin cambios, un dividendo de 18 yenes y una adquisición tras el cierre
Medley mantuvo sin cambios la previsión anual del EF12/2026 que publicó el 13 de febrero de 2026: ingresos de 46.400 millones (+26,1%), EBITDA de 5.800 millones (+20,3%), beneficio operativo de 2.950 millones (+37,2%), beneficio ordinario de 3.250 millones (+47,6%) y beneficio neto atribuible de 1.800 millones (+84,5%), para un beneficio por acción de 58,25 yenes. El primer semestre ya aporta el 48,9% de los ingresos previstos, pero el 82,9% del beneficio operativo previsto y el 83,2% del beneficio neto previsto, lo que deja un beneficio operativo implícito para el segundo semestre de apenas unos 504 millones, frente a los 2.446 millones recién contabilizados. Con unos ingresos repartidos casi a partes iguales, eso implica unos costes mucho mayores en la segunda mitad, que el informe no desglosa.
En cuanto al dividendo, Medley no repartió nada en el EF12/2025 y prevé ahora un pago final de 18,00 yenes por acción para el EF12/2026, sin dividendo a cuenta; el informe lo señala como una revisión de su última previsión de dividendo publicada. Equivaldría a cerca del 31% del beneficio por acción previsto de 58,25 yenes. Tras el cierre, el 3 de agosto de 2026, la compañía completó por 1.000 millones en efectivo la adquisición del 100% de una sociedad de nueva creación que asumió, mediante escisión por absorción, la totalidad del negocio de un proveedor de servicios de cambio de empleo y de apoyo a la contratación de médicos y farmacéuticos; el fondo de comercio, los costes de adquisición y los activos adquiridos aún no están determinados. El 13 de agosto de 2026 el consejo acordó además amortizar 930.000 acciones propias el 31 de agosto de 2026. A 30 de junio la compañía tenía 2.517.716 acciones propias sobre 32.738.600 emitidas.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 22.683 | 18.465 | +22,8% |
| Beneficio bruto (millones de ¥) | 13.819 | 11.496 | +20,2% |
| Margen bruto | 60,9% | 62,3% | −1,4 pt |
| Gastos de venta y administración (millones de ¥) | 11.373 | 10.034 | +13,3% |
| EBITDA (millones de ¥) | 3.866 | 2.696 | +43,4% |
| Beneficio operativo (millones de ¥) | 2.446 | 1.461 | +67,4% |
| Margen operativo | 10,8% | 7,9% | +2,9 pt |
| Beneficio ordinario (millones de ¥) | 2.802 | 1.577 | +77,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.497 | 647 | +131,2% |
| BPA (¥) | 49,45 | 20,05 | +146,6% |
| Plataforma de RR. HH. — ingresos (millones de ¥) | 16.682 | 13.409 | +24,4% |
| Plataforma de RR. HH. — beneficio del segmento (millones de ¥) | 6.217 | 4.810 | +29,2% |
| Plataforma médica — ingresos (millones de ¥) | 5.488 | 4.468 | +22,8% |
| Plataforma médica — beneficio del segmento (millones de ¥) | −484 | −51 | pérdida ampliada |
| Nuevos servicios en desarrollo — ingresos (millones de ¥) | 513 | 589 | −12,9% |
| Nuevos servicios en desarrollo — beneficio del segmento (millones de ¥) | −385 | −349 | pérdida ampliada |
| Activos totales (millones de ¥) | 45.384 | 41.252 | +10,0% |
| Patrimonio neto (millones de ¥) | 14.961 | 14.799 | +1,1% |
| Ratio de fondos propios | 33,0% | 35,9% | −2,9 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 46.400 | — | +26,1% |
| Previsión EF12/2026 — EBITDA (millones de ¥) | 5.800 | — | +20,3% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 2.950 | — | +37,2% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 3.250 | — | +47,6% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 1.800 | — | +84,5% |
| Previsión EF12/2026 — BPA (¥) | 58,25 | — | — |
| Dividendo anual por acción (¥) | 18,00 | 0,00 | nuevo |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.