Los ingresos cayeron un 8,8%, pero los costes bajaron mucho más deprisa
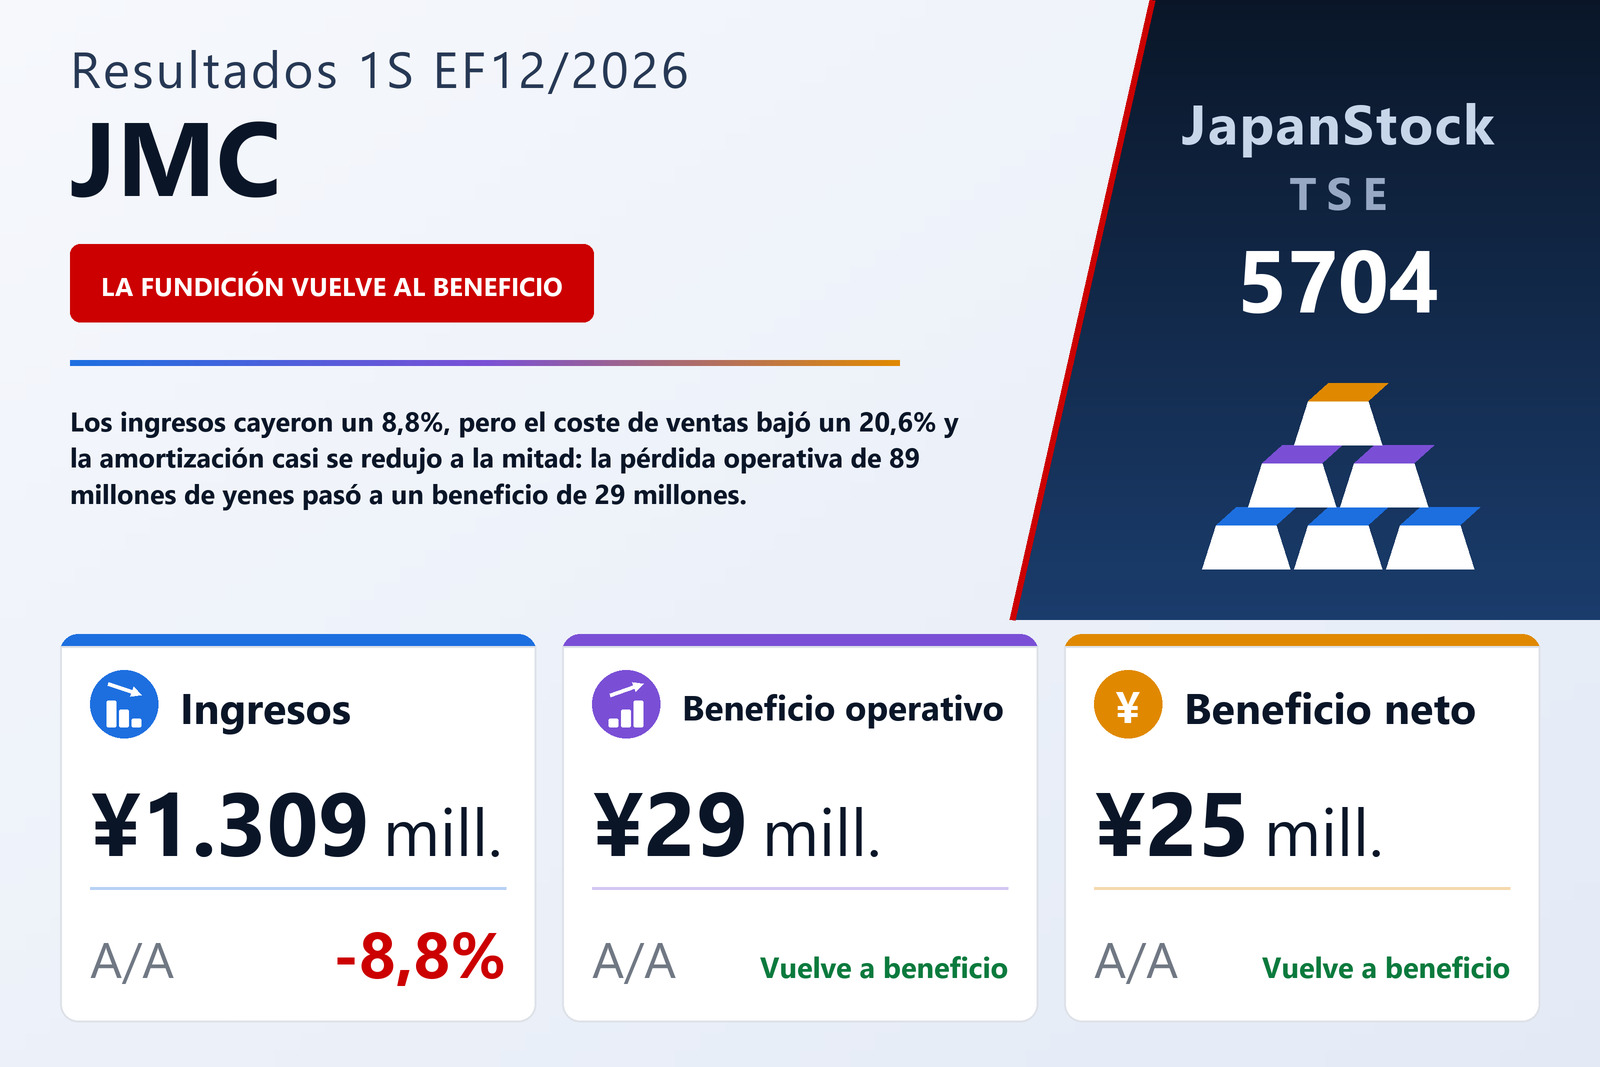
JMC Corporation (TSE: 5704), que fabrica prototipos y piezas mediante impresión 3D y fundición de metales y ofrece servicios de escaneo por TC industrial, publicó el 13 de agosto de 2026 sus resultados individuales del primer semestre del ejercicio que cierra en diciembre de 2026 —los seis meses del 1 de enero al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos cayeron un 8,8% hasta 1.309 millones de yenes, pero la compañía registró un beneficio operativo de 29 millones frente a una pérdida operativa de 89 millones un año antes, un beneficio ordinario de 34 millones frente a una pérdida de 94 millones y un beneficio neto semestral de 25 millones frente a una pérdida de 72 millones. El beneficio por acción fue de 4,54 yenes frente a una pérdida de 13,02 yenes. El informe indica la Bolsa de Tokio como mercado de cotización, y el informe semestral no fue revisado por un auditor.
El giro está en el coste de ventas. Bajó un 20,6% hasta 836 millones, más del doble de rápido que los ingresos, de modo que el beneficio bruto subió un 23,5% hasta 473 millones con menos ventas y el margen bruto se amplió del 26,7% al 36,1%. Los gastos de venta, generales y administrativos bajaron un 6,1% hasta 443 millones, y el margen operativo pasó del −6,2% al 2,2%. El estado de flujos de efectivo señala un ingrediente de peso: la amortización cayó a 99 millones desde 190 millones, un 47,7% menos, y el informe afirma que la pérdida por deterioro contabilizada en el ejercicio 2025 redujo los costes fijos del negocio de fundición. No precisa qué parte del ahorro de costes procede de la amortización y qué parte del menor volumen.
Por debajo de la línea operativa, todas las partidas menores fueron en la buena dirección
Los ingresos no operativos subieron a 8,2 millones desde 2,0 millones, sobre todo por 5,0 millones de compensaciones recibidas y una ganancia cambiaria de 2,3 millones, mientras que los gastos no operativos bajaron a 3,3 millones desde 7,0 millones, ya que los gastos por intereses cayeron a 2,8 millones desde 5,1 millones y desapareció la pérdida cambiaria de 1,9 millones del año anterior. Así, el beneficio ordinario llegó a 34,3 millones. Una pérdida de 2,7 millones por bajas de inmovilizado dejó el beneficio antes de impuestos en 31,6 millones frente a una pérdida antes de impuestos de 98,3 millones. Los impuestos supusieron un cargo de 6,3 millones este año frente a un abono neto de 26,1 millones un año antes, cuando un ajuste por impuestos diferidos de 29,9 millones amortiguó la pérdida, de modo que el beneficio neto semestral fue de 25,2 millones.
La fundición volvió al beneficio de segmento; la TC cayó un tercio
Los tres segmentos se movieron en tres direcciones. Fundición, el mayor con el 63% de los ingresos, vio caer sus ventas un 8,7% hasta 826 millones, pero pasó a un beneficio de segmento de 70 millones desde una pérdida de 74 millones. Los ingresos de Impresión 3D subieron un 8,5% hasta 329 millones y su beneficio de segmento un 37,5% hasta 91 millones. Los ingresos de TC cayeron un 32,3% hasta 153 millones y su beneficio de segmento un 32,8% hasta 109 millones. En conjunto, los segmentos ganaron 272 millones frente a 155 millones, pero los gastos corporativos no asignados —principalmente gastos generales de administración— absorbieron 242 millones, frente a 244 millones un año antes, y dejaron el beneficio operativo en 29 millones.
El relato que hace el informe sobre la fundición es desigual. Fabricantes de automóviles japoneses y extranjeros y sus proveedores Tier 1 aportaron proyectos de desarrollo de piezas vinculadas al vehículo eléctrico y a la transmisión, y llegaron pedidos de grandes piezas fundidas para robots industriales, tanto prototipos como repuestos. Sin embargo, en la segunda parte del semestre los proyectos de los clientes avanzaron más despacio de lo previsto y el volumen total de pedidos disminuyó, mientras que la demanda de piezas más grandes, de pared más fina y más resistentes dificultó la rentabilidad. En sentido contrario, la compañía afirma que su sistema de control de calidad está en gran medida implantado y que, junto con los menores costes fijos tras el deterioro del ejercicio 2025, el segmento se recuperó. Los fabricantes de maquinaria general representaron el 62,1% de las ventas de fundición.
En impresión 3D, la compañía reforzó la plantilla dedicada a HEARTROID, su propio simulador de cateterismo cardíaco, y afirma haber captado la demanda de clientes en Japón y en el extranjero, lo que situó al producto por encima del año anterior; el servicio de impresión por encargo, que abarca desde prototipos de piezas industriales hasta maquetas para ferias y eventos, se mantuvo aproximadamente estable. La TC retrocedió porque la compañía no encontró grandes encargos de escaneo y no contabilizó ninguna venta de equipos de TC en este semestre, tras una en el mismo periodo del año anterior, pese a su presencia en ferias, seminarios para clientes, ofertas de primer escaneo gratuito e intercambios de información con distribuidores especializados.
Cobro de créditos y reducción de deuda
Los activos totales bajaron un 7,2% hasta 2.656 millones respecto al 31 de diciembre de 2025, en gran parte porque los efectos y cuentas por cobrar cayeron a 261 millones desde 500 millones y los créditos registrados electrónicamente a 7 millones desde 113 millones. El efectivo y los depósitos aumentaron en 139 millones hasta 564 millones. Los préstamos bajaron a 491 millones desde 662 millones: se devolvieron íntegramente 50 millones de préstamos a corto plazo y los préstamos a largo plazo con vencimiento superior a un año cayeron a 165 millones desde 286 millones. El patrimonio neto creció un 1,8% hasta 1.676 millones gracias al beneficio del semestre, y el ratio de fondos propios subió del 57,5% al 63,1%.
El flujo de caja operativo fue de 386 millones frente a 368 millones, impulsado por una disminución de 344 millones de los créditos comerciales y 99 millones de amortización, con 32 millones de impuestos pagados frente a una devolución de 65 millones un año antes. Las salidas por inversión se redujeron a 43 millones desde 134 millones, con 36 millones de inversión en inmovilizado material. La financiación consumió 203 millones: 221 millones de amortización de deuda a largo plazo y una reducción neta de 50 millones de préstamos a corto plazo, compensadas en parte por 100 millones de nuevos préstamos a largo plazo.
Previsión sin cambios, pero el segundo semestre tiene que sostenerla
JMC mantuvo la previsión anual del EF12/2026 publicada el 13 de febrero de 2026: ingresos de 3.020 millones (−6,3%), beneficio operativo de 205 millones (+97,9%), beneficio ordinario de 199 millones (+96,6%) y beneficio neto de 132 millones, o 23,79 yenes por acción. El primer semestre aportó el 43,4% de los ingresos previstos, pero solo el 14,4% del beneficio operativo previsto, lo que implica un segundo semestre de unos 1.710 millones de ingresos y 176 millones de beneficio operativo, seis veces los 29 millones que acaba de registrar. La propia compañía reconoce que el semestre quedó ligeramente por debajo de sus supuestos y que necesita examinar la situación actual y seguir de cerca la evolución, sin detallar el segundo semestre. No prevé dividendo: el dividendo a cuenta fue cero y la previsión de fin de ejercicio es cero, como en el ejercicio 2025.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.309 | 1.435 | −8,8% |
| Coste de ventas (millones de ¥) | 836 | 1.052 | −20,6% |
| Beneficio bruto (millones de ¥) | 473 | 383 | +23,5% |
| Margen bruto | 36,1% | 26,7% | +9,4 pt |
| Gastos de venta y administración (millones de ¥) | 443 | 472 | −6,1% |
| Beneficio operativo (millones de ¥) | 29 | −89 | de pérdida a beneficio |
| Margen operativo | 2,2% | −6,2% | +8,5 pt |
| Beneficio ordinario (millones de ¥) | 34 | −94 | de pérdida a beneficio |
| Beneficio antes de impuestos (millones de ¥) | 31 | −98 | de pérdida a beneficio |
| Beneficio neto (millones de ¥) | 25 | −72 | de pérdida a beneficio |
| BPA (¥) | 4,54 | −13,02 | de pérdida a beneficio |
| Amortización (millones de ¥) | 99 | 190 | −47,7% |
| Impresión 3D — ingresos (millones de ¥) | 329 | 303 | +8,5% |
| Impresión 3D — beneficio del segmento (millones de ¥) | 91 | 66 | +37,5% |
| Fundición — ingresos (millones de ¥) | 826 | 904 | −8,7% |
| Fundición — beneficio del segmento (millones de ¥) | 70 | −74 | de pérdida a beneficio |
| TC — ingresos (millones de ¥) | 153 | 227 | −32,3% |
| TC — beneficio del segmento (millones de ¥) | 109 | 162 | −32,8% |
| Gastos corporativos no asignados (millones de ¥) | −242 | −244 | −0,6% |
| Flujo de caja operativo (millones de ¥) | 386 | 368 | +4,9% |
| Activos totales (millones de ¥) | 2.656 | 2.863 | −7,2% |
| Efectivo y depósitos (millones de ¥) | 564 | 425 | +32,8% |
| Préstamos (millones de ¥) | 491 | 662 | −25,9% |
| Patrimonio neto (millones de ¥) | 1.676 | 1.647 | +1,8% |
| Ratio de fondos propios | 63,1% | 57,5% | +5,6 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 3.020 | — | −6,3% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 205 | — | +97,9% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 199 | — | +96,6% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 132 | — | n.s. |
| Previsión EF12/2026 — BPA (¥) | 23,79 | — | n.s. |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.