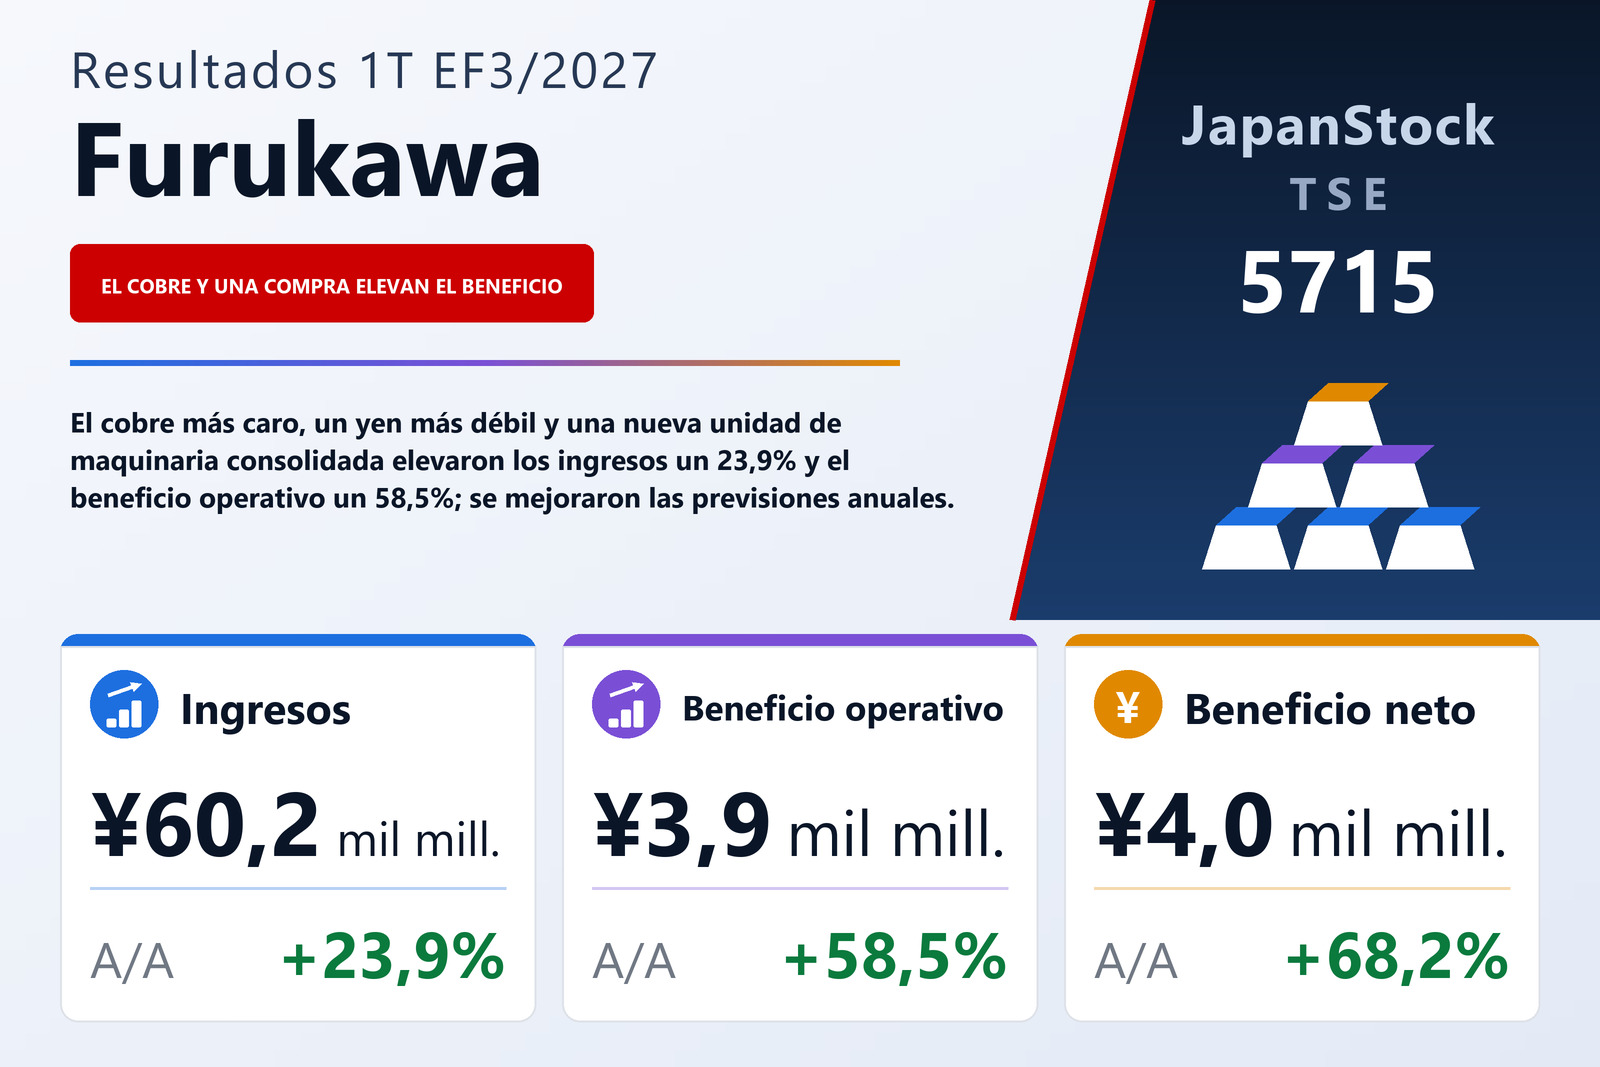
El cobre, un yen más débil y una adquisición elevan los ingresos un 23,9%
Furukawa Co., Ltd. (TSE: 5715), grupo con sede en Tokio cuyas actividades abarcan maquinaria, metales y materiales electrónicos y químicos, publicó el 13 de agosto de 2026 sus resultados consolidados del primer trimestre, del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas (J-GAAP). Los ingresos crecieron un 23,9% hasta 60.220 millones de yenes, el beneficio operativo un 58,5% hasta 3.900 millones, el beneficio ordinario un 17,9% hasta 4.614 millones y el beneficio atribuible a los propietarios de la matriz un 68,2% hasta 4.041 millones. El beneficio por acción fue de 124,62 yenes frente a 70,23, un 77,4% más, por encima del beneficio neto porque el número medio de acciones en circulación bajó a unos 32,43 millones desde 34,22 millones.
Parte del crecimiento se compró, no se generó. En el trimestre Furukawa incorporó a su perímetro de consolidación dos sociedades recién adquiridas, que presenta como un nuevo segmento de maquinaria; este aportó 4.617 millones de ingresos y 153 millones de beneficio segmentario, sin comparación con el año anterior. Sin él, los ingresos habrían rondado los 55.603 millones, un aumento de aproximadamente el 14,4%. El resto procedió sobre todo de los precios de los metales y de la divisa: el precio medio del cobre que cita la empresa subió a 13.324 dólares por tonelada desde 9.519, y el tipo medio del yen se debilitó a 159,5 yenes por dólar desde 144,6.
El margen bruto se amplió, pero los gastos crecieron más que los ingresos
El coste de ventas aumentó un 21,2% hasta 49.787 millones, algo menos que los ingresos, de modo que el beneficio bruto creció un 39,1% hasta 10.433 millones y el margen bruto pasó del 15,4% al 17,3%. Los gastos generales, de venta y administración crecieron más que los ingresos, un 29,6% hasta 6.533 millones, y absorbieron parte de esa mejora: el margen operativo subió del 5,1% al 6,5%, un avance menor que el del margen bruto. Los costes corporativos no asignados aumentaron a 332 millones desde 161 millones, y la empresa indica que incluyen gastos relacionados con la adquisición de acciones.
Por debajo de la línea operativa la tendencia se invierte. Los resultados por el método de la participación cayeron a 710 millones desde 1.426 millones y los gastos por intereses subieron a 198 millones desde 130 millones, por lo que el beneficio ordinario creció solo un 17,9%, un tercio del ritmo operativo. El beneficio antes de impuestos aumentó un 18,0% hasta 4.606 millones, pero el gasto total por impuestos bajó a 474 millones desde 1.449 millones, con un abono por impuestos diferidos de 774 millones frente a un cargo de 1.136 millones un año antes; eso es lo que elevó el beneficio neto un 68,2%. La empresa no explica el menor cargo fiscal. El resultado integral alcanzó 15.399 millones frente a 3.444 millones, sobre todo por una revalorización de 11.466 millones de los valores en cartera.
Metales y materiales lideraron; las líneas de maquinaria tradicionales fueron dispares
Metales, el mayor segmento, elevó sus ingresos un 19,4% hasta 28.541 millones y casi duplicó su beneficio, a 1.719 millones desde 864 millones. El precio internacional del cobre abrió el trimestre en 12.270 dólares por tonelada, superó brevemente los 14.000 a mediados de mayo y cerró en 13.341. La producción de cobre electrolítico cayó en 1.949 toneladas hasta 9.037 toneladas y el volumen vendido también bajó, pero los precios más altos y el yen más débil elevaron los ingresos; la empresa cifra el efecto del precio de los metales en el beneficio del segmento en 1.250 millones de yenes, de los que 1.110 millones correspondieron al cobre. Materiales electrónicos creció un 34,5% hasta 2.036 millones, con un beneficio de 264 millones frente a 22 millones, por la demanda exterior de arsénico de alta pureza para equipos MBE y por las cerámicas de nitruro de aluminio para equipos de fabricación de semiconductores. Productos químicos subió un 32,9% hasta 3.504 millones, con un beneficio de 495 millones frente a 192 millones, porque tanto el óxido de cobre para sustratos de encapsulado, impulsado sobre todo por el mercado de servidores de IA, como el óxido cuproso para pinturas de casco de buques se vendieron a precios más altos.
Las líneas de maquinaria evolucionaron en sentidos distintos. Perforadoras de roca aumentó sus ingresos un 17,4% hasta 9.306 millones gracias a las perforadoras hidráulicas sobre orugas y los martillos hidráulicos para Norteamérica, pero las ventas nacionales cayeron y el beneficio bajó un 21,2% hasta 602 millones, lo que la empresa atribuye a los menores ingresos domésticos y a una mayor eliminación de beneficios no realizados en existencias en la consolidación. Grúas creció un 4,6% hasta 7.091 millones por la mezcla de productos en Japón y los envíos al Sudeste Asiático y de minigrúas sobre orugas a Norteamérica, y su beneficio se multiplicó por más de tres hasta 495 millones. Maquinaria industrial cayó un 18,6% hasta 3.445 millones por el menor avance de obras de puentes y las menores ventas de plantas de bombeo, con un beneficio de 162 millones frente a 336 millones, aunque su cartera de pedidos era de 12.100 millones frente a 8.600 millones un año antes. Inmobiliario subió un 16,1% hasta 641 millones por mayores rentas variables ligadas a las ventas en su principal edificio comercial, en el barrio tokiota de Muromachi. Desde este trimestre la empresa ha cambiado el reparto de los costes corporativos entre segmentos y ha reexpresado las cifras segmentarias del año anterior con el nuevo criterio.
La adquisición y el aumento de existencias ampliaron el balance
El activo total aumentó un 19,3% hasta 324.973 millones desde 272.376 millones a 31 de marzo de 2026. La empresa lo atribuye sobre todo a las cuentas por cobrar, los productos en curso y el inmovilizado aportados por la nueva unidad, a las materias primas y suministros, que subieron a 31.998 millones desde 16.959 millones principalmente en Metales, y a los valores de inversión, que pasaron a 59.231 millones desde 41.051 millones por la subida de las cotizaciones. La deuda con intereses aumentó en 21.829 millones hasta 79.152 millones, con los préstamos a corto plazo en 30.645 millones frente a 11.008 millones. El patrimonio neto creció un 11,6% hasta 167.686 millones, pero como el activo creció más deprisa, la ratio de capital propio bajó del 54,1% al 49,5%.
Previsiones al alza por las ganancias del cobre y la venta de un terreno en Australia
Furukawa elevó sus previsiones semestrales y anuales respecto a las publicadas el 12 de mayo de 2026; este informe solo recoge las nuevas cifras. Para el semestre hasta el 30 de septiembre espera ahora unos ingresos de 126.200 millones (+29,3%), un beneficio operativo de 5.600 millones (+33,1%) y un beneficio neto de 8.300 millones (+69,2%). Para el conjunto del EF3/2027 prevé unos ingresos de 259.000 millones (+22,7%), un beneficio operativo de 10.000 millones (−11,5%), un beneficio ordinario de 9.700 millones (−29,4%) y un beneficio neto de 14.500 millones (+13,5%), es decir, 447,11 yenes por acción. La empresa cita las ganancias por diferencias de precio derivadas del encarecimiento del cobre en Metales y los mejores resultados de Materiales electrónicos, Productos químicos e Inmobiliario. La cifra de beneficio neto incluye además una ganancia extraordinaria prevista de unos 6.000 millones de yenes por la venta ya completada de un antiguo emplazamiento de fundición en Australia propiedad de su filial PKC Properties Pty. Ltd., anunciada el 12 de agosto, así como plusvalías por la venta parcial de participaciones estratégicas.
La previsión operativa anual es prudente frente al primer trimestre. Los 3.900 millones ya registrados equivalen al 39% de los 10.000 millones previstos, lo que deja unos 6.100 millones para los nueve meses restantes. Las previsiones por segmento muestran dónde se supone la desaceleración: para Metales se prevé un beneficio anual de 1.200 millones después de haber ganado 1.719 millones solo en el primer trimestre, lo que implica pérdidas en el resto del ejercicio; la empresa no explica ese supuesto. La previsión de dividendo se mantiene en 80,00 yenes por acción para el año, repartidos en 40,00 yenes a mitad de ejercicio y 40,00 yenes al cierre, el mismo total anual que en el EF3/2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 60.220 | 48.592 | +23,9% |
| Beneficio bruto (millones de ¥) | 10.433 | 7.503 | +39,1% |
| Margen bruto | 17,3% | 15,4% | +1,9 pt |
| Gastos de venta y administración (millones de ¥) | 6.533 | 5.042 | +29,6% |
| Beneficio operativo (millones de ¥) | 3.900 | 2.460 | +58,5% |
| Margen operativo | 6,5% | 5,1% | +1,4 pt |
| Beneficio ordinario (millones de ¥) | 4.614 | 3.915 | +17,9% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 4.041 | 2.403 | +68,2% |
| Resultado global (millones de ¥) | 15.399 | 3.444 | +347,0% |
| BPA (¥) | 124,62 | 70,23 | +77,4% |
| Maquinaria industrial — ingresos (millones de ¥) | 3.445 | 4.233 | −18,6% |
| Maquinaria industrial — beneficio del segmento (millones de ¥) | 162 | 336 | −51,8% |
| Perforadoras de roca — ingresos (millones de ¥) | 9.306 | 7.924 | +17,4% |
| Perforadoras de roca — beneficio del segmento (millones de ¥) | 602 | 764 | −21,2% |
| Grúas — ingresos (millones de ¥) | 7.091 | 6.781 | +4,6% |
| Grúas — beneficio del segmento (millones de ¥) | 495 | 150 | +230,0% |
| Nueva unidad de maquinaria adquirida — ingresos (millones de ¥) | 4.617 | — | nuevo |
| Nueva unidad de maquinaria adquirida — beneficio del segmento (millones de ¥) | 153 | — | nuevo |
| Metales — ingresos (millones de ¥) | 28.541 | 23.908 | +19,4% |
| Metales — beneficio del segmento (millones de ¥) | 1.719 | 864 | +99,0% |
| Materiales electrónicos — ingresos (millones de ¥) | 2.036 | 1.514 | +34,5% |
| Materiales electrónicos — beneficio del segmento (millones de ¥) | 264 | 22 | +1.100,0% |
| Productos químicos — ingresos (millones de ¥) | 3.504 | 2.637 | +32,9% |
| Productos químicos — beneficio del segmento (millones de ¥) | 495 | 192 | +157,8% |
| Inmobiliario — ingresos (millones de ¥) | 641 | 552 | +16,1% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 280 | 203 | +37,9% |
| Activos totales (millones de ¥) | 324.973 | 272.376 | +19,3% |
| Patrimonio neto (millones de ¥) | 167.686 | 150.201 | +11,6% |
| Ratio de fondos propios | 49,5% | 54,1% | −4,6 pt |
| Deuda con intereses (millones de ¥) | 79.152 | 57.323 | +38,1% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 259.000 | — | +22,7% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 10.000 | — | −11,5% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 9.700 | — | −29,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 14.500 | — | +13,5% |
| Previsión EF3/2027 — BPA (¥) | 447,11 | — | — |
| Dividendo anual por acción (¥) | 80,00 | 80,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.