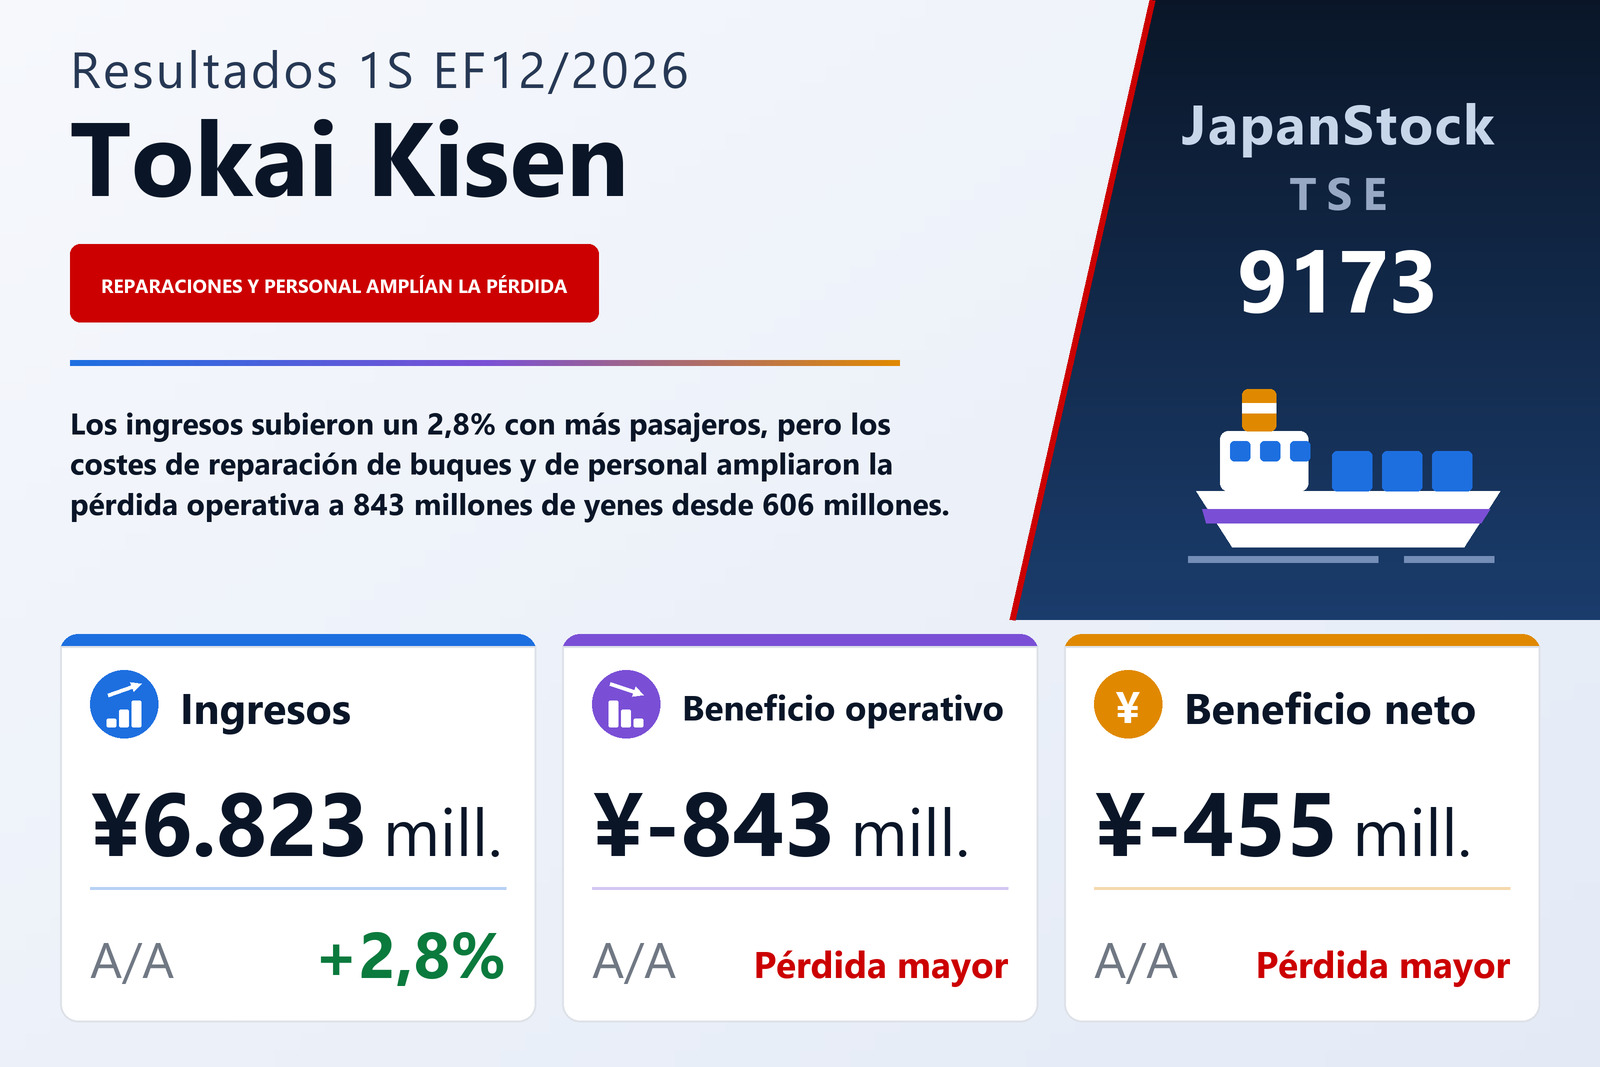
Los ingresos subieron un 2,8% y el coste de ventas un 5,8%: el margen bruto pasó a ser negativo
Tokai Kisen Co., Ltd. (TSE: 9173), que opera rutas marítimas de pasajeros y carga hacia las islas de Tokio, entre ellas Izu Oshima y Hachijojima, publicó el 13 de agosto de 2026 sus resultados consolidados del primer semestre del EF12/2026, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 2,8% hasta 6.823 millones de yenes, pero la pérdida operativa se amplió a 843 millones desde 606 millones, la pérdida ordinaria a 846 millones desde 632 millones y la pérdida neta atribuible a los propietarios de la matriz a 455 millones desde 373 millones, una pérdida de 207,40 yenes por acción frente a 170,27. La compañía cotiza en la Bolsa de Tokio.
La aritmética es breve. Los ingresos aumentaron en 183 millones, mientras que el coste de ventas creció en 376 millones, un 5,8%, hasta 6.878 millones, de modo que un beneficio bruto de 138 millones un año antes se convirtió en una pérdida bruta de 54 millones, un vuelco de 192 millones. Los gastos de venta, generales y administrativos subieron un 6,0% hasta 789 millones, otros 45 millones, y entre ambos movimientos explican exactamente los 237 millones en que se amplió la pérdida operativa. La presión está en el negocio naviero central: los ingresos del transporte marítimo subieron un 2,4% hasta 5.927 millones, mientras que sus gastos crecieron un 6,0% hasta 6.035 millones. El informe señala el aumento de los costes de reparación de buques y de personal como los incrementos de costes del negocio naviero.
Más pasajeros y algo más de carga no cubrieron el aumento de costes
El segmento de Transporte marítimo, que aporta la gran mayoría de los ingresos, facturó 5.965 millones, un 2,4% más incluidas las ventas entre segmentos, y su pérdida de segmento se amplió a 672 millones desde 420 millones. El número de pasajeros subió a 289.000 desde 277.000. La compañía explica que invitó a influencers al Festival de las Camelias, el mayor evento de Izu Oshima, para llegar a viajeros jóvenes, impulsó los billetes promocionales entre clientes individuales y vendió billetes de ida y vuelta entre semana y paquetes turísticos para estimular la demanda en temporada baja. El volumen de carga subió ligeramente a 140.000 toneladas desde 139.000, con los productos de consumo cotidiano estables y un aumento de la carga relacionada con obras, principalmente con destino a Hachijojima.
El informe describe el contexto con claridad. El turismo receptivo crece en todo Japón, pero, según la compañía, su efecto en las islas de Tokio ha sido limitado, y contratar tripulación para las rutas insulares y personal en las islas se ha vuelto aún más difícil por la inflación y la escasez de mano de obra. Los ingresos del grupo incluyen además 616 millones de otros ingresos frente a 631 millones, que la nota de segmentos describe como ingresos por subvenciones y partidas similares necesarias para mantener la actividad, al margen de los ingresos de contratos con clientes; 579 millones corresponden a Transporte marítimo.
Los tres negocios menores mejoraron
Los otros tres segmentos aumentaron ingresos y beneficio. Comercio y restauración creció un 5,0% hasta 633 millones, con un beneficio de segmento de 52 millones frente a 44 millones: las ventas de cemento cayeron por retrasos en obras públicas, pero los ingresos de las máquinas expendedoras a bordo y de los restaurantes se mantuvieron firmes. El segmento de Hotel, un hotel termal en Izu Oshima, creció un 11,9% hasta 179 millones y ganó 11 millones frente a 3 millones, gracias a más huéspedes con pernoctación y de día y a cambios de plantilla que, según la compañía, mejoraron la productividad. Transporte en autobús en Izu Oshima creció un 10,6% hasta 167 millones, con un beneficio de 25 millones frente a 18 millones, apoyado en la revisión de tarifas de las líneas regulares desde enero y en la fuerte afluencia del festival; el informe señala que las líneas regulares reciben apoyo continuo del municipio de Oshima.
En conjunto, esos tres ganaron 88 millones frente a 65 millones, una mejora de 23 millones, frente al deterioro de 252 millones en Transporte marítimo. Los gastos corporativos no asignados y las eliminaciones sumaron 261 millones frente a 252 millones, lo que lleva el total a la pérdida operativa del grupo de 843 millones.
Por debajo de la línea operativa: un jetfoil desguazado y un crédito fiscal
Los ingresos no operativos de 75 millones, con 14 millones de subvenciones, quedaron compensados por 78 millones de gastos no operativos, en su mayoría 71 millones de intereses, de modo que la pérdida ordinaria fue de 846 millones. Los ingresos extraordinarios sumaron 111 millones frente a 98 millones: 66 millones de subvenciones públicas y 45 millones de otras ganancias, que el informe vincula a la venta como chatarra de un jetfoil de alta velocidad. Las pérdidas extraordinarias de 65 millones correspondieron a reducciones del coste contable de activos subvencionados. La pérdida antes de impuestos fue de 800 millones frente a 632 millones. Los impuestos supusieron un abono neto de 273 millones, sobre todo por un ajuste de impuestos diferidos de 292 millones, lo que dejó una pérdida neta de 527 millones, de la que los minoritarios asumieron 72 millones frente a 30 millones. La pérdida global fue de 650 millones frente a 321 millones, ya que las plusvalías latentes de valores cayeron 122 millones tras subir 83 millones un año antes.
La caja subió con el aumento de las cuentas por pagar; la ratio de capital bajó al 22,2%
El activo total aumentó en 277 millones hasta 21.021 millones respecto al 31 de diciembre de 2025. El efectivo y depósitos subió 584 millones hasta 4.467 millones y los activos por impuestos diferidos 340 millones, mientras que el inmovilizado material cayó 411 millones, sobre todo por la amortización de buques, y los valores de inversión 170 millones. El pasivo creció 949 millones hasta 14.769 millones, encabezado por un alza de 1.012 millones en las cuentas comerciales por pagar, que incluyen costes de inspección de buques, y de 505 millones en otros pasivos corrientes, mientras que la deuda a largo plazo bajó 564 millones. El patrimonio neto cayó 672 millones hasta 6.252 millones al reducirse 477 millones las reservas, y la ratio de capital bajó del 25,4% al 22,2%.
El flujo de caja operativo fue de 1.365 millones frente a 270 millones. El informe lo atribuye sobre todo al aumento de 1.012 millones en las cuentas por pagar, a 597 millones de amortizaciones y a 543 millones de otras partidas, que superaron la pérdida antes de impuestos de 800 millones, de modo que la entrada de caja descansa en gran parte en el capital circulante y no en los resultados. Las inversiones consumieron 139 millones, principalmente 210 millones de inversión en activos compensados con 84 millones de subvenciones recibidas, y la financiación 640 millones, sobre todo 582 millones de amortización de préstamos a largo plazo y 21 millones de dividendos. El efectivo y equivalentes cerró el semestre en 4.131 millones, 584 millones más.
Previsión sin cambios, y la temporada alta tendrá que cumplirla
Tokai Kisen mantuvo sin cambios su previsión anual del EF12/2026, publicada el 12 de febrero de 2026: ingresos de 14.820 millones (+3,7%), beneficio operativo de 260 millones (−50,3%), beneficio ordinario de 260 millones (−41,6%) y beneficio neto atribuible a los propietarios de la matriz de 160 millones (−56,5%), o 72,91 yenes por acción. Frente al primer semestre, eso implica unos ingresos del segundo semestre de unos 7.997 millones y un beneficio operativo de aproximadamente 1.103 millones, tras una pérdida semestral de 843 millones. El informe describe el tercer trimestre en adelante como el periodo de mayor afluencia de pasajeros de la compañía, y la previsión depende de él.
El dividendo está por decidir. La compañía pagó un dividendo final de 10,00 yenes por el EF12/2025 y afirma que el importe final del EF12/2026 sigue sin determinarse por la incertidumbre del entorno; evaluará la situación a partir del tercer trimestre, su temporada alta, y lo comunicará con prontitud.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 6.823 | 6.640 | +2,8% |
| Beneficio bruto (millones de ¥) | −54 | 138 | de beneficio a pérdida |
| Gastos de venta y administración (millones de ¥) | 789 | 744 | +6,0% |
| Beneficio operativo (millones de ¥) | −843 | −606 | pérdida ampliada |
| Beneficio ordinario (millones de ¥) | −846 | −632 | pérdida ampliada |
| Ingresos extraordinarios (millones de ¥) | 111 | 98 | +13,3% |
| Beneficio antes de impuestos (millones de ¥) | −800 | −632 | pérdida ampliada |
| Beneficio neto atribuible a la matriz (millones de ¥) | −455 | −373 | pérdida ampliada |
| BPA (¥) | −207,40 | −170,27 | pérdida ampliada |
| Transporte marítimo — ingresos (millones de ¥) | 5.965 | 5.828 | +2,4% |
| Transporte marítimo — beneficio del segmento (millones de ¥) | −672 | −420 | pérdida ampliada |
| Comercio y restauración — ingresos (millones de ¥) | 633 | 603 | +5,0% |
| Comercio y restauración — beneficio del segmento (millones de ¥) | 52 | 44 | +18,2% |
| Hotel — ingresos (millones de ¥) | 179 | 160 | +11,9% |
| Hotel — beneficio del segmento (millones de ¥) | 11 | 3 | +266,7% |
| Transporte en autobús — ingresos (millones de ¥) | 167 | 151 | +10,6% |
| Transporte en autobús — beneficio del segmento (millones de ¥) | 25 | 18 | +38,9% |
| Flujo de caja operativo (millones de ¥) | 1.365 | 270 | +405,6% |
| Activos totales (millones de ¥) | 21.021 | 20.744 | +1,3% |
| Patrimonio neto (millones de ¥) | 6.252 | 6.924 | −9,7% |
| Ratio de fondos propios | 22,2% | 25,4% | −3,2 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 14.820 | — | +3,7% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 260 | — | −50,3% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 260 | — | −41,6% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 160 | — | −56,5% |
| Previsión EF12/2026 — BPA (¥) | 72,91 | — | n.s. |
| Dividendo anual por acción (¥) | — | 10,00 | n.s. |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.