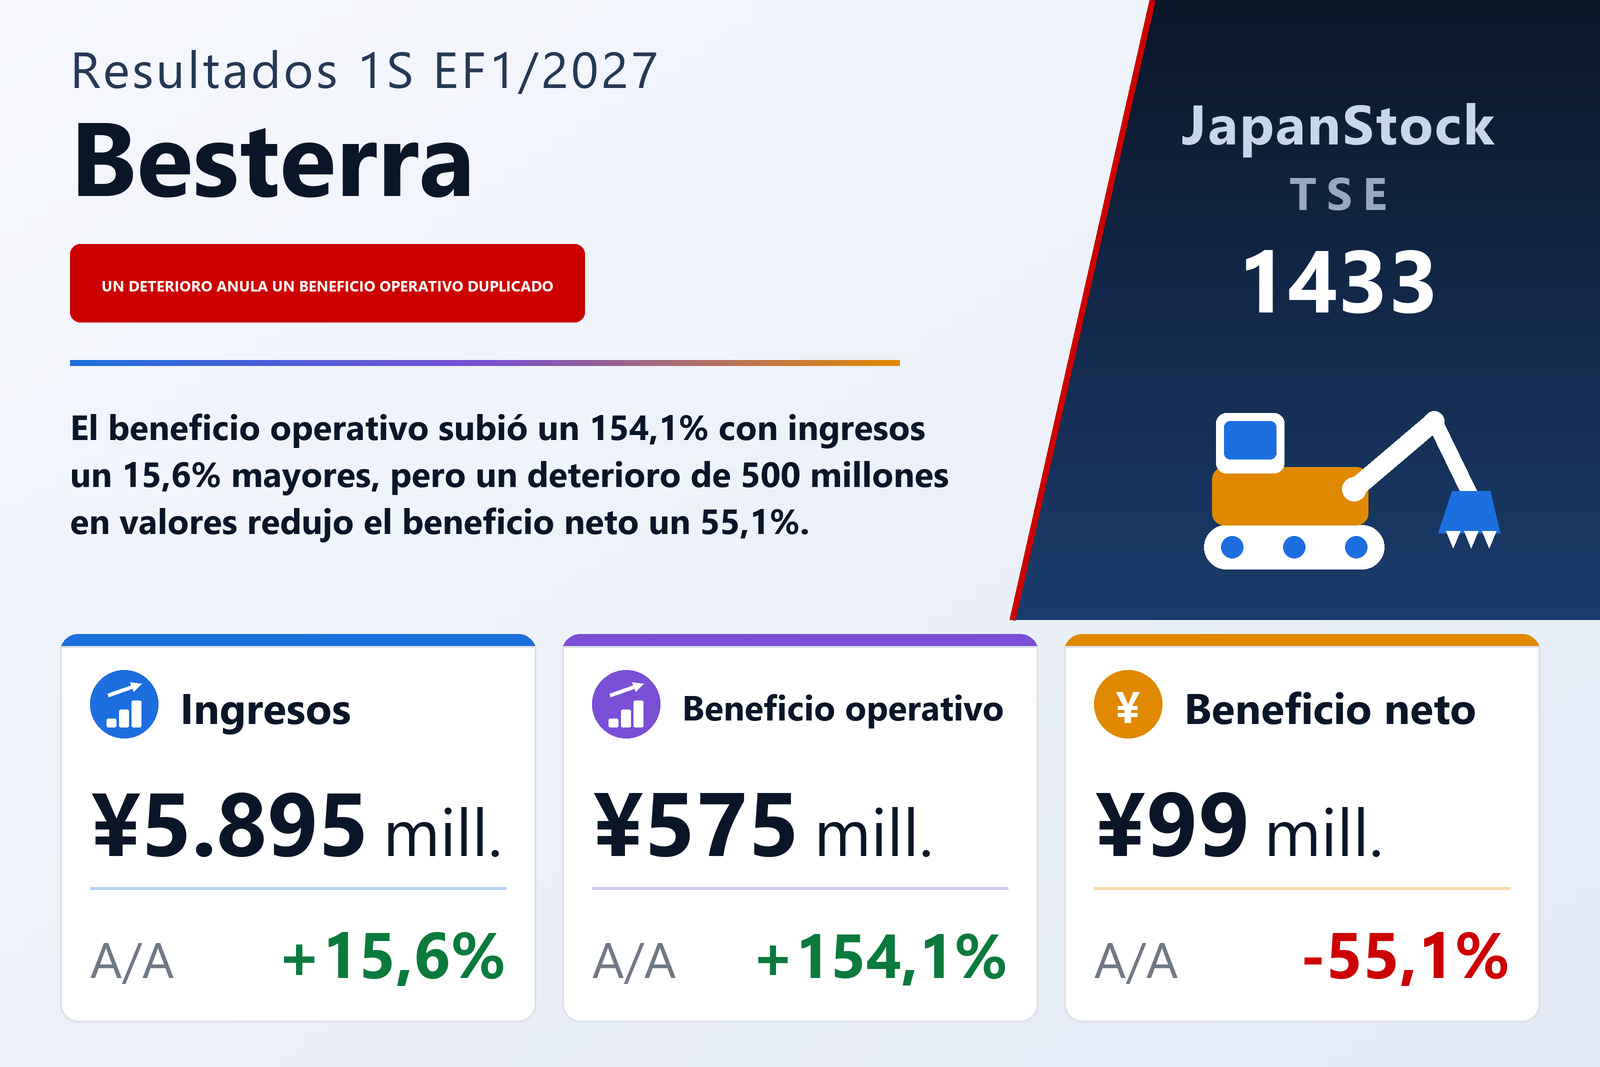
Los proyectos de desmantelamiento arrastrados del ejercicio anterior elevaron un 154% el beneficio operativo
Besterra Co., Ltd. (TSE: 1433), contratista de ingeniería de desmantelamiento y mantenimiento de plantas industriales que posee métodos propios de desmantelamiento, recicla los materiales especiales que genera su actividad y opera una línea de negocio vinculada a la descarbonización, publicó el 9 de septiembre de 2026 sus resultados consolidados del primer semestre del ejercicio que cierra el 31 de enero de 2027, bajo normas contables japonesas. Los ingresos de los seis meses cerrados el 31 de julio de 2026 subieron un 15,6% hasta 5.895 millones de yenes, el beneficio bruto un 38,8% hasta 1.285 millones, el beneficio operativo un 154,1% hasta 575 millones y el beneficio ordinario un 183,2% hasta 609 millones. Los gastos de venta y administración solo aumentaron un 1,6%, hasta 711 millones, de modo que casi todo el incremento de unos 360 millones del beneficio bruto llegó a la línea operativa. El margen bruto se amplió al 21,8% desde el 18,2% y el margen operativo al 9,8% desde el 4,4%.
La compañía atribuye el crecimiento a grandes proyectos arrastrados del ejercicio anterior que siguieron avanzando por delante de lo previsto, y afirma haber reforzado su capacidad de ejecución con la contratación de jefes de obra. El contexto de demanda que describe no se ha debilitado: las empresas que se reestructuran en distintos sectores siguen retirando plantas excedentes, y la Visión GX2040 del Gobierno, de 2025, apunta a que las fuentes no fósiles —renovables más nuclear— aporten en torno al 60% o 70% de la electricidad de Japón hacia el ejercicio 2040, lo que Besterra espera que genere más trabajo de desmantelamiento a medida que se renueven las instalaciones energéticas y eléctricas. Frente a ello cita el alza de los costes laborales, los precios elevados de combustibles y materiales y una escasez crónica de mano de obra.
Un deterioro de 500 millones de yenes en valores y una tasa impositiva del 76,6%
Todo lo que llega hasta la línea ordinaria mejoró; la última línea no. El beneficio neto atribuible a la matriz cayó un 55,1% hasta 99 millones de yenes y el beneficio por acción hasta 11,18 yenes desde 24,78. Dos partidas extraordinarias explican el giro. Besterra registró ganancias extraordinarias de 314,2 millones de yenes, de las que 313,9 millones fueron una plusvalía por la venta de valores de inversión, frente a pérdidas extraordinarias de 500,2 millones, de las que 500,0 millones correspondieron a una pérdida por valoración de valores de inversión. Un año antes hubo ganancias de 120,8 millones y ninguna pérdida extraordinaria. El beneficio antes de impuestos, por tanto, solo subió un 25,9%, hasta 423 millones, frente a un beneficio ordinario que creció un 183,2%.
La línea fiscal se llevó casi todo lo que quedaba. El impuesto sobre beneficios aumentó un 181,0% hasta 324 millones de yenes sobre un beneficio antes de impuestos de 423 millones, una tasa efectiva del 76,6% frente al 34,3% del año anterior. La brecha procede de la pérdida por valoración de valores, que redujo el beneficio antes de impuestos declarado sin una reducción equivalente del cargo fiscal; el informe no desglosa más la línea de impuestos. El resultado global fue de 66 millones frente a 51 millones, un alza del 30,1%, aun cuando la línea neta se redujo a menos de la mitad.
La caída del 78% en los ingresos de Otros es una desinversión, no una pérdida de demanda
Desmantelamiento y mantenimiento, el negocio operativo, generó unos ingresos de 5.860 millones de yenes, un 18,7% más, y un beneficio del segmento de 1.282 millones, un 45,4% más, con un margen de segmento de alrededor del 21,9%. El segmento Otros, principalmente servicios de trabajo temporal, cayó hasta 36 millones desde 164 millones, un 78,2% menos, con un beneficio del segmento un 93,2% inferior, hasta 3 millones. Ese desplome no es una señal de demanda. La filial de trabajo temporal Hiro Engineering Co., Ltd. fue vendida durante el ejercicio anterior y salió del perímetro de consolidación, de modo que la comparación enfrenta un semestre que incluía el negocio con otro que no lo hacía. Desmantelamiento y mantenimiento representa ya cerca del 99% de los ingresos del grupo.
6.000 millones de yenes de nueva deuda llevaron el ratio de fondos propios del 64,8% al 38,3%
El balance cambió de forma en seis meses. Los activos totales subieron 5.367 millones de yenes hasta 13.700 millones desde 8.334 millones a 31 de enero de 2026, mientras el patrimonio neto bajó ligeramente hasta 5.253 millones desde 5.397 millones y el pasivo total aumentó 5.511 millones hasta 8.447 millones. El ratio de fondos propios cayó 26,5 puntos, hasta el 38,3% desde el 64,8%, el mayor movimiento individual del informe.
Una sola decisión explica casi todo: 6.000 millones de yenes de nueva deuda a largo plazo, que la compañía dice haber tomado para asegurar de forma estable el capital circulante a medida que sus proyectos ganan tamaño. El efectivo y los depósitos subieron 6.216 millones; los efectos a cobrar, las cuentas a cobrar por obra terminada y los activos de contrato subieron 849 millones; los valores de inversión cayeron 1.560 millones. Frente a la nueva deuda, la parte corriente de la deuda a largo plazo bajó 400 millones, los gastos devengados 324 millones y las cuentas a pagar de obra 27 millones. El dinero captado sigue en el lado del activo, y el informe presenta el endeudamiento como financiación de una cartera de proyectos mayor, no como respuesta a una tensión.
Recorte de previsión solo en la línea neta
Besterra revisó ese mismo día su previsión para el EF1/2027, en un comunicado que combinaba la pérdida extraordinaria, la diferencia entre su previsión semestral y el resultado real, y la propia revisión. Los ingresos se prevén en 13.000 millones de yenes (+16,7%), el beneficio operativo en 1.000 millones (+34,9%) y el beneficio ordinario en 1.020 millones (+33,6%), los tres apuntando a crecimiento, mientras que el beneficio atribuible a la matriz se prevé en 530 millones, un 27,7% por debajo del ejercicio anterior, para un beneficio por acción de 59,81 yenes. El recorte se limita a la línea afectada por el deterioro. Medido contra esas previsiones, el semestre recién publicado aporta cerca del 45% de la previsión de ingresos y alrededor del 57% de la de beneficio operativo, pero solo en torno al 19% de la de beneficio neto.
El dividendo no cambia. Besterra prevé 40,00 yenes por acción para el EF1/2027 —15,00 yenes a cuenta y 25,00 yenes al cierre—, el mismo reparto y el mismo total que en el EF1/2026, con el pago del dividendo a cuenta a partir del 13 de octubre de 2026. Ninguna revisión de la previsión de dividendo acompañó a la revisión de resultados. Frente a los 59,81 yenes de beneficio por acción previstos, 40,00 yenes suponen un pay-out de aproximadamente el 67%.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 5.895 | 5.101 | +15,6% |
| Beneficio bruto (millones de ¥) | 1.285 | 926 | +38,8% |
| Gastos de venta y administración (millones de ¥) | 711 | 700 | +1,6% |
| Beneficio operativo (millones de ¥) | 575 | 226 | +154,1% |
| Margen operativo | 9,8% | 4,4% | +5,4 pt |
| Beneficio ordinario (millones de ¥) | 609 | 215 | +183,2% |
| Beneficio antes de impuestos (millones de ¥) | 423 | 336 | +25,9% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 99 | 221 | −55,1% |
| Resultado global (millones de ¥) | 66 | 51 | +30,1% |
| BPA (¥) | 11,18 | 24,78 | −54,9% |
| Desmantelamiento y mantenimiento — ingresos (millones de ¥) | 5.860 | 4.936 | +18,7% |
| Desmantelamiento y mantenimiento — beneficio del segmento (millones de ¥) | 1.282 | 882 | +45,4% |
| Otros — ingresos (millones de ¥) | 36 | 164 | −78,2% |
| Otros — beneficio del segmento (millones de ¥) | 3 | 44 | −93,2% |
| Activos totales (millones de ¥) | 13.700 | 8.334 | +64,4% |
| Patrimonio neto (millones de ¥) | 5.253 | 5.397 | −2,7% |
| Ratio de fondos propios | 38,3% | 64,8% | −26,5 pt |
| Previsión EF1/2027 — ingresos (millones de ¥) | 13.000 | — | +16,7% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 1.000 | — | +34,9% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 1.020 | — | +33,6% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 530 | — | −27,7% |
| Dividendo anual por acción (¥) | 40,00 | 40,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.