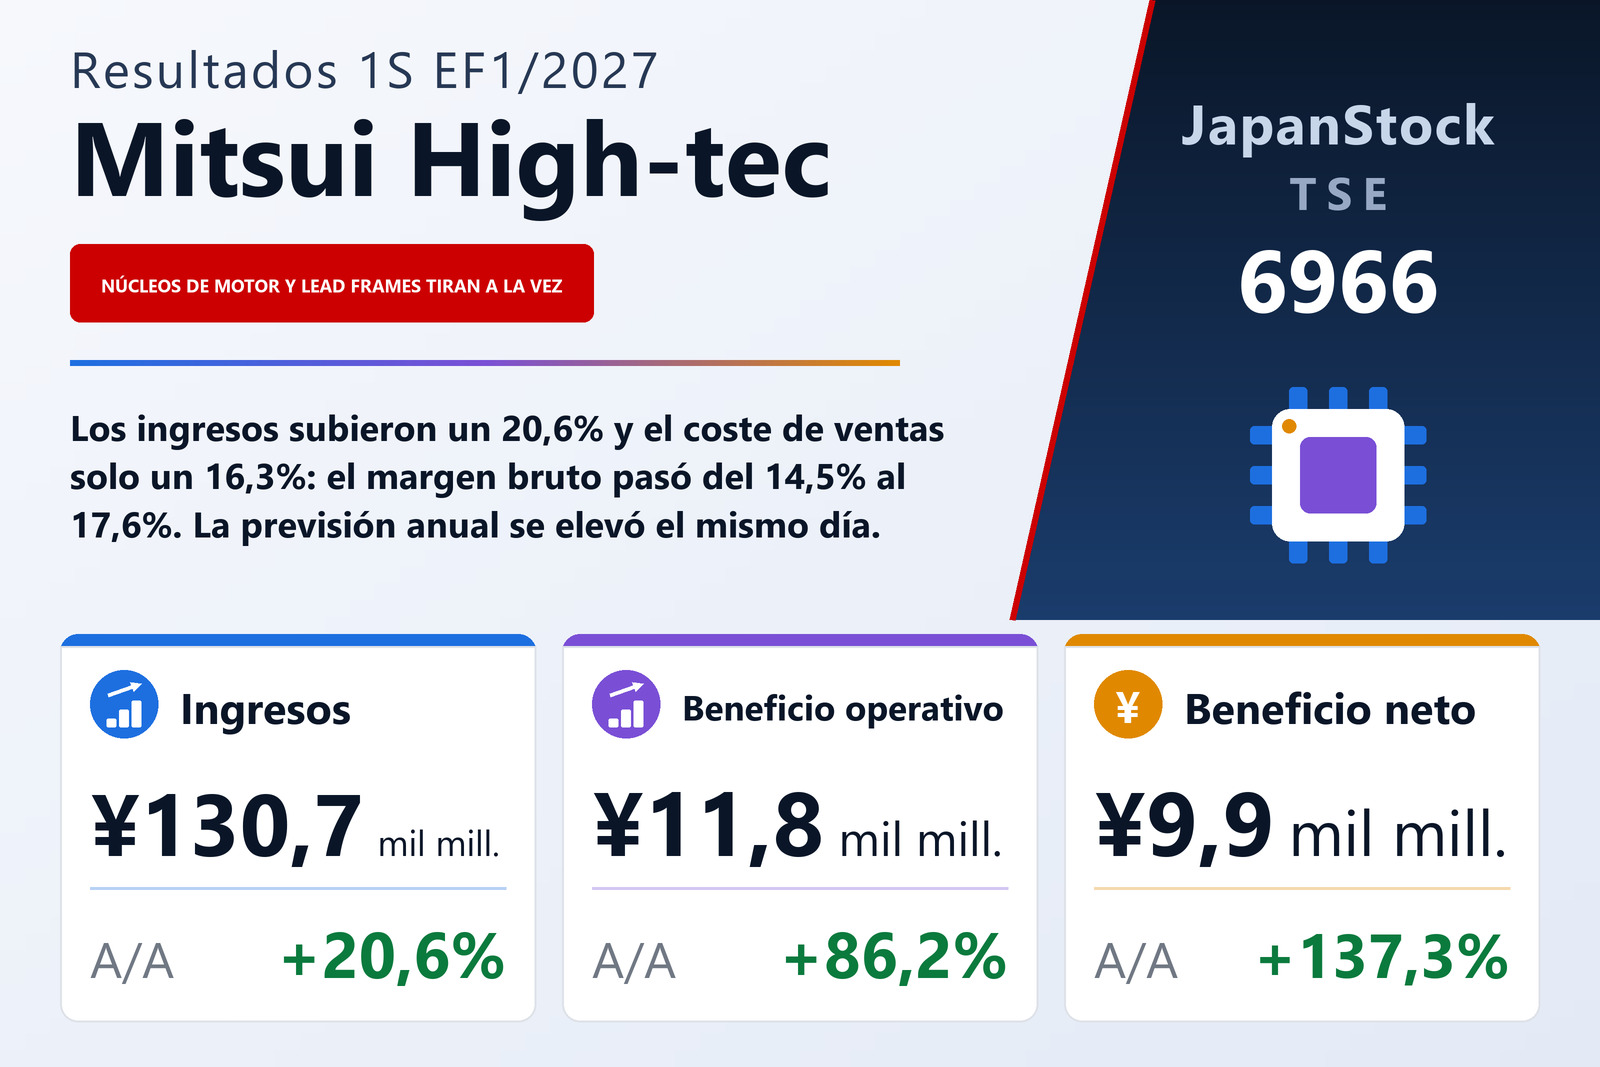
Los ingresos crecieron un 20,6% y el coste de ventas un 16,3%: en esa diferencia está el resultado
Mitsui High-tec, Inc. (TSE: 6966), el grupo de mecanizado de precisión con sede en Kitakyushu que estampa marcos de conexión para circuitos integrados y los núcleos de motor empleados en los motores de tracción y generadores de los vehículos electrificados, publicó el 9 de septiembre de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 20,6% hasta 130.672 millones de yenes, el beneficio operativo un 86,2% hasta 11.818 millones, el beneficio ordinario un 122,8% hasta 13.319 millones y el beneficio atribuible a los propietarios de la matriz un 137,3% hasta 9.943 millones, para un resultado de 54,41 yenes por acción frente a 22,93. La compañía cotiza en el mercado Prime de la Bolsa de Tokio y en la Bolsa de Fukuoka.
La aritmética entre esas líneas merece explicarse, porque es todo el semestre. El coste de ventas subió un 16,3% hasta 107.648 millones frente a un avance de ingresos del 20,6%: una diferencia de poco más de cuatro puntos porcentuales, aplicada a una base de costes superior a 100.000 millones. El beneficio bruto creció por tanto un 46,3% hasta 23.023 millones, más del doble que los ingresos, y el margen bruto se amplió del 14,5% al 17,6%. Los gastos de venta, generales y administrativos aumentaron un 19,3% hasta 11.205 millones, algo menos que los ingresos, de modo que casi toda esa mejora del margen bruto llegó hasta la línea operativa: el margen operativo pasó del 5,9% al 9,0%, el mismo salto de 3,1 puntos. Una empresa que elevó sus ingresos una quinta parte elevó el beneficio operativo un 86,2% por esos dos diferenciales y por nada más.
Por debajo de la línea operativa, parte de la mejora es divisa y no negocio
El beneficio ordinario creció un 122,8% hasta 13.319 millones, muy por encima del 86,2% de la línea operativa, y el informe atribuye ese tramo adicional principalmente a ganancias por diferencias de cambio en activos financieros denominados en moneda extranjera. La distinción es real: la mejora operativa la ganó el negocio, mientras que una parte relevante de la mejora ordinaria la ganó el yen. El beneficio semestral antes de impuestos fue de 13.426 millones, un 112,5% más, los impuestos sobre beneficios de 3.508 millones, un 64,7% más, y el beneficio semestral de 9.918 millones, un 136,9% más. El beneficio atribuible a los propietarios de la matriz quedó ligeramente por encima de ese total, en 9.943 millones, porque los intereses minoritarios soportaron una pérdida de 25 millones frente a 2 millones un año antes. El resultado global fue de 13.477 millones frente a 1.197 millones: más de once veces la cifra del año anterior y un múltiplo muy superior al de cualquier línea de beneficio situada por debajo. Restando el beneficio semestral de cada una, el otro resultado global implícito es de aproximadamente +3.559 millones este año frente a −2.989 millones el pasado, de modo que el vuelco está sobre todo en partidas ajenas a las líneas de beneficio y no en el negocio.
Los núcleos de motor aportan el volumen; los marcos de conexión, el ritmo de crecimiento
Los tres segmentos crecieron, y los dos que importan lo hicieron de forma distinta. Componentes eléctricos —los núcleos de motor de los motores de tracción y generadores de los vehículos electrificados— fue con diferencia el mayor, con 89.889 millones, un 16,1% más, y un beneficio operativo de segmento de 8.992 millones, un 68,9% más. Componentes electrónicos, el negocio de marcos de conexión para circuitos integrados, creció mucho más deprisa: ingresos de 38.749 millones, un 34,8% más, y beneficio operativo de segmento de 3.683 millones, un 133,3% más. Moldes y máquinas herramienta, el menor con 6.359 millones, un 22,6% más, registró el mayor avance proporcional de beneficio, hasta 341 millones, un 562,7% más, desde una base pequeña. Estos ingresos por segmento incluyen ventas y transferencias entre segmentos por 4.325 millones, razón por la que los tres suman 134.997 millones frente a unos ingresos de grupo de 130.672 millones.
Las causas que da el informe forman una sola cadena. Los moldes crecieron por el aumento de pedidos de moldes para núcleos de motor, es decir, por la misma demanda de electrificación que impulsa el mayor segmento, un escalón más arriba. Componentes electrónicos creció por la mayor demanda de aplicaciones de automoción y de consumo y por la debilidad del yen, de modo que parte de ese 34,8% es conversión y no volumen. Componentes eléctricos creció por la demanda firme de núcleos para motores de tracción y generadores de vehículos electrificados. En beneficio, el orden se invierte: Componentes eléctricos es en torno a dos tercios de los ingresos por segmento y elevó su beneficio un 68,9%, mientras que Componentes electrónicos, con menos de un tercio de los ingresos, más que duplicó el suyo. El margen se movió en el negocio de marcos de conexión.
El informe señala como firmes a los híbridos, no a los eléctricos de batería
La descripción de mercado que hay bajo esas tasas de crecimiento es más concreta que las propias cifras. En automoción, la compañía dice que el crecimiento del mercado de eléctricos de batería varía por regiones, mientras que la demanda de híbridos e híbridos enchufables ha sido firme, y un HEV o un PHEV necesita núcleos de motor igual que un eléctrico de batería. En semiconductores, la inversión en centros de datos impulsada por la IA generativa ha ayudado y los semiconductores maduros han virado a la recuperación; los marcos de conexión son un producto de encapsulado maduro, así que ese giro cae justo sobre el segmento que más que duplicó su beneficio. La compañía afirma haber buscado pedidos de productos y piezas que ahorran recursos y energía, haber reforzado su sistema global de suministro y haber trabajado en todo el grupo en productividad y reducción de costes. Su comentario prospectivo es que el mercado de vehículos electrificados sigue expandiéndose y que el entorno de negocio de los semiconductores mejora. Frente a ello sitúa una economía en recuperación moderada pero con perspectivas poco claras, y cita la política económica estadounidense, la desaceleración de China y las tensiones en Oriente Medio.
El balance creció aproximadamente al ritmo del negocio
El activo total subió un 10,9% hasta 267.332 millones desde 240.994 millones a 31 de enero de 2026, y el patrimonio neto un 9,9% hasta 124.889 millones, del que el patrimonio atribuible a los propietarios de la matriz fue de 124.557 millones, un 10,0% más. Como el activo creció algo más deprisa que el patrimonio, la ratio de solvencia bajó del 47,0% al 46,6%: un movimiento de 0,4 puntos sobre un balance que se amplió en 26.338 millones, lo que se lee como crecimiento financiado en parte fuera del patrimonio y no como deterioro alguno. Las acciones emitidas se mantuvieron en 197.334.325 y la autocartera subió en 70 títulos hasta 14.585.010, incluidas 277.500 acciones en un fideicomiso de retribución del consejo.
Previsión elevada el mismo día, y ese 360% del beneficio neto necesita que se diga su base
Mitsui High-tec revisó su previsión anual del EF1/2027 en un comunicado aparte publicado ese mismo día, el 9 de septiembre de 2026. Ahora espera unos ingresos de 272.000 millones (+24,6%), un beneficio operativo de 19.500 millones (+54,1%), un beneficio ordinario de 20.000 millones (+44,8%) y un beneficio atribuible a los propietarios de 14.500 millones (+360,0%), para un beneficio por acción de 79,34 yenes. Esta última cifra se mide contra una base del EF1/2026 muy deprimida y debe leerse así, y no como crecimiento subyacente; el +54,1% de la línea operativa, frente a un primer semestre que ya creció un 86,2%, es el dato más informativo.
La forma de la previsión merece leerse contra el semestre recién publicado. El primer semestre aportó el 48,0% de los ingresos anuales previstos, pero el 60,6% del beneficio operativo previsto y el 68,6% del beneficio neto previsto, lo que deja un segundo semestre implícito de unos 7.682 millones de beneficio operativo frente a los 11.818 millones recién contabilizados, y un beneficio implícito de unos 24,93 yenes por acción frente a los 54,41 ya ganados. La previsión asume por tanto un segundo semestre bastante menos rentable que el primero, y el informe no explica por qué. La previsión de dividendo no se revisó: se han declarado 6,00 yenes para el segundo trimestre, con inicio de pago el 8 de octubre de 2026, y se prevén 13,00 yenes al cierre del ejercicio, para un total anual de 19,00 yenes frente a 18,00, un 5,6% más, lo que supone repartir alrededor del 24% de los 79,34 yenes de beneficio por acción previstos.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 130.672 | 108.334 | +20,6% |
| Beneficio bruto (millones de ¥) | 23.023 | 15.740 | +46,3% |
| Margen bruto | 17,6% | 14,5% | +3,1 pt |
| Gastos de venta y administración (millones de ¥) | 11.205 | 9.393 | +19,3% |
| Beneficio operativo (millones de ¥) | 11.818 | 6.347 | +86,2% |
| Beneficio ordinario (millones de ¥) | 13.319 | 5.978 | +122,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 9.943 | 4.189 | +137,3% |
| BPA (¥) | 54,41 | 22,93 | +137,3% |
| Moldes y máquinas herramienta — ingresos (millones de ¥) | 6.359 | 5.186 | +22,6% |
| Moldes y máquinas herramienta — beneficio del segmento (millones de ¥) | 341 | 51 | +562,7% |
| Componentes electrónicos — ingresos (millones de ¥) | 38.749 | 28.753 | +34,8% |
| Componentes electrónicos — beneficio del segmento (millones de ¥) | 3.683 | 1.578 | +133,3% |
| Componentes eléctricos — ingresos (millones de ¥) | 89.889 | 77.406 | +16,1% |
| Componentes eléctricos — beneficio del segmento (millones de ¥) | 8.992 | 5.325 | +68,9% |
| Activos totales (millones de ¥) | 267.332 | 240.994 | +10,9% |
| Patrimonio neto (millones de ¥) | 124.889 | 113.614 | +9,9% |
| Ratio de fondos propios | 46,6% | 47,0% | −0,4 pt |
| Previsión EF1/2027 — ingresos (millones de ¥) | 272.000 | — | +24,6% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 19.500 | — | +54,1% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 20.000 | — | +44,8% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 14.500 | — | +360,0% |
| Dividendo anual por acción (¥) | 19,00 | 18,00 | +5,6% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.