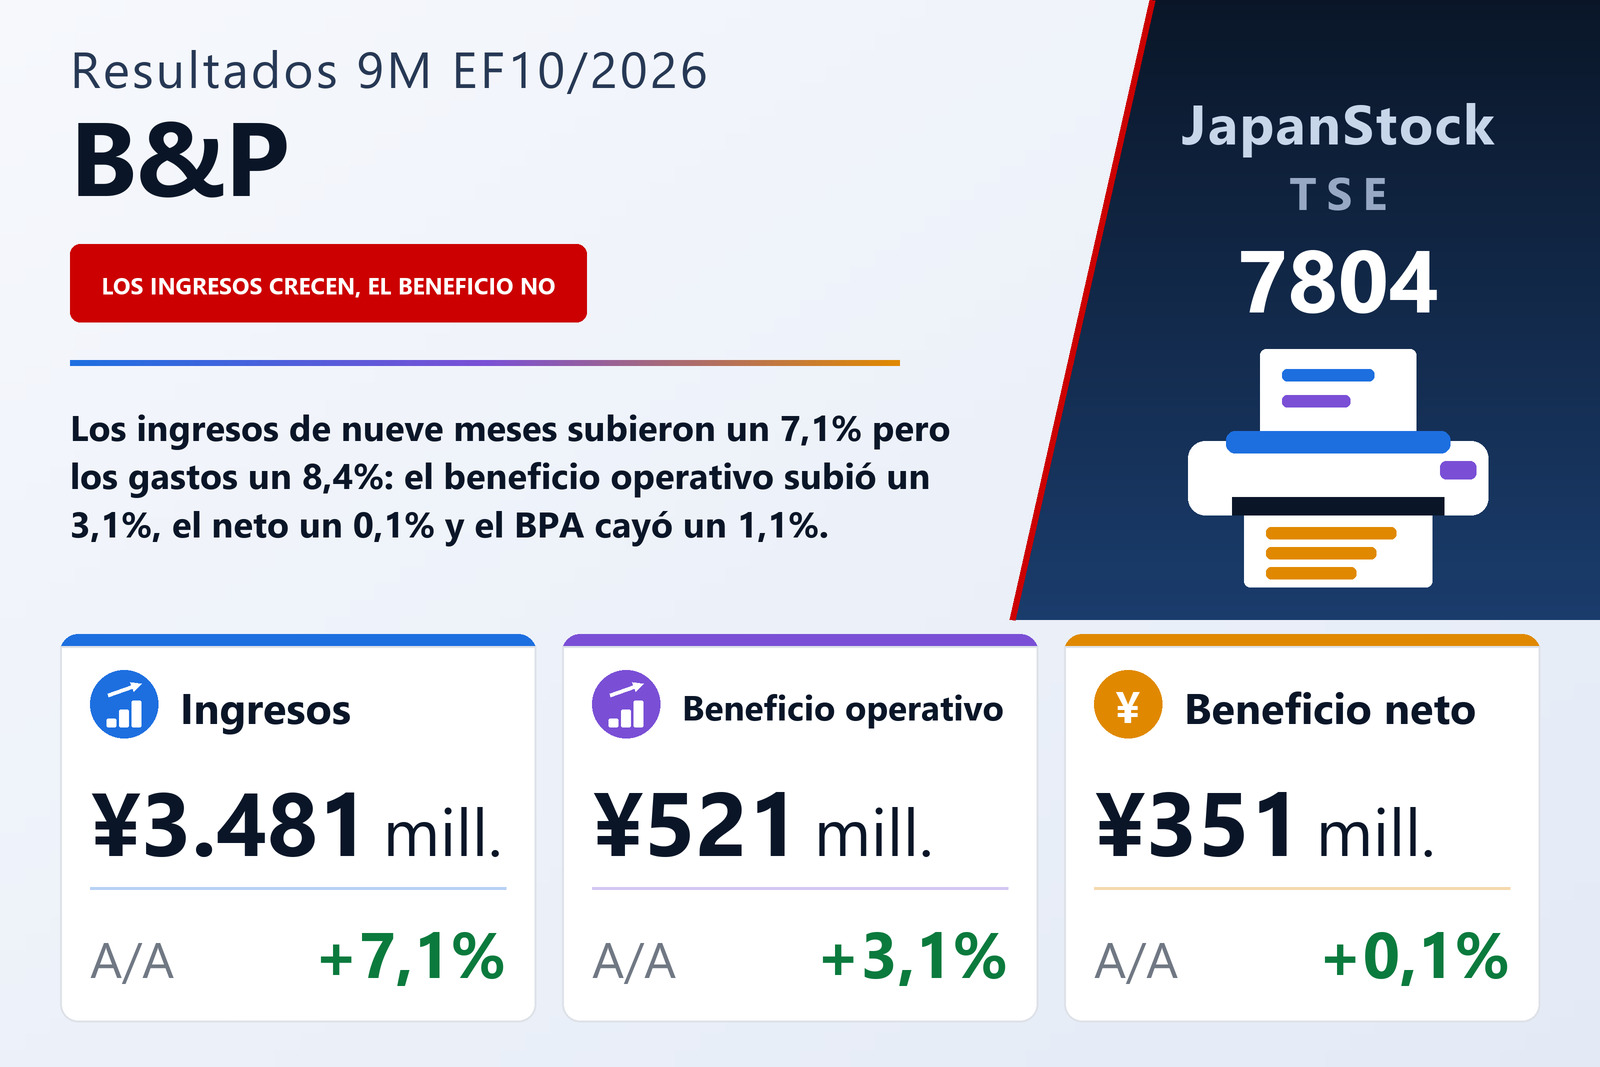
Los ingresos suben un 7,1% y cada línea de beneficio por debajo sube menos
B&P Co., Ltd. (TSE: 7804), el grupo de apoyo a la promoción de ventas con sede en Osaka, publicó el 9 de septiembre de 2026 sus resultados consolidados de los nueve meses transcurridos entre el 1 de noviembre de 2025 y el 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 7,1% hasta 3.481 millones de ¥ —3.481.405 miles de ¥ frente a 3.252.010 miles de ¥—. El coste de ventas subió más deprisa, un 7,5% hasta 2.001 millones de ¥, de modo que el beneficio bruto avanzó un 6,5% hasta 1.481 millones de ¥ y el margen bruto se estrechó al 42,5% desde el 42,8%. La compañía se describe como un negocio integral de apoyo a la promoción de ventas —impresión comercial de gran formato por inyección de tinta y de otros tipos, artículos hechos a medida, señalización digital y, desde este ejercicio, envases— y el informe no ofrece desglose por segmentos.
Por debajo del beneficio bruto el crecimiento se detuvo. Los gastos de venta, generales y administrativos subieron un 8,4% hasta 960 millones de ¥, más deprisa que los ingresos y que el beneficio bruto, así que el beneficio operativo solo sumó un 3,1%, hasta 521 millones de ¥, y el margen operativo bajó al 15,0% desde el 15,5%. El beneficio ordinario subió aún menos, un 1,7% hasta 521 millones de ¥. Como el ordinario es el operativo más el saldo neto no operativo, esa diferencia es aritmética: ese saldo fue de 308 miles de ¥ este año frente a 7.506 miles de ¥ el anterior. El informe no detalla la diferencia.
Una pérdida por retiro de 8,7 millones de ¥ dejó el beneficio antes de impuestos por debajo del año pasado
Las partidas extraordinarias invirtieron la dirección. Este año la compañía registró un beneficio por venta de activos fijos de 163 miles de ¥ y una pérdida por retiro de activos fijos de 8.720 miles de ¥; un año antes esas mismas dos líneas fueron un beneficio de 1.448 miles de ¥ y una pérdida de solo 220 miles de ¥. Por eso el beneficio trimestral antes de impuestos cayó un 0,2%, hasta 513 millones de ¥ desde 514 millones, mientras el ordinario subía un 1,7%. Un único saneamiento de 8,7 millones de ¥ es toda la diferencia de dirección entre ambas líneas.
El impuesto sobre beneficios fue de 162 millones de ¥ frente a 163 millones, un 0,9% menos, de modo que el beneficio atribuible a los propietarios de la matriz quedó en 351 millones de ¥, un 0,1% más —350.785 miles de ¥ frente a 350.343 miles, una mejora de 442 miles de ¥ en el año—. El resultado global fue esos mismos 351 millones de ¥. Aun así, el beneficio por acción cayó un 1,1%, hasta 150,78 ¥ desde 152,46 ¥, y el diluido un 0,7%, hasta 149,74 ¥ desde 150,79 ¥. Una advertencia se aplica a todas estas comparaciones: el EF10/2025 fue el primer ejercicio en que B&P formuló estados financieros consolidados, por lo que el informe no divulga variaciones interanuales para los nueve meses del año anterior. Los porcentajes anteriores son los que divulga para el ejercicio actual.
La impresión y los artículos a medida crecieron, y los envases son nuevos este ejercicio
La compañía indica que sus soluciones de impresión offset, serigrafía e impresión bajo demanda y su producción de artículos hechos a medida crecieron en ingresos y beneficio muy por encima del año anterior, y lo atribuye a dos cosas que controla directamente: ampliar la red de empresas colaboradoras a través de las que produce e internalizar la producción de artículos a medida. Por el lado de la demanda enumera propuestas más profundas a clientes existentes y captación de nuevos clientes en cada centro, más personal comercial y más formación, generación de contactos en la web por parte del departamento de marketing y análisis de datos para vender de forma más eficiente: lo que llama expansión de cuota.
La novedad de este ejercicio es un negocio de soluciones de envase: cajas de cartón, cajas rígidas y cajas de regalo, dirigido al crecimiento de la impresión de envases junto al comercio electrónico y apoyado en el conocimiento de diseño, fabricación y acabado y en la red de colaboradores que la empresa ya tenía. En producción, el programa declarado es estandarizar el trabajo para que los procesos no dependan de personas concretas, automatizar hacia la fábrica inteligente, invertir en ahorro de mano de obra y reforzar el control de calidad. El informe no dimensiona el negocio de envases, así que este documento no permite saber qué parte del 7,1% de crecimiento de ingresos aportó.
Monitores transparentes, una cámara de análisis de visitantes con IA y señalización en alquiler
Las otras dos estrategias que la compañía cita son la expansión de funciones y la expansión de dominio, y el periodo les da forma concreta. Lanzó una solución de análisis de visitantes con cámara de IA y empezó a ofrecer monitores transparentes, pantallas que dejan ver el fondo a diferencia de un LCD convencional. Celebró una jornada de puertas abiertas en su sede de Tokio y expuso en ferias, lo que según dice le trajo varias consultas de gran tamaño. Y puso en marcha un servicio de alquiler de señalización digital, pensado para usos de corta duración y para clientes que quieren probar los equipos antes de adoptarlos. Nada de esto está cuantificado en el informe.
Con la sociedad del grupo Idei Co., Ltd. se trabaja del mismo modo: visitas y propuestas comerciales conjuntas con el equipo de ventas de B&P para ampliar las oportunidades de pedido, uso mutuo de las empresas colaboradoras de cada una para obtener ventajas de compra, internalización del trabajo de diseño de Idei y puesta en común de algunas funciones administrativas para mejorar márgenes. Sobre el suministro, la compañía aborda directamente la situación en Oriente Medio y afirma no haber visto hasta ahora un impacto relevante en el suministro ni en el precio de la tinta de inyección que utiliza, ni en materiales derivados de la petroquímica ni en materiales de envase relacionados; mantiene inventario y tiene acuerdos de aprovisionamiento alternativo con sus proveedores.
Un tercer trimestre récord para la matriz y aproximadamente el 70% del plan cumplido
La compañía declara que solo en el tercer trimestre la matriz, en términos individuales, registró sus mayores ingresos y beneficio operativo trimestrales de la historia, tras un arranque lento en el primer trimestre. También afirma que tanto los ingresos como el beneficio operativo se sitúan ya en aproximadamente el 70% del plan anual. Esos dos hechos son el argumento para dejar la previsión intacta, y son el único comentario prospectivo que ofrece el informe.
La previsión para el conjunto del EF10/2026 queda sin cambios: ingresos de 5.000 millones de ¥ (+11,2%), beneficio operativo de 750 millones de ¥ (+6,9%), beneficio ordinario de 750 millones de ¥ (+5,7%) y beneficio atribuible a los propietarios de 504 millones de ¥ (+2,7%), para un beneficio por acción de 217,61 ¥. Conviene decir con claridad la aritmética de lo que queda: el último trimestre tiene que producir 1.519 millones de ¥ de ingresos y 229 millones de ¥ de beneficio operativo, y hay que llegar a un crecimiento anual de ingresos del 11,2% desde un 7,1% en nueve meses. Más allá del comentario sobre el trimestre récord, el informe no concilia ambas cifras.
Un 82,6% de capital propio y un dividendo previsto de 80,00 ¥ a 87,00 ¥
El activo total a 31 de julio de 2026 era de 4.829 millones de ¥, un 2,9% más que los 4.695 millones de 31 de octubre de 2025, y el patrimonio neto de 3.990 millones de ¥, un 4,7% más que los 3.810 millones, lo que elevó la ratio de capital propio al 82,6% desde el 81,1%. Los movimientos que la compañía divulga son pequeños y ordinarios: la provisión para pagas extra subió 20.607 miles de ¥ por el pago de bonus, los impuestos devengados bajaron 93.168 miles de ¥ al liquidarse los del ejercicio anterior, y el patrimonio neto creció por los 350.785 miles de ¥ de beneficio atribuible a los propietarios de la matriz.
El dividendo se guía al alza. El EF10/2025 pagó 80,00 ¥ por acción, todo al cierre del ejercicio —el pago intermedio fue de 0,00 ¥— y para el EF10/2026 se prevén 87,00 ¥, otra vez todo al cierre, un aumento del 8,75%. La previsión no se ha revisado, así que la subida se fijó antes de estos resultados y no se anunció con ellos. Los estatutos designan tanto la fecha intermedia como la de cierre como fechas de registro del dividendo, pero la política declarada de la compañía es un único pago al cierre del ejercicio.
| Indicador | 9M EF10/2026 | 9M EF10/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 3.481 | 3.252 | +7,1% |
| Coste de ventas (millones de ¥) | 2.001 | 1.861 | +7,5% |
| Beneficio bruto (millones de ¥) | 1.481 | 1.391 | +6,5% |
| Margen bruto | 42,5% | 42,8% | −0,3 pt |
| Gastos de venta y administración (millones de ¥) | 960 | 886 | +8,4% |
| Beneficio operativo (millones de ¥) | 521 | 505 | +3,1% |
| Margen operativo | 15,0% | 15,5% | −0,5 pt |
| Beneficio ordinario (millones de ¥) | 521 | 512 | +1,7% |
| Beneficio antes de impuestos (millones de ¥) | 513 | 514 | −0,2% |
| Impuesto sobre beneficios (millones de ¥) | 162 | 163 | −0,9% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 351 | 350 | +0,1% |
| BPA (¥) | 150,78 | 152,46 | −1,1% |
| BPA diluido (¥) | 149,74 | 150,79 | −0,7% |
| Activos totales (millones de ¥) | 4.829 | 4.695 | +2,9% |
| Patrimonio neto (millones de ¥) | 3.990 | 3.810 | +4,7% |
| Ratio de fondos propios | 82,6% | 81,1% | +1,5 pt |
| Previsión EF10/2026 — ingresos (millones de ¥) | 5.000 | — | +11,2% |
| Previsión EF10/2026 — beneficio operativo (millones de ¥) | 750 | — | +6,9% |
| Previsión EF10/2026 — beneficio ordinario (millones de ¥) | 750 | — | +5,7% |
| Previsión EF10/2026 — beneficio neto (millones de ¥) | 504 | — | +2,7% |
| Previsión EF10/2026 — BPA (¥) | 217,61 | — | n.s. |
| Dividendo anual por acción (¥) | 87,00 | 80,00 | +8,75% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.