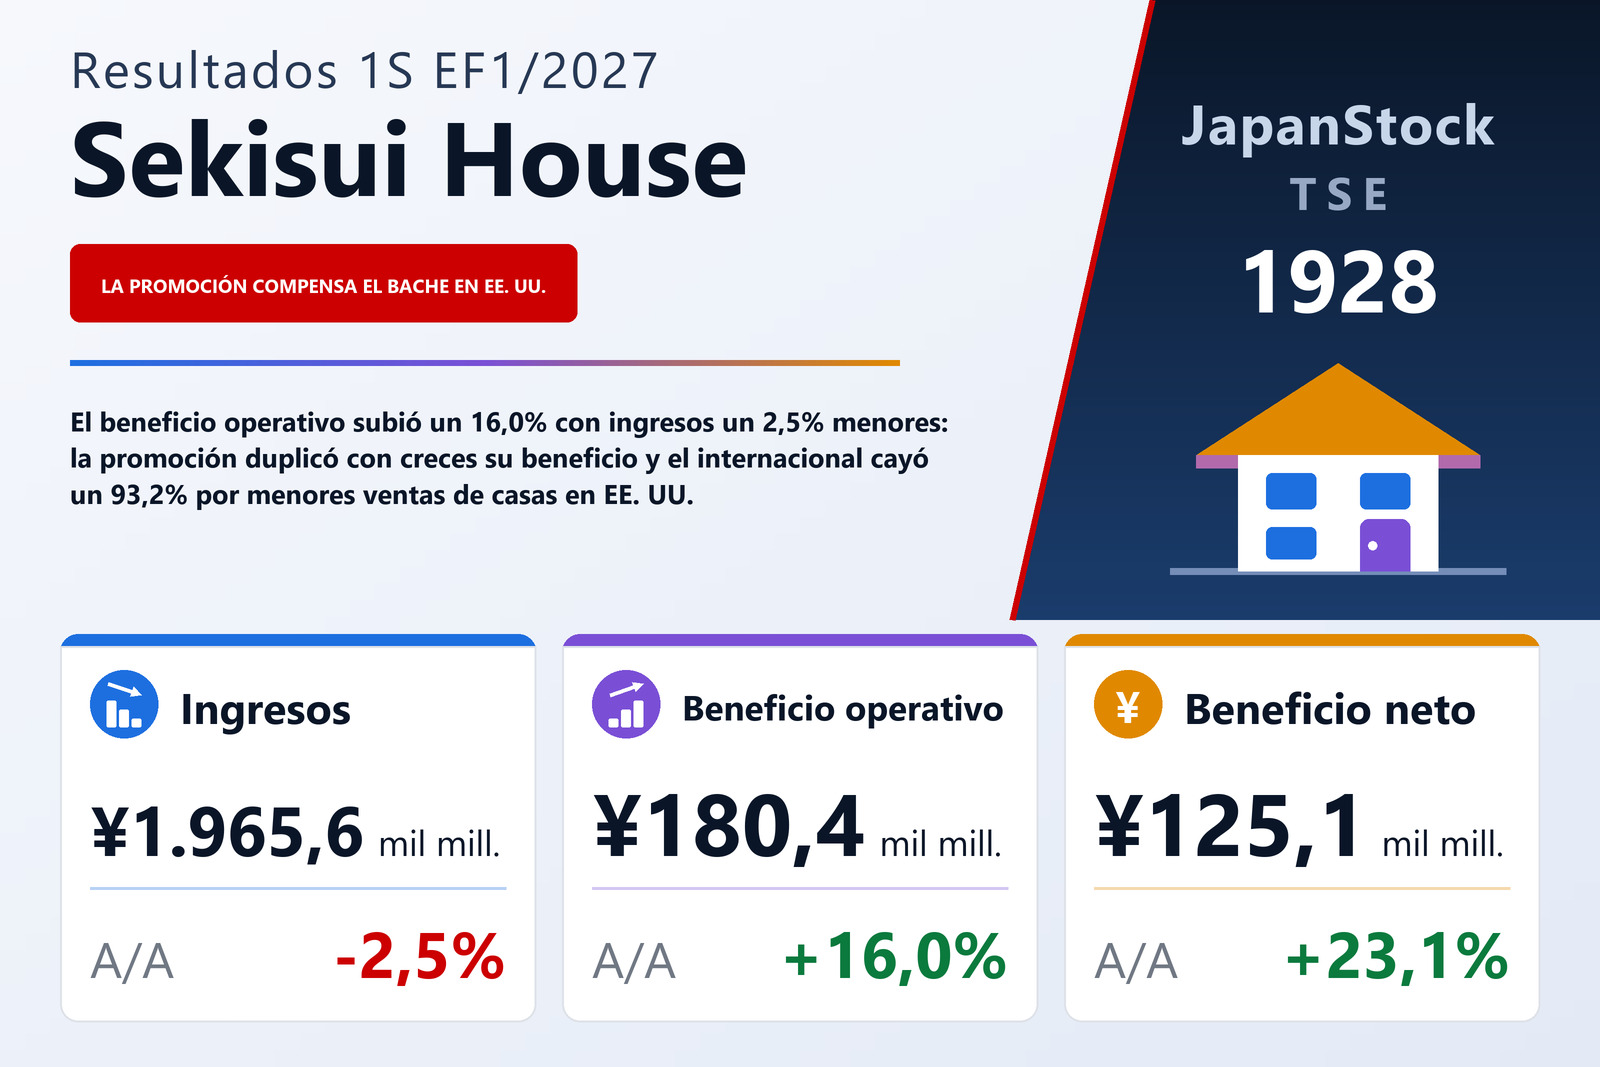
Ingresos un 2,5% menores, beneficio operativo un 16% mayor: lo explica la combinación de negocios
Sekisui House, Ltd. (TSE: 1928), el grupo de construcción residencial e inmobiliario cuyas actividades van desde viviendas unifamiliares por encargo y viviendas de alquiler hasta reformas, condominios, renovación urbana y construcción de viviendas en EE. UU., publicó el 10 de septiembre de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 2,5% hasta 1.965.644 millones de yenes, pero el beneficio operativo subió un 16,0% hasta 180.370 millones, el beneficio ordinario un 23,8% hasta 169.081 millones y el beneficio atribuible a los propietarios de la matriz un 23,1% hasta 125.053 millones, para un resultado de 192,90 yenes por acción frente a 156,76. La compañía cotiza en las bolsas de Tokio y Nagoya.
El coste de ventas bajó un 5,0% hasta 1.536.852 millones, el doble del ritmo al que cayeron los ingresos, de modo que el beneficio bruto creció un 7,6% hasta 428.791 millones y el margen bruto pasó del 19,8% al 21,8%. Los gastos de venta, generales y administrativos aumentaron solo un 2,2% hasta 248.421 millones, y el margen operativo pasó del 7,7% al 9,2%. El informe no explica la mejora de margen a nivel de grupo, pero la tabla por segmentos es coherente con un cambio de combinación: los ingresos internacionales se redujeron en 128.028 millones, mientras que los negocios de promoción, de mayor margen, sumaron 72.960 millones.
Divisas y participadas sumaron por debajo de la línea operativa
Los ingresos no operativos subieron a 14.163 millones desde 8.037 millones, con una ganancia por diferencias de cambio de 3.801 millones frente a una pérdida cambiaria de 1.977 millones un año antes y un resultado por puesta en equivalencia de 4.739 millones frente a 1.961 millones, mientras que los gastos por intereses subieron a 20.187 millones desde 18.889 millones. Por eso el beneficio ordinario creció más que el operativo. Una plusvalía de 12.643 millones por la venta de valores de inversión (11.591 millones un año antes) fue la única partida extraordinaria relevante, y el beneficio antes de impuestos subió un 22,7% hasta 181.382 millones, con los impuestos un 23,1% más altos, en 54.251 millones. El resultado global fue de 158.303 millones frente a −19.356 millones, sobre todo porque el ajuste por conversión de moneda extranjera pasó a +43.110 millones desde −110.510 millones.
El beneficio de promoción se duplicó con creces
Los tres segmentos de promoción aumentaron en conjunto sus ingresos un 24,9% hasta 366.090 millones y su beneficio operativo un 114,1% hasta 59.865 millones, con el margen subiendo del 9,5% al 16,4%. Renovación urbana aportó la mayor parte: los ingresos crecieron un 176,2% hasta 98.416 millones y el beneficio un 437,7% hasta 27.352 millones por la venta de seis inmuebles a Sekisui House REIT, entre ellos el condominio urbano de alquiler Prime Maison Yoga Kinuta Park, en Tokio. Condominios ingresó menos, 56.184 millones, un 2,3% menos, pero su beneficio subió un 83,8% hasta 15.742 millones y el margen casi se duplicó, hasta el 28,0%, porque las entregas en Grand Green Osaka THE NORTH RESIDENCE y Grand Maison Shibuya Oyamacho avanzaron según lo previsto. Intermediación y negocio inmobiliario elevó sus ingresos un 5,7% hasta 211.490 millones y su beneficio un 17,2% hasta 16.771 millones gracias a ventas estables de inmuebles destinados a la venta, sobre todo suelo residencial.
Una advertencia sobre estas comparaciones: desde este semestre la compañía trasladó a Renovación urbana algunas filiales consolidadas que antes figuraban en Otros y revisó el reparto de los gastos corporativos, y reexpresó las cifras por segmento del año anterior con el nuevo criterio. Las tasas de crecimiento citadas se calculan sobre esa base reexpresada.
Vivienda en EE. UU.: menos casas vendidas y beneficio casi nulo
Los ingresos de Internacional cayeron un 20,8% hasta 486.353 millones y su beneficio operativo de segmento un 93,2% hasta 1.036 millones, un margen del 0,2% frente al 2,5%. En la construcción de viviendas en EE. UU., el informe señala que las ventas y las entregas bajaron porque los clientes siguieron a la espera ante la incertidumbre sobre la economía estadounidense, y que los incentivos comerciales también pesaron; el negocio opera desde enero de 2026 como una sola compañía bajo SEKISUI HOUSE U.S., Inc. El desarrollo de comunidades en EE. UU. vendió con firmeza, incluidos inmuebles adquiridos en 2025. El desarrollo de viviendas de alquiler en EE. UU. se comparó con ventas de inmuebles del año anterior, pero la compañía firmó contratos de venta de cuatro inmuebles, entre ellos la parte residencial de The Ayer, en Seattle, y West, en San Diego, y completó su entrega en julio de 2026, para contabilizarla en el tercer trimestre. Los pedidos internacionales crecieron un 20,3% hasta 794.669 millones y su cartera más que se duplicó, hasta 603.415 millones desde 295.099 millones a 31 de enero.
La construcción por encargo retrocedió; los negocios de stock crecieron
Los tres segmentos de construcción por encargo sumaron unos ingresos de 660.133 millones, un 2,3% menos, y un beneficio operativo de 75.693 millones, un 1,6% menos. Viviendas unifamiliares bajó un 1,1% hasta 244.168 millones, con un beneficio un 5,2% menor, de 23.990 millones: la compañía describe un enfriamiento del ánimo comprador por la subida de los tipos hipotecarios, los costes de construcción y la mayor inflación derivada de las tensiones en Oriente Medio, aunque afirma que las ayudas públicas a la vivienda mantuvieron las consultas en general estables. Viviendas de alquiler y edificios comerciales bajó un 1,9% hasta 264.951 millones con un beneficio estable en 36.665 millones, y Construcción e ingeniería civil cayó un 5,0% hasta 151.013 millones frente a grandes obras del año anterior, aunque los trabajos adicionales y modificaciones de mayor margen mantuvieron su beneficio un 0,5% al alza, en 15.036 millones.
Los negocios de stock aumentaron sus ingresos un 4,9% hasta 472.783 millones y su beneficio un 13,3% hasta 56.781 millones. Gestión de viviendas de alquiler creció un 2,9% hasta 368.016 millones, con un beneficio un 12,7% mayor, de 41.745 millones, y Reformas subió un 12,8% hasta 104.766 millones, con un beneficio un 14,8% mayor, de 15.035 millones, gracias a grandes renovaciones y a obras de ahorro energético apoyadas en subvenciones. Los pedidos del grupo crecieron un 9,3% hasta 2.324.930 millones, y la cartera de pedidos se situó en 2.163.704 millones frente a 1.804.417 millones a 31 de enero, un 19,9% más.
El balance creció con los inmuebles destinados a la venta
El activo total aumentó en 108.682 millones hasta 5.115.320 millones, lo que el informe atribuye principalmente a más inmuebles para la venta: el suelo para la venta subió a 1.628.904 millones desde 1.507.781 millones y los edificios para la venta a 1.149.667 millones desde 1.093.574 millones. Parte de ello es una reclasificación y no compras nuevas, ya que 39.713 millones de inmuebles de inversión se traspasaron a edificios y suelo para la venta tras un cambio de finalidad. El pasivo bajó en 6.072 millones hasta 2.812.327 millones, sobre todo por el pago de impuestos, y el patrimonio neto aumentó en 114.754 millones hasta 2.302.992 millones por el beneficio y un mayor ajuste por conversión pese al pago de dividendos, lo que elevó la ratio de fondos propios del 42,7% al 44,0%. Las acciones emitidas bajaron a 651.585.566 desde 663.122.166, y la autocartera a 3.182.159 desde 14.884.740.
Previsión: menos ingresos, el mismo beneficio operativo y más beneficio neto
Sekisui House revisó la previsión anual del EF1/2027 que había publicado el 5 de marzo de 2026, en vista del avance del primer semestre y de sus perspectivas. Ahora espera unos ingresos de 4.260.000 millones, 93.000 millones o un 2,1% por debajo de los 4.353.000 millones anteriores y un 1,5% por encima del año previo; el beneficio operativo se mantiene en 350.000 millones (+2,5%); el beneficio ordinario se eleva a 316.000 millones desde 314.000 millones (−3,6% interanual), y el beneficio atribuible a los propietarios se eleva a 224.000 millones desde 218.000 millones (−3,5%), para un beneficio por acción de 345,55 yenes frente a los 336,30 anteriores. El informe no da una explicación por segmentos del recorte de ingresos.
El primer semestre aportó el 46,1% de los ingresos previstos, el 51,5% del beneficio operativo previsto y el 55,8% del beneficio neto previsto. Eso deja un beneficio operativo implícito para el segundo semestre de unos 169.630 millones, frente a los 180.370 millones recién contabilizados y unos 185.929 millones en el segundo semestre del EF1/2026, un periodo que incluirá las cuatro ventas de inmuebles en EE. UU. previstas para el tercer trimestre. La previsión de dividendo no se revisó: se pagará un dividendo a cuenta de 72,00 yenes desde el 30 de septiembre de 2026, con 73,00 yenes previstos al cierre, para un total anual de 145,00 yenes frente a 144,00, en torno al 42% del beneficio por acción previsto.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.965.644 | 2.015.408 | −2,5% |
| Beneficio bruto (millones de ¥) | 428.791 | 398.456 | +7,6% |
| Margen bruto | 21,8% | 19,8% | +2,0 pt |
| Gastos de venta y administración (millones de ¥) | 248.421 | 242.982 | +2,2% |
| Beneficio operativo (millones de ¥) | 180.370 | 155.473 | +16,0% |
| Margen operativo | 9,2% | 7,7% | +1,5 pt |
| Beneficio ordinario (millones de ¥) | 169.081 | 136.600 | +23,8% |
| Beneficio antes de impuestos (millones de ¥) | 181.382 | 147.802 | +22,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 125.053 | 101.603 | +23,1% |
| BPA (¥) | 192,90 | 156,76 | +23,1% |
| Resultado global (millones de ¥) | 158.303 | −19.356 | n.s. |
| Pedidos recibidos (millones de ¥) | 2.324.930 | 2.126.233 | +9,3% |
| Viviendas unifamiliares — ingresos (millones de ¥) | 244.168 | 247.001 | −1,1% |
| Viviendas unifamiliares — beneficio del segmento (millones de ¥) | 23.990 | 25.308 | −5,2% |
| Viviendas de alquiler y edificios comerciales — ingresos (millones de ¥) | 264.951 | 269.956 | −1,9% |
| Viviendas de alquiler y edificios comerciales — beneficio del segmento (millones de ¥) | 36.665 | 36.642 | +0,1% |
| Construcción e ingeniería civil — ingresos (millones de ¥) | 151.013 | 158.984 | −5,0% |
| Construcción e ingeniería civil — beneficio del segmento (millones de ¥) | 15.036 | 14.959 | +0,5% |
| Gestión de viviendas de alquiler — ingresos (millones de ¥) | 368.016 | 357.812 | +2,9% |
| Gestión de viviendas de alquiler — beneficio del segmento (millones de ¥) | 41.745 | 37.032 | +12,7% |
| Reformas — ingresos (millones de ¥) | 104.766 | 92.885 | +12,8% |
| Reformas — beneficio del segmento (millones de ¥) | 15.035 | 13.092 | +14,8% |
| Intermediación y negocio inmobiliario — ingresos (millones de ¥) | 211.490 | 200.010 | +5,7% |
| Intermediación y negocio inmobiliario — beneficio del segmento (millones de ¥) | 16.771 | 14.309 | +17,2% |
| Condominios — ingresos (millones de ¥) | 56.184 | 57.486 | −2,3% |
| Condominios — beneficio del segmento (millones de ¥) | 15.742 | 8.564 | +83,8% |
| Renovación urbana — ingresos (millones de ¥) | 98.416 | 35.633 | +176,2% |
| Renovación urbana — beneficio del segmento (millones de ¥) | 27.352 | 5.086 | +437,7% |
| Internacional — ingresos (millones de ¥) | 486.353 | 614.381 | −20,8% |
| Internacional — beneficio del segmento (millones de ¥) | 1.036 | 15.234 | −93,2% |
| Otros — ingresos (millones de ¥) | 3.239 | 2.863 | +13,2% |
| Otros — beneficio del segmento (millones de ¥) | 360 | 377 | −4,3% |
| Activos totales (millones de ¥) | 5.115.320 | 5.006.637 | +2,2% |
| Patrimonio neto (millones de ¥) | 2.302.992 | 2.188.237 | +5,2% |
| Ratio de fondos propios | 44,0% | 42,7% | +1,3 pt |
| Previsión EF1/2027 — ingresos (millones de ¥) | 4.260.000 | — | +1,5% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 350.000 | — | +2,5% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 316.000 | — | −3,6% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 224.000 | — | −3,5% |
| Previsión EF1/2027 — BPA (¥) | 345,55 | — | −3,5% |
| Dividendo anual por acción (¥) | 145,00 | 144,00 | +0,7% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.