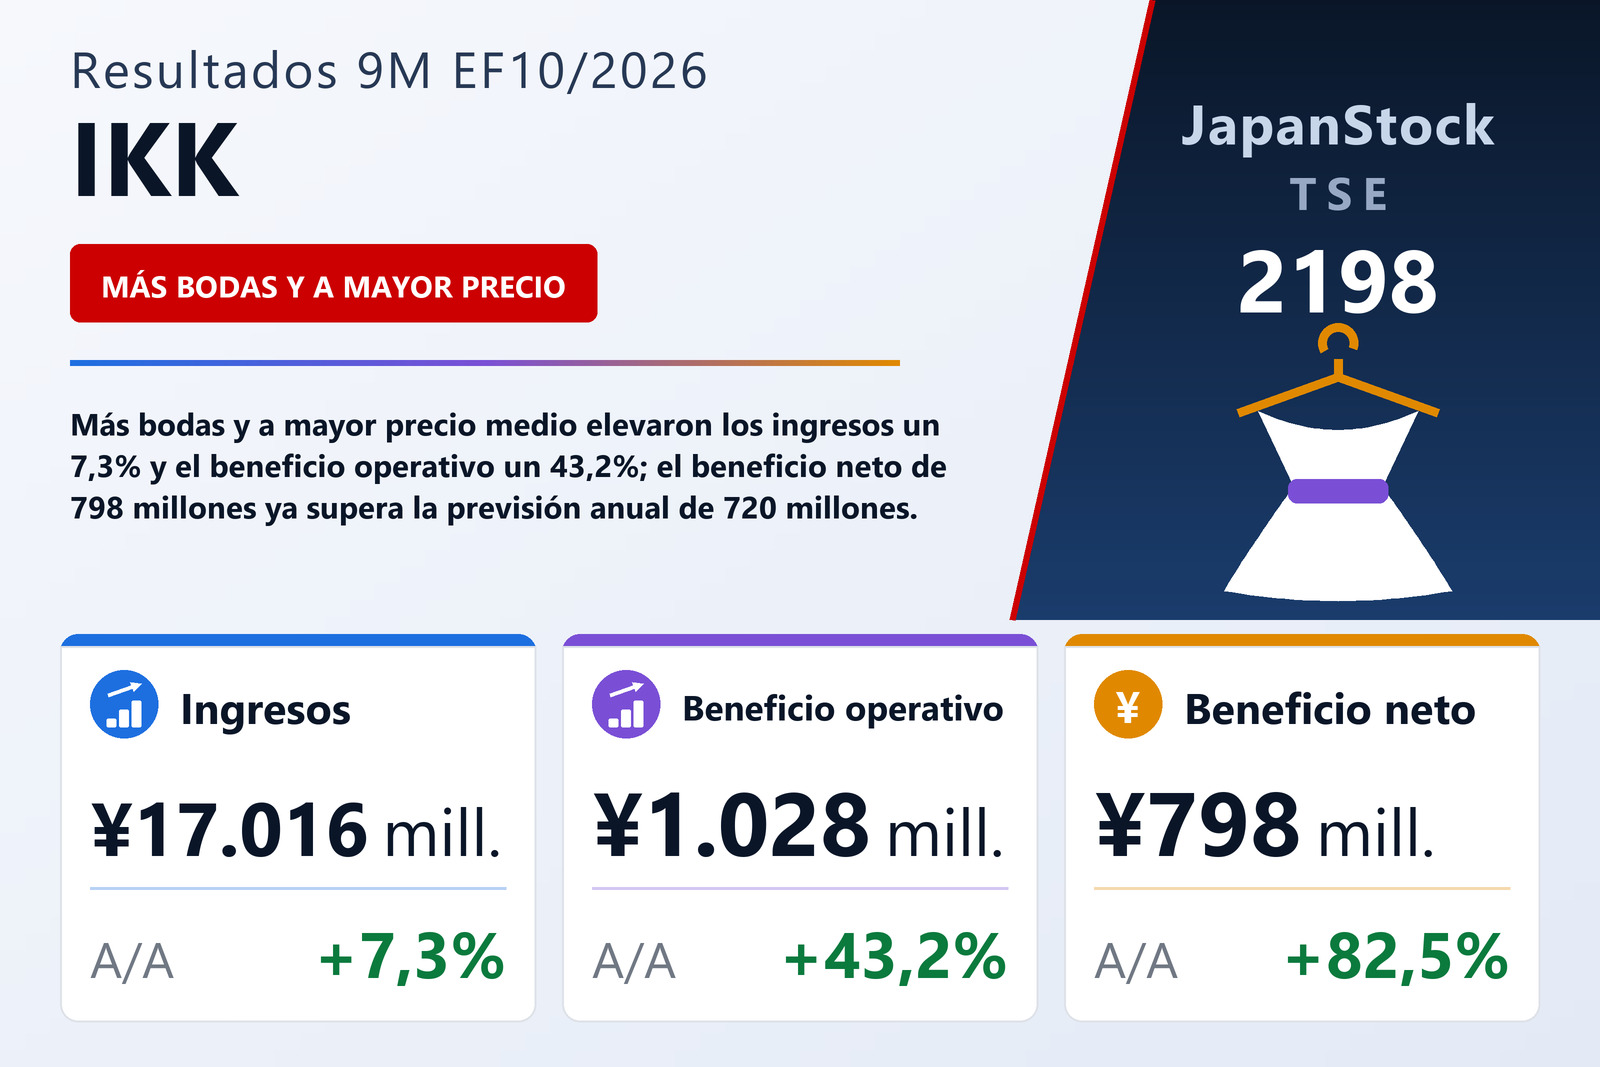
Ingresos +7,3%, beneficio operativo +43,2%: los costes crecieron menos que las ventas
IKK Holdings Inc. (TSE: 2198), que explota salones de bodas y gestiona negocios menores de atención a mayores, alimentación y estudios fotográficos, publicó el 10 de septiembre de 2026 sus resultados consolidados de los primeros nueve meses del ejercicio que cierra el 31 de octubre de 2026 —el periodo del 1 de noviembre de 2025 al 31 de julio de 2026—, bajo normas contables japonesas. Los ingresos crecieron un 7,3% hasta 17.016 millones de yenes, el beneficio operativo un 43,2% hasta 1.028 millones, el beneficio ordinario un 52,4% hasta 1.148 millones y el beneficio atribuible a los propietarios de la matriz un 82,5% hasta 798 millones, para un resultado de 27,39 yenes por acción frente a 15,17. La compañía cotiza en la Bolsa de Tokio.
La línea operativa se movió mucho más que las ventas porque los costes crecieron menos que los ingresos en los dos escalones. El coste de ventas subió un 6,5% hasta 6.745 millones, de modo que el beneficio bruto aumentó un 7,8% hasta 10.271 millones y el margen bruto avanzó del 60,1% al 60,4%. Los gastos de venta, generales y administrativos —la mayor de las dos partidas de coste, con el 54,3% de los ingresos— subieron solo un 4,9% hasta 9.243 millones. El beneficio bruto ganó así 742 millones, de los que los gastos generales absorbieron solo 432 millones, y la diferencia de 310 millones es todo el aumento del beneficio operativo. El margen operativo se amplió del 4,5% al 6,0%. La amortización, que la compañía publica en lugar de un estado de flujos de efectivo del periodo, fue de 819 millones frente a 827 millones.
Por debajo de la línea operativa: más ingresos no operativos y una plusvalía por venta de activos
El beneficio ordinario creció aún más deprisa, un 52,4% hasta 1.148 millones, porque los ingresos no operativos se multiplicaron por más de dos hasta 143 millones desde 59 millones, mientras los gastos no operativos se mantenían en 23 millones. Los mayores movimientos fueron las comisiones cobradas, 44 millones frente a 5 millones, y los intereses de valores, 34 millones frente a 13 millones; el informe no explica ninguno de los dos. Las partidas extraordinarias sumaron algo más: una plusvalía de 127 millones por la venta de inmovilizado y una reversión de 41 millones de obligaciones por retiro de activos elevaron los ingresos extraordinarios a 168 millones desde 4 millones, frente a pérdidas extraordinarias de 5 millones en ambos años. El beneficio antes de impuestos subió un 74,3% hasta 1.312 millones. Los impuestos crecieron un 66,0%, menos, hasta 510 millones, y el beneficio atribuible a los minoritarios bajó a 2 millones desde 7 millones; por eso el beneficio atribuible a la matriz creció más que cualquier línea situada por encima. El resultado global fue de 817 millones, un 112,6% más.
Bodas: más ceremonias y a un precio por boda más alto
El negocio de bodas es la mayor parte de la compañía: sus ingresos de 15.417 millones, un 5,5% más, suponen el 87% de los ingresos por segmento antes de eliminaciones entre segmentos. El informe atribuye el crecimiento al aumento tanto del precio medio por boda como del número de bodas celebradas, aunque no da ninguna de las dos cifras. El beneficio del segmento subió un 19,8% hasta 1.282 millones, con lo que el margen del segmento pasó del 7,3% al 8,3%. La compañía afirma haber mantenido la formación interna y externa orientada a las habilidades de atención de su personal, haber usado su propio sistema de apoyo comercial para afinar la recogida y el análisis de información, haber impulsado la construcción de marca a través de un equipo específico, haber aplicado la IA para reforzar sus propuestas y haber mantenido un sistema interno de premios a los mejores planes y servicios.
El contexto de mercado que describe el informe es estable más que expansivo. Cita 480.000 matrimonios en Japón en 2025, unos 4.000 más que el año anterior, según las estadísticas preliminares del Ministerio de Sanidad, Trabajo y Bienestar, y señala que, aunque el descenso de la población en edad de casarse sigue siendo un problema estructural, el número de ceremonias y banquetes se ha mantenido y el mercado de bodas en casas de celebración se ha mostrado en general firme.
Los negocios menores: alimentación entra en beneficios y fotografía paga un nuevo estudio
Alimentación más que duplicó sus ingresos, un 143,7% más hasta 791 millones, por el aumento de pedidos de regalos por catálogo y de obsequios de boda para los invitados (hikidemono), y pasó a un beneficio de segmento de 94 millones desde una pérdida de 23 millones. La mayor parte de esos ingresos se queda dentro del grupo: 612 millones fueron ventas entre segmentos, lo que deja 179 millones de clientes externos, frente a 84 millones un año antes. Los ingresos de Fotografía subieron un 39,2% hasta 925 millones con la puesta en marcha de Studio Clori.TOKYO Shinjuku, abierto en noviembre de 2025, pero el beneficio del segmento cayó un 32,2% hasta 111 millones; el informe vincula ambas cifras al nuevo estudio sin separar sus costes de puesta en marcha. Atención a mayores se mantuvo plana, con ingresos de 495 millones (+0,5%) y un beneficio de 24 millones (+1,7%), y el informe no da ninguna razón.
Otras dos líneas completan el puente hasta el beneficio operativo. Un nuevo segmento Otros, no sujeto a información separada —un negocio de recursos humanos—, perdió 46 millones; hace un año no existía esa línea. Los ajustes, principalmente gastos corporativos no asignados, bajaron a 438 millones desde 516 millones. El beneficio de los segmentos sobre los que se informa, 1.513 millones, menos la pérdida de 46 millones y el ajuste de 438 millones, cuadra con el beneficio operativo de 1.028 millones, salvo redondeos. Las cifras de segmento del año anterior se han reexpresado: desde este ejercicio la compañía cambió la forma de asignar parte de sus gastos corporativos a los segmentos, y la comparación utiliza el nuevo método.
Balance: la caja pasó a activos fijos, en parte financiados con deuda
El activo total subió un 1,0% hasta 21.007 millones desde 20.802 millones a 31 de octubre de 2025, pero la composición cambió más que el total. El inmovilizado material aumentó en 1.228 millones hasta 11.385 millones; el incremento se produjo en la partida presentada como otros, que subió 1.422 millones hasta 1.987 millones desde 564 millones, mientras que edificios y construcciones bajaron 193 millones, y el informe no dice qué contiene esa partida. El efectivo y los depósitos cayeron 968 millones hasta 4.525 millones. En el pasivo, los préstamos a largo plazo, incluida la porción corriente, aumentaron en 715 millones hasta 3.110 millones, mientras que las cuentas a pagar bajaron 318 millones, el impuesto de sociedades a pagar 215 millones y la provisión para pagas extraordinarias 181 millones, con lo que el pasivo total quedó prácticamente sin cambios en 8.598 millones. El patrimonio neto aumentó en 205 millones hasta 12.408 millones —los 798 millones de beneficio y 95 millones procedentes de ventas de autocartera y partidas similares, menos 710 millones de dividendos— y la ratio de fondos propios subió del 58,4% al 58,8%.
Previsión sin cambios, aunque el beneficio neto ya la ha superado
IKK Holdings mantuvo la previsión anual del EF10/2026 que publicó el 11 de diciembre de 2025: ingresos de 22.850 millones (+1,8%), beneficio operativo de 1.200 millones (−34,1%), beneficio ordinario de 1.175 millones (−37,9%) y beneficio atribuible a los propietarios de 720 millones (−63,3%), o 25,02 yenes por acción. A los nueve meses, la compañía ha contabilizado el 74,5% de los ingresos previstos, el 85,7% del beneficio operativo previsto, el 97,7% del beneficio ordinario previsto y el 110,8% del beneficio neto previsto, y su BPA de nueve meses, 27,39 yenes, ya supera los 25,02 del ejercicio completo. Tomada al pie de la letra, la previsión implica un cuarto trimestre, de agosto a octubre, con unos ingresos de unos 5.833 millones, un beneficio operativo de unos 172 millones, un beneficio ordinario de unos 27 millones y una pérdida neta de unos 78 millones.
El informe explica por qué no ha movido las cifras. Los resultados hasta el tercer trimestre han ido en general por encima del plan, dice, pero el momento y el importe de los costes de las reformas y nuevas aperturas previstas para el cuarto trimestre aún no están fijados, por lo que no puede estimarse razonablemente su efecto; publicará de inmediato una revisión si llega a ser necesaria. Los propios porcentajes de la previsión dicen lo mismo desde el otro lado: el beneficio operativo anual se prevé con una caída del 34,1% pese a que los nueve primeros meses crecieron un 43,2%, lo que solo cuadra si se espera un cuarto trimestre mucho más débil que el mismo trimestre del año anterior. La previsión de dividendo tampoco cambia: un único pago al cierre de 24,00 yenes por acción, igual que el año pasado, cerca del 96% del BPA previsto de 25,02 yenes, aunque solo el 88% de los 27,39 ya ganados.
| Indicador | 9M EF10/2026 | 9M EF10/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 17.016 | 15.861 | +7,3% |
| Beneficio bruto (millones de ¥) | 10.271 | 9.529 | +7,8% |
| Margen bruto | 60,4% | 60,1% | +0,3 pt |
| Gastos de venta y administración (millones de ¥) | 9.243 | 8.811 | +4,9% |
| Beneficio operativo (millones de ¥) | 1.028 | 717 | +43,2% |
| Margen operativo | 6,0% | 4,5% | +1,5 pt |
| Beneficio ordinario (millones de ¥) | 1.148 | 753 | +52,4% |
| Ingresos extraordinarios (millones de ¥) | 168 | 4 | n.s. |
| Beneficio antes de impuestos (millones de ¥) | 1.312 | 752 | +74,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 798 | 437 | +82,5% |
| BPA (¥) | 27,39 | 15,17 | +80,6% |
| Resultado global (millones de ¥) | 817 | 384 | +112,6% |
| Amortización (millones de ¥) | 819 | 827 | −1,0% |
| Bodas — ingresos (millones de ¥) | 15.417 | 14.620 | +5,5% |
| Bodas — beneficio del segmento (millones de ¥) | 1.282 | 1.070 | +19,8% |
| Atención a mayores — ingresos (millones de ¥) | 495 | 493 | +0,5% |
| Atención a mayores — beneficio del segmento (millones de ¥) | 24 | 24 | +1,7% |
| Alimentación — ingresos (millones de ¥) | 791 | 324 | +143,7% |
| Alimentación — beneficio del segmento (millones de ¥) | 94 | −23 | de pérdida a beneficio |
| Fotografía — ingresos (millones de ¥) | 925 | 664 | +39,2% |
| Fotografía — beneficio del segmento (millones de ¥) | 111 | 164 | −32,2% |
| Otros (recursos humanos) — beneficio del segmento (millones de ¥) | −46 | — | nuevo |
| Ajustes, principalmente gastos corporativos (millones de ¥) | −438 | −516 | — |
| Activos totales (millones de ¥) | 21.007 | 20.802 | +1,0% |
| Efectivo y depósitos (millones de ¥) | 4.525 | 5.494 | −17,6% |
| Inmovilizado material (millones de ¥) | 11.385 | 10.157 | +12,1% |
| Préstamos a largo plazo, incl. porción corriente (millones de ¥) | 3.110 | 2.394 | +29,9% |
| Patrimonio neto (millones de ¥) | 12.408 | 12.202 | +1,7% |
| Ratio de fondos propios | 58,8% | 58,4% | +0,4 pt |
| Previsión EF10/2026 — ingresos (millones de ¥) | 22.850 | — | +1,8% |
| Previsión EF10/2026 — beneficio operativo (millones de ¥) | 1.200 | — | −34,1% |
| Previsión EF10/2026 — beneficio ordinario (millones de ¥) | 1.175 | — | −37,9% |
| Previsión EF10/2026 — beneficio neto (millones de ¥) | 720 | — | −63,3% |
| Previsión EF10/2026 — BPA (¥) | 25,02 | — | — |
| Dividendo anual por acción (¥) | 24,00 | 24,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.