La pérdida operativa se convirtió en beneficio gracias a menores costes, no a más ventas
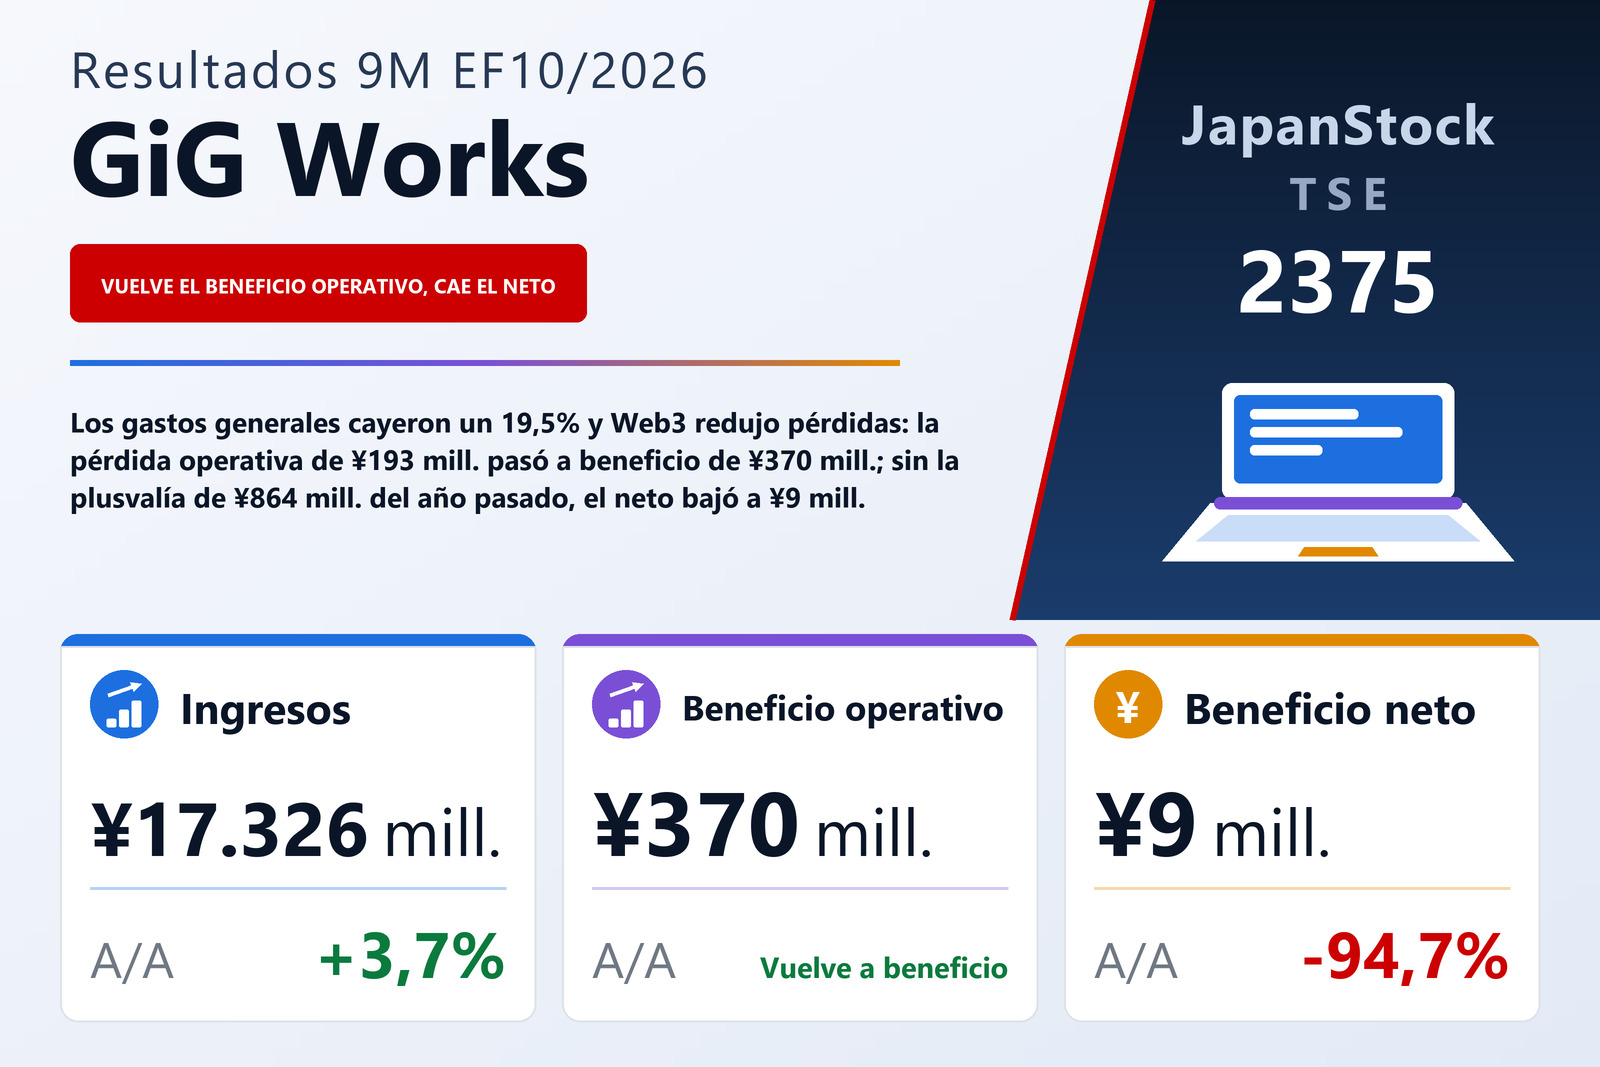
GiG Works Inc. (TSE: 2375), que opera la plataforma «GiGWorks Basic», a través de la cual trabajadores por encargo y empresas clientes contratan y aceptan trabajos directamente, publicó el 10 de septiembre de 2026 sus resultados consolidados de los primeros nueve meses del ejercicio que termina en octubre de 2026 —del 1 de noviembre de 2025 al 31 de julio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 3,7% hasta 17.326 millones de yenes. El beneficio operativo fue de 370 millones frente a una pérdida de 193 millones un año antes, y el beneficio ordinario de 160 millones frente a una pérdida de 284 millones. El beneficio atribuible a los propietarios de la matriz cayó un 94,7% hasta 9 millones desde 185 millones, es decir, 0,50 yenes por acción frente a 9,35. La compañía cotiza en la Bolsa de Tokio.
El giro no vino de la línea bruta. El coste de ventas subió un 6,2% hasta 13.824 millones, más deprisa que los ingresos, de modo que el beneficio bruto cayó un 5,3% hasta 3.502 millones y el margen bruto se estrechó del 22,1% al 20,2%. Lo que se movió fueron los gastos de venta, generales y administrativos, que bajaron un 19,5%, es decir, 760 millones, hasta 3.131 millones. Frente a una caída de 195 millones del beneficio bruto, ese recorte explica todo el vuelco de 564 millones en la línea operativa, y el margen operativo pasó del −1,2% al 2,1%. El informe no desglosa esos gastos ni explica el menor margen bruto. Sí muestra que el periodo del año anterior aún incluía a Nihon Chokuhan, una filial cuyas acciones se vendieron en su totalidad el 1 de abril de 2025 y cuyo segmento de Marketing digital —ya suprimido— registró unos ingresos de 1.292 millones y una pérdida de segmento de 163 millones hasta la fecha en que salió del grupo. Si se retiran del periodo anterior las ventas externas de ese negocio, las ventas externas de los cuatro segmentos que continúan crecieron alrededor de un 12,4%, de 15.417 millones a 17.326 millones.
Por debajo de la línea operativa: una pérdida mayor en criptoactivos y ningún extraordinario como el del año pasado
Los ingresos no operativos bajaron a 25 millones desde 40 millones, mientras que los gastos no operativos aumentaron un 80,9% hasta 236 millones. Casi todo correspondió a una pérdida por valoración de criptoactivos de 213 millones, el doble de los 106 millones de un año antes, que según la compañía se debe principalmente a revalorizar los criptoactivos que posee el grupo a su precio de mercado del último día del periodo. El informe añade que la pérdida fue solo 4 millones mayor que al cierre del semestre, así que casi toda ya se había contabilizado en la primera mitad. Los gastos por intereses subieron a 21 millones desde 17 millones. El beneficio ordinario quedó por tanto en 160 millones, bastante menos de la mitad de la cifra operativa.
Las partidas extraordinarias explican la caída en la última línea. Un año antes, los beneficios extraordinarios de 876 millones incluían una plusvalía de 864 millones por la venta de acciones de filiales, frente a pérdidas extraordinarias de 323 millones que incluían 300 millones por condonación de deudas. Este año los beneficios extraordinarios fueron solo de 42 millones, sobre todo 40 millones de ingresos por penalizaciones, frente a 5 millones de pérdidas por bajas de inmovilizado. El beneficio antes de impuestos cayó por ello un 26,8% hasta 197 millones, mientras que los impuestos sobre beneficios se duplicaron con creces hasta 187 millones —alrededor del 95% del beneficio antes de impuestos—, lo que dejó un beneficio neto de 10 millones, de los que 9 millones corresponden a los propietarios de la matriz tras 0,3 millones atribuidos a los minoritarios. El resultado global fue de 14 millones frente a 180 millones.
Economía bajo demanda crece, Web3 casi alcanza el equilibrio y Economía colaborativa arrastra una venta inmobiliaria del año anterior
Economía bajo demanda, el mayor segmento, elevó sus ingresos un 17,9% hasta 9.048 millones y su beneficio de segmento un 56,2% hasta 661 millones. La compañía indica que 3.071 trabajadores únicos estuvieron activos en todo el país durante el periodo. Los servicios de campo captaron la demanda de sustituciones de Windows, proyectos del programa GIGA School, trabajos de encuestas y proyectos de TPV en tableta, y comenzaron la fumigación de cultivos con drones en seis prefecturas; el negocio directo con grandes grupos empresariales avanzó en soporte de TPV en tableta y sustituciones de Windows. En el centro de contacto, que la compañía gestiona como un modelo híbrido de personas e IA, la mejora de la eficiencia de ingresos, los nuevos proyectos y el crecimiento en apoyo a la vida cotidiana y soporte técnico elevaron el beneficio. Las ventas externas de servicios de soporte de campo y marketing subieron a 3.633 millones desde 2.512 millones, y las de servicios de centro de contacto a 5.356 millones desde 5.099 millones, aunque el informe señala que sus categorías de segmentos y de servicios cambiaron a partir del primer trimestre. El segmento incorporó además spacetimes, empresa de organización de eventos y venta de artículos cuyos proyectos incluyen grupos de ídolos como Nogizaka46 e Hinatazaka46; pasó a ser filial en diciembre de 2025 y añadió 257 millones de fondo de comercio.
Servicios Web3 elevó sus ingresos un 556,3% hasta 347 millones desde 52 millones y redujo su pérdida de segmento a 25 millones desde 527 millones: una mejora de 502 millones que fue la mayor aportación individual al giro del grupo. El segmento desarrolla aplicaciones basadas en blockchain: la app SNPIT, desarrollada por GALLUSYS, tiene su propio SNPIT Token (SNPT), que se negocia en una plataforma nacional de criptoactivos, y desde este periodo el segmento también empezó a diseñar, asesorar e impartir programas de formación de talento en IA, que según la compañía contribuyeron a los ingresos. Soluciones de sistemas elevó sus ingresos un 17,3% hasta 4.155 millones gracias a la expansión del desarrollo por encargo y de los servicios de ingeniería de sistemas con socios y a la obtención de varios proyectos por contrato, pero su beneficio de segmento cayó un 9,0% hasta 552 millones; el informe no explica por qué.
Los ingresos de Economía colaborativa cayeron un 7,7% hasta 4.315 millones y su beneficio de segmento un 48,9% hasta 292 millones, porque el periodo del año anterior incluía ingresos por la culminación de una venta inmobiliaria; el informe no la cuantifica y afirma que las oficinas compartidas y los salones especializados en sí evolucionaron muy bien. La marca de oficinas compartidas THE HUB abrió en Meguro en julio de 2026, con lo que alcanza 81 centros y 1.800 puestos de trabajo, y los socios subieron a 28.200 gracias a un marketing web reforzado y a una renovación a nueve planes de contrato; la cadena nex the salon, atendida por estilistas que trabajan por encargo, abrió en Shibuya en enero de 2026 y cuenta ya con seis salones. Las ventas externas de oficinas compartidas y servicios relacionados fueron de 3.503 millones frente a 3.741 millones, y las de gestión de edificios y obras de acondicionamiento, de 578 millones frente a 558 millones. En el conjunto del grupo, el beneficio de los segmentos sumó 1.480 millones frente a 911 millones, mientras que los costes corporativos y eliminaciones apenas variaron, 1.109 millones frente a 1.104 millones, de modo que todo el giro operativo es visible en los segmentos.
La caja bajó 691 millones y el fondo de comercio subió con la operación de spacetimes
El activo total subió un 1,6% hasta 7.933 millones desde 7.812 millones a 31 de octubre de 2025. El efectivo y los depósitos cayeron 691 millones hasta 1.816 millones, mientras que las cuentas por cobrar y los activos contractuales aumentaron 505 millones hasta 2.854 millones y el fondo de comercio creció 232 millones hasta 246 millones. En el pasivo, las cuentas por pagar subieron 192 millones y la parte a corto plazo de los préstamos a largo plazo 85 millones, mientras que los préstamos a largo plazo bajaron 35 millones; los préstamos a corto plazo se mantuvieron en 1.100 millones. El patrimonio neto cayó un 2,9% hasta 2.716 millones, sobre todo porque la prima de emisión disminuyó 64 millones cuando la compañía compró el 26 de junio de 2026 otro 12,9% de spacetimes a los accionistas minoritarios por 64 millones en efectivo, lo que elevó su participación con derecho a voto al 64,6%. La ratio de fondos propios bajó del 34,6% al 33,1%. No se elaboró estado de flujos de efectivo para el periodo; la amortización fue de 289 millones y la del fondo de comercio de 25 millones.
Previsión sin cambios, que exige muy poco al cuarto trimestre en la línea operativa
GiG Works mantuvo sin cambios su previsión anual del EF10/2026, publicada el 11 de junio de 2026: ingresos de 23.000 millones (+3,3%), beneficio operativo de 400 millones, beneficio ordinario de 180 millones y beneficio atribuible a los propietarios de la matriz de 50 millones (−81,6%), es decir, 2,51 yenes por acción. Los nueve meses aportan el 75,3% de los ingresos previstos, pero el 92,7% del beneficio operativo previsto y el 88,9% del beneficio ordinario previsto, lo que implica un cuarto trimestre de unos 5.673 millones de ingresos, apenas unos 29 millones de beneficio operativo y unos 20 millones de beneficio ordinario. El beneficio neto es la excepción: los 9 millones contabilizados son menos de una quinta parte de los 50 millones previstos, así que el plan necesita unos 40 millones en el último trimestre. El informe no ofrece desglose trimestral ni comenta ese perfil.
La previsión de dividendo tampoco cambia: un dividendo final de 2,00 yenes, igual que el año pasado; sobre un beneficio previsto de 2,51 yenes por acción, supone repartir alrededor del 80%. La compañía describe una economía japonesa en recuperación moderada, con perspectivas empañadas por la inflación persistente, los vaivenes de las divisas y los mercados financieros, la política comercial estadounidense y el aumento de los riesgos geopolíticos, y enmarca su negocio en una escasez estructural de mano de obra que, según afirma, hace más importantes plataformas como la suya.
| Indicador | 9M EF10/2026 | 9M EF10/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 17.326 | 16.712 | +3,7% |
| Beneficio bruto (millones de ¥) | 3.502 | 3.697 | −5,3% |
| Margen bruto | 20,2% | 22,1% | −1,9 pt |
| Gastos de venta y administración (millones de ¥) | 3.131 | 3.891 | −19,5% |
| Beneficio operativo (millones de ¥) | 370 | −193 | de pérdida a beneficio |
| Margen operativo | 2,1% | −1,2% | +3,3 pt |
| Gastos no operativos (millones de ¥) | 236 | 130 | +80,9% |
| Pérdida por valoración de criptoactivos (millones de ¥) | 213 | 106 | +100,0% |
| Beneficio ordinario (millones de ¥) | 160 | −284 | de pérdida a beneficio |
| Beneficios extraordinarios (millones de ¥) | 42 | 876 | −95,1% |
| Beneficio antes de impuestos (millones de ¥) | 197 | 269 | −26,8% |
| Impuesto sobre beneficios (millones de ¥) | 187 | 89 | +108,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 9 | 185 | −94,7% |
| BPA (¥) | 0,50 | 9,35 | −94,7% |
| Resultado global (millones de ¥) | 14 | 180 | −92,1% |
| Economía bajo demanda — ingresos (millones de ¥) | 9.048 | 7.676 | +17,9% |
| Economía bajo demanda — beneficio del segmento (millones de ¥) | 661 | 423 | +56,2% |
| Servicios Web3 — ingresos (millones de ¥) | 347 | 52 | +556,3% |
| Servicios Web3 — beneficio del segmento (millones de ¥) | −25 | −527 | pérdida reducida |
| Soluciones de sistemas — ingresos (millones de ¥) | 4.155 | 3.541 | +17,3% |
| Soluciones de sistemas — beneficio del segmento (millones de ¥) | 552 | 607 | −9,0% |
| Economía colaborativa — ingresos (millones de ¥) | 4.315 | 4.673 | −7,7% |
| Economía colaborativa — beneficio del segmento (millones de ¥) | 292 | 571 | −48,9% |
| Marketing digital (desinvertido) — ingresos (millones de ¥) | — | 1.292 | — |
| Marketing digital (desinvertido) — beneficio del segmento (millones de ¥) | — | −163 | — |
| Activos totales (millones de ¥) | 7.933 | 7.812 | +1,6% |
| Efectivo y depósitos (millones de ¥) | 1.816 | 2.508 | −27,6% |
| Patrimonio neto (millones de ¥) | 2.716 | 2.797 | −2,9% |
| Ratio de fondos propios | 33,1% | 34,6% | −1,5 pt |
| Previsión EF10/2026 — ingresos (millones de ¥) | 23.000 | — | +3,3% |
| Previsión EF10/2026 — beneficio operativo (millones de ¥) | 400 | — | n.s. |
| Previsión EF10/2026 — beneficio ordinario (millones de ¥) | 180 | — | n.s. |
| Previsión EF10/2026 — beneficio neto (millones de ¥) | 50 | — | −81,6% |
| Previsión EF10/2026 — BPA (¥) | 2,51 | — | — |
| Dividendo anual por acción (¥) | 2,00 | 2,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.