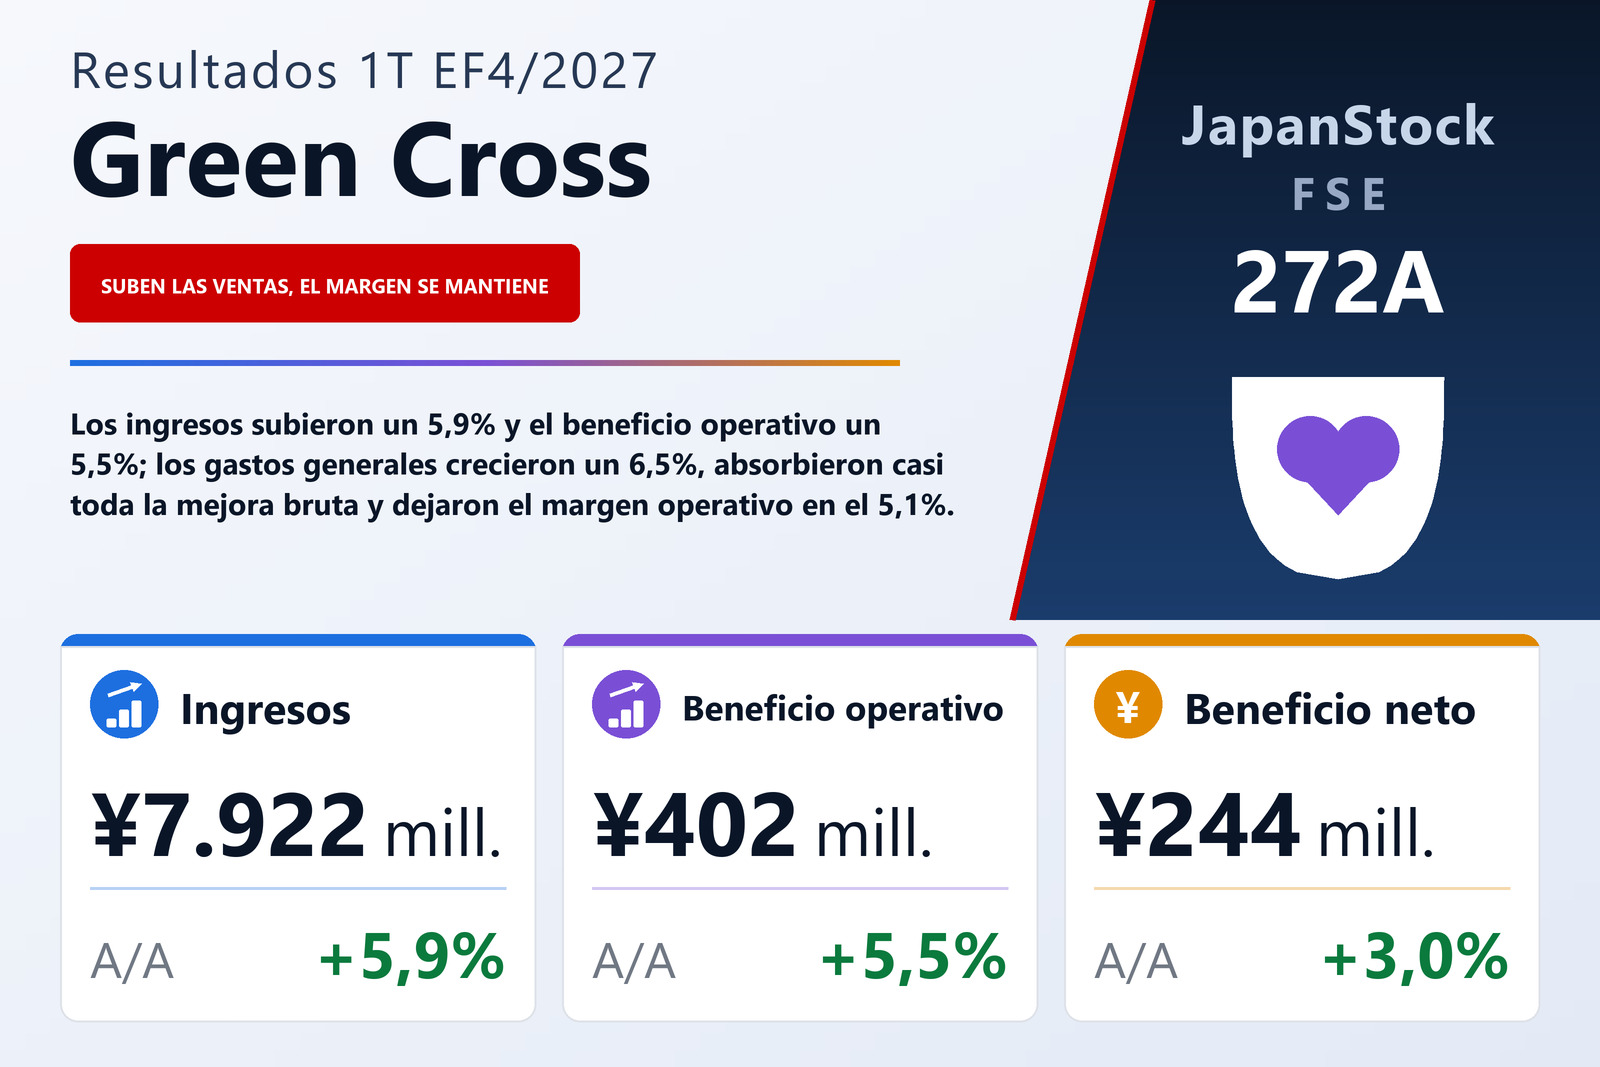
Los ingresos subieron un 5,9%, el beneficio operativo un 5,5%, y el margen no se movió
Green Cross Holdings Co., Ltd. (FSE: 272A), el grupo con sede en Fukuoka que fabrica, vende y alquila materiales de seguridad vial, productos de prevención de desastres para la construcción, artículos de seguridad, equipos de protección y rótulos, publicó el 10 de septiembre de 2026 sus resultados consolidados del primer trimestre del EF4/2027, los tres meses del 1 de mayo al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 5,9% hasta 7.922 millones de yenes, el beneficio operativo un 5,5% hasta 402 millones, el beneficio ordinario un 7,3% hasta 413 millones y el beneficio atribuible a los propietarios de la matriz un 3,0% hasta 244 millones, para un resultado de 29,34 yenes por acción frente a 26,65. Las acciones de la compañía cotizan en la Bolsa de Fukuoka.
La aritmética es breve. El coste de ventas subió un 5,7% hasta 5.134 millones, algo menos que los ingresos, de modo que el beneficio bruto creció un 6,3% hasta 2.788 millones y el margen bruto avanzó del 35,1% al 35,2%. Los gastos de venta, generales y administrativos crecieron después un 6,5% hasta 2.385 millones, algo más que los ingresos, y su peso sobre las ventas pasó del 30,0% al 30,1%. En yenes, el beneficio bruto aumentó en 166 millones y esos gastos en 145 millones, lo que dejó el beneficio operativo solo 21 millones por encima. El margen operativo fue del 5,1% en ambos trimestres —5,08% frente a 5,10% antes del redondeo—, así que el crecimiento del trimestre vino de una mayor base de ingresos y no de un margen más amplio.
La menor amortización superó por sí sola toda la mejora operativa
Una línea de las notas pone esos 21 millones en proporción. La depreciación, incluida la amortización de intangibles distintos del fondo de comercio, fue de 382 millones frente a 403 millones, y la amortización del fondo de comercio de 20,8 millones frente a 34,7 millones: en conjunto, unos 34,5 millones menos que un año antes. Esa caída es mayor que el aumento del beneficio operativo. Sumando ambos cargos, el beneficio operativo antes de depreciación y amortización del fondo de comercio queda en torno a 805 millones frente a 819 millones, un ligero descenso. El informe no explica por qué bajaron ni cómo se reparten entre el coste de ventas y los gastos generales, y no se elaboró un estado de flujos de efectivo trimestral, por lo que la observación descansa solo en esas dos notas.
Por debajo de la línea operativa: más ingresos diversos y casi el doble de intereses
El beneficio ordinario creció más que el operativo, un 7,3% frente a un 5,5%, porque mejoró el saldo no operativo. Los ingresos no operativos fueron de 44,7 millones frente a 21,6 millones, impulsados sobre todo por ingresos diversos de 31,5 millones frente a 6,6 millones, además de dividendos cobrados de 12,9 millones frente a 10,7 millones. Los gastos no operativos también subieron, a 33,1 millones desde 17,2 millones, principalmente porque los intereses pagados casi se duplicaron, a 29,9 millones desde 15,4 millones; una ganancia de 4,3 millones en participaciones en fondos de inversión del año anterior se convirtió en una pérdida de 2,7 millones. La aportación no operativa neta fue así de 11,6 millones frente a 4,4 millones. El informe no explica ni los ingresos diversos ni el aumento de los intereses.
No hubo partidas extraordinarias en ninguno de los dos trimestres, de modo que el beneficio antes de impuestos coincidió con el ordinario, en 413 millones. Los impuestos subieron un 12,8% hasta 166 millones, de los que 134 millones fueron ajustes por impuestos diferidos, y el tipo efectivo pasó del 38,3% al 40,2%. El beneficio del periodo fue de 247 millones, un 3,9% más, y con 2,8 millones atribuibles a los intereses minoritarios frente a 0,7 millones, el beneficio atribuible a los propietarios de la matriz subió un 3,0% hasta 244 millones. El beneficio por acción creció más, un 10,1% hasta 29,34 yenes, porque el número medio de acciones en circulación bajó un 6,4%, a 8.336.240 desde 8.910.849. El resultado global fue de 270 millones, un 1,2% más.
A qué atribuye la compañía el trimestre
Green Cross informa de un único segmento —fabricación, venta y alquiler de materiales de seguridad vial, productos de prevención de desastres para la construcción, artículos de seguridad, equipos de protección y señalética—, por lo que el informe no incluye desglose por segmentos ni reparte el aumento de ingresos por producto, cliente o precio. Su descripción del mercado es la explicación disponible. En los sectores de la seguridad y la señalética, la inversión pública se mantuvo firme gracias a los proyectos de resiliencia nacional y a las medidas contra el envejecimiento de las infraestructuras, y la inversión privada en bienes de equipo siguió recuperándose. En sentido contrario, los costes laborales y logísticos subieron por la escasez de mano de obra, y los precios de materias primas y energía se mantuvieron altos: el tipo de presión que encaja con unos gastos generales que crecen más que los ingresos, aunque el informe no vincula ambas cosas.
La compañía dice haber ampliado su gama de productos respetuosos con el medio ambiente, impulsado productos IoT y productos y servicios basados en inteligencia artificial, reforzado la coordinación de su red de oficinas comerciales aprovechando su función logística y ampliado su oferta de alquiler. También promovió productos alineados con los ODS, extendió a un área más amplia su servicio de inspección de rótulos y buscó servicios de mayor valor combinando «seguridad» y «señalización». Durante el trimestre incorporó además una nueva empresa al grupo, con vistas a desarrollar el negocio aprovechando su experiencia y sus recursos; el informe no da las condiciones de la operación ni cuantifica su aportación, y no comunica cambios significativos en el perímetro de consolidación.
Balance: menos caja, más existencias y más deuda a corto plazo
El activo total aumentó en 384 millones hasta 29.437 millones desde el 30 de abril de 2026. El efectivo y los depósitos bajaron 661 millones hasta 4.055 millones, mientras que los efectos y cuentas por cobrar subieron 280 millones, las mercaderías 324 millones, las materias primas y suministros 210 millones y las obras en curso 202 millones, hasta 328 millones. El pasivo creció en 345 millones hasta 17.122 millones: los préstamos a corto plazo aumentaron 625 millones hasta 1.585 millones, mientras que la provisión para bonificaciones bajó 446 millones y el impuesto sobre beneficios a pagar cayó a 65 millones desde 434 millones.
El patrimonio neto subió 38 millones hasta 12.314 millones. Las ganancias acumuladas bajaron 80 millones; el informe no detalla el movimiento, pero el dividendo final de 39,00 yenes del EF4/2026 sobre unos 8,3 millones de acciones en circulación al 30 de abril supondría unos 325 millones, más que el beneficio del trimestre. La autocartera se redujo en 98 millones por una enajenación de acciones, que la bajó de 700.859 a 628.369 títulos, y las plusvalías latentes de valores aumentaron 22 millones. Como el activo creció más que el patrimonio, la ratio de fondos propios bajó del 42,1% al 41,6%.
Previsión sin cambios: rezagada como proporción del año, en línea en crecimiento
Green Cross mantuvo sin cambios sus previsiones, publicadas el 11 de junio de 2026. Para el semestre hasta el 31 de octubre de 2026 espera unos ingresos de 15.605 millones (+4,9%), un beneficio operativo de 907 millones (+5,1%), un beneficio ordinario de 897 millones (+4,3%) y un beneficio atribuible a los propietarios de 639 millones (+3,8%). Para el ejercicio completo EF4/2027 espera unos ingresos de 31.514 millones (+5,6%), un beneficio operativo de 2.154 millones (+5,8%), un beneficio ordinario de 2.119 millones (+4,7%) y un beneficio atribuible a los propietarios de 1.390 millones (+2,5%), es decir, 167,09 yenes por acción.
Medido como proporción de esos objetivos, el primer trimestre parece corto en beneficio: aportó el 25,1% de los ingresos anuales, pero el 18,7% del beneficio operativo y el 17,6% del beneficio neto, lo que deja a los nueve meses restantes la tarea de generar 1.752 millones de beneficio operativo con 23.592 millones de ingresos, un margen del 7,4% frente al 5,1% del trimestre publicado. Medido por tasa de crecimiento, está cerca del plan: los ingresos crecieron un 5,9% y el beneficio operativo un 5,5% frente a tasas anuales previstas del 5,6% y el 5,8%, y el beneficio ordinario (+7,3%) y el neto (+3,0%) fueron por delante de las suyas. El informe no comenta cómo se reparte el beneficio a lo largo del año.
La previsión de dividendo tampoco cambió: sin dividendo a cuenta y un dividendo final de 40,00 yenes por acción, frente a 39,00 en el EF4/2026, un 2,6% más y en torno al 24% de los 167,09 yenes de beneficio por acción previstos.
| Indicador | 1T EF4/2027 | 1T EF4/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 7.922 | 7.479 | +5,9% |
| Beneficio bruto (millones de ¥) | 2.788 | 2.622 | +6,3% |
| Margen bruto | 35,2% | 35,1% | +0,1 pt |
| Gastos de venta y administración (millones de ¥) | 2.385 | 2.241 | +6,5% |
| Beneficio operativo (millones de ¥) | 402 | 381 | +5,5% |
| Margen operativo | 5,1% | 5,1% | sin cambios |
| Beneficio ordinario (millones de ¥) | 413 | 385 | +7,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 244 | 237 | +3,0% |
| BPA (¥) | 29,34 | 26,65 | +10,1% |
| Resultado global (millones de ¥) | 270 | 266 | +1,2% |
| Activos totales (millones de ¥) | 29.437 | 29.052 | +1,3% |
| Patrimonio neto (millones de ¥) | 12.314 | 12.275 | +0,3% |
| Ratio de fondos propios | 41,6% | 42,1% | −0,5 pt |
| Previsión EF4/2027 — ingresos (millones de ¥) | 31.514 | — | +5,6% |
| Previsión EF4/2027 — beneficio operativo (millones de ¥) | 2.154 | — | +5,8% |
| Previsión EF4/2027 — beneficio ordinario (millones de ¥) | 2.119 | — | +4,7% |
| Previsión EF4/2027 — beneficio neto (millones de ¥) | 1.390 | — | +2,5% |
| Dividendo anual por acción (¥) | 40,00 | 39,00 | +2,6% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.