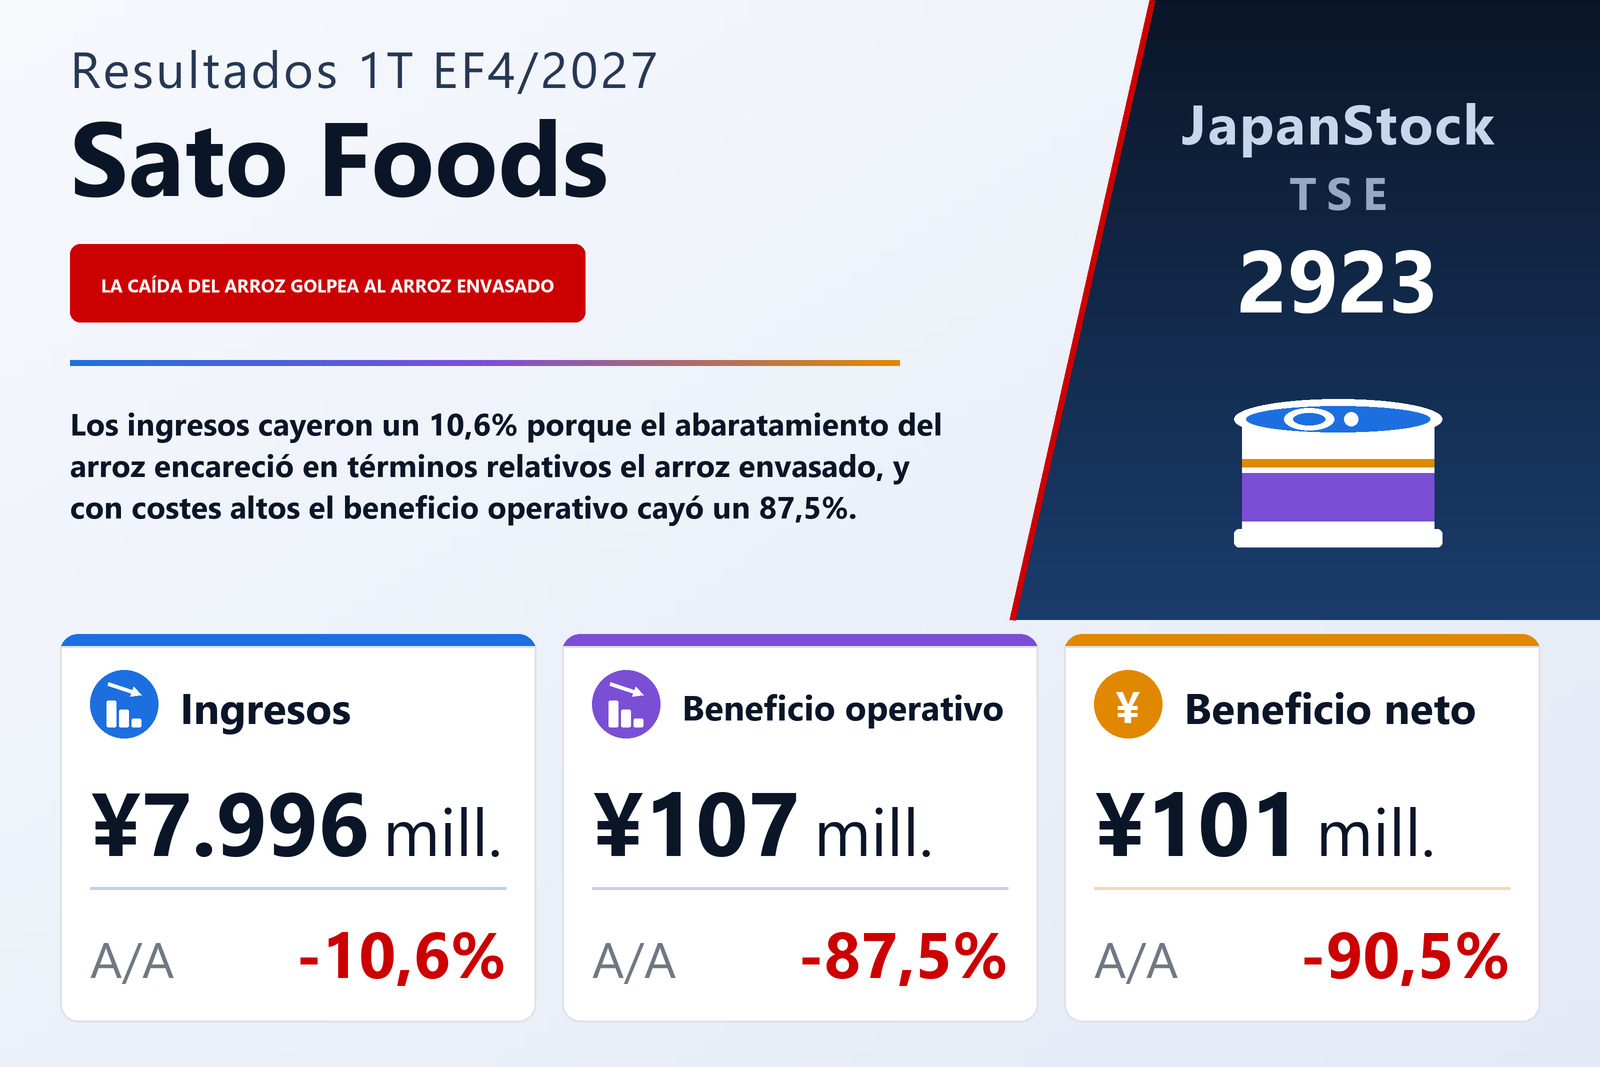
Los ingresos cayeron un 10,6% y el coste de ventas solo un 3,9%: esa diferencia se llevó la mayor parte del beneficio
Sato Foods Co., Ltd. (TSE: 2923), fabricante del arroz cocido envasado Sato no Gohan y de pasteles de arroz mochi envasados, publicó el 10 de septiembre de 2026 sus resultados consolidados del primer trimestre del EF4/2027, los tres meses del 1 de mayo al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 10,6% hasta 7.996 millones de yenes, el beneficio operativo un 87,5% hasta 107 millones, el beneficio ordinario un 84,5% hasta 150 millones y el beneficio atribuible a los propietarios de la matriz un 90,5% hasta 101 millones, para un resultado de 20,14 yenes por acción frente a 211,68. Los estados trimestrales fueron revisados de forma voluntaria por la firma auditora de la compañía.
La aritmética es breve. Los ingresos bajaron en 945 millones, pero el coste de ventas solo retrocedió un 3,9%, hasta 5.784 millones desde 6.017 millones, de modo que el beneficio bruto cayó un 24,3% hasta 2.212 millones y el margen bruto se estrechó del 32,7% al 27,7%. Los gastos de venta, generales y administrativos subieron un 2,2% hasta 2.104 millones; el informe no los desglosa, pero describe publicidad televisiva a escala nacional y productos en colaboración con un conocido personaje de anime durante el periodo. Una caída de 712 millones en el beneficio bruto y un aumento de 44 millones en los gastos generales explican prácticamente toda la caída de 757 millones del beneficio operativo, y el margen operativo bajó del 9,7% al 1,3%. La compañía atribuye el descenso a unos costes de materias primas y logística que siguen altos desde el ejercicio anterior, y afirma que revisó los precios de sus productos durante el periodo para asegurar un beneficio adecuado y un suministro estable.
El arroz envasado perdió terreno con la caída del precio del arroz blanco
El grupo tiene un único segmento de alimentación y por tanto no publica tabla de segmentos, pero sí desglosa las ventas por categoría de producto. Los productos de arroz envasado, en torno al 85% de los ingresos, cayeron un 11,6% hasta 6.829 millones. El informe señala que la demanda sigue bien arraigada, pero que la caída de los precios de mercado del arroz blanco hizo que el arroz envasado pareciera relativamente caro, lo que frenó las ventas. Los productos de mochi envasado, incluido el kagami mochi, bajaron un 4,1% hasta 1.163 millones, aunque el informe califica de firmes las ventas de los principales productos de mochi. El informe solo da las variaciones porcentuales de ambas categorías, no sus importes del año anterior.
En el plano comercial, Sato Foods afirma haber emitido anuncios de televisión a escala nacional de Sato no Gohan centrados en su método de cocción en olla de paredes gruesas, y haber lanzado en febrero de 2026 un nuevo producto principal, Sato no Gohan Shin-Teiban. En mochi siguió promoviendo el mochi cortado como ingrediente cotidiano y no solo como alimento de Año Nuevo, y vendiendo formatos compactos de kagami mochi pensados para hogares más pequeños. El contexto que describe es de doble filo: los hogares con dos ingresos y los unipersonales amplían el consumo de alimentos básicos listos para comer como el arroz y el mochi envasados, mientras que las sucesivas subidas de precios mantienen a los consumidores ahorradores y atentos al precio.
Por debajo de la línea operativa, la plusvalía por valores del año pasado ha desaparecido
Los ingresos no operativos bajaron a 142 millones desde 182 millones, con los ingresos por subproductos reducidos a 38 millones desde 57 millones, mientras que los gastos no operativos subieron a 100 millones desde 72 millones, sobre todo porque los gastos por intereses aumentaron a 61 millones desde 37 millones. El beneficio ordinario cayó por tanto un 84,5% hasta 150 millones. El vuelco mayor está una línea más abajo: un año antes la compañía contabilizó una plusvalía de 546 millones por la venta de valores de inversión, mientras que los beneficios extraordinarios de este trimestre fueron de apenas 250.000 yenes. El beneficio antes de impuestos cayó un 90,1% hasta 150 millones desde 1.522 millones, y tras 49 millones de impuestos el beneficio atribuible a los propietarios de la matriz fue de 101 millones. El propio informe menciona la reversión de aquella elevada ganancia extraordinaria del año anterior como una de las causas del descenso. El resultado global fue de 295 millones, un 67,7% menos, amortiguado por un aumento de 197 millones en la diferencia de valoración de los valores en cartera.
Las existencias de producto terminado casi se duplicaron y apareció deuda a corto plazo
El activo total bajó un 3,6% hasta 55.888 millones desde 57.951 millones a 30 de abril de 2026. Las mercaderías y productos terminados aumentaron en 4.311 millones hasta 9.043 millones, mientras que las cuentas por cobrar se redujeron en 3.018 millones, el efectivo y los depósitos en 2.588 millones hasta 1.270 millones y las materias primas y suministros en 758 millones. El informe no explica el aumento de existencias; sí señala que el mochi, sobre todo el kagami mochi, se vende principalmente a fin de año, por lo que las ventas y el beneficio del tercer trimestre son muy superiores a los de los demás trimestres. En el pasivo aparecieron 4.050 millones de préstamos a corto plazo, inexistentes a 30 de abril, mientras que los préstamos a largo plazo disminuyeron; los préstamos totales, incluida la parte a corto plazo de la deuda a largo plazo, subieron a 22.889 millones desde 20.439 millones. Los otros pasivos corrientes, principalmente otras cuentas por pagar, bajaron en 4.122 millones, y el impuesto sobre beneficios a pagar cayó a 16 millones desde 998 millones.
El patrimonio neto cedió un 0,3% hasta 24.777 millones: el beneficio trimestral de 101 millones quedó por debajo de los 378 millones de dividendos, y un aumento de 193 millones en el otro resultado global acumulado absorbió la mayor parte de la diferencia. Como el activo total se redujo más deprisa que el patrimonio, la ratio de fondos propios subió al 44,3% desde el 42,9%. Las construcciones en curso sumaban 6.585 millones. La compañía indica que la segunda planta que construye en su fábrica de Seiro, en la prefectura de Niigata, una inversión de unos 8.000 millones de yenes, terminó su edificio en abril de 2026 y que ahora se están instalando los equipos de producción de cara a su plena puesta en marcha.
Previsión anual publicada: ingresos +8,2%, beneficio operativo −11,9%
Sato Foods había dejado sin determinar su previsión del EF4/2027, alegando que no podía estimar razonablemente el efecto de la evolución del precio del arroz. El 10 de septiembre de 2026 publicó cifras en un comunicado aparte, basadas en los resultados del primer trimestre y en la información ahora disponible. Espera unos ingresos de 56.000 millones (+8,2%), un beneficio operativo de 2.940 millones (−11,9%), un beneficio ordinario de 3.050 millones (−15,0%) y un beneficio atribuible a los propietarios de la matriz de 2.060 millones (−26,4%), para un beneficio por acción de 408,44 yenes. Entre los riesgos cita la geopolítica, los altos precios de la energía, el aumento de los costes laborales y logísticos, los cambios en las condiciones financieras y la inflación de las materias primas, con el precio del arroz, su principal materia prima, todavía incierto.
Leídos frente a la previsión, los tres primeros meses aportaron el 14,3% de los ingresos previstos pero solo el 3,6% del beneficio operativo previsto, lo que deja 48.004 millones de ingresos y 2.833 millones de beneficio operativo para los nueve meses restantes, que incluyen la temporada de mochi de fin de año que el informe señala como el pico. Tras el cierre del trimestre, la compañía subió el precio del kagami mochi a partir de los envíos del 3 de agosto de 2026, al considerar que ya no podía absorber con sus propios esfuerzos la fuerte subida del arroz y el encarecimiento de materiales, mano de obra y logística. La previsión de dividendo, que el informe también marca como revisada, es de 75,00 yenes por acción al cierre del ejercicio, igual que los 75,00 yenes pagados por el EF4/2026.
| Indicador | 1T EF4/2027 | 1T EF4/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 7.996 | 8.941 | −10,6% |
| Productos de arroz envasado — ventas (millones de ¥) | 6.829 | — | −11,6% |
| Productos de mochi envasado — ventas (millones de ¥) | 1.163 | — | −4,1% |
| Coste de ventas (millones de ¥) | 5.784 | 6.017 | −3,9% |
| Beneficio bruto (millones de ¥) | 2.212 | 2.924 | −24,3% |
| Margen bruto | 27,7% | 32,7% | −5,0 pt |
| Gastos de venta y administración (millones de ¥) | 2.104 | 2.060 | +2,2% |
| Beneficio operativo (millones de ¥) | 107 | 864 | −87,5% |
| Margen operativo | 1,3% | 9,7% | −8,3 pt |
| Beneficio ordinario (millones de ¥) | 150 | 974 | −84,5% |
| Beneficio antes de impuestos (millones de ¥) | 150 | 1.522 | −90,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 101 | 1.067 | −90,5% |
| Resultado global (millones de ¥) | 295 | 913 | −67,7% |
| BPA (¥) | 20,14 | 211,68 | −90,5% |
| Activos totales (millones de ¥) | 55.888 | 57.951 | −3,6% |
| Patrimonio neto (millones de ¥) | 24.777 | 24.860 | −0,3% |
| Ratio de fondos propios | 44,3% | 42,9% | +1,4 pt |
| Mercaderías y productos terminados (millones de ¥) | 9.043 | 4.731 | +91,1% |
| Préstamos totales (millones de ¥) | 22.889 | 20.439 | +12,0% |
| Previsión EF4/2027 — ingresos (millones de ¥) | 56.000 | — | +8,2% |
| Previsión EF4/2027 — beneficio operativo (millones de ¥) | 2.940 | — | −11,9% |
| Previsión EF4/2027 — beneficio ordinario (millones de ¥) | 3.050 | — | −15,0% |
| Previsión EF4/2027 — beneficio neto (millones de ¥) | 2.060 | — | −26,4% |
| Previsión EF4/2027 — BPA (¥) | 408,44 | — | — |
| Dividendo anual por acción (¥) | 75,00 | 75,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.