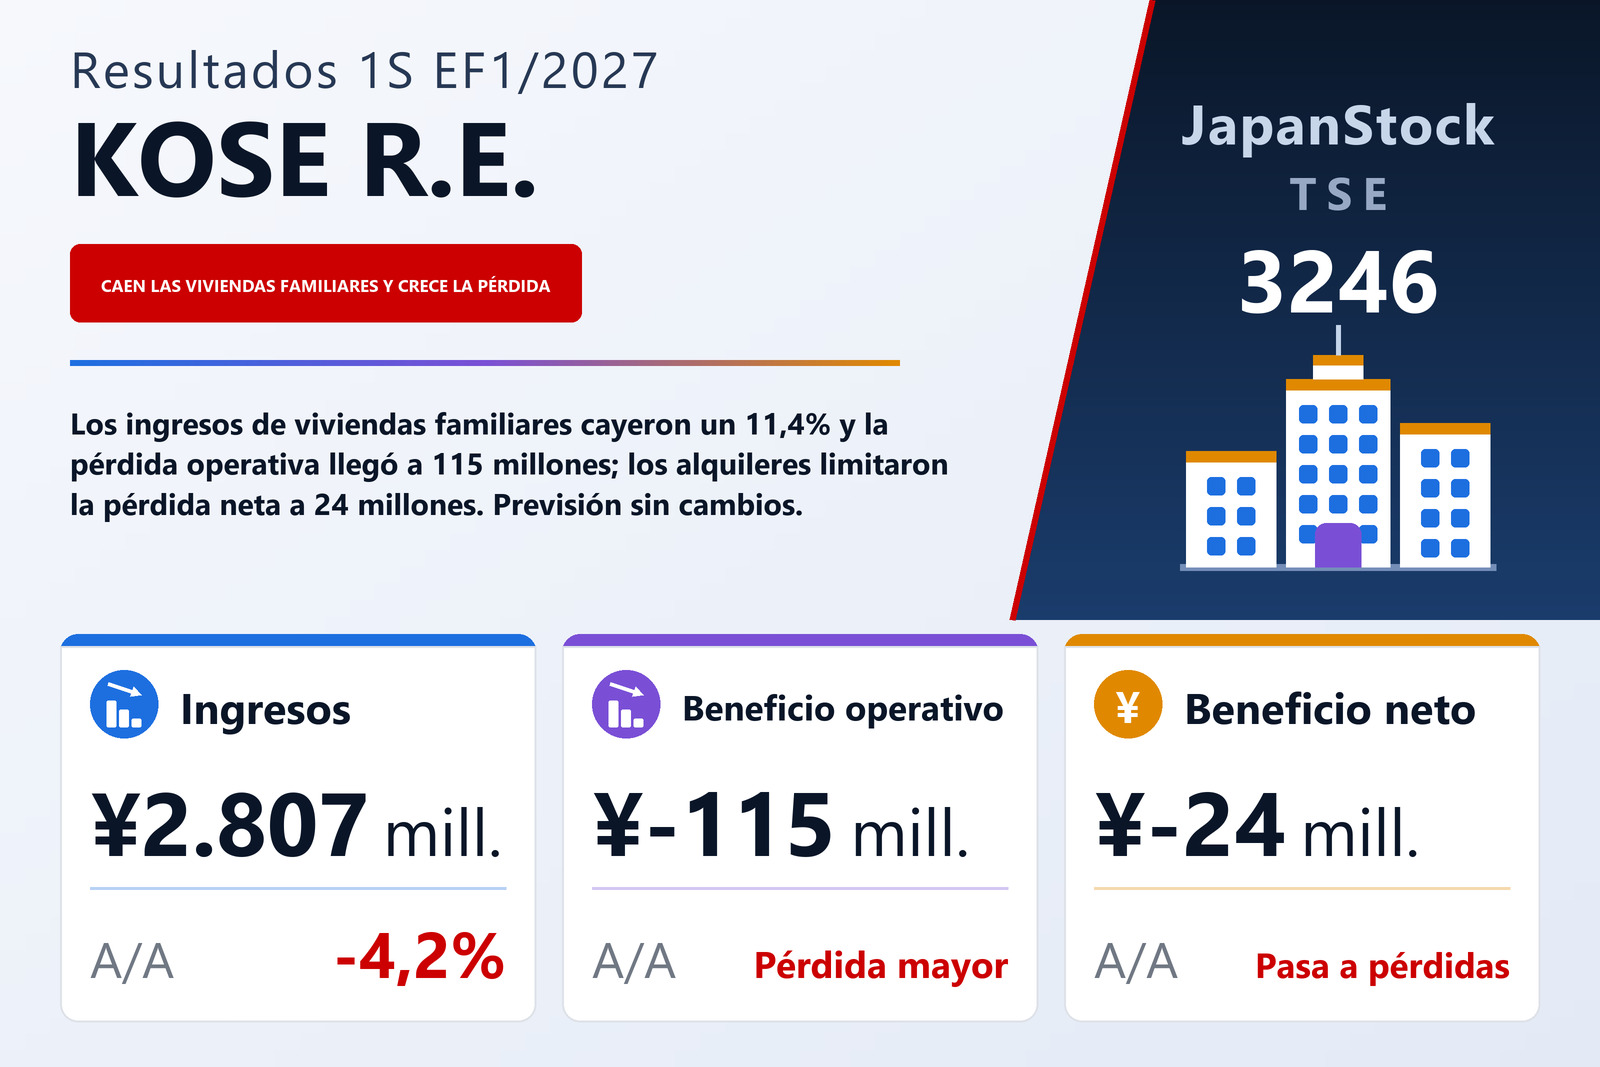
Los ingresos bajaron un 4,2% y la pérdida operativa se duplicó con creces
KOSE R.E. Co., Ltd. (TSE: 3246), promotora de viviendas y gestora inmobiliaria cuyos proyectos actuales se concentran en las prefecturas de Fukuoka y Kagoshima, publicó el 10 de septiembre de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 4,2% hasta 2.807,0 millones de yenes. La pérdida operativa se amplió a 114,8 millones desde 52,4 millones, un beneficio ordinario de 26,3 millones se convirtió en una pérdida ordinaria de 23,8 millones y un beneficio atribuible a los propietarios de la matriz de 12,0 millones pasó a ser una pérdida de 24,1 millones, es decir, −2,37 yenes por acción frente a un beneficio de 1,18 yenes. Las acciones cotizan en las bolsas de Tokio y Fukuoka; los estados semestrales no fueron revisados por un auditor.
El camino de los ingresos a la línea operativa es corto. El coste de ventas bajó un 3,3% hasta 2.146,6 millones, menos que los ingresos, de modo que el beneficio bruto cayó un 7,1% hasta 660,5 millones y el margen bruto se estrechó del 24,3% al 23,5%. Los gastos de venta, generales y administrativos subieron un 1,5% hasta 775,3 millones. El beneficio bruto perdió así 50,8 millones mientras esos gastos aumentaban 11,6 millones, y ambos movimientos explican la totalidad del deterioro de 62,4 millones en el resultado operativo; el margen operativo pasó del −1,8% al −4,1%. Por segmentos, los cinco negocios ganaron en conjunto 76,1 millones frente a 124,6 millones un año antes, mientras los gastos corporativos no asignados, sobre todo gastos generales y de administración no atribuidos a ningún segmento, subieron un 7,9% hasta 190,9 millones.
Alquileres e intereses, por debajo de la línea operativa
Los ingresos no operativos crecieron un 20,6% hasta 160,9 millones, de los que 117,0 millones fueron alquileres cobrados (100,1 millones un año antes) y 19,6 millones, comisiones. Los gastos no operativos subieron un 27,6% hasta 69,8 millones, casi todos intereses: los gastos por intereses aumentaron un 37,5% hasta 67,5 millones, y el informe no desglosa el aumento. Los ingresos no operativos netos de 91,0 millones cubrieron así la mayor parte de la pérdida operativa, aunque no toda, y dejaron una pérdida ordinaria de 23,8 millones. No hubo partidas extraordinarias. Los impuestos sobre beneficios fueron de apenas 0,3 millones, porque unos impuestos corrientes de 16,0 millones quedaron casi compensados por un ajuste de impuestos diferidos de 15,6 millones a favor, de modo que la pérdida neta atribuible a los propietarios de la matriz fue de 24,1 millones.
Viviendas familiares: una unidad más, menos ingresos
El segmento de Venta de viviendas familiares entregó 42 unidades frente a 41, incluidas existencias procedentes del ejercicio anterior, tras terminar un edificio en la ciudad de Kagoshima. Aun así, los ingresos cayeron un 11,4% hasta 1.628,9 millones y el beneficio del segmento un 52,1% hasta 33,7 millones. Una unidad más con menos ingresos implica un ingreso menor por unidad, de unos 38,8 millones frente a 44,8 millones, aunque el informe no explica el cambio. En el semestre, el segmento inició la venta de un edificio en Onojo (prefectura de Fukuoka) y siguió comercializando un edificio en cada una de estas localidades: la ciudad de Fukuoka, Kasuga, Kurume, la ciudad de Kagoshima, Shimonoseki (prefectura de Yamaguchi) y Oyama (prefectura de Tochigi).
Venta de viviendas de inversión no terminó ningún edificio en el semestre, así que sus 43 entregas (37 un año antes) salieron todas de existencias anteriores. Los ingresos subieron un 14,8% hasta 804,1 millones y la pérdida del segmento se redujo a 9,9 millones desde 40,6 millones.
Negocios recurrentes: la amortización de un almacén nuevo lleva la gestión de alquileres a pérdidas
Los ingresos de Gestión de alquileres inmobiliarios cayeron un 17,6% hasta 147,9 millones y el segmento pasó a una pérdida de 3,6 millones desde un beneficio de 49,4 millones. En el último año se terminaron dos edificios nuevos de viviendas de inversión, pero la venta de inmuebles y el consiguiente cambio de sociedad gestora redujeron las unidades gestionadas a 3.208 desde 3.375. El informe atribuye la pérdida al aumento de la amortización de un almacén de nueva construcción terminado al cierre del ejercicio anterior; la amortización del grupo en el estado de flujos de efectivo subió a 39,2 millones desde 15,4 millones. Mantenimiento de edificios, que abarca la gestión de comunidades y los trabajos de mantenimiento e inspección, elevó sus ingresos un 5,8% hasta 192,5 millones, mientras su beneficio bajaba un 5,3% hasta 36,2 millones. La intermediación inmobiliaria, recogida en Otros, aumentó los ingresos un 11,0% hasta 33,7 millones y el beneficio un 172,0% hasta 19,8 millones.
Contratos: la cartera cae un 8,4% y las firmas de viviendas familiares se quedan en menos de la mitad
La tabla de contratos es la parte del informe que mira hacia delante. Los contratos firmados en el semestre sumaron 154 unidades por 4.043,5 millones, el 65,3% de la cifra del año anterior. Las viviendas de inversión se mantuvieron con 102 unidades y 1.970,4 millones (el 101,4% del año anterior), pero las familiares bajaron a 52 unidades y 2.073,1 millones, el 48,8% del importe del año anterior, una imagen más dura que la afirmación del informe de que el segmento acumuló contratos a buen ritmo. La cartera a 31 de julio era de 158 unidades por 4.759,2 millones, el 91,6% de la de un año antes: 3.214,6 millones en viviendas familiares (87,2%) y 1.544,6 millones en viviendas de inversión (102,3%). La compañía describe un mercado en el que el encarecimiento del suelo y de la construcción sigue empujando al alza los precios de las viviendas, mientras la subida de los tipos hipotecarios y la presión de los precios sobre los hogares vuelven más cautos a los compradores.
La caja se fue a suelo y obras en curso
El activo total bajó un 3,2% hasta 19.148,6 millones desde el 31 de enero de 2026. Los inmuebles para la venta en curso aumentaron 1.441,5 millones hasta 10.081,9 millones y los inmuebles terminados para la venta, 586,1 millones hasta 4.123,9 millones, mientras el efectivo y los depósitos caían 2.619,3 millones hasta 2.263,9 millones, destinados a la compra de suelo para viviendas, al dividendo y a la liquidación de 861,4 millones de obligaciones de pago electrónicas. La deuda con coste financiero subió un 7,2% hasta 7.776,4 millones: los préstamos a largo plazo aumentaron 1.084,4 millones, mientras los préstamos a corto plazo bajaban 308,0 millones y la parte corriente de la deuda a largo plazo, 253,3 millones. El patrimonio neto cayó un 2,5% hasta 10.392,3 millones por la pérdida semestral y el dividendo, y como el balance se redujo más deprisa, la ratio de fondos propios subió del 53,9% al 54,3%.
El flujo de caja operativo fue una salida de 2.902,4 millones, frente a 2.198,8 millones un año antes, impulsada por un aumento de existencias de 2.027,5 millones y una reducción de 690,9 millones de las deudas con proveedores; los impuestos pagados subieron a 211,2 millones desde 79,8 millones. Las actividades de inversión aportaron 5,2 millones y las de financiación 273,7 millones, ya que 1.220,0 millones de nuevos préstamos a largo plazo cubrieron con holgura 388,9 millones de amortizaciones, el recorte de 308,0 millones de deuda a corto plazo y 243,5 millones de dividendos. El efectivo y equivalentes cerró el semestre en 2.049,1 millones, 2.623,5 millones menos.
Previsión mantenida: el segundo semestre tiene que sostener el año
KOSE R.E. mantuvo sin cambios la previsión del EF1/2027 que publicó el 12 de marzo de 2026: ingresos de 10.350 millones (+3,0%), beneficio operativo de 545 millones (−29,1%), beneficio ordinario de 664 millones (−32,4%) y beneficio atribuible a los propietarios de la matriz de 440 millones (−36,8%), o 43,32 yenes por acción. El primer semestre aportó el 27,1% de los ingresos previstos y pérdidas en todas las líneas de beneficio, de modo que la previsión implica un segundo semestre de unos 7.543 millones de ingresos y 660 millones de beneficio operativo. La cartera de 4.759,2 millones a 31 de julio equivale a cerca del 63% de esos ingresos implícitos del segundo semestre; el informe no indica cuándo se entregarán las unidades contratadas ni comenta el peso que tiene el segundo semestre en el año.
La previsión de dividendo tampoco cambia. Como el año anterior, no hay dividendo a cuenta y se prevé un dividendo final de 24,00 yenes, igual a los 24,00 yenes pagados por el EF1/2026 y equivalente a cerca del 55% de los 43,32 yenes de beneficio por acción previstos. Con la media de 10.156.713 acciones en circulación, ese dividendo supone unos 243,8 millones, frente a un beneficio neto previsto de 440 millones.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 2.807,0 | 2.930,8 | −4,2% |
| Beneficio bruto (millones de ¥) | 660,5 | 711,3 | −7,1% |
| Margen bruto | 23,5% | 24,3% | −0,8 pt |
| Gastos de venta y administración (millones de ¥) | 775,3 | 763,6 | +1,5% |
| Beneficio operativo (millones de ¥) | −114,8 | −52,4 | pérdida ampliada |
| Ingresos no operativos (millones de ¥) | 160,9 | 133,4 | +20,6% |
| Gastos por intereses (millones de ¥) | 67,5 | 49,1 | +37,5% |
| Beneficio ordinario (millones de ¥) | −23,8 | 26,3 | de beneficio a pérdida |
| Beneficio neto atribuible a la matriz (millones de ¥) | −24,1 | 12,0 | de beneficio a pérdida |
| BPA (¥) | −2,37 | 1,18 | de beneficio a pérdida |
| Venta de viviendas familiares — ingresos (millones de ¥) | 1.628,9 | 1.838,7 | −11,4% |
| Venta de viviendas familiares — beneficio del segmento (millones de ¥) | 33,7 | 70,3 | −52,1% |
| Venta de viviendas de inversión — ingresos (millones de ¥) | 804,1 | 700,4 | +14,8% |
| Venta de viviendas de inversión — beneficio del segmento (millones de ¥) | −9,9 | −40,6 | pérdida reducida |
| Gestión de alquileres inmobiliarios — ingresos (millones de ¥) | 147,9 | 179,4 | −17,6% |
| Gestión de alquileres inmobiliarios — beneficio del segmento (millones de ¥) | −3,6 | 49,4 | de beneficio a pérdida |
| Mantenimiento de edificios — ingresos (millones de ¥) | 192,5 | 181,9 | +5,8% |
| Mantenimiento de edificios — beneficio del segmento (millones de ¥) | 36,2 | 38,2 | −5,3% |
| Otros (intermediación) — ingresos (millones de ¥) | 33,7 | 30,4 | +11,0% |
| Otros (intermediación) — beneficio del segmento (millones de ¥) | 19,8 | 7,3 | +172,0% |
| Gastos corporativos no asignados (millones de ¥) | −190,9 | −177,0 | +7,9% |
| Contratos de viviendas firmados en el periodo (millones de ¥) | 4.043,5 | — | −34,7% |
| Cartera de contratos de viviendas al cierre (millones de ¥) | 4.759,2 | — | −8,4% |
| Activos totales (millones de ¥) | 19.148,6 | 19.773,8 | −3,2% |
| Efectivo y depósitos (millones de ¥) | 2.263,9 | 4.883,2 | −53,6% |
| Inmuebles para la venta, incl. en curso (millones de ¥) | 14.205,7 | 12.178,1 | +16,6% |
| Deuda con coste financiero (millones de ¥) | 7.776,4 | 7.253,2 | +7,2% |
| Patrimonio neto (millones de ¥) | 10.392,3 | 10.660,1 | −2,5% |
| Ratio de fondos propios | 54,3% | 53,9% | +0,4 pt |
| Flujo de caja operativo (millones de ¥) | −2.902,4 | −2.198,8 | n.s. |
| Previsión EF1/2027 — ingresos (millones de ¥) | 10.350,0 | — | +3,0% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 545,0 | — | −29,1% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 664,0 | — | −32,4% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | 440,0 | — | −36,8% |
| Previsión EF1/2027 — BPA (¥) | 43,32 | — | — |
| Dividendo anual por acción (¥) | 24,00 | 24,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.