Los ingresos crecieron un 4,3% y el coste de ventas un 0,8%: en esa diferencia está el trimestre
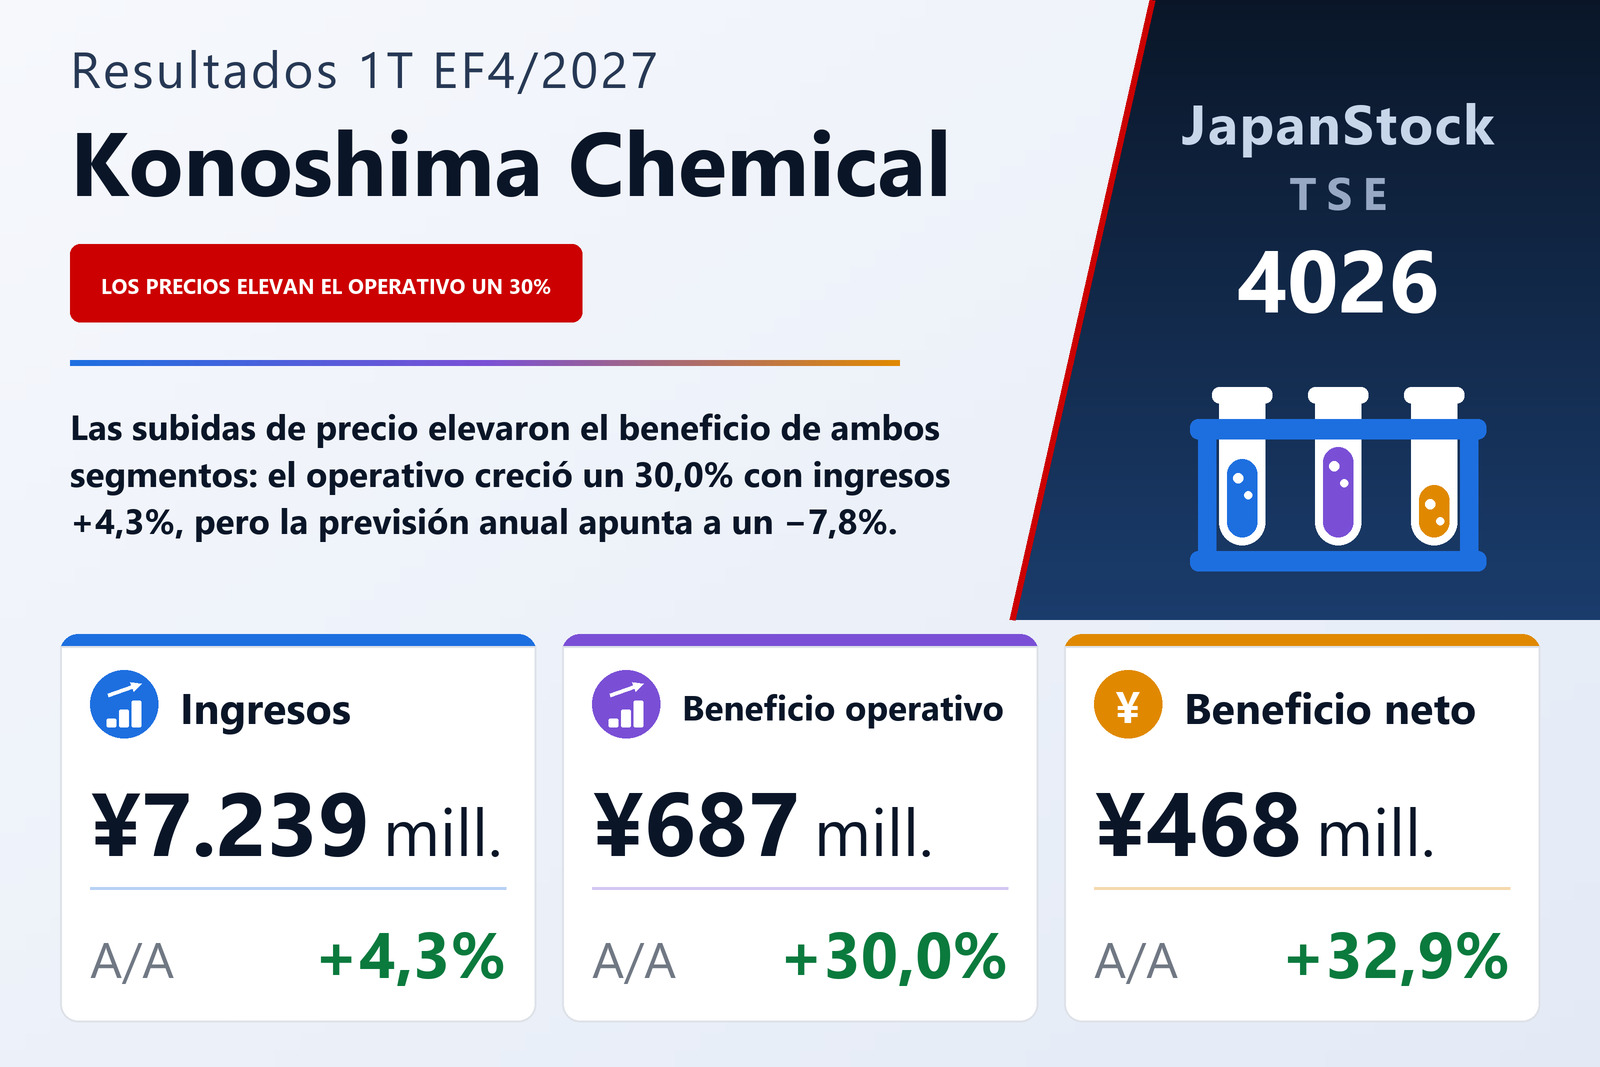
Konoshima Chemical Co., Ltd. (TSE: 4026), fabricante de materiales de construcción como tableros de sofito, revestimientos de fachada y paneles ignífugos, además de compuestos de magnesio y cerámicas, publicó el 10 de septiembre de 2026 sus resultados individuales del primer trimestre del ejercicio que cierra en abril de 2027 —los tres meses del 1 de mayo al 31 de julio de 2026—, bajo normas contables japonesas. Los ingresos crecieron un 4,3% hasta 7.239 millones de yenes, el beneficio operativo un 30,0% hasta 687 millones, el beneficio ordinario un 33,0% hasta 669 millones y el beneficio neto un 32,9% hasta 468 millones, para un resultado de 51,58 yenes por acción frente a 38,90 (51,32 frente a 38,69 diluido). Las acciones cotizan en la Bolsa de Tokio, y los estados trimestrales no fueron revisados por un auditor.
La aritmética es breve. Los ingresos aumentaron en 296 millones, mientras que el coste de ventas subió apenas un 0,8% hasta 5.108 millones desde 5.069 millones, de modo que casi todo el ingreso adicional llegó al beneficio bruto: este creció un 13,7% hasta 2.130 millones y el margen bruto se amplió del 27,0% al 29,4%. Los gastos de venta, generales y administrativos aumentaron un 7,4% hasta 1.443 millones, más deprisa que los ingresos, y absorbieron 99 de los 257 millones de mejora del beneficio bruto. Lo restante elevó el beneficio operativo en 158 millones, y el margen operativo pasó del 7,6% al 9,5%. Una empresa cuyos ingresos crecieron poco más de un 4% elevó su beneficio operativo un 30,0% casi exclusivamente porque su coste de ventas apenas se movió.
Ambos segmentos crecieron en torno a un 4% en ingresos y mucho más en beneficio
Materiales de construcción, el mayor segmento por ingresos, vendió 3.936 millones, un 4,4% más, con un beneficio de segmento de 385 millones, un 35,6% más que los 284 millones de un año antes. En vivienda, la compañía vendió más tableros de sofito de gama alta, de mayor valor añadido, y más revestimientos de fachada; fuera de la vivienda, vendió más paneles ignífugos para edificios urbanos de gran altura. Atribuye la mejora del beneficio a las subidas de precios que viene aplicando desde ejercicios anteriores y a la mayor venta de tableros de sofito de gama alta.
Productos químicos vendió 3.302 millones, un 4,1% más, con un beneficio de segmento de 557 millones, un 19,1% más que los 468 millones de un año antes. Los ingresos de magnesio crecieron gracias a la mayor venta de óxido de magnesio de mayor valor añadido para complementos alimenticios, destinado al exterior, y de hidróxido de magnesio ignífugo para clientes nacionales, mientras que los de cerámica cayeron por menores pedidos de luminóforos. La mejora del beneficio se atribuye a las subidas de precios, a mejoras de costes y al óxido de magnesio para complementos. Productos químicos sigue siendo el más rentable de los dos, con un margen de segmento de alrededor del 16,9% frente al 9,8% de Materiales de construcción (14,8% y 7,5% un año antes). Entre ambos, los segmentos ganaron 943 millones frente a 752 millones; los gastos corporativos no asignados, principalmente de departamentos de administración como asuntos generales, subieron a 256 millones desde 224 millones y se llevaron parte de esa mejora antes del beneficio operativo.
Por debajo de la línea operativa, poco cambió el cuadro
Los ingresos no operativos se duplicaron hasta 34 millones desde 17 millones, sobre todo por dividendos cobrados de 22 millones frente a 10 millones, mientras que los gastos no operativos subieron a 51 millones desde 42 millones, con intereses de 40 millones frente a 35 millones. El beneficio ordinario creció así un 33,0% hasta 669 millones, algo más deprisa que el operativo. La única partida extraordinaria fue una pérdida de 2 millones por baja de activos fijos. El beneficio antes de impuestos fue de 667 millones frente a 501 millones, y los impuestos de 198 millones —54 millones corrientes y 144 millones diferidos— situaron el tipo efectivo en torno al 29,7%, cerca del 29,5% del año anterior. El beneficio neto de 468 millones refleja la mejora operativa y no partidas puntuales.
Las viviendas iniciadas se recuperaron desde una base deprimida por la regulación
La compañía describe una economía japonesa en recuperación moderada gracias a la mejora del empleo y las rentas, con unas perspectivas que califica de poco claras por el agravamiento de la situación en Oriente Medio y la evolución de los tipos de cambio y de interés. En vivienda, el principal mercado de Materiales de construcción, las viviendas nuevas iniciadas acumuladas de abril a junio de 2026 superaron las del año anterior, con aumentos en vivienda para uso propio, de alquiler y para venta; pero el informe señala que el periodo del año anterior se había visto deprimido por la entrada en vigor de la reforma de la Ley de Normas de Edificación y de la reforma de la Ley de Eficiencia Energética de los Edificios, por lo que la comparación se hace contra una base débil. La dirección afirma trabajar bajo las dos directrices básicas de su plan a medio plazo: construir un modelo de crecimiento sostenible respondiendo a problemas sociales como las medidas medioambientales, conciliando contribución social y crecimiento del beneficio, y gestionar con conciencia del coste de capital y de la cotización.
La inversión en capital se refleja en el balance
El activo total subió 1.224 millones hasta 32.018 millones desde el 30 de abril de 2026, principalmente porque el inmovilizado material creció en 867 millones; las construcciones en curso aumentaron a 2.974 millones desde 2.165 millones. También crecieron las existencias: productos terminados de 2.719 millones frente a 2.556 millones y productos en curso de 1.199 millones frente a 997 millones. El pasivo aumentó 967 millones hasta 17.049 millones, sobre todo porque las obligaciones de registro electrónico por compra de equipos subieron 895 millones, hasta 1.159 millones: la parte aún no pagada de esa inversión. Los préstamos a corto plazo pasaron a 6.500 millones desde 5.900 millones, mientras que los préstamos a largo plazo bajaron a 1.646 millones desde 2.036 millones, con lo que el endeudamiento total, incluida la parte corriente de la deuda a largo plazo, quedó en 9.240 millones frente a 9.122 millones. El patrimonio neto subió 257 millones hasta 14.968 millones, principalmente por un aumento de 232 millones en las ganancias acumuladas, y la ratio de fondos propios bajó del 47,6% al 46,6%. No se elaboró estado de flujos de efectivo trimestral; la amortización fue de 514 millones frente a 493 millones.
Previsión: un primer trimestre fuerte y un resto del año más flojo
Konoshima Chemical publicó sus previsiones para el ejercicio que cierra en abril de 2027 en un comunicado aparte ese mismo día, el 10 de septiembre de 2026, y el informe trimestral señala que tanto la previsión de resultados como la de dividendo cambian respecto a las últimas anunciadas. Para el primer semestre, de mayo a octubre, espera unos ingresos de 14.570 millones (+5,4%), un beneficio operativo de 1.170 millones (−3,3%), un beneficio ordinario de 1.100 millones (−4,8%) y un beneficio neto de 770 millones (−4,1%), para un beneficio por acción de 84,74 yenes. Para el ejercicio completo espera unos ingresos de 30.530 millones (+9,0%), un beneficio operativo de 2.470 millones (−7,8%), un beneficio ordinario de 2.300 millones (−10,3%) y un beneficio neto de 1.610 millones (−13,0%), para un beneficio por acción de 177,18 yenes.
Frente al trimestre recién publicado, la previsión tiene una forma clara. El primer trimestre aportó el 23,7% de los ingresos previstos, pero el 27,8% del beneficio operativo previsto y el 29,1% del beneficio neto previsto. La previsión semestral implica para el segundo trimestre unos ingresos de unos 7.331 millones, algo por encima de los del primero, pero un beneficio operativo de solo unos 483 millones frente a los 687 millones recién contabilizados. Para el conjunto del año, los ingresos se prevén un 9,0% más altos y el beneficio operativo un 7,8% más bajo, lo que implica un margen operativo de alrededor del 8,1% frente al 9,5% del primer trimestre. El propio informe trimestral no explica los supuestos de las previsiones y remite al comunicado aparte. La previsión de dividendo es de 26,00 yenes a cuenta y 26,00 yenes al cierre, 52,00 yenes en total frente a 49,00 (23,00 más 26,00) del ejercicio cerrado en abril de 2026, un 6,1% más, alrededor del 29% del beneficio por acción previsto.
| Indicador | 1T EF4/2027 | 1T EF4/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 7.239 | 6.943 | +4,3% |
| Beneficio bruto (millones de ¥) | 2.130 | 1.873 | +13,7% |
| Margen bruto | 29,4% | 27,0% | +2,4 pt |
| Gastos de venta y administración (millones de ¥) | 1.443 | 1.344 | +7,4% |
| Beneficio operativo (millones de ¥) | 687 | 528 | +30,0% |
| Margen operativo | 9,5% | 7,6% | +1,9 pt |
| Beneficio ordinario (millones de ¥) | 669 | 503 | +33,0% |
| Beneficio neto (millones de ¥) | 468 | 352 | +32,9% |
| BPA (¥) | 51,58 | 38,90 | +32,6% |
| Materiales de construcción — ingresos (millones de ¥) | 3.936 | 3.771 | +4,4% |
| Materiales de construcción — beneficio del segmento (millones de ¥) | 385 | 284 | +35,6% |
| Productos químicos — ingresos (millones de ¥) | 3.302 | 3.171 | +4,1% |
| Productos químicos — beneficio del segmento (millones de ¥) | 557 | 468 | +19,1% |
| Gastos corporativos no asignados (millones de ¥) | −256 | −224 | +14,3% |
| Activos totales (millones de ¥) | 32.018 | 30.793 | +4,0% |
| Pasivo total (millones de ¥) | 17.049 | 16.082 | +6,0% |
| Patrimonio neto (millones de ¥) | 14.968 | 14.710 | +1,8% |
| Ratio de fondos propios | 46,6% | 47,6% | −1,0 pt |
| Previsión 1S EF4/2027 — beneficio operativo (millones de ¥) | 1.170 | — | −3,3% |
| Previsión EF4/2027 — ingresos (millones de ¥) | 30.530 | — | +9,0% |
| Previsión EF4/2027 — beneficio operativo (millones de ¥) | 2.470 | — | −7,8% |
| Previsión EF4/2027 — beneficio ordinario (millones de ¥) | 2.300 | — | −10,3% |
| Previsión EF4/2027 — beneficio neto (millones de ¥) | 1.610 | — | −13,0% |
| Previsión EF4/2027 — BPA (¥) | 177,18 | — | — |
| Dividendo anual por acción (¥) | 52,00 | 49,00 | +6,1% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.