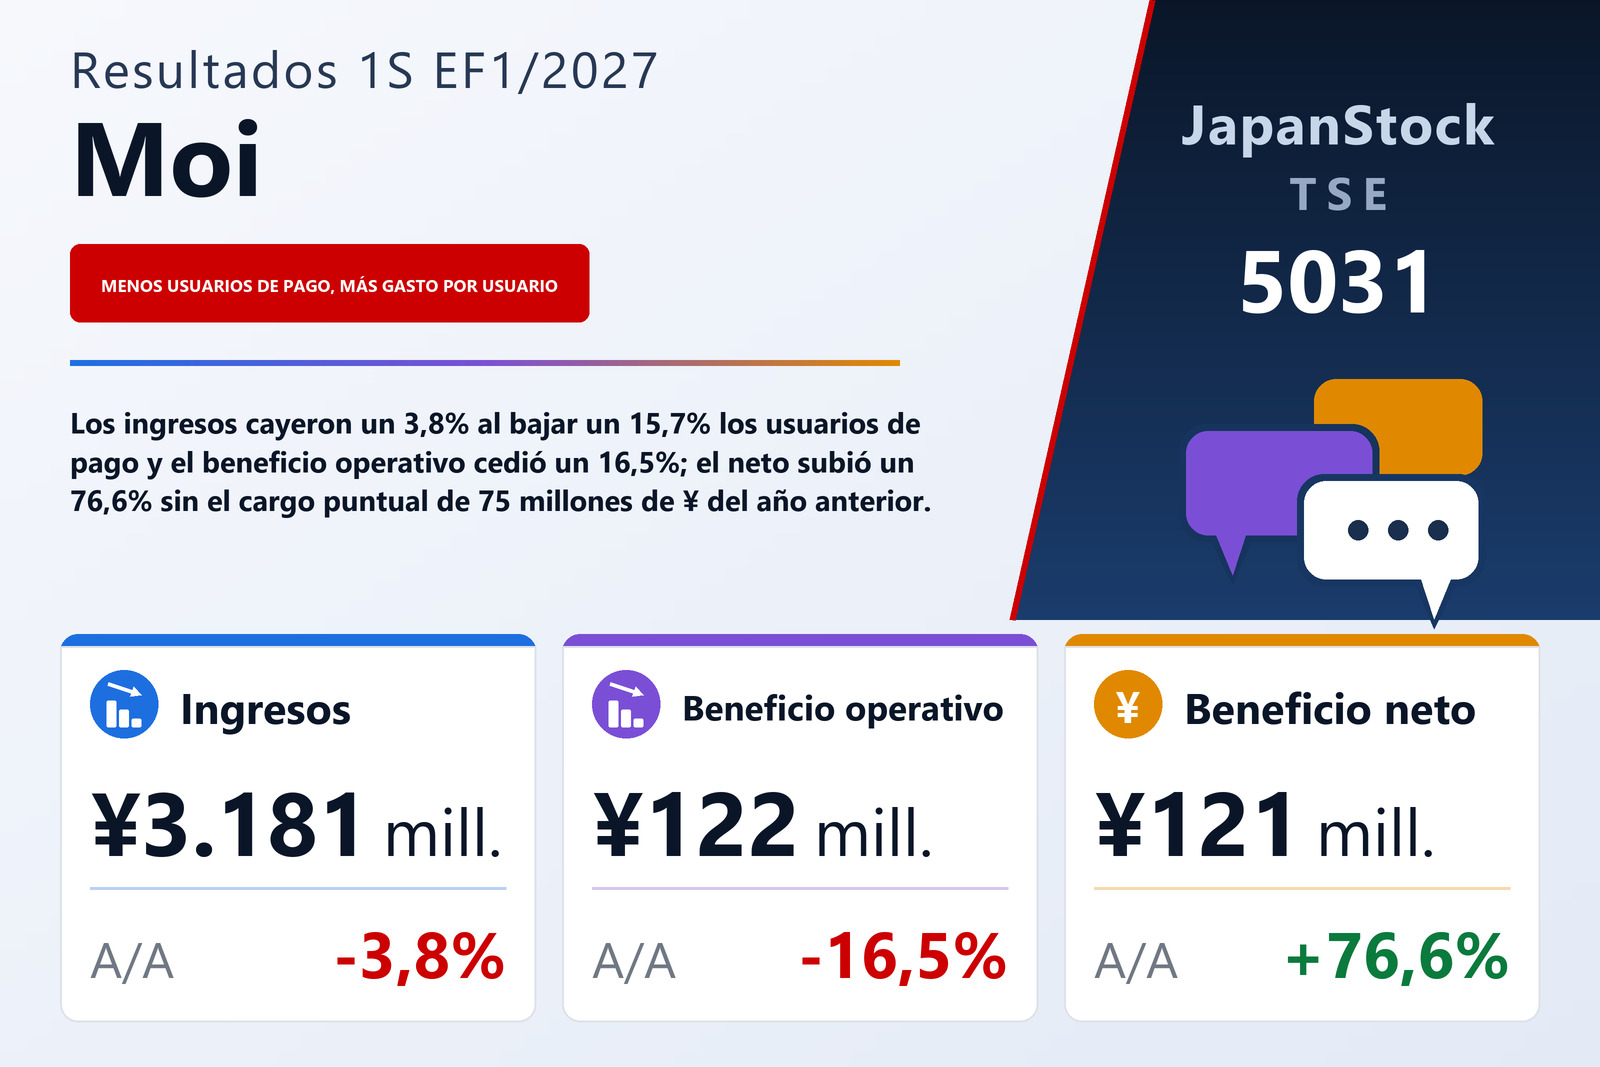
Menos usuarios de pago, cada uno pagando más, y unos ingresos un 3,8% menores
Moi Corporation (TSE: 5031), que opera la plataforma de comunicación por retransmisión en directo TwitCasting, publicó el 10 de septiembre de 2026 sus resultados individuales del primer semestre del ejercicio que cierra el 31 de enero de 2027, los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 3,8% hasta 3.181 millones de yenes y el beneficio operativo un 16,5% hasta 122 millones, mientras el beneficio ordinario quedó prácticamente sin cambios en 181 millones, un 0,1% más. El beneficio neto subió un 76,6% hasta 121 millones, para un resultado de 8,06 yenes por acción frente a 4,93. La compañía cotiza en la Bolsa de Tokio y reporta un único segmento, su negocio de plataforma de comunicación por retransmisión en directo, por lo que el informe no incluye desglose por segmentos.
Bajo la línea de ingresos, el informe da las dos cifras que la mueven, y fueron en direcciones opuestas. El número medio mensual de usuarios de pago de puntos cayó un 15,7% hasta 57.000, algo que la compañía atribuye al fuerte impacto de los cambios en el entorno competitivo del mercado japonés de servicios de retransmisión en directo. El ARPPU mensual medio de puntos —ingreso medio por usuario de pago, que la compañía cita como uno de sus indicadores clave— subió un 12,2% hasta 8.052 yenes. El resultado neto fueron unas ventas de puntos de 2.762 millones, un 5,5% menos, el 86,8% de los ingresos del semestre; el informe no desglosa los 419 millones restantes.
La medida de beneficio bruto propia de la empresa subió un 8,3% y la contable cayó un 8,6%
El otro indicador clave del informe es el beneficio bruto real, que la compañía define como los ingresos totales menos las recompensas pagadas a los emisores monetizados y las comisiones pagadas a procesadores de pagos como Apple Inc. y Google Inc. Subió un 8,3% hasta 988 millones, y la compañía da dos razones: un nuevo avance en el cambio de su estructura de ingresos, al liquidarse una proporción menor de las ventas de puntos mediante pago dentro de la aplicación, y el crecimiento continuado de su servicio de pago Membership. La medida contable fue en sentido contrario. El coste de ventas subió un 1,3% hasta 1.637 millones frente a unos ingresos un 3,8% menores, de modo que el beneficio bruto cayó un 8,6% hasta 1.543 millones y el margen bruto se estrechó del 51,1% al 48,5%. El informe no explica por qué subió el coste de ventas mientras caían los ingresos.
Unos gastos generales más bajos absorbieron casi toda la caída del beneficio bruto, pero no toda
Los gastos de venta, generales y administrativos cayeron un 7,9% hasta 1.421 millones, una reducción de unos 121 millones frente a una caída del beneficio bruto de unos 145 millones. La diferencia de 24 millones es la caída del beneficio operativo, que fue del 16,5% y lo dejó en 122 millones, y el margen operativo bajó del 4,4% al 3,8%. La mayor partida de gasto, las comisiones pagadas, cayó un 22,6% hasta 695 millones desde 898 millones, y los gastos de comunicaciones un 13,6% hasta 196 millones desde 227 millones. El informe no detalla esas comisiones, pero su caída coincide con su propia afirmación de que una proporción menor de las ventas de puntos pasó por el pago dentro de la aplicación. Dos partidas subieron: los sueldos, un 5,7% hasta 174 millones, y la publicidad, un 102,0% hasta 91 millones desde 45 millones, es decir, casi el doble, por razones que el informe no indica.
Por debajo de la línea operativa, los ingresos por comisiones cubrieron el hueco y desapareció un cargo puntual
Los ingresos no operativos subieron a 59 millones desde 35 millones, sobre todo por ingresos por comisiones de 53 millones frente a 31 millones, que el informe no describe con más detalle, mientras los gastos no operativos quedaron en casi nada frente a las pérdidas cambiarias de 370.000 yenes de un año antes. Esa mejora de unos 24 millones por debajo de la línea operativa compensó los 24 millones perdidos por encima, y dejó el beneficio ordinario en 181 millones, un 0,1% más.
El aumento del beneficio neto procede de la comparación y no del negocio. En el primer semestre del EF1/2026 la compañía contabilizó una pérdida extraordinaria de 75 millones como costes de negociación de transacciones: una provisión para los costes que pudieran surgir adicionalmente al resolver sus conversaciones en curso con una entidad de gestión de derechos de autor musicales sobre los informes de ingresos vinculados a la música utilizada en TwitCasting. El informe no dice si esas conversaciones han concluido. Este semestre no hubo partidas extraordinarias, así que el beneficio antes de impuestos igualó al ordinario, con 181 millones frente a 106 millones, un 71,1% más. Los impuestos fueron de 59 millones frente a 37 millones, y el beneficio neto subió un 76,6% hasta 121 millones. El beneficio por acción subió menos, un 63,5% hasta 8,06 yenes, porque el número medio de acciones aumentó a 15.083.000 desde 13.966.000 tras la emisión de acciones que se describe más abajo.
Una ampliación de capital suscrita por SBI Holdings elevó el patrimonio neto en más de la mitad, y 1.500 millones pasaron a depósitos a plazo
El 30 de junio de 2026 la compañía recibió el desembolso de una asignación de nuevas acciones a un tercero, SBI Holdings, que añadió 460 millones tanto al capital social como a la reserva de capital; el estado de flujos de efectivo registra 921 millones de ingresos por la emisión. Las acciones emitidas pasaron a 17.317.000 desde 13.966.000 a 31 de enero de 2026, y la compañía no tiene autocartera. Como el beneficio del semestre volvió además positivas las ganancias acumuladas, con 100 millones frente a un déficit de 21 millones, el patrimonio neto subió un 52,9% hasta 3.016 millones y la ratio de fondos propios pasó del 46,4% al 59,7%.
El activo total subió un 18,8% hasta 5.050 millones. El efectivo y los depósitos aumentaron en 841 millones hasta 3.824 millones, pero 1.500 millones están ahora en depósitos a plazo de más de tres meses, de modo que el efectivo y equivalentes cayó en 658 millones hasta 2.325 millones. El pasivo, todo corriente, bajó en 242 millones hasta 2.033 millones, sobre todo porque las cuentas por pagar a socios comerciales y otros cayeron en 259 millones y las cuentas comerciales por pagar —las recompensas adeudadas a los usuarios— en 93 millones, mientras los depósitos recibidos, que recogen el importe de las ventas de entradas y contenidos y las cuotas de Membership, subieron en 27 millones. El flujo de caja operativo fue una salida de 39 millones frente a una entrada de 2 millones un año antes, porque esos pagos superaron al beneficio antes de impuestos; las actividades de inversión consumieron 1.540 millones, casi todo el depósito a plazo, y la emisión de acciones aportó 921 millones. El traslado de la sede añadió 24 millones en instalaciones de edificios.
En qué trabajó la compañía, y una previsión anual que descansa en el segundo semestre
La compañía describe su mercado objetivo, la publicación de vídeos y la retransmisión en directo, como llamado a seguir creciendo con solidez gracias al aumento de usuarios en las grandes redes sociales globales. En el semestre lanzó un filtro de belleza que retoca de forma natural la piel, los ojos y la nariz, organizó campañas en las que participan tanto emisores como espectadores y celebró sesiones conjuntas de visionado en línea de películas variadas. Con el objetivo de ampliar la plataforma tanto en lo cultural como en lo económico, organizó una exposición de obras de arte cuadradas creadas por usuarios de TwitCasting, anunció una iniciativa con UUUM Co., Ltd. para ampliar el intercambio entre creadores, añadió el pago con PayPay y una función de gestión de seguidores de X a Membership, y abrió a los usuarios de 18 años o más los dos planes superiores de Membership U, su oferta para emisores estudiantes. Sobre la economía en general, describe una recuperación gradual con perspectivas inciertas, y cita la subida de precios, la preocupación por el alza de los tipos de interés, las economías extranjeras y el riesgo geopolítico.
La previsión anual del EF1/2027 no cambia respecto a las cifras publicadas con los resultados del EF1/2026 el 11 de marzo de 2026: ingresos de 6.829 millones (+2,1%), beneficio operativo de 409 millones (+20,5%) y beneficio ordinario de 461 millones (+18,5%). La compañía no publica previsión de beneficio neto ni de beneficio por acción. El primer semestre aportó el 46,6% de los ingresos previstos, pero solo el 29,9% del beneficio operativo previsto y el 39,3% del beneficio ordinario previsto, lo que implica un segundo semestre de unos 3.648 millones de ingresos y 287 millones de beneficio operativo: unos ingresos alrededor de un 15% superiores a los del primer semestre y un beneficio operativo de más del doble de los 122 millones recién publicados. El informe no ofrece un plan por semestres ni explica por qué espera esa forma. No se pagó dividendo por el EF1/2026 y no se prevé ninguno para el EF1/2027.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 3.181 | 3.305 | −3,8% |
| Beneficio bruto (millones de ¥) | 1.543 | 1.688 | −8,6% |
| Margen bruto | 48,5% | 51,1% | −2,6 pt |
| Gastos de venta y administración (millones de ¥) | 1.421 | 1.542 | −7,9% |
| Beneficio operativo (millones de ¥) | 122 | 146 | −16,5% |
| Margen operativo | 3,8% | 4,4% | −0,6 pt |
| Beneficio ordinario (millones de ¥) | 181 | 181 | +0,1% |
| Pérdidas extraordinarias (millones de ¥) | 0 | 75 | −100,0% |
| Beneficio antes de impuestos (millones de ¥) | 181 | 106 | +71,1% |
| Beneficio neto (millones de ¥) | 121 | 68 | +76,6% |
| BPA (¥) | 8,06 | 4,93 | +63,5% |
| Ventas de puntos (millones de ¥) | 2.762 | — | −5,5% |
| Beneficio bruto real, definición de la empresa (millones de ¥) | 988 | — | +8,3% |
| Usuarios de pago mensuales medios, puntos (miles) | 57 | — | −15,7% |
| ARPPU mensual medio de puntos (¥) | 8.052 | — | +12,2% |
| Activos totales (millones de ¥) | 5.050 | 4.249 | +18,8% |
| Efectivo y depósitos (millones de ¥) | 3.824 | 2.983 | +28,2% |
| Patrimonio neto (millones de ¥) | 3.016 | 1.973 | +52,9% |
| Ratio de fondos propios | 59,7% | 46,4% | +13,3 pt |
| Previsión EF1/2027 — ingresos (millones de ¥) | 6.829 | — | +2,1% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | 409 | — | +20,5% |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | 461 | — | +18,5% |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | — | — | — |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.