Ventas al alza por quinto año consecutivo, beneficio neto un 88,2% menor
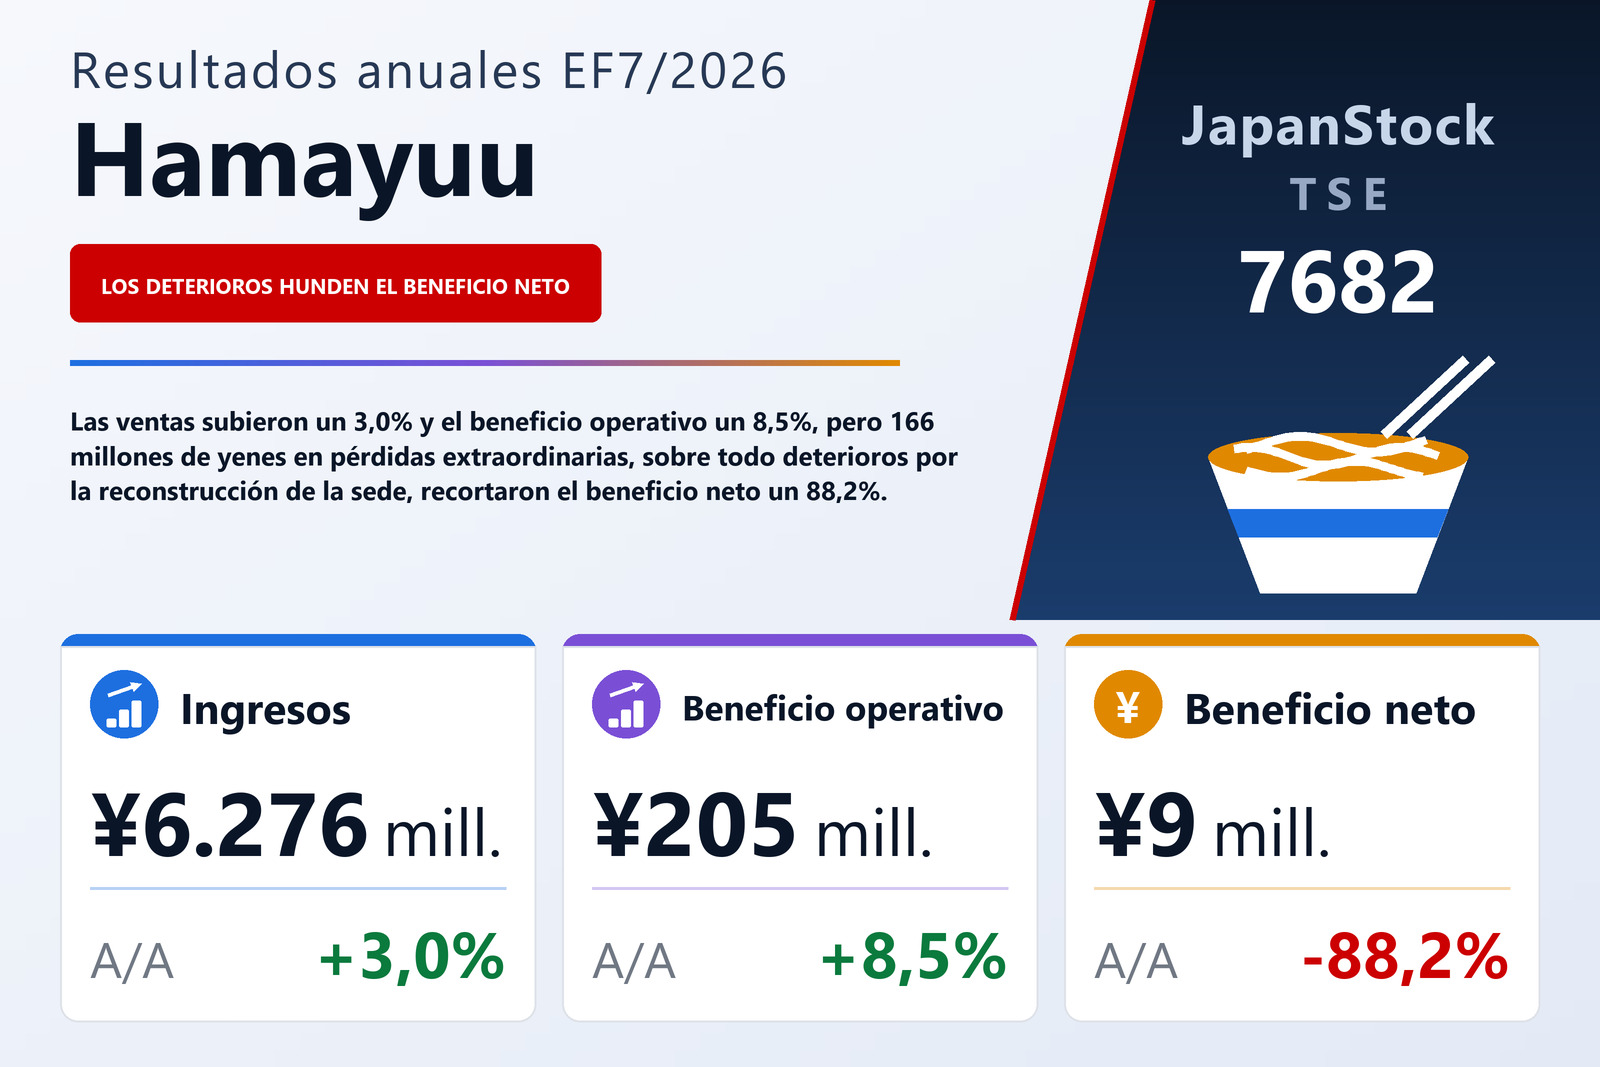
HAMAYUU CO., LTD. (TSE: 7682), que opera restaurantes de cocina china —31 de sus 43 locales llevan el nombre Hamayuu—, publicó el 10 de septiembre de 2026 sus resultados individuales del ejercicio comprendido entre el 1 de agosto de 2025 y el 31 de julio de 2026, bajo normas contables japonesas. Las ventas netas crecieron un 3,0% hasta 6.276 millones de yenes, quinto año consecutivo de aumento; el beneficio operativo subió un 8,5% hasta 205 millones y el beneficio ordinario un 7,9% hasta 207 millones. El beneficio neto cayó un 88,2% hasta 9 millones desde 81 millones, y el beneficio por acción a 4,43 yenes desde 37,56. La compañía cotiza en el mercado Standard de la Bolsa de Tokio y en el mercado Main de la Bolsa de Nagoya.
Las ventas aumentaron en 184 millones, algo que la empresa atribuye a dos nuevos locales, uno de ellos un restaurante que gestiona por contrato, y a la reforma de tres existentes. El coste de ventas subió solo un 1,4% hasta 1.609 millones: los precios de las materias primas siguieron subiendo, según la empresa, pero el control de costes rebajó la ratio de coste de ventas del 26,0% al 25,6%, y el beneficio bruto creció un 3,6% hasta 4.667 millones. Los gastos de venta, generales y administrativos aumentaron un 3,4% hasta 4.461 millones, su peso sobre las ventas pasó del 70,8% al 71,1% y absorbieron la mayor parte de esa mejora: sueldos y complementos crecieron un 5,0% hasta 2.042 millones y la amortización incluida en esos gastos un 17,7% hasta 187 millones, mientras que los alquileres subieron un 2,0% hasta 414 millones. El margen operativo avanzó del 3,1% al 3,3%. Las partidas no operativas arrojaron un neto de unos 2 millones, con unos gastos por intereses que subieron a 16,9 millones desde 13,3 millones.
Los deterioros por una reconstrucción y una reorganización se llevaron el beneficio
Por debajo del beneficio ordinario, el ejercicio soportó pérdidas extraordinarias de 166 millones frente a 48 millones, de las que 165,9 millones fueron deterioros, frente a 27,7 millones; los beneficios extraordinarios se limitaron a 1,4 millones, por la venta de inmovilizado. La empresa da dos motivos para los deterioros: la decisión de reconstruir el edificio de su sede y el restaurante Hamayuu Yamate-dori Honten, y la decisión de reorganizar algunos de sus formatos de restaurante para optimizar la asignación de recursos. El informe no identifica esos formatos; afirma que la empresa concentrará ahora sus recursos en Hamayuu, su formato principal. El beneficio antes de impuestos cayó un 71,5% hasta 42 millones. Los impuestos sobre beneficios, de 32,8 millones —65,8 millones de impuesto corriente menos un abono por impuestos diferidos de 33,0 millones—, absorbieron alrededor del 77% de esa cifra y dejaron un beneficio neto de 9,6 millones.
Dos aperturas, tres reformas y ningún cierre
La empresa describe un mercado de restauración en el que el turismo receptivo mantuvo la demanda de comer fuera en general firme, mientras que el encarecimiento de las materias primas y la escasez crónica de mano de obra elevaron los costes operativos en todos los frentes, y la inflación prolongada y la caída de los salarios reales volvieron más ahorradores a los consumidores. En octubre de 2025 abrió Meito Saikan en el distrito de Meito, en Nagoya, un nuevo formato que aprovecha un local ya acondicionado por un inquilino anterior para contener la inversión inicial, y ese mismo mes empezó a gestionar por contrato el restaurante del Aichi Country Club. Reformó y reabrió Hamayuu Gifu Kenchomae en octubre de 2025, Hamayuu Kokubunji Kitamachi, en Tokio, en noviembre de 2025 y Hamayuu Iwatsuka, en Nagoya, en julio de 2026.
Sin cierres ni cambios de formato, el ejercicio terminó con 43 locales, todos de gestión directa: 31 Hamayuu, tres Shikitei, tres Tourikei, cuatro Chugoku Shokudo Hamayuu, un Meito Saikan y el restaurante del Aichi Country Club. Como parte de sus esfuerzos por mejorar las condiciones de trabajo de la plantilla, todos los locales cerraron además cuatro días: el 18 de agosto, el 31 de diciembre y el 6 y el 7 de enero.
La caja bajó 316 millones mientras la empresa amortizaba deuda
El activo total cayó un 4,4% hasta 4.516 millones, sobre todo porque el efectivo y los depósitos bajaron 321 millones. El pasivo se redujo a 2.908 millones desde 3.116 millones: la deuda bancaria a largo plazo, incluida la parte corriente, pasó de 1.565 millones a 1.319 millones, y 200 millones en bonos pasaron al pasivo corriente al vencer en menos de un año. El patrimonio neto quedó prácticamente estable en 1.607 millones —23 millones por nuevas acciones emitidas frente a una caída de 22 millones en las reservas, porque los 32 millones de dividendos superaron el beneficio del ejercicio—, y con un balance más pequeño la ratio de fondos propios subió del 34,0% al 35,6%.
El flujo de caja operativo fue de 360 millones frente a 349 millones, apoyado en 224 millones de amortizaciones y en el cargo por deterioro, ninguno de los cuales consumió caja. Las actividades de inversión absorbieron 347 millones, principalmente 332 millones en inmovilizado material, frente a 451 millones un año antes. La financiación consumió 328 millones, sobre todo 246 millones de devolución de préstamos y 48 millones de pagos por arrendamientos, cuando un año antes 550 millones de nueva deuda a largo plazo la habían convertido en una entrada de 214 millones. El efectivo y equivalentes cerró el ejercicio en 864 millones, 316 millones menos.
Cae un buque insignia de 50 años, y la previsión baja
El edificio de la sede y Hamayuu Yamate-dori Honten tienen más de 50 años y acusan el paso del tiempo, y ambos se demolerán y reconstruirán en el mismo solar entre septiembre de 2026 y finales de noviembre de 2027 (según lo previsto). El Honten cerró temporalmente el 31 de agosto de 2026 y está previsto que reabra en diciembre de 2027. La empresa espera un entorno duro —precios de la energía impulsados por el riesgo geopolítico, nuevas subidas de los costes de materias primas, personal y logística, y una escasez de mano de obra cada vez más aguda— y prevé revitalizar los locales existentes e impulsar la digitalización y el ahorro de personal en sus restaurantes.
Para el EF7/2027 prevé unas ventas netas de 6.075 millones (−3,2%), un beneficio operativo de 153 millones (−25,2%), un beneficio ordinario de 156 millones (−24,8%) y un beneficio neto de 86 millones (+797,0%), o 39,76 yenes por acción. El informe presenta estas cifras como resultado de las condiciones y de la reconstrucción descritas, pero no indica qué parte de la caída de ventas se debe al cierre del Honten. El aumento del beneficio neto se mide sobre una base deprimida por los deterioros y dice poco por sí solo; en la línea operativa, la empresa prevé una caída de una cuarta parte.
El dividendo sube a 17,00 yenes en un año de 4,43 yenes de beneficio por acción
El dividendo de fin de ejercicio se elevó a 17,00 yenes desde 15,00, un total de 36 millones, con inicio de pago el 13 de octubre de 2026. Frente a un beneficio de 4,43 yenes por acción, supone una tasa de reparto del 383,5%, frente al 39,9% del año anterior. La empresa prevé mantener 17,00 yenes en el EF7/2027, un reparto del 42,8% del beneficio previsto. La rentabilidad sobre fondos propios fue del 0,6%, frente al 5,2%.
| Indicador | EF7/2026 | EF7/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 6.276 | 6.092 | +3,0% |
| Beneficio bruto (millones de ¥) | 4.667 | 4.505 | +3,6% |
| Margen bruto | 74,4% | 74,0% | +0,4 pt |
| Gastos de venta y administración (millones de ¥) | 4.461 | 4.316 | +3,4% |
| Beneficio operativo (millones de ¥) | 205 | 189 | +8,5% |
| Margen operativo | 3,3% | 3,1% | +0,2 pt |
| Beneficio ordinario (millones de ¥) | 207 | 192 | +7,9% |
| Pérdidas extraordinarias (millones de ¥) | 166 | 48 | +241,0% |
| Beneficio antes de impuestos (millones de ¥) | 42 | 148 | −71,5% |
| Beneficio neto (millones de ¥) | 9 | 81 | −88,2% |
| BPA (¥) | 4,43 | 37,56 | −88,2% |
| Restaurantes al cierre del ejercicio | 43 | 41 | +4,9% |
| Flujo de caja operativo (millones de ¥) | 360 | 349 | +3,0% |
| Activos totales (millones de ¥) | 4.516 | 4.723 | −4,4% |
| Patrimonio neto (millones de ¥) | 1.607 | 1.606 | +0,1% |
| Ratio de fondos propios | 35,6% | 34,0% | +1,6 pt |
| Previsión EF7/2027 — ingresos (millones de ¥) | 6.075 | — | −3,2% |
| Previsión EF7/2027 — beneficio operativo (millones de ¥) | 153 | — | −25,2% |
| Previsión EF7/2027 — beneficio ordinario (millones de ¥) | 156 | — | −24,8% |
| Previsión EF7/2027 — beneficio neto (millones de ¥) | 86 | — | +797,0% |
| Previsión EF7/2027 — BPA (¥) | 39,76 | — | +797,5% |
| Dividendo anual por acción (¥) | 17,00 | 15,00 | +13,3% |
| Tasa de reparto del dividendo | 383,5% | 39,9% | +343,6 pt |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.