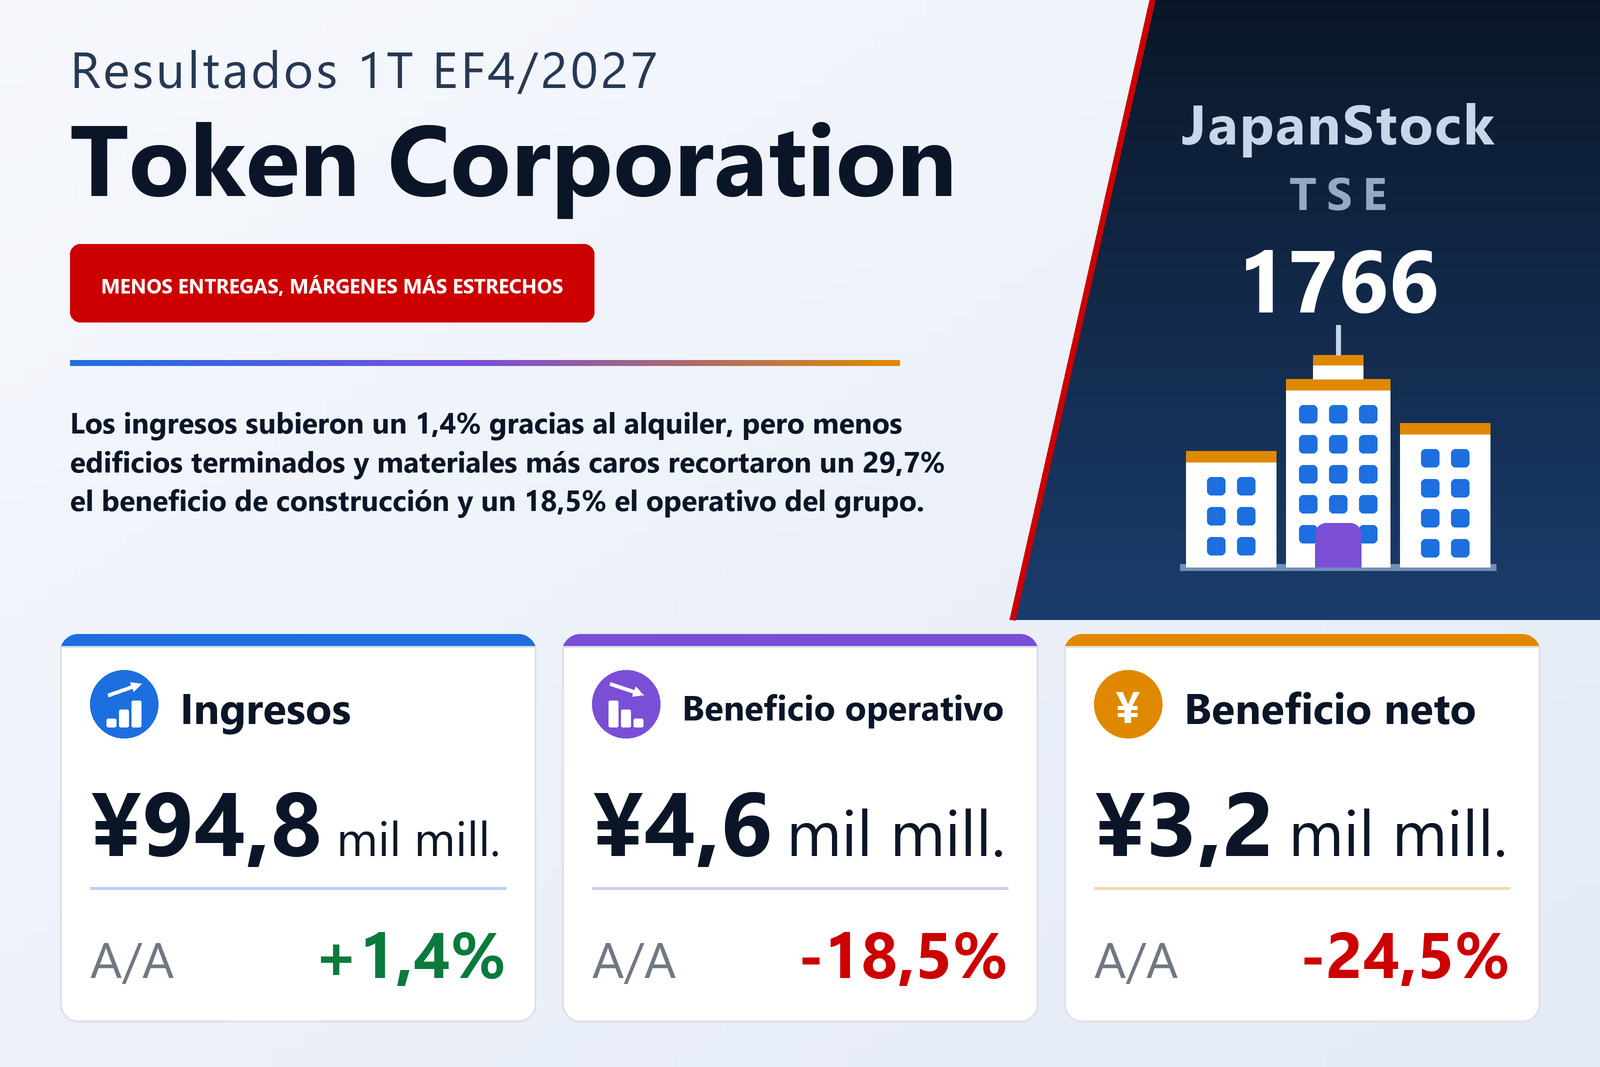
Ingresos un 1,4% arriba, beneficio operativo un 18,5% abajo: toda la diferencia está en construcción
Token Corporation (TSE: 1766), que construye edificios de apartamentos de alquiler para propietarios de suelo y después los arrienda y gestiona mediante un sistema de alquiler garantizado, publicó el 11 de septiembre de 2026 sus resultados consolidados del primer trimestre del EF4/2027, los tres meses del 1 de mayo al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 1,4% hasta 94.809 millones de yenes, pero el beneficio operativo cayó un 18,5% hasta 4.574 millones, el beneficio ordinario un 17,5% hasta 4.749 millones y el beneficio atribuible a los propietarios de la matriz un 24,5% hasta 3.182 millones, para un resultado de 286,72 yenes por acción frente a 313,70. Las acciones de la compañía cotizan en las bolsas de Tokio y Nagoya.
La aritmética es breve. El coste de ventas subió un 2,6% hasta 79.403 millones frente a un avance de ingresos del 1,4%, de modo que el beneficio bruto cayó un 4,0% hasta 15.406 millones y el margen bruto cedió 0,9 puntos, del 17,2% al 16,2%. Los gastos de venta, generales y administrativos crecieron un 3,8% hasta 10.832 millones —sueldos y pagas casi planos en 5.855 millones, pero la partida «otros» subió un 9,5% hasta 4.631 millones— y, con los costes creciendo más deprisa que los ingresos en ambos niveles, el margen operativo bajó del 6,0% al 4,8%. De los 647 millones de caída del beneficio bruto, todo y más vino de la construcción: el beneficio bruto de las obras terminadas cayó 826 millones hasta 10.901 millones, mientras que el de los negocios complementarios, sobre todo el alquiler, subió 180 millones hasta 4.505 millones.
Construcción: mucha obra en cartera, pero pocos edificios terminados
Los ingresos del segmento de construcción cayeron un 1,7% hasta 37.608 millones y su beneficio de segmento un 29,7% hasta 2.541 millones, y el informe es concreto sobre el porqué. Los pedidos crecieron en el ejercicio anterior, así que la cartera al inicio del año era abundante y las obras avanzaron en general según el calendario; los ingresos reconocidos por grado de avance aumentaron, pero pocos proyectos llegaron a su finalización, por lo que los ingresos por obras terminadas quedaron por debajo del trimestre del año anterior. En cuanto al margen, la subida de precios de los materiales de construcción y de los equipamientos de vivienda redujo el margen bruto de las obras terminadas, que la cuenta de resultados sitúa en el 29,0% frente al 30,6% de un año antes. Por producto, en base individual, los apartamentos —el grueso de la obra, con 29.428 millones— cedieron un 0,8%, los edificios de viviendas de alquiler cayeron un 9,8% hasta 4.167 millones y los edificios de locales con viviendas un 16,4% hasta 1.720 millones, para unas obras terminadas de 35.696 millones, un 2,4% menos.
Lo que no faltó en el trimestre fue demanda. Los pedidos recibidos por la matriz subieron un 18,1% hasta 59.267 millones (los pedidos consolidados fueron 60.917 millones, un 17,8% más, o 56.854 millones netos de cancelaciones, un 20,0% más), y la cartera de pedidos de la matriz alcanzó 290.703 millones a 31 de julio de 2026: un 21,9% más que un año antes y un 7,2% por encima de los 271.083 millones del 30 de abril. La compañía cita también el mercado de la vivienda que hay detrás: las viviendas iniciadas en el periodo fueron unas 190.000, un 18,7% más, y las viviendas de alquiler iniciadas unas 85.000, un 21,2% más, frente a un trimestre del año anterior deprimido por la reacción al adelanto de demanda previo a la reforma de la Ley de Eficiencia Energética de Edificios. La cartera es obra que se convertirá en ingresos por obras terminadas en trimestres posteriores; en este no lo hizo.
Alquiler: ocupación del 98,0% y ya tres quintos de los ingresos
El segmento de arrendamiento inmobiliario —el negocio de alquiler garantizado en el que Token toma en arriendo a sus propietarios los edificios que ha construido y los realquila, junto con la gestión de inmuebles— elevó sus ingresos un 3,6% hasta 56.618 millones y su beneficio de segmento un 2,0% hasta 3.968 millones pese al aumento de gastos. El informe atribuye el crecimiento a un mayor parque de inmuebles gestionados, que elevó tanto las rentas cobradas a los inquilinos bajo el sistema de alquiler garantizado como los ingresos por comisiones de gestión; la ocupación de los edificios de alquiler era del 98,0% al cierre del trimestre, algo que la compañía atribuye a sus medidas de captación de inquilinos. El detalle de la matriz muestra la misma imagen: los ingresos por intermediación subieron un 8,1% hasta 1.009 millones, las obras de reparación por salida de inquilinos un 3,3% hasta 1.761 millones y los ingresos por servicios subcontratados un 3,6% hasta 1.787 millones, mientras que las obras de reforma cayeron un 5,1% hasta 1.500 millones. El alquiler aporta ya el 59,7% de los ingresos del grupo y, con 3.968 millones, cerca del 61% de los 6.528 millones de beneficio de segmento antes de costes corporativos, que a su vez subieron un 7,2% hasta 1.960 millones.
El segmento Otros —una agencia de publicidad, una agencia de viajes y la explotación de campos de golf e instalaciones hoteleras— elevó sus ingresos un 7,6% hasta 582 millones y pasó a un beneficio de segmento de 17 millones desde una pérdida de 57 millones. Por pequeño que sea, ese vuelco y la mejora de 79 millones del alquiler fueron las únicas mejoras de beneficio del trimestre.
Por debajo de la línea operativa: un extraordinario que no se repite y un tipo impositivo más alto
Los ingresos no operativos subieron a 205 millones desde 158 millones —intereses 28 millones, ingresos por agencia de seguros 70 millones— y los gastos no operativos a 30 millones desde 19 millones, en su mayor parte indemnizaciones por reclamaciones, de modo que el beneficio ordinario cayó un 17,5% hasta 4.749 millones, algo menos que la línea operativa. Los beneficios extraordinarios, sin embargo, fueron de solo 1 millón frente a 118 millones, porque el trimestre del año anterior había contabilizado una ganancia de 117 millones por la reversión de una cuenta de deterioro de activos arrendados que no se repitió. El beneficio antes de impuestos cayó por tanto un 19,1% hasta 4.750 millones, y los impuestos sobre beneficios bajaron solo un 5,2% hasta 1.567 millones, lo que elevó el tipo efectivo del 28,2% al 33,0%: el ajuste por impuestos diferidos subió a 542 millones desde 338 millones. Por eso el beneficio neto atribuible a la matriz cayó un 24,5%, más que cualquier línea superior. El resultado global fue de 3.183 millones frente a 4.220 millones.
El beneficio por acción cayó mucho menos que el beneficio —un 8,6%, hasta 286,72 yenes desde 313,70— porque el número medio de acciones en circulación bajó un 17,4%, hasta 11.100.963 desde 13.443.676. La autocartera era de 2.371.090 acciones a 31 de julio de 2026, apenas distinta de las 2.371.020 del 30 de abril, así que la reducción se hizo durante el ejercicio anterior; equivale al 17,6% de las 13.472.000 acciones emitidas y figura en balance por 29.794 millones.
La caja baja 7.600 millones, pero la ratio de fondos propios sube al 55,5%
El activo total cayó un 3,4% hasta 208.234 millones desde 215.656 millones a 30 de abril de 2026, sobre todo porque el efectivo y los depósitos bajaron 7.611 millones hasta 110.863 millones; el activo corriente fue de 129.816 millones, un 4,9% menos. Con otros 20.000 millones en depósitos a largo plazo, efectivo y depósitos siguen siendo cerca del 63% del balance. El pasivo cayó un 6,7% hasta 92.697 millones al reducirse las cuentas a pagar por obras en 2.047 millones y los impuestos a pagar en 2.932 millones, hasta 1.108 millones, tras el pago de impuestos del cierre; el pasivo corriente fue de 65.737 millones, un 9,0% menos, y las fianzas recibidas a largo plazo de 21.647 millones. El patrimonio neto cedió un 0,7% hasta 115.537 millones porque las reservas bajaron 813 millones, lo que concuerda con el pago en el trimestre del dividendo de cierre de 360 yenes por acción del EF4/2026 con cargo a un trimestre que ganó 3.182 millones. Como el pasivo cayó más deprisa que el activo, la ratio de fondos propios subió del 54,0% al 55,5%. No se elabora estado de flujos de caja para el primer trimestre; la amortización fue de 515 millones frente a 477 millones.
Previsión y dividendo sin cambios: el plan exige un segundo semestre más fuerte
Token mantuvo sin cambios la previsión anual publicada el 12 de junio de 2026: ingresos de 408.218 millones (+5,6%), beneficio operativo de 20.175 millones (−9,8%), beneficio ordinario de 21.108 millones (−9,9%), beneficio neto atribuible a la matriz de 14.568 millones (−9,9%) y un beneficio por acción de 1.312,40 yenes. Para el primer semestre espera ingresos de 193.063 millones (+3,2%), beneficio operativo de 9.309 millones (−14,2%) y beneficio neto de 6.546 millones (−17,4%). El primer trimestre aportó el 49,1% de los ingresos y el 49,1% del beneficio operativo del semestre, lo que deja un segundo trimestre implícito de unos 4.735 millones de beneficio operativo, algo por encima de los 4.574 millones recién contabilizados. Frente al año completo, el trimestre aportó el 23,2% de los ingresos, el 22,7% del beneficio operativo y el 21,8% del beneficio neto, así que el plan implica un beneficio operativo de unos 10.866 millones en el segundo semestre frente a 9.309 millones en el primero; el informe no dice qué impulsa esa mejora.
La previsión de dividendo tampoco cambia: 400,00 yenes por acción para el EF4/2027, todo al cierre del ejercicio y sin pago a cuenta, frente a los 360,00 yenes pagados por el EF4/2026, un aumento del 11,1% y un reparto de alrededor del 30% de los 1.312,40 yenes de beneficio por acción previstos.
| Indicador | 1T EF4/2027 | 1T EF4/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 94.809 | 93.477 | +1,4% |
| Beneficio bruto (millones de ¥) | 15.406 | 16.053 | −4,0% |
| Margen bruto | 16,2% | 17,2% | −0,9 pt |
| Gastos de venta y administración (millones de ¥) | 10.832 | 10.439 | +3,8% |
| Beneficio operativo (millones de ¥) | 4.574 | 5.614 | −18,5% |
| Margen operativo | 4,8% | 6,0% | −1,2 pt |
| Beneficio ordinario (millones de ¥) | 4.749 | 5.753 | −17,5% |
| Beneficio antes de impuestos (millones de ¥) | 4.750 | 5.871 | −19,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 3.182 | 4.217 | −24,5% |
| BPA (¥) | 286,72 | 313,70 | −8,6% |
| Construcción — ingresos (millones de ¥) | 37.608 | 38.263 | −1,7% |
| Construcción — beneficio del segmento (millones de ¥) | 2.541 | 3.614 | −29,7% |
| Arrendamiento inmobiliario — ingresos (millones de ¥) | 56.618 | 54.672 | +3,6% |
| Arrendamiento inmobiliario — beneficio del segmento (millones de ¥) | 3.968 | 3.889 | +2,0% |
| Otros — ingresos (millones de ¥) | 582 | 541 | +7,6% |
| Otros — beneficio del segmento (millones de ¥) | 17 | −57 | de pérdida a beneficio |
| Pedidos recibidos (millones de ¥) | 60.917 | 51.720 | +17,8% |
| Cartera de pedidos, solo matriz (millones de ¥) | 290.703 | 238.418 | +21,9% |
| Activos totales (millones de ¥) | 208.234 | 215.656 | −3,4% |
| Efectivo y depósitos (millones de ¥) | 110.863 | 118.474 | −6,4% |
| Patrimonio neto (millones de ¥) | 115.537 | 116.350 | −0,7% |
| Ratio de fondos propios | 55,5% | 54,0% | +1,5 pt |
| Previsión EF4/2027 — ingresos (millones de ¥) | 408.218 | — | +5,6% |
| Previsión EF4/2027 — beneficio operativo (millones de ¥) | 20.175 | — | −9,8% |
| Previsión EF4/2027 — beneficio ordinario (millones de ¥) | 21.108 | — | −9,9% |
| Previsión EF4/2027 — beneficio neto (millones de ¥) | 14.568 | — | −9,9% |
| Previsión EF4/2027 — BPA (¥) | 1.312,40 | — | — |
| Dividendo anual por acción (¥) | 400,00 | 360,00 | +11,1% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.